
Sumário Executivo
Se tudo correr de acordo com o plano do FOMC, sua reunião de janeiro será considerada uma soneca. Consistente com o consenso, esperamos que o FOMC mantenha as taxas de juros em espera. O FOMC não apenas sinalizou que está confortável com sua atual posição política, mas os riscos para as perspectivas diminuíram, no geral, enquanto dados econômicos recentes foram consistentes com as perspectivas do Fed.
Estaremos atentos a qualquer orientação sobre como a resposta do Fed à recente pressão de financiamento pode mudar. O comitê pode decidir aumentar a taxa de juros que o Fed paga aos bancos comerciais pelas reservas excedentes que mantém no Fed (ou seja, IOER) para empurrar a taxa efetiva dos fundos de alimentação de volta para o meio do intervalo alvo. Dito isto, vemos qualquer aumento no IOER, seja nesta reunião ou em reuniões subseqüentes, apenas como um ajuste técnico e não uma indicação de futuras mudanças nas políticas. Enquanto isso, haverá uma nova safra de eleitores como parte da rotação regular dos bancos regionais do Federal Reserve, mas não acreditamos que a nova composição mude a perspectiva da política.
Riscos reduzidos e inflação suave mantêm o FOMC em um padrão de retenção
Nossa opinião de que o FOMC manterá as taxas inalteradas na reunião de janeiro deriva tanto da orientação nas comunicações recentes quanto dos dados recentes. Após sua última reunião em dezembro, o comitê declarou que a taxa de apólice era "apropriada", um sentimento que desde então ecoou em discursos e entrevistas entre reuniões. Até o membro mais dovish do FOMC, Neel Kashkari, que é membro votante do FOMC este ano, disse que está confortável com a atual postura da política monetária.
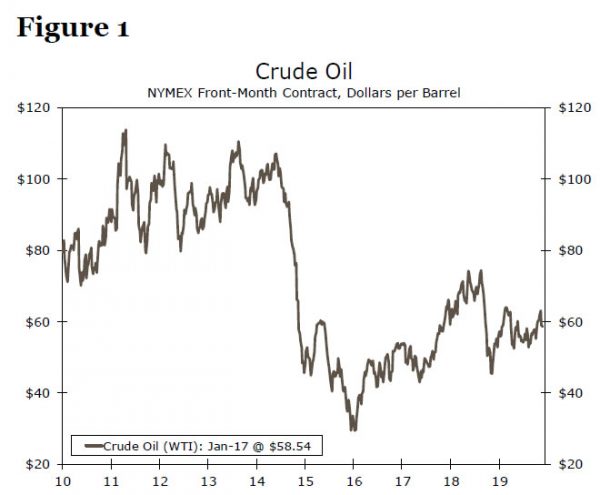
Embora os riscos para as perspectivas, incluindo política comercial, geopolítica e fraco crescimento global permaneçam elevados, eles diminuíram até certo ponto, com exceção da geopolítica, desde a última reunião do FOMC. Os Estados Unidos e a China assinaram a Fase I de um acordo comercial em 15 de janeiro, reduzindo o risco de nova escalada na guerra comercial e tirando alguma incerteza da mesa. Mesmo com as tensões aumentadas no Oriente Médio nas últimas semanas, os preços do petróleo estão bem dentro da faixa do ano passado e estão longe de representar uma ameaça para os gastos reais dos consumidores (Figura 1). O crescimento global permanece moderado, mas os PMIs continuam sugerindo que a atividade está se estabilizando.
Leituras recentes sobre a economia dos EUA também indicaram pouca necessidade de mudar de rumo. A contratação continua forte na tendência e a taxa de desemprego permanece em um nível baixo de 50 anos. A inflação ainda está lutando para cumprir a meta do Fed (Figura 2). Com as expectativas de inflação das famílias próximas dos mínimos históricos e o crescimento dos salários diminuindo ao longo do ano passado, a maioria dos membros do comitê não parece obrigada a recuperar os cortes de 75 bps no ano passado, mesmo com os riscos de crescimento diminuindo.
Os mercados financeiros parecem estar a bordo com o FOMC de pé por enquanto. Os mercados de ações estão em níveis recordes, os spreads de crédito estão próximos dos níveis mais apertados deste ciclo e as condições financeiras são as mais fáceis em seis meses. Atualmente, os mercados estão com preços sem chance de redução de taxa na reunião da próxima semana.
Onde isso pode ficar mais interessante: operações compromissadas, balanço e IOER
Mais no ar haverá ajustes nos esforços do Fed para aliviar as pressões de financiamento nos mercados de recompra. A liquidez adicional fornecida aos mercados por meio das compras mensais de letras do Tesouro do Fed, que começaram em outubro e está programada para continuar até abril, e suas operações de recompra de prazo e overnight levaram a um fim de ano tranquilo nos mercados de financiamento. Mas o Fed indicou que ainda não está pronto para se afastar dos mercados e continuará suas operações de recompra de prazo e overnight nos níveis atuais até o final do mês. Em fevereiro, o Fed planeja reduzir modestamente o tamanho de suas operações compromissadas a prazo (de US $ 30 bilhões para US $ 35 bilhões). Continuamos esperando que o Fed anuncie uma instalação permanente de recompra em algum momento, mas que a reunião da próxima semana ainda seja um pouco cedo para ter elaborado os detalhes técnicos.
As compras de ativos também parecem continuar no ritmo atual de US $ 60 bilhões por mês, embora possa haver alguma discussão sobre mudar a composição das compras para títulos e títulos do Tesouro de curto prazo. O Fed observou que suas compras de contas até agora tiveram "pouco efeito discernível sobre o funcionamento do mercado". Mas, se suas compras acabassem absorvendo muito o mercado de notas T (Figura 3), a liquidez do mercado poderia ser afetada adversamente. . Diferentemente de seu programa de quantitative easing (QE) de alguns anos atrás, o Fed provavelmente não quer se afastar muito hoje. A justificativa para o QE na época era reduzir as taxas de juros de longo prazo para estimular a economia quando ela estava deprimida. O Fed precisa aumentar as reservas bancárias hoje, mas não precisa estimular ainda mais a economia, daí o foco nas compras de títulos do Tesouro de curto prazo hoje.
Um ajuste na IOER, no entanto, pode ocorrer assim que a reunião da próxima semana. Atualmente, a taxa efetiva de fundos federais é de 1.54%, com um desvio historicamente grande do ponto médio da meta de 8.5 bps (Figura 4). Em períodos anteriores em que a taxa efetiva estava bem fora do ponto médio, o FOMC ajustou o IOER para direcionar a taxa dos fundos alimentados de volta ao centro do intervalo alvo. Embora o aumento da IOER possa parecer incompatível com os esforços do Fed para aumentar a liquidez no sistema financeiro, a mudança pode ser vista como um sinal do Fed começando a voltar ao "normal". 2
Os mercados parecem ter cotado em grande parte um aumento de 5 bps na taxa IOER, após algumas discussões sobre um aumento na reunião de dezembro do FOMC e a grande lacuna entre a taxa efetiva de fundos de alimentação e o ponto médio alvo atualmente. Como foi o caso de ajustes anteriores ao IOER, não veríamos isso como prenúncio de mudanças futuras no caminho político do Fed. Em vez disso, deve ser visto apenas como um ajuste técnico destinado a alinhar a taxa dos fundos federados com o atual intervalo de políticas.
Novos pássaros no ninho não devem mudar o caminho da política
A primeira reunião do ano significa que também haverá novos membros votantes como parte da rotação regular de presidentes regionais do FOMC. Como membros votantes, haverá dois “falcões” - Eric Rosengren (Boston) e Esther George (Kansas City). O comitê também está perdendo duas "pombas", em Charles Evans (Chicago) e James Bullard (St. Louis).
Em suma, a nova safra de eleitores parece ser um pouco mais hawkish. Loretta Mester (Cleveland) e Patrick Harker (Filadélfia) tendem a estar do lado "hawkish" do espectro, embora nenhum tenha se desentendido em seus últimos passos como eleitores, embora o Fed tenha aumentado as taxas (Mester em 2018 e Harker em 2017) . Neel Kashkari, provavelmente o membro mais “dovish” do FOMC, também será eleitor este ano, mas o quarto novo eleitor, Robert Kaplan (Dallas) tende a ser bastante intermediário em suas opiniões políticas.
Vale a pena notar que os presidentes regionais do Fed, que se alternam entre eleitores e os eleitores, representam apenas quatro dos dez votos atualmente em cada reunião.3 Em outras palavras, eles continuam sendo minoria e dificilmente influenciarão o resultado final da votação. . Além disso, todos os presidentes regionais do Fed sempre fazem parte das discussões do FOMC, dando a eles a chance de influenciar a direção da política, mesmo que atualmente não sejam eleitores. Portanto, não vemos a composição dos eleitores em 2020 como um fator significativo em nossas perspectivas para a política do FOMC este ano, e continuamos esperando que o FOMC permaneça em espera não apenas em sua reunião de janeiro, mas no futuro próximo.
1 O “período de blecaute” são os dez dias anteriores a uma reunião do FOMC, durante a qual as autoridades do Fed se abstêm de fazer comentários públicos sobre a economia.
2 Um aumento no IOER incentiva os bancos a manter suas reservas excedentes estacionadas no Fed, em vez de emprestá-las no mercado de fundos de investimento, tudo o resto é igual. Uma oferta reduzida de fundos federais faria com que a taxa de fundos federais aumentasse de banco para o meio do intervalo alvo.
3 Governadores votam em todas as reuniões e atualmente cinco das sete posições de Governador são preenchidas. O presidente do Fed de Nova York e vice-presidente do FOMC (atualmente John Williams) é um membro com direito a voto permanente.




 Signal2forex.com - Melhores robôs Forex e sinais


