
Revisão dos EUA
Os dados terríveis (e o estímulo) começam a chegar
- Os dados econômicos dos estágios iniciais da Grande Paralisação finalmente chegaram e são tão ruins quanto se temia. 'Pior já registrado' está prestes a se tornar um refrão muito comum em nossos comentários.
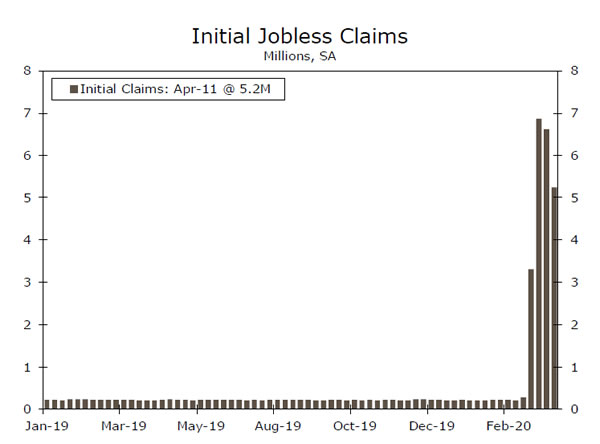
- 22 milhões de pessoas – ou quase 15% da força de trabalho dos EUA – entraram com pedido de seguro-desemprego nas últimas quatro semanas.
- As vendas no varejo, a produção industrial e a confiança dos construtores apresentaram quedas históricas, com os índices do Fed de Nova York e Filadélfia apontando ainda mais dor em abril.
- Os cheques de alívio das famílias começaram a chegar e os US$ 349 bilhões de empréstimos do PPP se esgotaram. Achamos que uma recarga é provável.
Os dados terríveis (e o estímulo) começam a chegar
Os dados econômicos dos estágios iniciais da Grande Paralisação finalmente chegaram e são tão ruins quanto se temia. 'Pior já registrado' está prestes a se tornar um refrão muito comum em nossos comentários. As vendas no varejo caíram 8.7% em março, com um aumento de 26% nas vendas de supermercados (armazenamento de alimentos essenciais e produtos de higiene pessoal que não serão repetidos) foi abafado por quedas históricas em duráveis (móveis -27%, automóveis -26%) e gastos discricionários não duráveis (vestuário -50%, restaurantes -27%). Mesmo isso subestima o declínio no consumo pessoal, já que as vendas no varejo não incluem estadias em hotéis, passagens aéreas ou vendas de ingressos de cinema, que caíram para quase zero em meados do mês. Essa queda na atividade no final do trimestre significa que o crescimento do PIB do primeiro trimestre provavelmente será levemente negativo, mas o segundo trimestre será um desastre - esperamos um declínio anualizado superior a 1%.
O risco negativo para nossa estimativa é se as demissões continuarem superando as expectativas. Nas últimas quatro semanas, 22 milhões de pessoas – ou quase 15% da força de trabalho dos EUA – solicitaram seguro-desemprego. As demissões nas indústrias diretamente afetadas provavelmente já atingiram o pico – uma barbearia não pode fechar duas vezes – mas provavelmente também estão aumentando em indústrias não diretamente afetadas, à medida que as empresas aceitam a extensão do impacto na demanda agregada e reduzem nos planos de expansão. E, embora seja verdade que os serviços estão sendo mais atingidos, a manufatura também está sendo prejudicada – a produção industrial caiu 5.4% em março, a maior desde a desmobilização dos Estados Unidos após a Segunda Guerra Mundial. Enquanto isso, os índices do Fed de Nova York e Filadélfia apontam para o índice de manufatura ISM caindo para entre 30 e 35. Até mesmo o início da construção civil caiu 22%, apesar da atividade movimentada na primeira metade do mês, enquanto a confiança dos construtores registrou sua maior queda em um mês sempre.
Houve algum alívio esta semana – os pagamentos de US$ 1,200 chegaram para dezenas de milhões de americanos elegíveis que têm informações de depósito direto arquivadas no IRS. Os cerca de 70 milhões de americanos que não precisarão esperar que os cheques físicos cheguem pelo correio, enquanto as obrigações financeiras continuam a se acumular. Já estamos vendo o resultado – apenas 69% dos inquilinos pagaram aluguel de 1º a 5 de abril, em comparação com 82% no mesmo período do ano passado, enquanto a parcela de empréstimos hipotecários em diferimento saltou de 0.25% para 3.74%. Felizmente, aqueles que perderam o emprego e entraram com sucesso no seguro-desemprego – uma coorte totalizando 12 milhões na semana encerrada em 4 de abril – estão recebendo os US $ 600 adicionais por semana alocados pela Lei CARES, que deve fazer um trabalho respeitável para tapar o súbito buraco de renda nas finanças de muitas famílias.
As pequenas empresas também aproveitaram a torneira fiscal com entusiasmo, já esgotando os US$ 349 bilhões em empréstimos do Programa de Proteção ao Pagamento (PPP) - conversíveis em subsídios se usados para folha de pagamento ou aluguel - até a manhã de quinta-feira. A Casa Branca supostamente quer recarregar com outros US$ 250 bilhões, mas muitos, incluindo nós, acham que isso é insuficiente. Ao todo, não ficaríamos surpresos com um pacote fiscal da Fase 4 de empréstimos PPP adicionais, pagamentos diretos às famílias e assistência aos governos estaduais e locais.
A atenção agora começou a mudar para quando a economia pode 'reabrir'. Bem, a economia não é uma luz que você pode acender ou apagar. Além disso, o foco em quem tem autoridade para abrir a economia – a Casa Branca ou os governadores – talvez não seja relevante. A questão é quem tem a capacidade. A resposta é consumidores e empresas. As coisas só voltarão ao normal quando as pessoas se sentirem seguras, e a segurança, por sua vez, depende da resposta da saúde pública.
Perspectiva dos EUA
Vendas de Casas • Terça e Quinta-feira
Se houve algum suco no mercado imobiliário no início de março, provavelmente secou no final do mês. As vendas de casas tiveram um forte impulso em março. Nos três meses até fevereiro, as vendas de residências unifamiliares existentes (cerca de 90% do total) e o total de novas residências atingiram seu ritmo mais forte desde o final de 2006. Mas, os pedidos para ficar em casa começaram a aparecer em meados de março, e não ficaria surpreso se os compradores em potencial saíssem do mercado ainda mais cedo em meio à liquidação nos mercados de ações e seguissem as diretrizes iniciais de distanciamento social. Essas suposições são complementadas por relatos anedóticos de todo o país de vendedores cancelando casas abertas e compradores se afastando de fechamentos. O mercado imobiliário não está no centro da atual tempestade econômica, mas o ambiente atual certamente limita as perspectivas de demanda; afinal, é difícil visitar uma futura casa a partir dos limites da sua já existente. As vendas de casas cairão, pois a demanda permanece anêmica por algum tempo.
Anterior: 5.77M; 765K Wells Fargo: 5.95M; Consenso de 643K: 5.38M (Vendas Existentes); 650 mil (novas vendas)
Pedidos de bens duráveis • sexta-feira
Esperamos um declínio acentuado nas encomendas de bens duráveis em março. As empresas provavelmente ficaram cautelosas no início de março e começaram a reduzir os gastos antes mesmo que os bloqueios fossem oficialmente implementados no meio do mês. O componente de novos pedidos da pesquisa de manufatura ISM amplamente seguida caiu para 42.2 em março, indicando o ritmo mais rápido de contração nas encomendas desde 2009. Como visto no gráfico à esquerda, o componente de pedidos ISM e os pedidos de bens de capital básicos nem sempre se movem juntos mês a mês, mas seguem uma tendência semelhante ao longo do tempo. O que é pior, março é provavelmente apenas o começo. Os resultados iniciais das pesquisas regionais do Fed sugerem uma queda ainda mais pronunciada na atividade de abril. O índice de novos pedidos do Fed de Nova York caiu para -66.3 em abril, enquanto a medida comparável da pesquisa do Fed da Filadélfia atingiu -70.9 - ambos firmemente em mínimos recordes. Espere que os pedidos de bens duráveis lutem até que a confiança seja restaurada e a atividade econômica ressurja.
Anterior: 1.2% Wells Fargo: -8.0% Consenso: -11.1% (mês acima do mês)
Sentimento do Consumidor • Sexta-feira
O sentimento do consumidor caiu 18.1 pontos para 71.0 no relatório preliminar de abril, marcando o declínio mensal mais acentuado já registrado. Mas o sentimento ainda permaneceu elevado em comparação com os mínimos atingidos durante a recessão de 2008. O sentimento foi reduzido pelas percepções das condições atuais em abril, e com mais de 20 milhões de americanos preenchendo o seguro-desemprego nas últimas quatro semanas, a única surpresa aqui é que eles não caíram mais. Mais surpreendente foi que as expectativas só recuaram para um nível em que estavam em 2014. Esperamos que ambas sejam revisadas para baixo na leitura final de sexta-feira. Embora não estejamos nem perto de terminar com dados econômicos terríveis, a discussão mudou esta semana para quando podemos esperar a reabertura da economia. Mas, mesmo que os pedidos de permanência em casa sejam levantados, serão as percepções do consumidor que impulsionarão a recuperação, prestaremos atenção especial aos números de sentimento para qualquer ressurgimento. Antes disso, no entanto, eles quase certamente têm mais espaço para cair.
Anterior: Consenso 71.0: 69.0
revisão global
BoC segue o Fed; Quedas de crescimento chinês
- O Banco do Canadá se reuniu esta semana e adotou uma série de medidas de mercado que refletem os esforços do Federal Reserve de mergulhar em território inexplorado da política monetária para apoiar a economia e os mercados financeiros.
- Dados divulgados ontem à noite mostraram que o PIB real da China caiu 6.8% ano a ano no primeiro trimestre, facilmente a maior contração desde que o país começou a divulgar números oficiais em 1992.
- Os dados chineses forneceram evidências adicionais de que, ao contrário de uma recessão típica, a manufatura está superando o consumidor.
BoC segue o Fed; Quedas de crescimento chinês
O Banco do Canadá (BoC) se reuniu esta semana e adotou uma série de medidas de mercado que espelharam os esforços do Federal Reserve de mergulhar em território inexplorado da política monetária para apoiar a economia e os mercados financeiros. O BoC já havia reduzido sua taxa básica para 0.25% e começou a comprar US$ 5 bilhões em títulos do governo do Canadá por semana. Além dessas medidas, o BoC anunciou que aumentará o nível dessas compras, bem como lançará um Programa de Compra de Títulos Provinciais de até US$ 50 bilhões. Também como o Fed, o BoC planeja começar a comprar até US$ 10 bilhões em títulos corporativos com grau de investimento e oferecerá financiamento de recompra a prazo de até 24 meses.
É fácil ver por que o BoC tem sido tão agressivo quanto o Federal Reserve. Entre o COVID-19 e os preços historicamente baixos do petróleo, a economia canadense foi particularmente atingida. Os dados de emprego de março mostraram que o emprego total diminuiu pouco mais de um milhão, um declínio histórico que equivaleria a cerca de oito milhões de empregos perdidos nos Estados Unidos ao ajustar os diferentes tamanhos da força de trabalho em duas economias. Embora o dólar canadense tenha se fortalecido um pouco em relação às baixas recentes, ele ainda se desvalorizou em relação ao dólar americano em quase 9% em 2020. Nossos estrategistas de moeda esperam alguma fraqueza adicional de curto prazo no dólar canadense em relação ao dólar americano , com recuperação apenas moderada em 2021.
Os dados divulgados ontem à noite mostraram que o PIB real da China caiu 6.8% ano a ano, facilmente a maior contração desde que o país começou a divulgar números oficiais em 1992. Os dados chineses forneceram evidências adicionais de que, ao contrário de uma recessão típica, a manufatura está superando o consumidor na maior parte do mundo. As vendas no varejo caíram 19% ano a ano no primeiro trimestre, enquanto a produção industrial contraiu 1% no mesmo período. E em março especificamente, a produção industrial caiu apenas 8% ano a ano, enquanto as vendas no varejo ainda caíram quase 1.1% em relação ao mesmo mês do ano passado. Por categoria, o declínio nas vendas no varejo em março foi o esperado. Os gastos com restaurantes e catering caíram 16% em relação ao ano anterior, os gastos com roupas caíram 47% e as vendas de eletrodomésticos caíram 35%.
Dada a linha do tempo da disseminação do COVID-19 na China em comparação com outras grandes economias, o crescimento real do PIB na China no segundo trimestre quase certamente será muito mais forte do que nos Estados Unidos ou na zona do euro. Mas, o caminho à frente para a economia chinesa ainda será difícil. O ritmo ainda lento das vendas no varejo em março sugere uma combinação de mudanças no comportamento do consumidor e uma perda material na renda disponível. De fato, a renda disponível real per capita caiu 2% ano a ano no primeiro trimestre.
E embora o setor fabril possa se recuperar mais rapidamente, o colapso da demanda agregada global pesará sobre as exportações chinesas. Mais estímulos fiscais e monetários provavelmente estão a caminho na China, e detalhes específicos serão debatidos em uma reunião do Politburo do Partido Comunista nos próximos dias. Nossa expectativa permanece de que o PIB real da China cairá 1.2% em 2020, sua primeira contração anual em décadas.
Outlook Global
Coréia do Sul Q1 PIB • quarta-feira
Depois da China, a Coreia do Sul e a Itália estiveram na vanguarda da próxima onda de propagação do COVID-19. O crescimento de casos na Coréia do Sul aumentou em fevereiro, e o número total de novos casos diários atingiu o pico em 3 de março em 851. Desde então, os casos relatados diminuíram significativamente, com novos casos diários relatados abaixo de 100 todos os dias desde 1º de abril. O pico anterior e o subsequente declínio na Coreia do Sul criam as condições para que seus dados possam ser úteis como um indicador importante para os resultados econômicos em outras economias, como os Estados Unidos e a Zona do Euro. A Coreia do Sul conseguiu evitar algumas das medidas de bloqueio mais rígidas adotadas em outros países, e sua economia é mais dependente da produção industrial, portanto, seus dados de março podem ser um pouco mais fortes do que os dados de abril nos Estados Unidos e na Europa. Dito isso, qualquer indicador avançado é uma ferramenta útil nos tempos incertos de hoje, e estaremos observando de perto o PIB da Coreia do Sul imprimir na próxima semana.
Anterior: 1.3% Consenso: -1.5% (trimestre a trimestre, não anualizado)
Vendas no varejo no Reino Unido • quinta-feira
O Reino Unido iniciou bloqueios generalizados na mesma época que muitos lugares nos Estados Unidos, com locais públicos como restaurantes e bares fechando em 20 de março e limitações nacionais ainda mais rígidas implementadas alguns dias depois. Assim, os dados de vendas no varejo de março a serem divulgados na próxima quinta-feira provavelmente serão um pouco como os EUA foram na semana passada: historicamente ruins, mas com o pior ainda por vir.
As leituras do PMI do setor de manufatura e serviços para abril também devem ser divulgadas na próxima semana, assim como os dados de inflação de preços ao consumidor para março. De um modo geral, nossas expectativas para esses dados no Reino Unido são semelhantes às que buscamos nos Estados Unidos e na Zona do Euro. Prevemos um declínio adicional tanto no setor de serviços quanto na atividade manufatureira, e que a inflação desacelere no futuro, liderada pelo declínio significativo nos preços globais de energia. Nossa expectativa é que o PIB real em 2020 contraia mais no Reino Unido do que nos EUA, mas menos do que na zona do euro.
Anterior: -0.5% Consenso: -2.8% (Ex. Combustível, Mês a Mês)
PMIs da Zona Euro • Quinta-feira
As leituras preliminares para os PMIs do setor de manufatura e serviços da zona do euro podem oferecer a primeira visão de onde os dados econômicos chegarão ao fundo em áreas do mundo que sofreram surtos graves. O crescimento de casos de COVID-19 parece ter desacelerado significativamente na maior parte da Europa, e muitos países estão começando a preparar as bases para um levantamento gradual das restrições em maio. Os PMIs de março foram desastrosos, com o setor de serviços em particular contraindo em um ritmo muito mais rápido do que as profundezas da Grande Recessão.
No olho da tempestade está a Itália, que registrou um PMI de serviços incrivelmente baixo de 17.4 em março. Se houve algum lado positivo nos dados econômicos na Europa, é que o setor manufatureiro, que era o retardatário dos dois pré-COVID-19, ainda não viu uma deterioração mais significativa. Os dados italianos para o crescimento real do PIB no primeiro trimestre serão divulgados em 1 de abril, alguns dias antes dos dados do PMI de abril.
Anterior: Consenso 44.5 e 26.4: 38.0 e 24.5 (Manufatura e serviços)
Ponto de vista
Relógio de taxa de juros
Progresso em direção a uma nova terapia
Embora esta semana certamente tenha tido sua parcela de más notícias, com enormes quedas nas vendas no varejo, produção industrial e atividade manufatureira no Nordeste, a semana terminou com algumas notícias promissoras em torno da terapêutica para tratar a COVID-19, incentivando o progresso no desenvolvimento de vacinas e uma e credível para aliviar os bloqueios implementados para retardar a propagação do vírus. Os rendimentos dos títulos se basearam nos relatórios mais fracos desta semana sobre vendas no varejo e produção industrial. As vendas no varejo caíram 8.7%, mas a principal categoria de vendas do “grupo de controle” que se relaciona ao crescimento real do PIB foi relativamente sólida, subindo 1.7%. O aumento elimina grande parte dos riscos negativos para o crescimento do PIB do primeiro trimestre, que deve ficar próximo de nossa estimativa de -1%. A queda de 1.2% na produção industrial não foi surpreendente. A produção das fábricas caiu 5.4%, uma vez que as linhas de montagem fecharam abruptamente e os trabalhadores ficaram em casa. As quedas acentuadas nas pesquisas do Fed de Nova York e Filadélfia foram surpreendentes, mas as expectativas aumentaram em ambos.
As notícias de quinta-feira da Gilead e os resultados promissores da Moderna, Roche, Johnson & Johnson e uma série de outras empresas reforçaram as esperanças de que um progresso significativo esteja sendo feito na terapêutica para mitigar os sintomas do COVID-19 e desenvolver vacinas para vencê-lo. As melhores notícias na frente médica precederam de perto o plano do presidente Trump de reabrir a economia. O plano prevê o reinício gradual da atividade econômica em coordenação com os líderes políticos e empresariais estaduais e locais. A Boeing também anunciou que começará a reiniciar as montagens de aeronaves em sua fábrica de Everett Washington. A súbita combinação de boas notícias ajudou as ações a subir na manhã de sexta-feira. Se se mantiver ao longo do dia, isso pode marcar uma mudança no paradigma de risco e no fundo dos rendimentos dos títulos. Houve uma grande cura nos mercados financeiros. Ações rápidas e decisivas do Federal Reserve ajudaram a restaurar a ordem no mercado do Tesouro e trouxeram a liquidez necessária para os mercados corporativos de alto rendimento e grau de investimento, bem como para o mercado municipal. Embora ainda não estejamos fora de perigo, o Fed parece ter a vantagem em impedir que a crise econômica e de saúde se transforme em uma crise financeira, da qual seria muito mais difícil nos livrarmos. Mesmo que este seja o fundo para os rendimentos do Tesouro, eles não estão destinados a decolar, mas sim aumentar gradualmente, pressagiando melhorias reais no crescimento econômico.
Perspectivas do Mercado de Crédito
Pequenas empresas tensas
Na quinta-feira, a Small Business Administration (SBA) anunciou que seu Programa de Proteção da Folha de Pagamento (PPP) de US$ 349 bilhões ficou sem fundos. Embora acreditemos que este programa será eventualmente reabastecido na próxima rodada de estímulo fiscal, os 1.6 milhão de empréstimos, que se transformarão em doações se usados principalmente para manter a folha de pagamento, concedidos nas últimas duas semanas ressaltam a precariedade da situação financeira atual das pequenas empresas situação. As pequenas empresas – definidas como empresas com menos de 500 funcionários – desempenham um papel importante na economia dos EUA, respondendo por cerca de 40% das folhas de pagamento não agrícolas, e proporcionar alívio a essas empresas será um passo importante para evitar uma desaceleração mais prolongada. Manter esses negócios à tona não será tarefa fácil, no entanto, até porque muitas pequenas empresas estavam enfrentando dificuldades financeiras mesmo antes do COVID-19 atingir os Estados Unidos. No final do ano passado, com uma economia em expansão e um mercado de trabalho forte, mais de um quarto das pequenas empresas estavam em dificuldades ou em risco, de acordo com a Pesquisa de Crédito para Pequenas Empresas de 2020 do Federal Reserve. Em resposta a uma pergunta então hipotética, apenas um em cada sete proprietários de pequenas empresas disse que poderia continuar a operação normal diante de uma perda de receita de dois meses, enquanto dois terços dos proprietários de pequenas empresas indicaram que teriam que cortar salários ou demitir trabalhadores . A velocidade e amplitude sem precedentes da atual crise econômica sugerem que a realidade é provavelmente pior do que a situação hipotética que os entrevistados estavam considerando apenas alguns meses atrás.
Tópico da Semana
Outra indústria de 'serviços' que está sob pressão
A Lei CARES instrui os agentes de hipotecas a conceder tolerância a uma ampla faixa de mutuários, o que deve aliviar o estresse financeiro das famílias, mas pode, por sua vez, estressar o sistema de financiamento habitacional. A justificativa para o programa é simples – muitos proprietários estão desempregados sem culpa própria e, portanto, devem ter margem para pagar suas despesas fixas.
Embora o conceito seja direto – uma paralisação temporária das obrigações financeiras – a execução é um pouco mais complicada. Normalmente, os bancos concedem crédito a um comprador de casa, mas depois vendem essa hipoteca para outra empresa que reestrutura os pagamentos recebidos, os empacota em títulos garantidos por hipotecas (MBS) e vende o MBS aos investidores. Esse processo geralmente libera os balanços dos bancos, incentiva mais empréstimos e torna a casa própria mais acessível. Os agentes de hipoteca são os intermediários - entre o proprietário da casa e o investidor da MBS - que coletam e depois distribuem os pagamentos. Enquanto a extensão da tolerância mitiga a ameaça de um risco – inadimplências generalizadas – ela levanta outro. Especificamente, a Lei CARES instrui os gestores de hipotecas apoiadas pelo governo federal (cerca de 70% de todas as hipotecas) a conceder tolerância de até 180 dias ou mais aos mutuários que estão passando por dificuldades financeiras devido ao COVID-19, direta ou indiretamente. O problema potencial é que, embora os proprietários de imóveis possam atrasar seus pagamentos (gráfico superior), os servicers ainda devem pagar os detentores de MBS, levando a uma crise de caixa.
Como a agência MBS é apoiada pelo governo dos EUA, os agentes dessas hipotecas são protegidos em última instância se os proprietários inadimplentes, mas a avalanche de pedidos de tolerância em um período tão curto de tempo ameaça sua liquidez. Muitos servicers não são bancos (cerca de 40% das hipotecas apoiadas por Fannie Mae e Freddie Mac são atendidas por não bancos) e, portanto, não têm fontes de financiamento tão robustas quanto os bancos. Dessa forma, a crise de liquidez de curto prazo provocada pelo dilúvio de tolerância poderia sufocar a criação de crédito (gráfico inferior) e tornar mais difícil para a habitação ajudar a liderar a recuperação. Esperamos mais ações governamentais – seja um amplo mecanismo de liquidez do Fed ou programas mais direcionados por meio do Tesouro ou agências reguladoras de financiamento habitacional – para evitar que isso aconteça.




 Signal2forex.com - Melhores robôs Forex e sinais


