
Revisão dos EUA
Um vislumbre da recuperação que poderia ter sido
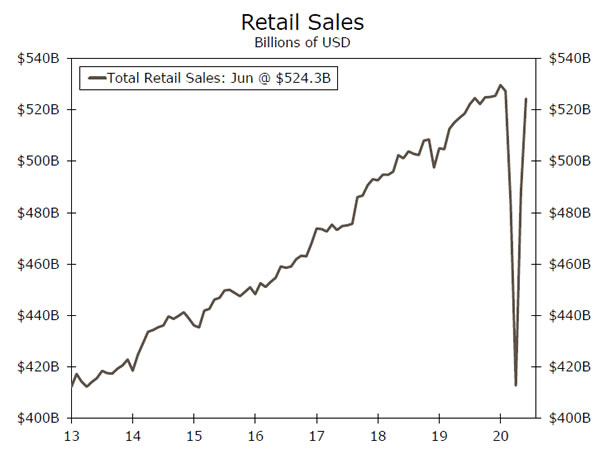
- Dois temas de compensação competiram pela atenção nesta semana nos mercados financeiros. A primeira é que, na maioria dos casos, os dados econômicos continuam surpreendendo de cabeça para baixo e ainda não descartam as perspectivas dessa recuperação indescritível em forma de V. O gráfico à direita, plotando o nível das vendas no varejo, oferece um ótimo exemplo: isso é o mais próximo possível de um V.
- Mas a recuperação está em risco de ser impedida pela mesma coisa que nos colocou nessa confusão, para começar. As infecções por coronavírus continuam aumentando e atingindo um recorde de um dia ao norte de 78 mil na quinta-feira, já que funcionários e empresas estão cada vez mais exigindo que residentes e clientes usem máscaras para ajudar a impedir a propagação.
Quando a confiança das pequenas empresas estava voltando
O NFIB Small Business Optimism Index subiu 6.2 pontos para 100.6 em junho, com a reabertura de negócios reforçando as expectativas e as contratações. A recuperação do otimismo para pequenas empresas é animadora, mas tememos que seja um pouco prematuro. A pesquisa provavelmente chegou muito cedo para refletir o aumento sustentado dos novos casos do COVID-19, que agora provocaram uma nova rodada de paralisações.
O aumento diário de novos casos relatados nos Estados Unidos na quinta-feira foi um recorde de 78,389. Enquanto parte do aumento pode ser uma função do aumento dos testes, a taxa de positividade foi de 8.5%, acima dos 4.3% no início de junho. Portanto, o teste é parcialmente aumentado, mas quase o dobro das pessoas que estão sendo testadas estão saindo com um diagnóstico positivo.
Uma reviravolta acentuada nunca esteve nos cartões para IP
Com a reabertura de mais fábricas do país em junho, a produção industrial cresceu 7.2%. A produção de automóveis e peças registrou outro salto significativo (até 105%), à medida que os consumidores começaram a retornar aos lotes dos revendedores. No entanto, a recuperação se estendeu mais amplamente além do setor automotivo em comparação com maio, com a produção em todas as principais indústrias manufatureiras crescendo em junho. Apesar disso, a produção industrial ainda caiu 11% desde janeiro.
A produção industrial geral (PI) aumentou 5.4% mais modesta, com os baixos preços do petróleo continuando a pesar na extração de energia. A mineração, responsável por cerca de 15% da PI, caiu 2.9%. Essa taxa de declínio, no entanto, é menor que maio, já que a demanda por petróleo e, portanto, os preços aumentaram um pouco quando a economia foi reaberta.
Recuperação em forma de V nas vendas no varejo
O relatório de vendas no varejo em junho foi muito melhor que o esperado. O aumento de 7.5% em junho superou facilmente as expectativas e elevou o nível geral das vendas no varejo a uma distância impressionante do seu pico de pré-recessão. Lojas de roupas (+ 105.1%), vendas de automóveis (+ 8.2%) e restaurantes (+ 20.0%) foram responsáveis pela maior parte do ganho. As lojas de artigos esportivos adicionaram outros 26.5% em junho, elevando essa categoria a um nível mais de 20% acima do seu pico anterior à recessão.
O relatório de junho deixa o total de vendas no varejo apenas 1.0% abaixo do pico anterior ao vírus e o grupo de controle 1.4% acima do pico. Não fosse a recuperação do vírus, as vendas no varejo estariam prontas para uma recuperação completa.
Este relatório pode ser o melhor exemplo desta semana da recuperação que poderia ter sido. Isso não quer dizer que as vendas estejam fadadas a cair, mas é justo dizer que a recuperação pode ser passageira, à medida que o país luta com uma reaceleração no caso de um crescimento que possa forçar novos fechamentos. Os próximos meses podem não ser tão suaves para as perspectivas do varejo. Embora os números de maio e junho tenham se beneficiado dos efeitos de baixa base e do afrouxamento gradual dos pedidos de estadia em casa em muitas partes do país, julho não terá o mesmo vento em suas velas. Os “ganhos fáceis” que foram possíveis com os gastos fortemente reduzidos já foram realizados. Voltar à estaca zero com um desligamento generalizado não é provável por várias razões, mas simplesmente caminhar lentamente no processo de reabertura resultará em uma recuperação menos robusta não apenas nos gastos dos consumidores, mas também em outras partes da economia.
Perspectiva dos EUA
Vendas de casas existentes • Quarta-feira
Embora grande parte do país ainda estivesse em confinamento em maio, esperamos uma recuperação sólida nas vendas de imóveis existentes para junho. As vendas pendentes de imóveis residenciais, que lideram as vendas existentes em um mês ou dois, aumentaram 44% em maio. Além disso, os pedidos de hipotecas para compra de imóveis aumentaram para o nível mais alto em 11 anos no mês passado. Também é esperado que as vendas de novas casas, que serão lançadas na sexta-feira, recuperem um pouco de terreno em junho.
À medida que a demanda reprimida após os pedidos de estadia em casa desta primavera for lançada, esperamos que mais ganhos nas vendas sejam mais incrementais nos próximos meses. Dito isso, taxas de juros baixas e um mercado de trabalho menos severo para os trabalhadores mais velhos, com maior probabilidade de serem compradores, sugerem que o mercado imobiliário deve permanecer como um ponto brilhante na economia.
Anterior: 3.91M Wells Fargo: Consenso 4.83M: 4.75M
Reivindicações iniciais de desemprego • Quinta-feira
As reivindicações iniciais de desemprego mudaram pouco na semana que terminou em 11 de julho, mas permanecem surpreendentemente altas em 1.30 milhão. Mais encorajadora foi a queda nas reivindicações iniciais no âmbito do programa Pandemic Unemployment Assistance, que abrange trabalhadores autônomos, contratados independentes e trabalhadores de serviço. Na semana que terminou em 4 de julho, o número total de trabalhadores que recebem benefícios nos programas regulares de desemprego do estado caiu 422 mil, mas em 17.3 milhões, ressalta a fraqueza generalizada no mercado de trabalho.
Os números das reivindicações da próxima semana fornecerão uma indicação oportuna de até que ponto a recuperação do mercado de trabalho pode estar vacilando. À medida que mais estados e localidades recuam na reabertura ou na capacidade de algumas empresas, pode haver um aumento nas demissões.
Anterior: Consenso 1.30M: 1.28M
Índice Econômico Líder • Sexta-feira
O Índice Econômico Líder (LEI) pode parecer um pouco datado hoje em dia, com relatórios diários sobre solicitações de roteamento, triagem de passageiros da TSA e reservas de mesas abertas. Dito isto, continua a oferecer uma visão sucinta de como empresas, famílias e participantes do mercado financeiro estão olhando para o futuro. Em maio, o aumento de 2.8% no LEI confirmou que a atividade econômica começou a se recuperar. Esperamos ver outro ganho em junho. Novos pedidos para fabricantes aumentaram em junho, assim como as expectativas dos consumidores em relação à economia. Enquanto isso, os preços das ações continuaram subindo e as reivindicações iniciais caíram.
Enquanto vários indicadores prospectivos tradicionais apontam que as atividades aumentaram até junho, esperamos ver avanços mais moderados no curto prazo após a reaceleração no crescimento de casos, a reversão de algumas reabrições e os consumidores ficando um pouco em casa mais nas últimas semanas.
Anterior: 2.8% Wells Fargo: 2.1% Consenso: 2.4%
revisão global
Bancos centrais em espera; Dados da China um pouco misturados
- O Banco Central Europeu e o Banco do Canadá se encontraram nesta semana. Como esperado, nenhuma mudança política importante foi feita e os dois bancos centrais continuam comprometidos em manter as taxas de juros baixas e as compras de ativos por enquanto.
- Os dados do PIB da China superam as expectativas, sinalizando que a recuperação da segunda maior economia do mundo está ganhando força. Embora a impressão do PIB no segundo trimestre tenha sido estelar, as vendas no varejo em junho perderam as expectativas de consenso e podem estar questionando a força da recuperação à medida que avançamos no segundo semestre do ano.
BCE mantém política estável
O Banco Central Europeu (BCE) se reuniu na quinta-feira, mas os formuladores de políticas não anunciaram grandes mudanças na política monetária. Em vez disso, os formuladores de políticas do BCE optaram por manter as taxas de juros inalteradas. A presidente do BCE, Christine Lagarde, indicou que os formuladores de políticas não permitirão restringir a política monetária, pois o banco central procura apoiar a economia da zona do euro após a crise da COVID-19. A declaração do BCE também mencionou que o programa de pandemia de compra de emergência (PEPP) permanecerá em vigor até pelo menos junho de 2021 e continuará a reinvestir quaisquer títulos vencidos até pelo menos o final de 2022. Quanto ao programa de flexibilização quantitativa, Lagarde explicitamente mencionado, o banco central comprará ativos totalizando a meta inicial de € 1,350B e o ritmo de compra de ativos a cada mês permanecerá constante em € 20B. Talvez mais importantes foram os comentários de Lagarde sobre uma possível resposta fiscal coordenada em todos os países da zona do euro. Ela continuou a enfatizar a importância de um fundo de recuperação da UE. Acreditamos que serão feitos progressos no sentido de uma aprovação formal de estímulos fiscais adicionais da UE.
Nenhuma alteração do banco do Canadá
Semelhante ao BCE, o Banco do Canadá (BoC) optou por não fazer alterações significativas em sua reunião nesta semana. Em meio à desaceleração do COVID-19 na economia doméstica, o BoC reduziu sua taxa overnight para 0.25% e sinalizou que planeja manter as taxas nesse nível por enquanto. De fato, o BoC sugeriu que o aumento das taxas não seria considerado até pelo menos 2023 ou até que o desemprego retornasse aos níveis pré-pandêmicos e a inflação retornasse à meta de 2% dos bancos centrais. O Banco do Canadá também iniciou um programa de flexibilização quantitativa, o primeiro de sua história, e permaneceu comprometido com a compra de US $ 5 bilhões em títulos do governo por semana. Além disso, o BoC forneceu orientações antecipadas de que as compras de ativos continuariam até que a recuperação econômica estivesse "bem encaminhada". De acordo com nossas previsões mais recentes, esperamos que a economia canadense se contraia em torno de 8% este ano, portanto compras de ativos e baixas taxas de juros são certamente necessárias em um esforço para combater os efeitos econômicos do COVID-19.
PIB da China supera expectativas, mas riscos permanecem
No final da noite de quinta-feira, a China divulgou os dados do PIB do segundo trimestre, com os números superando as estimativas de consenso e otimizando que a recuperação econômica na China esteja em andamento. O PIB expandiu 2% em relação ao trimestre anterior, superando nossa previsão de 11.5%, enquanto alguns outros indicadores, como produção industrial e investimento em ativos fixos, também se firmaram acima do esperado. Os lançamentos de dados da China foram em geral positivos, embora as vendas no varejo em junho tenham sido um pouco menos estelares e possam ser uma indicação do momento de desaceleração. As vendas no varejo de junho superaram as expectativas e contraíram 2% em relação ao ano anterior, contra as expectativas de consenso de um aumento de 9.5%. Apesar da falta de consenso, continuamos construtivos sobre as perspectivas para a economia chinesa. A partir de agora, prevemos que a economia cresça cerca de 1.8% este ano; no entanto, nos concentraremos em liberações de dados adicionais nas próximas semanas para avaliar a força da recuperação. Além disso, as tensões com os Estados Unidos podem desempenhar um papel na recuperação, e prestaremos atenção a qualquer nova escalada.
Outlook Global
PIB da Coreia do Sul • quarta-feira
A Coréia do Sul é um dos primeiros países a divulgar seus dados do PIB no segundo trimestre. Esperamos que a contração econômica seja bastante severa. Durante a maior parte do segundo trimestre, a Coréia adotou medidas rígidas de bloqueio e distanciamento social para conter a propagação do COVID-2. Com o tempo, os bloqueios foram suspensos e a mobilidade em todo o país voltou aos níveis pré-vírus. No entanto, a economia da Coréia é altamente dependente dos exportadores e, dada a natureza moderada da economia global, a demanda por bens e serviços coreanos provavelmente entrou em colapso. Nesta semana, vimos Cingapura, outro país asiático dependente de exportações, experimentando uma contração histórica em seu PIB do segundo trimestre. Embora os dados da Coréia possam ser um pouco melhores que Cingapura, esperamos um declínio bastante acentuado, o que deve levar a uma contração anual na economia da Coréia. Esperamos que a recuperação global comece no terceiro trimestre, o que deve ajudar a recuperação da economia daqui para frente.
Anterior: -1.3% (trimestre a trimestre) Consenso: -2.3%
PMIs da Zona Euro • Sexta-feira
Nos últimos meses, houve indícios de que o pior da desaceleração do COVID-19 poderia estar por trás da zona do euro. Obteremos mais evidências de como a recuperação está se materializando na próxima semana com os lançamentos do PMI de serviços e manufatura. Os dados do PMI se recuperaram bastante bem em abril; no entanto, eles permanecem abaixo do nível 50, indicando que ainda estão em território de contração. À medida que as medidas de bloqueio aumentam gradualmente e a disseminação do COVID-19 continua a ser contida, acreditamos que existem razões convincentes para que a economia da zona do euro continue a se recuperar e os dados de sentimentos possam melhorar ainda mais. Além disso, acreditamos que é provável que estímulos fiscais adicionais sejam implantados na zona do euro, o que apoiaria ainda mais a recuperação econômica daqui para frente. Tornamo-nos menos pessimistas em relação à zona do euro à medida que os dados melhoram e agora acreditamos que a economia deverá contrair um pouco mais de 7.5% este ano.
Anterior: 47.4 (Manufatura); 48.3 Consenso (Serviços): 50.0; 51.0
Política monetária da Rússia • sexta-feira
No final da próxima semana, o Banco Central da Rússia se reunirá para determinar a política monetária. Com toda a probabilidade, os formuladores de políticas russos avançarão com outro corte em sua principal taxa política, a questão torna-se em quanto. As estimativas de consenso esperam um corte na taxa de 25 bps; no entanto, os riscos são inclinados para mais flexibilização. A inflação do IPC subiu mais, mas permanece bem abaixo da meta de 4.00% do banco central, enquanto os preços do petróleo permanecem moderados e a moeda se estabilizou por enquanto. Em nossa opinião, acreditamos que o banco central tenha espaço político adequado para reduzir de forma mais agressiva, se assim o desejar, sem causar uma grande perturbação na moeda. Olhando para a reunião da próxima semana, também acreditamos que o banco central continue com seu ciclo de flexibilização pelo resto do ano e continue cortando as taxas de juros. Até que a inflação recupere significativamente e a economia local mostre sinais de recuperação, a política monetária pós-COVID provavelmente permanecerá bastante fácil.
Anterior: 4.50% Consenso: 4.25%
Ponto de vista
Relógio de taxa de juros
Bancos centrais em espera, por enquanto
Como discutimos em mais detalhes na página 4, houve reuniões de políticas esta semana no Banco Central Europeu (BCE) e no Banco do Canadá (BoC). Para surpresa de ninguém, ambos os bancos centrais não fizeram alterações substanciais em suas respectivas posições políticas. Dito isto, ambos os bancos centrais indicaram que estão preparados para fornecer mais acomodações, se necessário. A próxima reunião de política está agendada para 9 de setembro no BoC e 10 de setembro no BCE.
O Comitê Federal de Mercado Aberto (FOMC) se reunirá em 29 de julho e esperamos que o comitê mantenha seu intervalo de metas para a taxa de fundos federais de 0.00% a 0.25%. Dito isto, o FOMC poderia potencialmente adotar algumas outras medidas estimulantes. Discutiremos as diferentes opções políticas enfrentadas pelo FOMC em nosso próximo "Fed Flashlight Report", que pretendemos publicar na próxima semana.
O Banco da Inglaterra (BoE) realizará sua próxima reunião de política em 6 de agosto. O Comitê de Política Monetária reduziu sua taxa bancária para 0.10% em março (gráfico superior), e a configuração atual é provavelmente tão baixa quanto o MPC está disposto a tomar. isto. No entanto, o MPC tem outras ferramentas à sua disposição. Especificamente, o BoE, como muitos outros bancos centrais, se engajou em facilitar quantitativamente as compras de ativos. Antes de março, o BoE possuía US $ 375 bilhões em ativos, principalmente títulos do governo do Reino Unido, em seu balanço (gráfico do meio). Nos últimos meses, o MPC aumentou a quantidade alvo de ativos para 745 bilhões de libras, e o BoE está bem encaminhado para atingir essa meta.
A economia do Reino Unido foi duramente afetada pela pandemia. A economia contraiu 2.2% (não anualizada) no primeiro trimestre e estimamos que o PIB real tenha caído cerca de 15% no segundo trimestre. Essa estimativa parece razoável à luz dos dados divulgados nesta semana, mostrando que o PIB subiu apenas 2% em maio, após a queda de 1.8% em abril (gráfico abaixo).
Dada a atual fraqueza da economia e as incertezas relacionadas ao Brexit, que podem restringir o crescimento ainda este ano, esperamos que o BoE aumente a meta de suas participações em ativos em outros 100 bilhões de libras no quarto trimestre deste ano.
Perspectivas do Mercado de Crédito
Inadimplência: sinal de derrapagem
O mercado imobiliário permaneceu um ponto positivo durante a crise do COVID-19, mas dados de inadimplência recentemente divulgados indicam o primeiro sinal de possível derrapagem. De acordo com o CoreLogic Loan Performance Insights Report, a taxa geral de inadimplência aumentou para 6.1% em abril, que é a taxa mais alta desde 2016. O ganho de 2.5 pontos percentuais (pp) em março quebrou uma série de dois anos e meio de declínios.
Os maiores aumentos ocorreram nas inadimplências em estágio inicial. A parcela de hipotecas que passou do atual para 30 dias vencidos aumentou para 3.4% em abril. Por uma perspectiva, essa é a leitura mais alta em mais de 20 anos, superando confortavelmente o pico de 2% anterior em novembro de 2008. A parcela de hipotecas vencidas há 30 a 59 dias aumentou 2.5 pp em comparação com o ano anterior. Embora as coisas pareçam estar se deteriorando, medidas mais sérias de inadimplência permaneceram baixas. A parcela de hipotecas vencidas há mais de 90 dias permaneceu no nível mais baixo desde 2000, e a parcela de hipotecas em algum estágio de execução hipotecária foi a mais baixa em mais de 20 anos.
Apesar da perda recorde de empregos, os agregados familiares foram amplamente constituídos nos últimos meses pelo aumento dos subsídios de desemprego. Com alguns benefícios programados para expirar no final de julho, as famílias podem sofrer pressão para pagar pagamentos de hipotecas, levando potencialmente a novos aumentos de inadimplência. As taxas de hipoteca, no entanto, continuam a cair mais baixo - a taxa fixa de 30 anos caiu para um nível recorde nesta semana - sugerindo que a demanda de compra e refinanciamento pode continuar aumentando. Monitoraremos as inadimplências nos próximos meses.
Tópico da Semana
Eleições para 2020: uma atualização de verão
As eleições presidenciais dos EUA para 2020 estão agendadas para 3 de novembro e há algumas datas importantes no horizonte que sinalizam que o coração da temporada de campanhas estará em breve sobre nós. Atualmente, Joe Biden tem uma liderança considerável nas pesquisas nacionais (gráfico superior), quase três vezes maior que a liderança de Hillary Clinton em meados de julho de 2016. As pesquisas no nível do Congresso parecem igualmente robustas para os democratas. Mas quanto podemos realmente confiar nas pesquisas? Não foram as pesquisas descontroladamente em 2016?
Até certo ponto, a eleição surpresa de Donald Trump em 2016 foi o resultado de questões de votação. Mas, ao conversar com clientes, acreditamos que alguns participantes do mercado financeiro tendem a sobrepor o papel desempenhado pelos erros de pesquisa. Em nível nacional, a média das pesquisas de Real Clear Politics (RCP) foi realmente mais precisa em 2016 do que nas poucas eleições anteriores.
Então o que aconteceu? Um fator importante foi que, nas últimas semanas, Donald Trump inventou terreno (gráfico inferior). As pesquisas de saída fornecem evidências adicionais de que o presidente Trump teve um bom desempenho entre os eleitores que decidiram tarde. Além disso, havia mais questões eleitorais em nível estadual, particularmente em Wisconsin e Michigan, que não procuravam um candidato presidencial republicano desde os anos 1980. Nos quatro estados em que Trump venceu pelas menores margens, a média das pesquisas da RCP subestimou o apoio de Trump em uma média de 3.7 pontos percentuais. Atualmente, porém, a liderança de Biden nesses estados varia de +5.2 na Flórida a +7.5 em Michigan.
Se a eleição fosse realizada hoje, suspeitamos que Joe Biden seria justamente considerado um favorito saudável para a votação. Mas as eleições são fluidas, com reviravoltas e pontos de inflexão, mesmo em tempos normais. Em 2020, com uma pandemia histórica devastadora e uma incerteza significativa sobre como será o mundo em novembro, acreditamos que é ainda mais importante continuar atento às mudanças no cenário eleitoral.




 Signal2forex.com - Melhores robôs Forex e sinais


