
Resumo
Estados Unidos: a reabertura vem com uma etiqueta de preço exorbitante
- O salto nos preços ao consumidor nesta semana revelou que os desafios para atender à demanda crescente têm um custo.
- Havia poucos sinais de que o descompasso entre a oferta e a demanda começava a se equilibrar. As vendas no varejo de abril permaneceram inalteradas após o segundo maior aumento mensal já registrado no mês anterior. Enquanto isso, a dificuldade em encontrar trabalhadores pareceu ficar mais aguda, com as vagas de emprego e a proporção de pequenas empresas com empregos difíceis de preencher atingindo níveis recordes.
- Próxima semana: Início de moradias (terça-feira), índice econômico líder (quinta-feira), vendas de residências existentes (sexta-feira)
Internacional: Economia do Reino Unido voltando aos trilhos
- Os dados do PIB de março do Reino Unido mostraram que a economia está começando a voltar aos trilhos, com o PIB subindo 2.1% em relação ao mês anterior, refletindo ganhos nos serviços e na produção industrial. Dito isso, o PIB do Reino Unido caiu no geral no primeiro trimestre, com o declínio concentrado na demanda privada e a demanda do governo mostrando relativa resiliência.
- Próxima semana: vendas no varejo da China e produção industrial (segunda-feira), PIB do Japão (terça-feira), PMIs da zona do euro (sexta-feira)
Observação da taxa de juros: expectativas de inflação e o Fed
- A inflação do IPC em abril acabou sendo significativamente mais alta do que a maioria dos analistas esperava. Embora um dado não constitua uma tendência, muitos participantes do mercado esperam que a inflação seja mais alta nos próximos anos do que tem sido na história recente.
Tópico da semana: Combustível no fogo
- Na mais recente surpresa para as pressões de preços, o ataque cibernético que forçou o fechamento do Oleoduto Colonial no fim de semana fez os preços do gás dispararem esta semana e muitos motoristas lutando para completar.
Revisão dos EUA
A inflação chegou
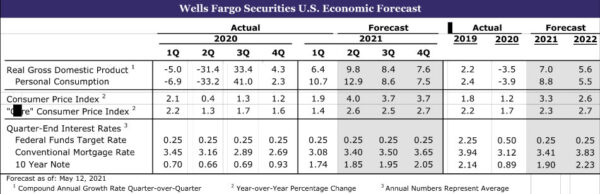
A mensagem dos dados da semana passada era que o ritmo extraordinário de crescimento econômico poderia ser ainda mais forte agora se a oferta pudesse realmente atender ao tremendo ataque da demanda. Os dados desta semana revelaram que tal desequilíbrio tem um custo: a inflação. O Índice de Preços ao Consumidor saltou 0.8% em abril e subiu 4.2% em relação ao ano passado. Excluindo os componentes de alimentos e energia voláteis, os preços subiram 0.9% - três vezes o valor esperado e o maior aumento mensal desde 1981. Nos últimos três meses, o núcleo do IPC está subindo a um ritmo anualizado de 5.6%, indicando que o crescimento dos preços aumentou significativamente ao longo dos últimos meses.
A crescente demanda está dando poder de precificação às empresas e permitindo que repassem os custos de insumos mais elevados. Em nenhum lugar isso foi mais evidente em abril do que no setor automotivo. A escassez de semicondutores atingiu o setor de maneira particularmente forte, levando a cortes na nova produção, um mercado de carros usados em expansão e uma incapacidade para as locadoras de veículos substituírem as frotas. Um salto mensal de 10.0% nos preços de carros e caminhões usados foi responsável por mais de um terço do aumento do IPC de abril. Mas os preços dos serviços discricionários em grande parte esquecidos na pandemia, como viagens aéreas, hotéis e eventos esportivos, também dispararam. Mais pequenas empresas relataram aumento de preços em abril do que em qualquer momento desde 1981.
As expectativas de inflação dos consumidores estão aumentando em resposta, com as medidas da Universidade de Michigan das expectativas de curto e longo prazo saltando para os níveis mais altos desde a primavera de 2011 no relatório preliminar de maio. Conforme discutimos em nossa seção de observação da taxa de juros, as expectativas de inflação afetam a inflação real e podem impulsionar o crescimento dos preços, mesmo depois que as restrições de oferta atuais diminuam.
Não parece haver muito abrandamento à vista. Os preços ao produtor dos EUA subiram 0.6% em abril e 6.2% na comparação anual. Os custos com energia e insumos “essenciais” diminuíram em abril, mas os custos com insumos relacionados com alimentos aumentaram. Notavelmente, os insumos relacionados a serviços, especialmente para transporte, avançaram mais rapidamente em abril. Os desafios de pessoal parecem estar se tornando cada vez mais graves também, implicando uma pressão ascendente sobre os custos de mão de obra ao mesmo tempo que as empresas estão pagando mais por peças e materiais. As vagas de emprego atingiram um recorde de 8.1 milhões em março, enquanto a parcela de pequenas empresas que relataram pelo menos uma posição como difícil de preencher subiu para a maior em quase 50 anos de história da série.
No entanto, houve pequenos indícios de que a demanda por bens, pelo menos fora do setor automotivo, e a oferta estão dando os primeiros passos para se tornar mais equilibrada, mesmo que as restrições de oferta provavelmente durem meses. As vendas totais no varejo ficaram estáveis em abril, após um aumento revisado para cima de 10.7% em março, alimentado por uma terceira rodada de cheques de estímulo. Os gastos nominais com automóveis aumentaram 2.9%, já que as vendas atingiram a maior alta de três anos e meio e os preços dispararam. O aumento de 3.0% nos gastos com alimentos e bebidas, à medida que os consumidores se aventuram cada vez mais, compensou as quedas em outros segmentos. Mas as vendas do grupo de controle, que excluem automóveis, gás, materiais de construção e serviços alimentícios, caíram mais do que o esperado e sugerem que os gastos com bens estão começando a ser reduzidos em favor dos serviços. A retração nos gastos nominais é um pouco pior do que o esperado, considerando a alta dos preços em abril.
Excluindo os serviços de alimentação, as vendas no varejo ainda estão 21% acima do nível pré-COVID. Isso contrasta fortemente com a produção de bens de consumo. A produção de bens de consumo aumentou 0.3% em abril, mas está estável em relação ao nível de fevereiro de 2020. Embora parte da lacuna entre vendas e produção tenha sido preenchida por importações, a manufatura globalmente continua lutando para se manter. A produção industrial dos EUA em abril aumentou 0.4%, apesar de uma queda de 4.3% na produção de veículos motorizados e peças, uma vez que a escassez de semicondutores continua a afetar. No entanto, o comunicado do Fed observou que a produção da fábrica foi impulsionada por plantas danificadas pelo severo clima de inverno de fevereiro voltando a operar em abril, o que deve ajudar a aliviar algumas das atuais dificuldades da cadeia de abastecimento nos próximos meses.
Perspectiva dos EUA
Início da Habitação • Terça-feira
Em março, a nova construção residencial se recuperou da fraqueza relacionada ao clima no mês anterior. O total de habitações iniciadas saltou mais de 19% para um ritmo de 1.74 milhão de unidades, que marca o ritmo mais rápido em mais de uma década. As matrículas unifamiliares aumentaram 15.3% no mês e as multifamiliares 30.8%. A construção de casas claramente tem muito impulso subjacente atualmente. Os primeiros três meses de 2021 estão 8.6% acima do ritmo do ano anterior.
As construtoras estão aumentando a construção para atender à forte demanda e aumentar os baixos estoques de residências para venda. Manter o ritmo acelerado de construção visto em março será um desafio, no entanto, considerando a escassez de terrenos, mão de obra e materiais de construção. Os preços dos materiais de construção em alta vertiginosa (por exemplo, madeira) apresentam algum risco de queda nos próximos meses. Levando isso em consideração, esperamos que o início da habitação esfrie um pouco em abril. Ainda assim, o NAHB / Wells Fargo Housing Market Index (HMI) permanece elevado e subiu um ponto para 83 em abril. A força recente no HMI indica que a nova construção residencial provavelmente continuará em um ritmo bastante robusto, apesar dos ventos contrários do lado da oferta.
Índice Econômico Líder • Quinta-feira
O Leading Economic Index (LEI) saltou 1.3% em março, um ganho que foi consistente com os fortes resultados observados em uma ampla gama de outros indicadores durante o mês. O aumento mensal do LEI foi amplo, com todos os 10 componentes do índice registrando uma melhoria substancial.
Olhando para o futuro, o LEI parece pronto para outro ganho em abril. Os pedidos de seguro-desemprego diminuíram em abril, enquanto os pedidos de bens de capital não relacionados à defesa, excluindo aeronaves, aumentaram modestamente. As vendas no varejo ficaram estáveis em abril, mas a confiança do consumidor aumentou durante o mês. A confiança do consumidor subindo para um ponto alto da era pandêmica para outra melhoria no componente de expectativas do consumidor. Além disso, a construção residencial continua forte e esperamos licenças de construção obtidas durante o mês. No geral, o LEI deve continuar a subir em abril, uma vez que mais indicadores econômicos refletem a retomada da atividade econômica em curso.
Vendas de imóveis existentes • sexta-feira
As revendas caíram em março para um ritmo ainda forte de 6.01 milhões de unidades. O declínio mensal de 3.7% foi maior do que o esperado e ocorreu um mês após o inverno severo interromper as atividades de vendas em muitas partes do país. As vendas existentes teriam sido maiores se houvesse mais casas à venda. Os estoques aumentaram modestamente em março, mas ainda permanecem perto de mínimos históricos. A falta de estoque está pressionando os preços das casas. O preço médio de uma casa existente disparou mais de 17% ano a ano em março. Apesar das crescentes preocupações com a acessibilidade, vários sinais indicam que o ritmo das vendas existentes aumentou ligeiramente em abril. Durante o mês de março, os pedidos de hipotecas para compra melhoraram ligeiramente em relação a fevereiro. Além disso, o índice de vendas de casas pendentes subiu ligeiramente em março, o que indica que os fechamentos de contratos em abril seguiram uma direção semelhante.
Revista Internacional
Economia do Reino Unido voltando aos trilhos
Os números de março do PIB do Reino Unido mostraram ganhos relativamente robustos, indicando uma economia que está voltando aos trilhos enquanto o governo administra cuidadosamente a reabertura da economia após um aumento nos casos de COVID no início deste ano. O PIB de março cresceu 2.1% em relação ao mês anterior, mais do que o ganho de 1.5% previsto pelo consenso. Por setor, a atividade no importante setor de serviços cresceu 1.9%, a produção industrial cresceu 1.8% e a construção civil aumentou 5.8%. Com março de 2020 tendo sido um mês muito ruim para a economia do Reino Unido e março deste ano sendo um mês muito melhor para a economia, o crescimento ano a ano da atividade de serviços, produção industrial e PIB geral voltaram a território positivo.
As notícias para o PIB geral do Reino Unido no primeiro trimestre não foram tão otimistas. O PIB do primeiro trimestre caiu 1% em relação ao trimestre anterior, reconhecidamente um declínio menor do que se temia inicialmente. Dito isso, a demanda do setor privado foi morna no primeiro trimestre, já que os gastos dos consumidores caíram 1.5% e os investimentos empresariais caíram 3.9%. Como resultado, nossa estimativa da demanda doméstica privada final caiu 11.9% na comparação com o trimestre anterior no primeiro trimestre, com grande parte da força relativa originando-se da demanda do governo.
O Banco Central do México e o Banco Central do Chile anunciaram decisões de política monetária nesta semana, mantendo as taxas de juros estáveis em 4.00% e 0.50%, respectivamente. No México, o banco central disse que o ambiente econômico ainda é incerto e que a retração econômica permanece. No entanto, considerou o crescimento um pouco mais forte, com os riscos em torno do crescimento equilibrados. No que diz respeito à inflação, dada a recente aceleração dos preços, o Banco do México reconheceu que os riscos inflacionários se inclinam para cima. O banco central afirmou que, dados “os choques recentes que afetaram a inflação, é necessário que o ajustamento dos preços relativos ocorra de forma ordenada” e que espera que a inflação convirja para a meta no 2T-2022. Apesar da declaração razoavelmente equilibrada do Banco do México, dada a recente alta da inflação, por enquanto, ainda esperamos que o banco central aumente as taxas de juros em algum momento.
No Chile, o banco central manteve sua taxa básica de juros em um recorde de baixa de 0.50%, enquanto a declaração anexa não sugeria aperto monetário iminente. O banco central disse que as perspectivas econômicas melhoraram, mas para a inflação convergir para a meta, o estímulo monetário precisa ser altamente expansionista. O banco central também disse que sua taxa de juros seria "mantida no mínimo de 0.5% pelo tempo que for considerado necessário para a recuperação da economia". Por fim, na divulgação de dados do Brasil, onde o banco central subiu as taxas de juros na semana passada, a inflação do IPC de abril acelerou ainda mais para 6.76% ano a ano. A atividade econômica de março caiu 1.6% em relação ao mês anterior, embora a queda tenha sido bem menor do que a previsão do consenso.
Perspectiva internacional
Vendas no varejo e produção industrial na China • Segunda-feira
A tendência subjacente da economia chinesa tem sido um tanto desafiadora para decifrar este ano. A grave fraqueza observada no início de 2020 foi substituída por tendências gerais mais estáveis no início de 2021, levando a um aumento nas taxas de crescimento ano a ano. Além disso, as pesquisas de confiança aumentaram e diminuíram no início de 2021, refletindo, em parte, novos surtos localizados de casos COVID.
Embora seja improvável que a atividade de abril forneça uma leitura completamente limpa da economia, ela pode começar a oferecer uma noção melhor de como a economia está se saindo. O crescimento da atividade em abril deve desacelerar, embora ainda permaneça em um ritmo impressionante para os padrões internacionais. A previsão consensual é de que as vendas no varejo de abril desacelerem para 25.0% na comparação anual (de 34.2% em março), enquanto o crescimento da produção industrial deve desacelerar para 10.0% (de 14.1% em março).
PIB do Japão • Terça-feira
Foi um início difícil para 2021 para a economia do Japão, já que um novo aumento nos casos de COVID e as restrições associadas pesaram sobre a atividade. Além disso, as preocupações do COVID continuaram a persistir com um novo estado de emergência declarado para a área de Tóquio e algumas regiões circunvizinhas declarado no final de abril, e agora estendido até o final de maio. É neste contexto que o PIB do primeiro trimestre do Japão deverá mostrar uma nova contração. Projetamos que o PIB do primeiro trimestre cairá a uma taxa anualizada de 1% em relação ao trimestre anterior, enquanto o consenso é de um ritmo de declínio ainda mais rápido de 1%.
Em termos de desagregação, a previsão consensual é de que os gastos do consumidor sejam especialmente fracos, com queda de 1.9% em relação ao trimestre anterior (não anualizada) esperada. Espera-se que o investimento empresarial aumente, enquanto uma modesta contribuição positiva dos estoques para o PIB do primeiro trimestre deve ser compensada por uma modesta contribuição negativa das exportações líquidas.
PMIs da Zona Euro • Sexta-feira
Espera-se que a divulgação dos PMIs de manufatura e serviços da zona do euro em maio indique uma recuperação econômica que está gradativamente ganhando ritmo. Após um aumento nos casos de COVID na virada do ano e uma implementação de vacinação inicialmente lenta, os serviços do PMI em particular serão observados de perto. À medida que o ritmo das vacinações melhorou, permitiu algum progresso na reabertura do varejo e de outros setores de serviços da economia. Como resultado, o PMI de serviços de maio deve subir para 52.5, que seria a leitura mais alta desde julho de 2020. O setor de manufatura teve um desempenho melhor durante os estágios iniciais da recuperação pós-COVID. Assim, embora a produção de maio deva cair para 62.5, esse ainda seria um nível relativamente alto para os padrões históricos.
Em termos das principais economias da zona do euro, os PMIs da Alemanha e da França também serão publicados na próxima semana. É de notar que o PMI de serviços alemão deverá aumentar para 52.0, enquanto o PMI de serviços francês também deverá aumentar, para 53.0. (Retornar ao Resumo)
Relógio de taxa de juros
Expectativas de inflação e o Fed
A inflação do IPC em abril acabou sendo significativamente mais alta do que a maioria dos analistas esperava. Embora um dado não constitua uma tendência, muitos participantes do mercado esperam que a inflação seja mais alta nos próximos anos do que tem sido na história recente. Podemos medir as expectativas de inflação por meio dos chamados “pontos de equilíbrio”, que são os spreads entre o rendimento de um título do Tesouro dos Estados Unidos e o rendimento de um título do Tesouro dos Estados Unidos protegido contra a inflação (TIPS) de mesmo vencimento. No momento em que este documento foi escrito, o rendimento do título do Tesouro de cinco anos é de 0.82% e o rendimento do título do Tesouro de cinco anos protegido contra a inflação é de -1.89%. A diferença entre esses dois rendimentos, 271 bps, sugere que os investidores de renda fixa esperam que a inflação seja em média de cerca de 2.7% ao ano nos próximos cinco anos (ver gráfico). A inflação do IPC não atingiu a média de 2.7% ao ano desde 2004-2008.
Os formuladores de políticas do Federal Reserve não parecem estar excessivamente preocupados, pelo menos no momento, com o recente aumento nas expectativas de inflação e com a taxa real de inflação. Em um discurso esta semana antes da divulgação dos dados do IPC de abril, o governador do Fed, Brainard, disse que qualquer aumento na inflação deveria ser em grande parte “transitório”. A vice-presidente Clarida, que falou após a publicação dos dados, também usou a palavra “transitória” ao discutir as perspectivas para a inflação.
A análise estatística sugere que as expectativas de inflação têm uma influência importante sobre a taxa real de inflação. Portanto, o recente aumento nas expectativas de inflação é exatamente o que o Federal Reserve está tentando arquitetar. A inflação tem consistentemente aquém da meta do Fed de 2% ao ano na última década. As autoridades do Fed acreditam que terão mais sucesso ao atingir sua meta de inflação de 2% de longo prazo se conseguirem elevar as expectativas de inflação. Eles estão até dispostos a tolerar uma taxa de inflação que “moderadamente” exceda 2% “por algum tempo”, de forma que a inflação média seja de 2% ao longo de vários anos.
É claro que atingir uma meta de inflação alguns anos no futuro não é uma ciência exata. Há o risco de que a inflação venha a ser significativamente mais alta do que os funcionários do Fed esperam e desejam nos próximos anos. Mas, por enquanto, os formuladores de política monetária parecem estar relaxados em relação ao recente aumento na inflação e nas expectativas de inflação. Resumindo: não espere que o Federal Reserve comece a remover a acomodação monetária tão cedo. Continuamos acreditando que o FOMC manterá sua faixa-alvo para a taxa dos fed funds, que atualmente está em 0.00% a 0.25%, pelo menos até o final do próximo ano.
Tópico da Semana
Combustível no fogo
Na mais recente surpresa para as pressões de preços, o ataque cibernético que forçou o fechamento do Oleoduto Colonial no fim de semana fez os preços do gás dispararem esta semana e muitos motoristas lutando para completar. O gasoduto fornece 45% do combustível usado na Costa Leste, então a interrupção tem grandes consequências de curto prazo para essas áreas, mas a palavra-chave é curta.
Na noite de quarta-feira, os proprietários do gasoduto sinalizaram que ele retomaria as operações e o gás está fluindo novamente em alguns dos locais que secaram no início da semana. Esta não é a primeira vez que o país experimenta uma oferta restrita devido a um desligamento inesperado. Após o furacão Katrina, os preços regulares do gás aumentaram 17.4% (cerca de 40 centavos) na semana seguinte ao desembarque do desastre natural na Louisiana. No entanto, avançando cerca de dois meses, os preços da gasolina já estavam onde estavam antes do furacão. É provável que os efeitos de preços desse evento também tenham vida curta, especialmente com muitos estados tomando precauções extras contra a manipulação de preços.
Com isso em mente, embora os preços dos combustíveis tenham subido acima da alta psicologicamente significativa de US $ 3 / galão em sete anos; não foi apenas por causa da interrupção desta semana. As pressões vêm crescendo na tendência desde que os preços despencaram na primavera passada, já que os consumidores ficavam em casa e não viajavam a lazer ou negócios. Com o aumento da atividade, a demanda também foi um fator considerável ao lado da oferta. À medida que as vacinações aumentaram, também aumentou o tráfego nas estradas do país e os motoristas têm feito paradas mais regulares para abastecer.
O tráfego do aeroporto também aumentou. A média móvel de sete dias dos passageiros do aeroporto está agora apenas 34% abaixo do mesmo período de 2019, em comparação com 62% no início do ano. Os dados do IPC de abril mostraram que os preços de caminhões usados aumentaram 10% apenas no mês de abril, o que foi um recorde, enquanto os aluguéis de carros e caminhões aumentaram 16.2%.
Embora a interrupção do Oleoduto Colonial tenha sido temporária, ela chega em um momento em que a inflação já é a prioridade e os consumidores e empresas estão em alerta máximo. Os componentes com preços pagos para as medidas de manufatura e serviços do ISM atingiram seus níveis mais altos desde 2008. Enquanto isso, a pesquisa do NFIB relatou a maior parcela de empresas que aumentaram os preços desde 1981. Por enquanto, a dor na bomba provavelmente contribuirá ainda mais para a inflação expectativas, principalmente porque o combustível é um item comprado com frequência. Para obter mais informações sobre o que essas expectativas crescentes de inflação podem significar para a economia em geral, leia nosso Interest Rate Watch.




 Signal2forex.com - Melhores robôs Forex e sinais


