
Destaques dos EUA
- Os mercados acionistas globais ganharam terreno no final da semana, com os últimos índices de gestores de compras a mostrarem um melhor otimismo tanto para os serviços como para a indústria transformadora.
- As restrições de oferta são um problema em grande parte da economia e a habitação não é exceção. A pandemia restringe a oferta e a procura é forte. Lutar contra a pandemia sob controlo continua a ser a política económica mais importante.
Destaques do Canadá
- A inflação canadense surpreendeu positivamente em abril, embora não na mesma extensão que a dos EUA. Espera-se que esta pressão seja transitória.
- Os riscos de inflação no Canadá são provavelmente menos pronunciados em comparação com os EUA. Um dólar mais elevado deverá mitigar a transmissão dos preços das importações e um Banco do Canadá relativamente agressivo deverá ajudar a manter ancoradas as expectativas de inflação.
Cobertura
- Os passaportes para vacinas, tanto nacionais como internacionais, podem ser a passagem para o renascimento do sector das viagens e do turismo.
- Os passaportes para vacinas não serão fáceis. E é quase certo que acabará como uma mistura de credenciais diferentes para atividades diferentes. Isso tornará as coisas confusas, complicadas e incertas.
EUA – Restrições de oferta também são um problema na habitação
Os mercados acionistas globais ganharam terreno no final da semana, com os últimos índices de gestores de compras a mostrarem um melhor otimismo tanto para os serviços como para a indústria transformadora. Os mercados venderam no início da semana devido a preocupações de que uma inflação mais rápida levaria a aumentos das taxas mais cedo do que o esperado. Vários palestrantes do Fed durante a semana reiteraram que a economia dos EUA está muito longe da recuperação.
As atas do FOMC ficaram um pouco obsoletas esta semana, pois refletiam discussões anteriores aos recentes dados de inflação. Eles sugeriram que o Fed não está pronto para ajustar o ritmo de compras de ativos. No entanto, esperamos progresso suficiente na economia até ao final deste ano para que a Fed comece a reduzir as compras. O Presidente do Fed de Atlanta, Bostic, enfatizou que o Fed “terá de ser ágil” em termos de respostas políticas. Isto sugere que poderá não haver muitos avisos antes de mudanças na política do Fed.
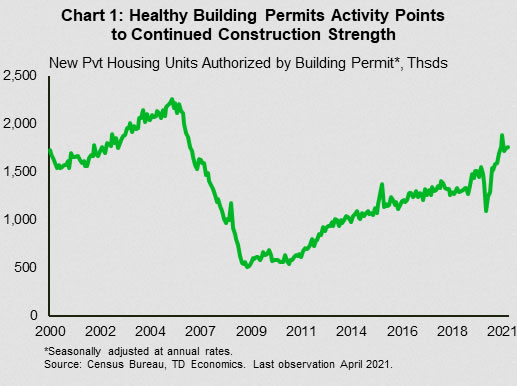
A habitação tem sido uma luz brilhante na recuperação. As baixas taxas hipotecárias e a corrida por espaço ajudaram o sector a livrar-se dos encerramentos iniciais, permitindo-lhe recuperar para novos patamares. Tanto o lançamento de habitações como as vendas sofreram uma pausa em Abril, após uma actividade vigorosa anterior. O início da construção de moradias recuou 9.5%, mas permaneceu em saudáveis 1.57 milhão de unidades (SAAR). Isso está de acordo com o ritmo de construção pré-pandemia. As licenças de construção também se mantiveram num nível bastante elevado, apontando para uma dinâmica contínua no sector (Gráfico 1).
O maior desafio que a habitação enfrenta está do lado da oferta e não da procura. Os preços da madeira dispararam desde a pandemia. O preço de referência da madeira triplicou desde o início da pandemia. O NAHB estima que isso está adicionando US$ 36 mil ao custo de uma nova casa unifamiliar. Os custos de construção em geral são 7% mais elevados em relação ao ano anterior, acima do ritmo de 3% pré-pandemia. A escassez global de mão-de-obra deverá ser um problema menor, com a taxa de desemprego na construção a subir notavelmente em relação ao seu nível pré-pandemia.
A oferta também é um problema no mercado de revenda. As vendas de casas existentes caíram 2.7% em abril, à medida que a atividade de vendas continua a normalizar após o ritmo vertiginoso durante o inverno. Mesmo com a queda nas vendas, os níveis de estoque continuam apertados. Imóveis vendidos em média em 17 dias, um mínimo histórico. Como resultado das condições de mercado restritivas, os preços continuam a subir a um ritmo saudável. Como se pode observar no Gráfico 2, os preços evoluíram muito à frente das tendências pré-pandemia. Tal como muitas outras áreas da economia, a oferta de listagens está provavelmente a ser restringida, pelo menos em parte, pela pandemia. Esperamos que as pressões sobre os preços diminuam à medida que a pandemia diminui, mais listagens chegam ao mercado e as taxas hipotecárias aumentam.
As restrições de oferta continuam a ser o tema quente em muitos setores da economia. A oferta está lutando para acompanhar o aumento da demanda, levando a pressões sobre os preços. Isto sublinha como a política económica mais importante neste momento é o controlo da pandemia. Até que isso ocorra, é provável que estas incompatibilidades continuem a representar desafios.
Canadá – o mesmo, mas diferente
A significativa surpresa positiva da semana passada na inflação do índice de preços ao consumidor (IPC) dos EUA em Abril certamente chamou a atenção dos mercados e dos decisores políticos, tanto que a vice-presidente da Reserva Federal, Clarida, sentiu a necessidade de comentar os dados individuais. Esta semana, o Canadá foi palco da sua própria surpresa ascendente em matéria de inflação em Abril, cujos detalhes valem a pena desvendar.
Antes de nos aprofundarmos nos dados, é importante observar que a escala da surpresa ao norte da fronteira não chegou nem perto da dos EUA. Na verdade, a inflação anual foi 0.6 pontos percentuais mais alta do que o consenso previa nos Estados Unidos. (4.2%), contra uma surpresa de +0.2 ppt no Canadá (3.4%). Ainda assim, o IPC canadiano, excluindo alimentos e energia (que é a medida central da inflação utilizada nos EUA), subiu 0.8% m/m, quase igualando o ganho dos EUA e marcando o aumento mais rápido desde pelo menos 1992. Além disso, a média de as medidas de inflação preferidas do Banco do Canadá atingiram 2.1% – o mais alto desde 2012. Um elemento chocante ao aumento canadense foi o fato de que isso aconteceu enquanto as restrições à pandemia estavam sendo reforçadas em grande parte do país, enquanto os dados dos EUA refletiam sobre -aberturas. Entretanto, ambos os dados reflectiram a escassez de factores de produção causada pela pandemia.
A surpresa positiva nos EUA foi impulsionada por algumas categorias (ou seja, preços de veículos usados) que registaram movimentos de preços improváveis, dando credibilidade à visão de que as pressões inflacionistas seriam “transitórias”. Quando analisámos as várias centenas de categorias que compõem o IPC canadiano (e aplicamos ajustamentos sazonais quando aplicável), a contribuição para a inflação global foi mais distribuída pelos numerosos agrupamentos. No entanto, tal como nos EUA, estas pressões sobre os preços parecem transitórias. Por exemplo, os preços dos serviços telefónicos aumentaram significativamente em termos mensais, embora isto se tenha seguido a duas descidas mensais consecutivas e o índice tenha apresentado uma tendência descendente desde o segundo semestre de 2017. Além disso, o preço das viagens turísticas registou um aumento mensal robusto. Estes preços refletem pacotes de férias reservados com alguns meses de antecedência e podem, portanto, captar o otimismo de reabertura (outro impulso temporário). No entanto, esta série comportou-se de forma estranha durante o surto de COVID-19 (ou seja, um ganho anual de 31% em Janeiro, durante o auge da segunda vaga), distorcendo assim a clareza do seu sinal. Os custos de substituição dos proprietários também acrescentaram um montante descomunal à taxa de inflação, reflectindo o forte aumento dos preços das casas novas. Aqui, poderá haver alguma persistência no curto prazo, embora um arrefecimento esperado nos preços das matérias-primas e da habitação nos próximos trimestres possa minar alguma força desta fonte.
Existem também outras boas razões para considerar os dados do IPC com calma. Por um lado, os níveis de preços permanecem baixos em relação a onde estariam na ausência da pandemia (Gráfico 2). Por outro lado, os riscos de inflação no Canadá são provavelmente mais baixos do que nos EUA. O forte dólar canadiano deverá manter algumas pressões sobre os preços afastadas, mitigando a transmissão dos preços de importação. Além disso, e talvez o mais importante, a postura mais agressiva assumida pelo Banco do Canadá em relação ao seu homólogo dos EUA deverá ajudar a manter ancoradas as expectativas de inflação.
Global – Pronto ou não, aí vêm os passaportes de vacina
Quem diria há pouco mais de um ano que os passaportes seriam uma ‘coisa’. Bem, eles são. E em breve se tornará – correndo o risco de parecer banal – o “novo normal”. A pandemia devastou o setor de viagens e turismo. E um passaporte para vacinas pode ser a passagem para o renascimento do setor. Os passaportes para vacinas ajudarão especialmente os países que dependem do turismo (por exemplo, a UE), pois permitir-lhes-iam receber turistas nacionais e estrangeiros.
Os passaportes de vacinas se enquadram em duas categorias:
- Passaportes nacionais para entrar em eventos internos e de grandes grupos (como instalações esportivas ou restaurantes).
- Passaportes internacionais para entrar em um país. Isto poderia ter um impacto material nas relações EUA-Canadá, uma vez que poderia levar a viagens transfronteiriças estruturalmente mais baixas.
Os países podem utilizar passaportes de vacinas a nível nacional, internacional ou ambos. Tomemos o exemplo da UE e de Israel, dois locais que fizeram progressos significativos nesta frente. A UE afirma que o passaporte (apelidado de “Certificado Verde Digital”) só será utilizado nas fronteiras da UE e não para assistir a eventos desportivos, teatros, etc. Mas os países podem implementar os seus próprios passes digitais para pessoas que pretendam participar em eventos públicos. Entretanto, o “passe verde” de Israel é válido para viagens transfronteiriças de cidadãos israelitas. O passe também é obrigatório para visitas a restaurantes e estádios, etc. Israel também introduziu um “crachá roxo” para indivíduos não vacinados que desejam frequentar academias e piscinas. Aqueles com crachá roxo devem usar máscaras e fazer distanciamento social. O distintivo roxo não é aceito em todos os locais, por exemplo, estádios.
O passaporte para vacinas proposto pela Europa abrange qualquer pessoa que esteja vacinada, tenha um teste negativo ou tenha recuperado recentemente. Qualquer pessoa que tenha recebido a dose final de uma vacina aprovada pela UE com pelo menos duas semanas de antecedência pode viajar para a UE, independentemente do seu país de origem. Uma lista de países de “baixo risco” também será ampliada, permitindo viagens mesmo sem vacina. Um país de baixo risco é actualmente definido como aquele com uma taxa de infecção inferior a 75 casos por 100 mil habitantes. Mas os viajantes desses países ainda teriam de apresentar um teste negativo ou apresentar prova de recuperação do vírus.
Ainda assim, é importante lembrar que a proposta da UE não é vinculativa. Isto permitiria aos estados da UE estabelecer as suas próprias regras. Qualquer membro da UE pode decidir unilateralmente de qual país fora da UE proibir viagens (com ou sem vacinas). Por exemplo, se um turista canadiano aterrar em Espanha, não há garantia de que possa viajar para Portugal, se Portugal proibir a entrada de viajantes canadianos. A UE está a dar muita margem de manobra aos Estados-Membros sobre como pretendem regular o acesso às atividades domésticas (restaurantes, estádios, etc.). Cada Estado-Membro poderia ter as suas próprias regras de acesso às atividades domésticas. Isso tornará as coisas confusas, complicadas e incertas.
Entretanto, o passe verde de Israel está disponível para indivíduos vacinados e pacientes recuperados. Mas, ao contrário da UE, os adultos com um teste negativo ao coronavírus não são elegíveis para o passe verde.
Nos Estados Unidos, não existe uma estratégia unificada em relação aos passaportes para vacinas. O governo federal disse que não buscará um passaporte universal para vacinas, deixando os estados avançando com seus próprios planos. Alguns estados opõem-se fortemente à ideia de passaportes para vacinas, enquanto outros são a favor, o que está a conduzir a uma elaboração de políticas fragmentadas em todo o país. No entanto, algumas grandes empresas, como instalações desportivas e de concertos, exigem prova de vacinação.
Os mercados emergentes (ME) são uma história completamente diferente. Os desenvolvimentos relacionados com os passaportes para vacinas significam que o turismo internacional, especialmente dos mercados emergentes, permanecerá estruturalmente fraco. Isto ocorre por vários motivos: (1) a Europa ainda não aceita as vacinas chinesas e russas que a maioria dos ME está recebendo (2) as taxas de vacinação dos ME estão bem atrás das economias avançadas (AEs) (3) Ao contrário dos AEs, muitos ME não têm o capacidade de investir recursos no desenvolvimento de passaportes para vacinas.
O mundo dos passaportes de vacinas acabará quase certamente como uma mistura de diferentes credenciais para diferentes atividades, em vez de uma única credencial usada por todos para tudo. Os passaportes de vacinas são um sinal do que está por vir. Mas eles não serão fáceis. As preocupações com a privacidade dos dados e a equidade nos cuidados de saúde permanecem no centro das atenções. O conceito de passaportes para vacinas enfrenta oposição crescente, especialmente entre os jovens. Mas goste ou não, os passaportes para vacinas estão aqui.




 Signal2forex.com - Melhores robôs Forex e sinais


