
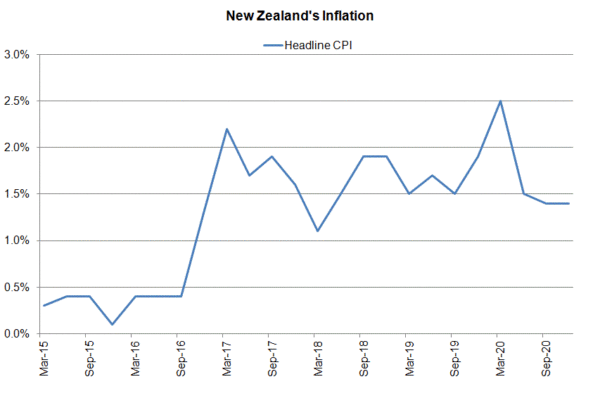
Os dados econômicos divulgados desde a última reunião continuaram melhorando. Esperamos que o RBNZ atualize as avaliações econômicas na próxima reunião, reconhecendo os recentes desenvolvimentos positivos. Mesmo assim, os formuladores de políticas continuariam a atribuir o aumento da inflação a fatores temporários. Todas as medidas de política monetária permanecerão intactas.
O mercado de trabalho continua melhorando. A taxa de desemprego caiu -0.2 ppt para 4.7% no 1T21, superando o consenso de + 4.9%. O RBNZ não havia antecipado que a taxa atingisse esse nível até 2023. O índice de custo da mão de obra ganhou + 1.6% a / a durante o período. Sobre a inflação, o CPI completo subiu +0.1 pontos percentuais, para 1.5% no 1T21. De um trimestre atrás, a leitura ganhou +0.3 ppt para 0.8%. As expectativas de inflação dispararam.
O ANZ Business Outlook Survey (BOS) preliminar (mais abaixo) revelou que as pressões de custo e inflação se intensificaram e se ampliaram. Os “custos esperados” ganharam +4 pontos para 80% das empresas que esperam custos mais altos à frente. 58% líquidos dos entrevistados pretendem aumentar seus preços, um aumento de 2 pontos para um novo recorde. As expectativas de inflação aumentaram + 0.2 pontos percentuais para 2.2%, ligeiramente acima do ponto médio da meta do banco central de 2%.
Os indicadores antecedentes projetam um forte crescimento económico na primeira metade do ano, o BOS mostrou que a confiança empresarial saltou de +9 pontos para + 7%, enquanto as perspetivas de atividade própria aumentaram +10 pontos para + 32.3%. O forte crescimento teve uma base ampla, com intenções de exportação, investimento e emprego, utilização da capacidade e expectativas de lucro de 4 a 10 pontos.
Outros indicadores antecedentes também são firmes. Por exemplo, o PMI de manufatura ficou em 58.4 em abril. Embora tenha diminuído -5.2 pontos em relação a março, a leitura permaneceu como o segundo maior resultado desde julho de 2020, quando a Nova Zelândia saiu do bloqueio. Conforme observado no relatório anexo, os subíndices de Produção (64.5) e Novos Pedidos (60.9) continuaram a ser os principais impulsionadores da expansão, enquanto os subíndices de Emprego (52.7) e Estoque Acabado (55.2) permaneceram em níveis semelhantes aos Março.
Nesse contexto, esperamos que os formuladores de políticas reconheçam os recentes desenvolvimentos positivos. No entanto, eles continuariam a manter um tom cauteloso, observando os riscos de queda para o crescimento. A vacinação no país está em um estágio inicial, enquanto a nova variante do coronavírus indiano é preocupante. Enquanto isso, permanece incerto quando a viagem internacional pode ser reaberta. Mudanças recentes na política de imposto habitacional do governo e restrições mais rígidas de LVR reduziriam a demanda dos investidores por um período prolongado.
Equilibrando os riscos de alta e de baixa, esperamos que o RBNZ mantenha todas as medidas de política monetária inalteradas. O OCR deve permanecer inalterado em 0.25%. Nas compras de ativos, o programa LSAP também permanecerá em NZ $ 100B, enquanto o programa Funding-For-Lending (FLP) permanecerá em vigor.

 Signal2forex.com - Melhores robôs Forex e sinais


