
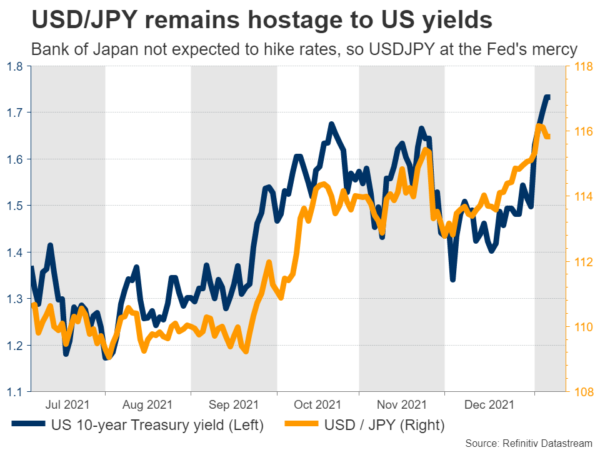
O novo ano começou com um forte aumento nos rendimentos, que turbinou o dólar americano, mas demoliu o iene japonês. A persistência desta tendência dependerá do relatório de inflação dos EUA da próxima semana, pois isso poderá decidir se a Fed iniciará o seu ciclo de subida das taxas já em Março.
Pico da inflação nos EUA em breve?
A economia dos EUA está em muito boa forma. O mercado de trabalho provavelmente regressará ao pleno emprego este ano, o consumo está em expansão, o modelo PIBNow da Fed de Atlanta aponta para um crescimento de 6.7% no último trimestre e, claro, a inflação está escaldante.
Como tal, os mercados começaram a considerar a ideia de que a Fed poderia aumentar as taxas de juro já em Março para combater a inflação, fixando actualmente uma probabilidade de 85% para tal acção. Isto tem sido uma bênção para o dólar, mas uma maldição para o iene, já que não se espera que o Banco do Japão faça o mesmo tão cedo.
Sob esta luz, os próximos dados de inflação do IPC na quarta-feira e o relatório de vendas no varejo na sexta-feira podem ser cruciais. As previsões sugerem que a taxa anual do IPC se manteve estável em 6.8% em Dezembro, mas espera-se que o número central que exclui os preços da energia e dos alimentos tenha saltado para 5.4%, face aos 4.9% anteriores.
As últimas pesquisas PMI da Markit apoiam estas projeções. Os preços de venda das empresas “aumentaram acentuadamente”, mas ao ritmo mais lento dos últimos três meses, o que está exactamente em linha com o que se espera que a impressão mensal do IPC mostre.
Quanto ao dólar, um aumento acentuado na taxa básica do IPC, juntamente com um sólido relatório de vendas no varejo, pode ser suficiente para cimentar as expectativas de que o Fed dará o pontapé inicial em março. Isso poderia manter a moeda de reserva apoiada durante os próximos meses.
Olhando mais além, porém, o maior risco para o dólar são quaisquer sinais de “pico de inflação”. Uma combinação de estabilização dos preços da energia, cadeias de abastecimento que voltam a funcionar, redução dos gastos fiscais e comparações anuais mais rigorosas a partir de Abril parecem ser uma receita para a inflação atingir o pico no final deste ano.
Nessa altura, os investidores poderão reduzir as apostas num forte aperto da Fed e os rendimentos dos EUA poderão corrigir a descida, especialmente se os republicanos assumirem o controlo do Congresso a médio prazo, bloqueando novas despesas. Aperte o cinto, o dólar poderá ser negociado como uma montanha-russa este ano.
Por último, note que o chefe do Fed, Powell, comparecerá perante o Congresso na terça e na quinta-feira, para as audiências de confirmação do seu segundo mandato.
PIB britânico subindo
O outro grande vencedor do último aumento nos rendimentos foi a libra esterlina. Os investidores parecem ter concluído que a Omicron não é suficientemente perigosa para impedir o Banco de Inglaterra de aumentar as taxas de juro, ou mesmo abrandar os seus planos.
Os mercados monetários atribuem actualmente uma probabilidade de 70% para o BoE aumentar novamente as taxas no próximo mês, num total de quatro subidas este ano. Isto ajudou a empurrar o euro/libra esterlina para um novo mínimo pós-pandemia esta semana, juntamente com algumas observações do primeiro-ministro Johnson de que novas restrições cobiçadas são improváveis.
Na próxima semana traremos os números do PIB de novembro na terça-feira, mas é improvável que eles mudem esta narrativa otimista. Por enquanto, ainda há margem para a libra esterlina ampliar os seus ganhos recentes, pelo menos face ao euro e ao iene, à medida que os mercados se tornam mais confiantes quanto a uma subida das taxas em Fevereiro.
No entanto, no quadro geral, existem alguns riscos. Embora o mercado de trabalho britânico esteja forte e a inflação elevada, os últimos inquéritos do PMI sugerem que o crescimento económico está a perder força. Se esta tendência persistir, o BoE poderá aumentar as taxas apenas duas ou três vezes este ano, e não quatro vezes como os mercados esperam.
Inflação chinesa também em destaque
Em outros lugares, a divulgação mais importante será o relatório de inflação da própria China, na quarta-feira. Prevê-se que os preços no consumidor e no produtor tenham arrefecido em Dezembro, em parte graças ao enfraquecimento da crise energética. Os dados comerciais do mesmo mês serão divulgados na sexta-feira.
O abrandamento dos preços no produtor poderá ser especialmente crucial para os mercados, pois sugeriria que a China está a exportar menos inflação para o estrangeiro, alimentando a narrativa de que a inflação a nível mundial pode estar a aproximar-se do seu pico.
É claro que o risco para tudo isso é a política de cobiça zero da China. O governo respondeu com bloqueios draconianos em todas as cidades que reportam casos de covid, o que ameaça manter a cadeia de abastecimento global sob pressão por mais tempo, embora as perturbações tenham sido ligeiras até agora.
A deterioração das perspectivas para o crescimento chinês, juntamente com o clima pessimista nos mercados bolsistas, também pode explicar a razão pela qual os dólares australianos e neozelandeses indexados às matérias-primas tiveram um desempenho tão mau esta semana.
Os números do comércio da China na próxima semana poderão ser cruciais para estas moedas, com o australiano também prestando atenção aos números finais das vendas no varejo da Austrália para novembro, que serão divulgados na terça-feira.




 Signal2forex.com - Melhores robôs Forex e sinais


