
Destaques dos EUA
- Uma semana forte para os dados econômicos, já que o índice de manufatura ISM e o relatório de folhas de pagamento surpreenderam positivamente.
- Os detalhes de ambos os relatórios mostraram melhorias no lado da oferta da economia à medida que a entrada de fabricantes em queda
- preços e uma forte melhoria na força de trabalho brilhou.
- O Fed ainda está ocupado controlando a inflação, mas melhorias no lado da oferta podem tornar o trabalho muito mais fácil.
Destaques do Canadá
- O PIB ficou abaixo das expectativas, mas ainda está acima da tendência, pois as famílias continuam consumindo.
- A poupança das famílias caiu no segundo trimestre, mas ainda está elevada em relação aos níveis pré-pandemia.
- Com base nos dados recentes das contas nacionais, a economia canadense ainda está em um período de excesso de demanda e novos aumentos de taxas serão necessários na próxima semana pelo Banco do Canadá.
EUA – Boas notícias sobre fornecimento agregado
Os mercados continuaram a vender esta semana, pois dados melhores do que o esperado diminuíram as esperanças de uma alta de 50 pontos-base pelo Fed em sua próxima reunião de setembro. No entanto, houve alguns sinais tranquilizadores no relatório industrial ISM e na pesquisa de emprego doméstico de que o lado da oferta da economia continua a melhorar e pode ajudar a moderar a inflação. O Fed continuará seu ciclo de alta, mas as melhorias do lado da oferta podem tornar o trabalho de domar a inflação um pouco mais fácil.
Os sólidos dados de vagas de emprego de terça-feira da pesquisa JOLTS ganharam as manchetes. Aberturas privadas em julho foram ao norte de 10 milhões. Embora as vagas de emprego nas alturas tenham se tornado a norma, elas são notáveis em relação à história e representam a escala do problema que o Fed está procurando resolver. Para domar a inflação, as autoridades esperam reduzir a taxa de abertura de empregos, sem aumentar significativamente a taxa de desemprego. Há poucos precedentes históricos para isso, mas também há poucos precedentes históricos modernos para o que aconteceu na economia nos últimos dois anos. Mesmo assim, com a oferta de empregos ainda alta, o mercado de trabalho sinaliza que a demanda por emprego permaneceu robusta em julho, apesar do aumento das taxas de juros.
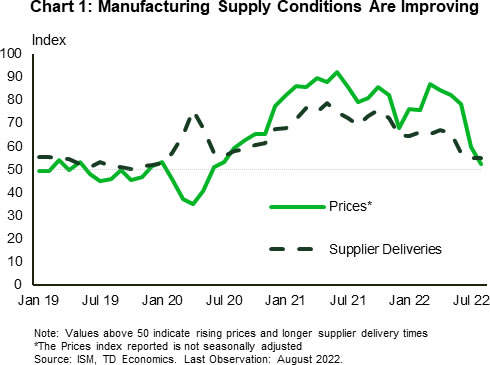
As boas notícias econômicas continuaram ontem, com o índice de manufatura ISM surpreendendo positivamente em agosto, registrando uma impressão saudável de 52.8. O crescimento e a produção foram notavelmente mais lentos do que no início da recuperação, mas isso era esperado, já que a economia continua a operar em território de excesso de demanda. Os detalhes no relatório também foram fortes. As novas encomendas voltaram ao crescimento e o emprego subiu para o mês. Para o Fed, houve boas notícias nas cadeias de suprimentos, pois o índice de entrega de fornecedores permaneceu inalterado e o crescimento dos preços dos insumos diminuiu para sua taxa mais baixa desde o verão de 2020 [Gráfico 1].
Tudo isso foi um acúmulo para o relatório de emprego de hoje. As expectativas de consenso eram de quase 300 mil novos empregos, uma impressão que seria registrada como “boa” durante qualquer expansão, muito menos uma que apresentou tão pouco retorno na taxa de participação. Bem, os dados vieram um pouco melhores do que o esperado, com folhas de pagamento adicionando 312 mil empregos, mas foi o relatório das famílias que teve alguns elementos positivos. Agosto mostrou que finalmente houve um grande movimento de pessoas de volta à força de trabalho, 786 mil para ser exato [Gráfico 2]. Isso ajudou a elevar a taxa de participação em 0.3 ponto percentual, para 62.4%, e trouxe uma oferta muito necessária ao mercado de trabalho. Como a força de trabalho se expandiu mais rapidamente do que o emprego, a taxa de desemprego subiu para 3.7%. Com apenas um pouco mais de oferta de trabalho, os salários médios semanais moderaram-se para 0.3% mês a mês, de 0.5% no mês anterior.
O Fed verá este relatório como uma boa notícia. O mercado de trabalho apertado é um fator-chave para definir as expectativas salariais e, com mais trabalhadores saindo do campo, significa apenas um pouco menos de pressão salarial. Dito isto, os mercados de trabalho permanecem apertados, pois o crescimento salarial ainda está em 5.2% em relação ao ano anterior e a inflação ainda é persistentemente alta. O Fed continuará a aumentar as taxas para combater a inflação, mas os dados desta semana sugerem que alguns dos fatores do lado da oferta por trás do atual crescimento dos preços estão finalmente começando a diminuir.
Canadá – a todo vapor para aumentar as taxas
Todos os olhos estavam nos números do PIB esta semana antes do anúncio da taxa de juros do Banco do Canadá em 7 de setembro. Os números do PIB do segundo trimestre do Canadá chegaram a um crescimento anualizado de 3.3% em relação ao trimestre anterior (q/q) e, embora tenha sido menor do que o esperado, ainda está acima da tendência e superando nossas contrapartes globais. Embora haja sinais de desaceleração à frente, este relatório do PIB justifica o sentimento no mais recente Relatório de Política Monetária do Banco do Canadá de que a economia está em excesso de demanda e exigirá mais aumentos nas taxas de juros. Refletindo essa expectativa, os rendimentos dos títulos subiram com o rendimento de 2 anos do Canadá atingindo uma alta de 3.7%, o nível mais alto em 14 anos.
O crescimento canadense no segundo trimestre foi liderado pelo forte consumo das famílias, investimento não residencial e estoques (Gráfico 1). Os consumidores canadenses aumentaram os gastos em 9.7% t/t, com o consumo em serviços sendo o principal impulsionador (16.4% t/t). Isso refletiu a força na reabertura da economia após os bloqueios de covid e o desvio de bens para serviços. Também impulsionaram o crescimento o investimento não residencial em estruturas (11.1% t/t), bem como em máquinas e equipamentos (19.3% t/t). Isso foi impulsionado pela expansão das empresas do setor de petróleo e gás nas províncias ocidentais, que estão capitalizando os preços mais altos da energia. Por outro lado, o crescimento das estruturas residenciais recuou significativamente (-27.6% q/q), refletindo o impacto do ciclo agressivo de alta de taxas do Banco do Canadá. De fato, em nosso último relatório Canadian Housing Outlook, observamos que os preços nacionais das residências canadenses no segundo trimestre caíram 9% q/q e têm espaço para cair ainda mais. É provável que isso afete o investimento residencial, que exercerá pressão descendente sobre o crescimento do PIB daqui para frente.
Embora o PIB real tenha sido menor do que a maioria dos analistas esperava, o crescimento do PIB nominal subiu para 18% q/q, acima dos 16% q/q no primeiro trimestre. Isso impulsionou a renda disponível nominal das famílias no segundo trimestre (3.9%), com os salários e salários subindo 7.8%. Com esse ganho de renda, aliado ao consumo ainda elevado das famílias, a taxa de poupança caiu de 6.2% para 9.5% (Gráfico 2). Com a expectativa de que a inflação permaneça alta e as taxas de juros continuem a subir, esperamos que os consumidores estejam reavaliando seus padrões de gastos, o que pode causar uma queda ainda maior na taxa de poupança no próximo trimestre.
Com este relatório do PIB em seu bolso, esperamos que o Banco do Canadá continue a aumentar as taxas na próxima semana, com 50 pontos-base sendo o piso, já que os mercados já estão precificando um aumento de 75 pontos-base. É claro que a economia ainda está operando muito além do excesso de capacidade e precisa de taxas de juros mais altas para esfriar as atuais pressões inflacionárias.




 Signal2forex.com - Melhores robôs Forex e sinais


