
Destaques dos EUA
- Nossa previsão econômica atualizada prevê uma desaceleração no crescimento global para 3.2% em 2019, aproximadamente na tendência.
- Uma transferência fraca da 2018 e do 2019 motiva grande parte dos rebaixamentos nas economias avançadas, enquanto o crescimento nos mercados emergentes está previsto para se recuperar levemente no final do ano.
- Espera-se que o crescimento nos EUA diminua, mas ainda permaneça no ritmo acima da tendência neste ano. Dito isto, a persistente incerteza econômica poderia pesar ainda mais sobre as perspectivas doméstica e global.
Destaques do Canadá
- Os dados canadenses esta semana foram um pouco desanimadores. As famílias acabaram com o 2018 estabelecendo um novo recorde para o endividamento relativo. Enquanto isso, os dados de revenda de fevereiro revelaram uma queda de% 9.1 na atividade de vendas, mas as vendas de manufatura de janeiro se recuperaram, aumentando 1.4% em termos de volume.
- A suavidade recente fornece um ponto de partida fraco para as nossas mais recentes previsões econômicas trimestrais. Nós rebaixamos nossa previsão de crescimento econômico para este ano para 1.2%, com uma modesta aceleração para 1.8% em 2020.
- Inflação contida e uma previsão de apenas um ritmo de crescimento sugerem que o Banco do Canadá já levou sua taxa de juros de política monetária para uma posição neutra. Não esperamos mais aumentos nas taxas.
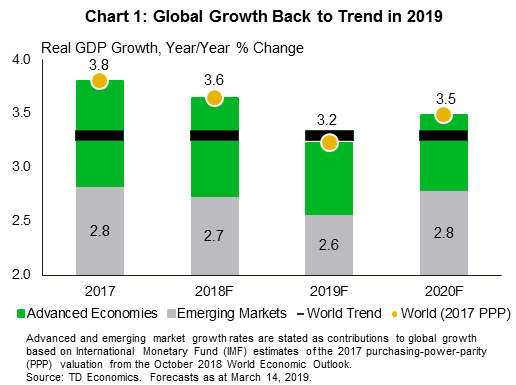
Em um ano marcado por grandes expectativas de negócios, a 2019 está se preparando para ser um ano difícil para a economia global e para as economias avançadas em particular. Nossa nova previsão econômica trimestral espera que o crescimento global diminua para 3.2% em 2019 de 3.6% no ano passado (Gráfico 1). Isso é baixo sobre os pts 0.2 de nossa perspectiva de dezembro.
Essa perspectiva é consistente com a demanda global crescendo mais ou menos no mesmo ritmo que a capacidade e, correspondentemente, pressiona as pressões inflacionárias. No entanto, a impressão da manchete em si mascara os diferentes desafios regionais. Por exemplo, um final suave para 2018 e um começo decepcionante para 2019 resulta em uma perspectiva de crescimento muito mais fraca para as economias G7 este ano. Adicione uma queda na produção global e você terá o ímpeto de uma expansão econômica relativamente fraca em relação aos anos anteriores. Downgrades como esse justificam o pivô da paciência dos bancos centrais da G7. Os aumentos das taxas de juros são efetivamente cancelados até o final do 2019.
Em contraste, a atividade econômica no mundo em desenvolvimento deve se aquecer ainda este ano. Uma melhora antecipada na atividade manufatureira global, uma inflação mais fraca e taxas de juros globais mais baixas apoiam uma perspectiva mais firme nas economias de mercado emergentes. Dito isto, uma desaceleração da economia chinesa e uma elevada incerteza quanto à política comercial em relação aos EUA poderiam pesar ainda mais nos principais parceiros comerciais, sufocando qualquer tipo de recuperação da atividade econômica global.
A economia dos EUA deve se mostrar mais resiliente do que seus pares G7 (Chart 2). Embora também venha a ver o crescimento lento no 2019, o declínio é em grande parte devido ao impulso decrescente do estímulo fiscal. O crescimento da 2019 ainda deverá ser, em média, um ritmo acima da tendência de 2.4%, meio ponto abaixo do desempenho forte do ano passado. A paralisação do governo e o continuado fenômeno de sazonalidade residual pesam fortemente no primeiro trimestre, reduzindo a média anual. No entanto, tanto os gastos do consumidor quanto os de negócios não se recuperam para as taxas de crescimento trimestrais ininterruptas observadas na 2018 até o final deste ano.
Os gastos com bens duráveis, como automóveis, devem desacelerar. Além disso, embora seja esperada uma recuperação na atividade habitacional no final deste ano, um momento muito fraco atua para garantir que os contratos de investimento residencial sejam realizados pelo segundo ano consecutivo. O comércio líquido também deve pesar novamente no crescimento este ano, com a demanda de importação superando as exportações.
Os dados desta semana agiram para apoiar essa perspectiva. As vendas de varejo de janeiro apresentaram uma sólida recuperação a partir dos mínimos de dezembro. Combinado com ganhos salariais sólidos no relatório de emprego de fevereiro, isso define a tabela para um aumento na atividade econômica no final deste trimestre. Dito isso, os eventos geopolíticos desta semana se mostraram menos construtivos. As negociações comerciais entre os presidentes Trump e Xi foram punidas para pelo menos abril, e Brexit provavelmente será adiada pelo menos até junho. Isso sugere que a incerteza política e comercial elevada continuará a pesar sobre a atividade econômica global por pelo menos mais alguns meses.
Os dados econômicos desta semana pintaram uma imagem geralmente pessimista. A única exceção foi a produção de vendas, que subiu 1.4% em termos de volume em janeiro (ver comentário), um relatório forte que ainda não foi suficiente para compensar a fraqueza observada no final da 2018. Abaixo do título forte, os componentes voltados para o futuro (pedidos novos e não preenchidos) eram moles.
Uma nota menos positiva foi o instantâneo do Statistics Canada das finanças canadenses no final de 2018, mostrando que o estresse nas famílias continua a aumentar (veja nosso comentário). Os aumentos das taxas de juros anteriores continuam a se manifestar. O rácio do serviço da dívida subiu para 14.9%, pouco antes do pico anterior em 2007 (Gráfico 1). O endividamento das famílias voltou a ultrapassar os rendimentos em 2018T4, levando o rácio dívida / rendimento para 178.5%. O lado ativo da equação era igualmente desanimador. A riqueza das famílias caiu 2.8% no trimestre. O valor dos recursos naturais caiu devido aos preços brandos do petróleo, enquanto a volatilidade do mercado no final de 2018 reduziu o valor dos ativos financeiros. A boa notícia é que os desenvolvimentos recentes nessas categorias têm sido positivos. Os preços do petróleo aumentaram acentuadamente em relação à estagnação do final de 2018, e o índice S & P / TSX teve um início de ano estrondoso, com alta de mais de 12% no acumulado do ano.
O outro grande impulsionador da queda da riqueza das famílias foi o setor imobiliário, e aqui a história é de fraqueza contínua. Os mercados imobiliários canadenses estão lutando para ganhar força, com o relatório de revenda de fevereiro decepcionando as expectativas. As vendas caíram 9.1% em relação ao mês anterior, e tanto o preço médio de venda quanto o índice de preço interno ajustado pela qualidade caíram. Parte disso pode ser devido ao mau tempo, mas ainda é um retrato menos encorajador para começar o ano.
Essas tendências e seus efeitos colaterais sobre o crescimento econômico provavelmente continuarão e continuarão sendo um fator-chave para as perspectivas da TD Economics. Em nossa recém-divulgada Previsão Econômica Trimestral, vemos apenas um ritmo modesto de gastos do consumidor (Gráfico 2). As razões são exatamente o que os dados recentes mostraram: o serviço da dívida está consumindo uma parte considerável dos rendimentos das famílias, pesando nos gastos do consumidor, notavelmente em bens duráveis e relacionados à habitação.
A maior mudança em nossa última previsão é nossa perspectiva do Bank of Canada, que não vê mais aumentos nas taxas de juros. A retórica do governador Poloz e da empresa mudou para refletir a realidade do soft patch recente, mas ainda comunica o desejo de elevar as taxas com o tempo. Isso não é viável no futuro previsível. A chave é o consumidor: o crescimento mais lento dos gastos restringirá o ritmo da atividade econômica em geral. Isso significa pouco em termos de pressões inflacionárias e pouca razão para apertar a política monetária. Nossa projeção de crescimento em tendência, inflação próxima da meta e baixa taxa de desemprego sugere que a taxa de juros já pode estar em 'neutra'. Assim, não são necessários novos aumentos sem uma surpresa significativa no crescimento. Dado o cenário econômico atual, não estamos prendendo a respiração.
Decisão de taxa do FOMC dos EUA
Data: março 20, 2019
Anterior: 2.50%
Previsão de TD: 2.50%
Consenso: 2.50%
O gráfico de pontos de março deve sugerir mais uma subida (para neutralidade) neste ano e potencialmente sem aumentos adicionais na 2020 com base em comentários recentes de vários funcionários do Fed. Também esperamos que os pontos medianos para 2020 e 2021 não sugiram mais a caminhada além de um intervalo neutro. Vemos isso não como uma conseqüência de uma mudança na função de reação, mas da trajetória projetada mais baixa para a inflação do núcleo. Mais clareza sobre quando o segundo turno termina, e o tamanho do balanço patrimonial naquele momento, deve ser apresentada, se não em uma declaração separada, como parte da coletiva de imprensa de Powell. Procure por uma reação neutra do mercado, já que os preços de cortes diretos são precificados para 2019.
CPI Canadense - fevereiro *
Data de lançamento: março 22, 2019
Anterior: 0.2% m / m, 1.4% y / y, Índice: 133.6
Previsão TD: 0.7% m / m, 1.5% y / y, Índice: 134.5
Consenso: N / A
Esperamos que a inflação atinja 1.5% em fevereiro, refletindo um aumento de 0.7% nos preços no mês. Os preços da gasolina proporcionam um forte aumento de m / m, com ganhos sólidos nos preços dos alimentos também. Em outros lugares, esperamos que a maior parte dos ganhos de m / m resultem dos serviços de viagens e do MIC. As tarifas aéreas, a outra fonte de descontos, parecem benignas este mês, considerando os sazonais de fevereiro e a quase completa correção no mês passado. É improvável que o salto anterior no índice de aluguel (+ 0.9% m / m) se repita e seja uma fonte de risco de queda. É provável que seja volátil daqui para frente graças às mudanças na metodologia. Por último, o núcleo da inflação deverá ser estável em 1.9% em média, mas os riscos permanecem desviados para trás, devido à fraca dinâmica de crescimento e ao fraco crescimento dos salários. Olhando para o futuro, a recente recuperação nos preços dos combustíveis juntamente com os novos pesos de cesta do CPI sugerem uma trajetória ligeiramente maior para nossa projeção em 1.6% em Q1 vs 1.5%, embora ainda abaixo da previsão de 1.7% do BoC.
Vendas de varejo canadenses - janeiro *
Data de lançamento: março 22, 2019
Anterior: -0.1%, ex-auto: -0.5%
Previsão de TD: 0.4%, ex-auto: 0.2%
Consenso: N / A
As vendas mais fortes de veículos motorizados ajudarão a impulsionar uma recuperação de 0.4% nas vendas de varejo de janeiro, depois que uma ampla fraqueza pesou sobre o setor no final do ano. As vendas de veículos automotores serão beneficiadas pelo clima quente na maior parte do país, juntamente com a recuperação da confiança do consumidor; isso deve deixar as vendas ex-auto para registrar um aumento mais modesto de 0.2%. Olhando para os veículos a motor, a imagem é mista; ganhos robustos no mercado de trabalho devem ajudar a sustentar os gastos do consumidor, mas é improvável que um mês de vendas positivas em casa impulsione a demanda por móveis domésticos, dada a tendência mais ampla, e uma recente desaceleração na construção residencial pesará sobre as vendas de material de construção. Os preços mais baixos da gasolina também apresentam um vento contrário às vendas nominais, embora o impacto positivo sobre a renda real forneça uma vantagem para a queda acumulada da 25 desde outubro. No geral, esperamos que as vendas reais do varejo sejam iguais ou ligeiramente acima da taxa nominal, devido a um declínio nos preços dos produtos dessazonalizados durante o mês.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


