
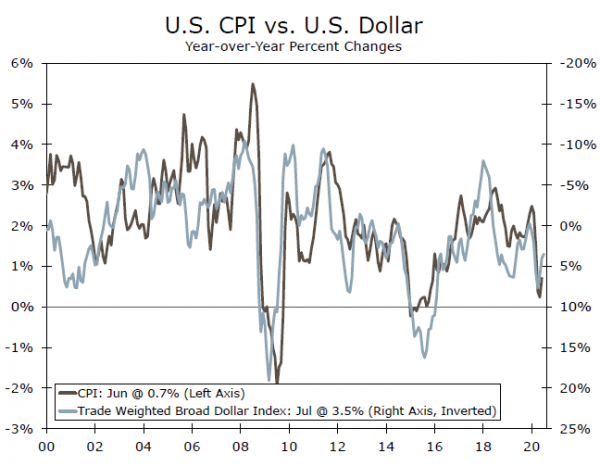
A recente fraqueza do dólar americano é menos pronunciada quando medida em relação às moedas dos parceiros comerciais dos Estados Unidos. As perspectivas para o comércio e, em menor medida, para a inflação dependem mais da demanda interna e externa.
Porque tudo ao meu redor está caindo
O dólar norte-americano enfraqueceu nas últimas semanas, com o índice do dólar à vista caindo agora cerca de 4% no mês passado, a mais recente queda de uma tendência de enfraquecimento que viu esta medida do dólar cair quase 10% desde março para aproximadamente seu nível mais baixo nos últimos dois anos. Enquanto os mercados dependem do dólar à vista, ou do índice DXY, que é um reflexo dos mercados de câmbio globalmente, muitos economistas seguem medidas que refletem os fluxos de comércio como o índice de dólar largo ponderado pelo comércio do Fed (TW $). Como o nome indica, essa medida reflete com mais precisão o eventual impacto do dólar nas importações e exportações. A principal diferença entre os dois índices se resume ao peso das moedas. O euro representa mais de 50% do índice DXY, que inclui apenas cinco outras moedas (a libra, o iene, o dólar canadense, a coroa e o franco suíço). O TW $, entretanto, atribui um peso mais considerável a 26 moedas, cada uma com base em seu volume de comércio bilateral. As moedas utilizadas representam mais de 90% do comércio dos EUA. O euro ainda tem o maior peso, mas com apenas 19% contra 58% no índice DXY.
Embora os dois índices normalmente se movam juntos (gráfico superior), eles podem diferir com base no que está causando a fraqueza do dólar, como é um dos muitos fatores hoje, com o euro sendo um destaque particular, ganhando mais de 10% em relação ao dólar desde meados de março . Desde o pico de março, o TW $ caiu apenas 7% contra o declínio mais considerável de 10% no índice DXY.
Não é muito difícil explicar a recente fraqueza do dólar. Não apenas o Fed forneceu liquidez maciça aos mercados financeiros, mas outros bancos centrais e governos estrangeiros agora adotaram políticas estimulantes - mais notavelmente o plano de fundo de recuperação europeu. Além disso, a virada da mesa entre os EUA e a zona do euro em termos de aceleração da contagem de casos também provavelmente desempenhou um papel. Esses são apenas alguns fatores por trás da recente fraqueza do dólar, o que aumentou a preocupação sobre o que uma depreciação adicional significa para a economia em geral.
Em teoria, e mantendo outros fatores constantes, um dólar fraco deveria tornar as exportações mais baratas para os estrangeiros e as importações mais caras para os compradores americanos, podendo resultar em inflação mais alta. A depreciação do dólar deve ajudar as exportações na margem, mas o crescimento no resto do mundo tem uma influência muito maior no crescimento das exportações dos EUA (gráfico do meio). Se, como esperamos, a economia global começar a se recuperar, o crescimento das exportações deve acelerar com um dólar mais fraco proporcionando um vento extra nas velas. Em termos de importações, o efeito é um pouco mais complicado de decifrar hoje. A demanda doméstica total começou a se recuperar em maio e junho e esperamos que a recuperação continue no terceiro trimestre. As importações devem aumentar com o aumento da demanda doméstica, mesmo apesar de um dólar mais fraco fornecer um modesto vento contrário. A história recente mostra que um dólar mais fraco nem sempre leva a um maior crescimento dos preços. Tome 3-2002, por exemplo, houve fraqueza sustentada do dólar, mas aquele período viu a inflação abaixo de 2008% em média (gráfico inferior).




 Signal2forex.com - Melhores robôs Forex e sinais


