
Haverá uma continuação do tema do banco central e do PIB Q2 nos próximos sete dias, já que as decisões de taxa de juros serão aguardadas na Austrália e na Nova Zelândia, enquanto o Reino Unido e o Japão divulgarão números de crescimento. Dados mensais sobre a balança comercial e a produção industrial também estarão em foco, juntamente com o emprego no Canadá e os números da inflação dos EUA.
RBA e RBNZ ficarão em pé novamente
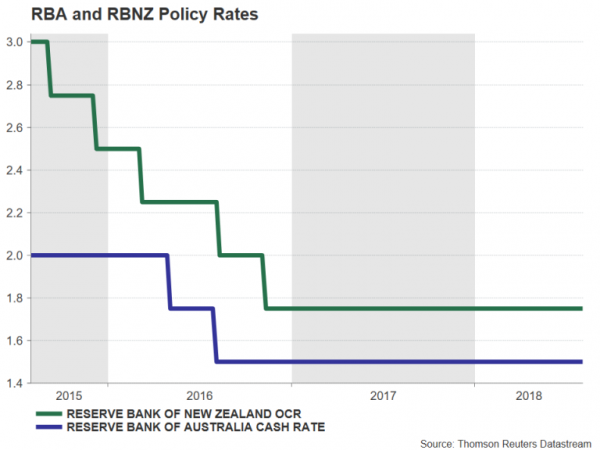
Será a vez do Banco de Reserva da Austrália e do Banco de Reserva da Nova Zelândia definir a política monetária, após decisões de outros grandes bancos centrais nas últimas duas semanas. O RBA será o primeiro a realizar sua reunião de política monetária na terça-feira, sem alteração nas taxas previstas. Embora os dados recentes da Austrália tenham sido razoavelmente fortes, não houve mudança nas expectativas do mercado quanto à rapidez com que o RBA aumentará sua taxa de câmbio. Os investidores não estão atualmente precificando totalmente o aumento da taxa até novembro, e a RBA não deve mudar de sua posição neutra tão cedo, já que a inflação se deslocou para a banda alvo do 2019-2% no segundo trimestre e o crescimento salarial permanece moderado.
Embora o RBA provavelmente mantenha sua perspectiva otimista de crescimento, é improvável que isso dê muito apoio ao dólar australiano, que vem sendo pressionado nesta semana pela intensificação das tensões comerciais sino-americanas. No entanto, os traders australianos devem ficar de prontidão na semana que vem, já que, além do anúncio do RBA, o governador Philip Lowe subirá ao pódio na quarta-feira, enquanto na sexta-feira o Banco publicará seu relatório trimestral. Em termos de dados, os números do financiamento habitacional de junho devem ser vistos na quarta-feira.
Em todo o Mar da Tasmânia, a decisão do RBNZ na quinta-feira não deverá gerar muita emoção, já que também se espera que mantenha as taxas inalteradas. No entanto, embora tanto o RBA quanto o RBNZ tenham sido vinculados a um modo neutro desde o 2016, houve um pouco de divergência recentemente, com a economia da Nova Zelândia mostrando alguma fraqueza inesperada. O RBNZ chegou a dizer que o próximo movimento nas taxas pode ser baixo, embora, por enquanto, o amplo consenso para o próximo passo seja um aumento. O kiwi pode estar voltando para a baixa de dois anos de $ 0.6686 que atingiu em julho se o governador Adrian Orr mantiver uma visão um pouco pessimista da economia em sua declaração, e mais importante, se o Banco reduzir suas previsões econômicas em seu relatório trimestral. declaração de política monetária devida no mesmo dia.
Exportações da China para desacelerar em julho
As exportações da China mantiveram um forte crescimento em junho, aumentando 11.2% ano a ano. No entanto, o número foi desviado, uma vez que os exportadores estavam carregando cargas antes dos US $ 34 de tarifas dos EUA entrarem em vigor em julho. Uma desaceleração leve é esperada em julho para 10% quando os números de negociação forem divulgados na quarta-feira. Uma leitura mais fraca poderia perturbar um mercado acionário chinês já frágil, bem como um sentimento de risco global mais amplo, uma vez que sugeriria que as tarifas dos EUA estão prejudicando a demanda por produtos chineses. Também fora da China na próxima semana estão os últimos indicadores de preço ao produtor e consumidor na quinta-feira.
Economia japonesa vai voltar ao crescimento positivo
O Japão terá uma semana relativamente movimentada, com destaque para a primeira leitura do crescimento do PIB no segundo trimestre, que deve ocorrer no final da semana. Antes disso, porém, os gastos das famílias e os números de ganhos serão vistos na terça-feira. Os números recentes de despesas domésticas foram terríveis, caindo durante todos os meses da 2018 até agora, exceto em janeiro. Espera-se uma reviravolta de 1.7% mês a mês em junho, o que aumentaria as esperanças de que a recuperação do crescimento que está em andamento seja sustentável. Os dados de crescimento salarial no mesmo dia também podem enviar sinais positivos sobre a economia e as perspectivas para os gastos dos consumidores se eles mantiverem a recente tendência de alta em junho. Na quinta-feira, as encomendas de máquinas para junho serão assistidas para a última indicação sobre os gastos das empresas antes que a atenção se volte para os números do PIB na sexta-feira.
O Japão encerrou seus dois anos de expansão econômica ininterrupta no primeiro trimestre de 2018 quando o PIB contraiu 0.6% em uma base anualizada. No entanto, espera-se que o crescimento tenha se recuperado no segundo trimestre, com a previsão de expansão da economia em 1.4% anualizado. Juntamente com os números do PIB, os preços de bens corporativos de julho também serão divulgados.
O iene pode se beneficiar de surpresas positivas no relatório do PIB, depois de ter sido vendido nesta semana, após a decepção de o Banco do Japão não ter anunciado o término de seu enorme programa de compra de ativos ao concluir sua reunião de política de dois dias na terça-feira. . Um resumo das opiniões dessa reunião será publicado na quarta-feira.
Produção industrial francesa e alemã como foco europeu
Será um momento mais tranqüilo para o calendário europeu, com os principais lançamentos vindos das cifras comerciais e industriais da França e da Alemanha. A partir da semana, porém, haverá pedidos industriais alemães para junho e o índice sentix da zona do euro para agosto na segunda-feira. A produção industrial alemã de junho seguirá na terça-feira junto com os dados de comércio para o mesmo mês. A produção industrial na Alemanha deverá ter diminuído em 0.5% m / m em junho, indicando que o fraco patch continuou até o final do segundo trimestre. A França também divulgará os números do comércio nesta terça-feira, com os números da produção industrial chegando na sexta-feira.
É improvável que o euro obtenha muito conforto dos dados da semana que vem, uma vez que se viu mais uma vez testando o nível 1.16 nesta semana, com surpresas positivas esperadas para fornecer apenas um modesto aumento.
PIB do Reino Unido vai se recuperar em Q2
Do outro lado do Canal da Mancha, o Office for National Statistics (ONS) do Reino Unido publicará sua primeira estimativa do crescimento do segundo trimestre. Haverá uma enxurrada de dados divulgados na sexta-feira, já que os números do PIB serão acompanhados por indicadores mensais sobre produção industrial, manufatura e serviços, bem como números do comércio para junho.
Após as mudanças recentes do ONS, os dados do PIB incluirão séries trimestrais e mensais. A economia do Reino Unido deverá crescer 0.4% em termos trimestrais em cadeia nos três meses até junho, com a taxa anual subindo para 1.3%. Se validado, o valor trimestral representaria uma aceleração moderada na taxa 0.2% anterior. Em uma base mês a mês, o PIB deverá ter expandido em 0.2% em junho.
Olhando para os setores de produção, projeta-se que a produção industrial e industrial tenha aumentado em 0.4% e 0.3% m / m, respectivamente, em junho.
A libra poderia encontrar alguma garantia a partir dos dados de sexta-feira se eles confirmam que a desaceleração no primeiro trimestre foi temporária e que aumentos adicionais da taxa pelo Banco da Inglaterra não seriam totalmente injustificados.
A inflação nos EUA e o emprego canadense caíram na América do Norte
Depois de uma semana agitada dominada por dados de primeira linha e pela reunião de política monetária do Fed, os comerciantes de dólares podem conseguir uma pausa na semana que vem, já que o único destaque será o relatório CPI de julho na sexta-feira. Antes disso, os preços ao produtor serão vistos em primeiro lugar na quinta-feira, onde a taxa anual de PPI deverá permanecer em 3.4% em julho. A taxa global do CPI, entretanto, deverá manter-se estável em 2.9% a / a em Julho, com a taxa do núcleo também permanecendo inalterada em 2.3%.
Ao norte da fronteira, o relatório de emprego de julho será o principal ponto de dados do Canadá. O último relatório de empregos mostrou um grande salto no emprego em junho e foi seguido por dados ainda mais robustos para a economia canadense, com tudo do PIB, vendas no varejo e números de inflação superando as expectativas. Outro forte conjunto de números de emprego na sexta-feira abrirá caminho para mais um aumento da taxa pelo Banco do Canadá no outono e ajudará a impulsionar o dólar para além do pico da semana 7 de C $ 1.2971 por dólar norte-americano.




 Signal2forex.com - Melhores robôs Forex e sinais


