
ดอลลาร์อ่อนค่าในการควบรวมกิจการในวันนี้ เนื่องจากผู้ค้ายังคงรอคำแนะนำอัตราดอกเบี้ยจากสุนทรพจน์ Jackson Hole ของประธานเฟด เจโรม พาวเวลล์ในวันพรุ่งนี้ เงินเยนยังผันผวนแม้ว่าผลตอบแทนพันธบัตรรัฐบาลจะพุ่งสูงขึ้น การเคลื่อนไหวส่วนใหญ่พบในออสซี่และกีวีในการชุมนุม ซึ่งถูกยกเลิกโดยแผนกระตุ้นเศรษฐกิจใหม่ของจีน ในทางกลับกัน สาขาวิชายุโรปที่อ่อนแอที่สุดในขณะนี้
ในทางเทคนิค ในขณะที่การล่าถอยของ Dollar สามารถขยายต่อไปได้ แต่ระดับบางระดับจำเป็นต้องถูกทำลายเพื่อบ่งบอกถึงความคงอยู่ในการขาย มิฉะนั้น การชุมนุมของดอลลาร์สามารถกลับมาได้ทุกเมื่อ ระดับรวมถึงแนวต้าน 1.0121 ใน EUR/USD, แนวต้าน 1.2002 ใน GBP/USD, การสนับสนุน 0.9500 ใน USD/CHF และการสนับสนุน 1.2826 ใน USD/CAD
ในยุโรป ในขณะที่เขียน FTSE เพิ่มขึ้น 0.13% DAX เพิ่มขึ้น 0.05% CAC ลดลง -0.21% อัตราผลตอบแทนเยอรมนีอายุ 10 ปีลดลง -0.018 ที่ 1.353 ก่อนหน้านี้ในเอเชีย นิกเคอิเพิ่มขึ้น 0.58% ฮ่องกง HSI เพิ่มขึ้น 3.63% China Shanghai SSE เพิ่มขึ้น 0.97% Singapore Strait Times เพิ่มขึ้น 0.44% อัตราผลตอบแทน JGB อายุ 10 ปีของญี่ปุ่นเพิ่มขึ้น 0.0059 เป็น 0.230
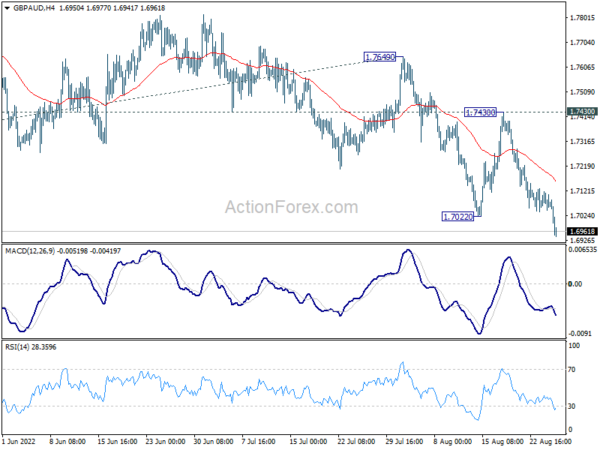
GBP/AUD กลับสู่แนวโน้มขาลง EUR/AUD พังลง
ในขณะที่ Dollar กำลังควบรวมกิจการก่อนการประชุม Jackson Hole Symposium แต่เงินดอลลาร์ออสเตรเลียก็กำลังซื้อเพิ่มขึ้น โดยเฉพาะอย่างยิ่งเมื่อเทียบกับชาวยุโรป เห็นได้ชัดว่าชาวออสซี่ได้รับการยกระดับหลังจากที่จีนเปิดตัวแพ็คเกจกระตุ้นเศรษฐกิจใหม่มูลค่า 300 หยวน (ประมาณ 44 พันล้านดอลลาร์) ข่าวดังกล่าวได้ยกระดับ HSI ของฮ่องกงขึ้น 3.63 ในวันนี้ ในทางกลับกัน เงินยูโรและสเตอร์ลิงกำลังรู้สึกหนักอึ้งเนื่องจากความกังวลเรื่องการจัดหาก๊าซธรรมชาติของรัสเซีย
แนวโน้มขาลงของ GBP/AUD กลับมาอีกครั้งในวันนี้โดยทะลุระดับต่ำสุดที่ 1.7022 ในขณะที่การดีดตัวขึ้นจาก 1.7022 นั้นแข็งแกร่ง แต่ก็ถูกจำกัดไว้ต่ำกว่าแนวต้าน 1.7649 เช่นเดียวกับ EMA 55 วัน ภาวะตลาดหมีในระยะใกล้จะยังคงอยู่อย่างชัดเจน
สำหรับตอนนี้แนวโน้มจะยังคงเป็นขาลงตราบเท่าที่แนวต้านที่ 1.7430 ยังคงอยู่ แม้ว่าจะมีการฟื้นตัวที่แข็งแกร่งอีกครั้ง เป้าหมายต่อไปคือ 61.8% ประมาณการ 1.9218 ถึง 1.7171 จาก 1.7649 ที่ 1.6384
EUR/AUD ก็พยายามทะลุผ่านจุดต่ำสุดที่ 1.4318 การซื้อขายอย่างต่อเนื่องด้านล่างจะเป็นการยืนยันการเริ่มต้นใหม่ของแนวโน้มขาลงที่ใหญ่ขึ้น เป้าหมายต่อไปคือ 1.3624 (ต่ำในปี 2017) แนวโน้มจะเป็นขาลงตราบเท่าที่มีแนวต้าน 1.4712 ในกรณีที่ฟื้นตัว
จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกของสหรัฐฯ ลดลงเหลือ 243k ต่ำกว่าที่คาดการณ์ไว้
จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกของสหรัฐฯ ลดลง -2k เป็น 243k ในสัปดาห์สิ้นสุดวันที่ 2 สิงหาคม ต่ำกว่าที่คาดการณ์ไว้ที่ 256k ค่าเฉลี่ยเคลื่อนที่ 1.5 สัปดาห์ของการเรียกร้องเริ่มต้นเพิ่มขึ้น 247k เป็น XNUMX
การเรียกร้องต่อเนื่องลดลง -19k เป็น 1415k ในสัปดาห์สิ้นสุดวันที่ 13 สิงหาคม ค่าเฉลี่ยเคลื่อนที่ 12.5 สัปดาห์ของการเรียกร้องต่อเนื่องเพิ่มขึ้น 1425k เป็น XNUMXk
GDP ของสหรัฐฯ หดตัว -0.6% ต่อปีในไตรมาสที่ 2 น้อยกว่าประมาณการครั้งแรก
จากการประมาณการครั้งที่สอง GDP ของสหรัฐฯ หดตัวที่อัตรา -0.6% ต่อปีในไตรมาสที่ 2 เมื่อเทียบกับการประมาณการครั้งแรกที่ -0.9% ดัชนีราคา PCE และดัชนีราคา PCE หลักไม่เปลี่ยนแปลงที่ 7.1% และ 4.4% ตามลำดับ
BEA กล่าวว่า: “การลดลงของ GDP ที่แท้จริงสะท้อนให้เห็นถึงการลดลงของการลงทุนสินค้าคงคลังภาคเอกชน การลงทุนคงที่ที่อยู่อาศัย การใช้จ่ายของรัฐบาลกลาง และการใช้จ่ายของรัฐและรัฐบาลท้องถิ่น ซึ่งถูกชดเชยบางส่วนด้วยการเพิ่มขึ้นของการส่งออกและการใช้จ่ายของผู้บริโภค การนำเข้าซึ่งเป็นการลบในการคำนวณ GDP เพิ่มขึ้น”
บัญชี ECB: สมาชิกจำนวนมากสนับสนุนการปรับขึ้น 50bps
ในรายงานการประชุมวันที่ 20-21 กรกฎาคมของ ECB พบว่า “สมาชิกจำนวนมาก” เห็นพ้องต้องกันว่าเป็นการเหมาะสมที่จะขึ้นอัตราดอกเบี้ยอีก 50bps การปรับขึ้น 50bps ถูกมองว่าเป็น “การรับประกันในมุมมองของแนวโน้มเงินเฟ้อที่แย่ลงตั้งแต่การประชุมสภาปกครองในเดือนมิถุนายน”
“สมาชิกบางคน” โต้แย้งเพื่อสนับสนุนการปรับขึ้น 25bps เนื่องจากเป็น “การเคลื่อนไหวที่ตั้งใจไว้” ในการประชุมเดือนมิถุนายน นอกจากนี้ “ด้วยความเสี่ยงจากภาวะถดถอยที่เพิ่มขึ้น 25bps ถูกมองว่าสอดคล้องกับ “การปรับนโยบายการเงินแบบค่อยเป็นค่อยไป” นอกจากนี้ยังเตือนว่าการเบี่ยงเบนไปจากคำแนะนำก่อนหน้านี้จะ “เพิ่มความไม่แน่นอนของตลาด” แต่บางคนก็แย้งว่าการปรับขึ้น 50bps นั้นให้ความชัดเจนมากขึ้นสำหรับผู้เข้าร่วมตลาด
นอกจากนี้ยังเน้นว่าการปรับขึ้น 50bps “ไม่ถือเป็นการขยับขึ้นในเส้นทางอัตราดอกเบี้ย แต่เป็นการให้ความสำคัญกับการปรับนโยบายให้เป็นมาตรฐาน” สำหรับการประชุมเดือนกันยายน มีการสนับสนุนในวงกว้างเพื่อเปลี่ยนไปใช้ "แนวทางการประชุมโดยการประชุม" ในด้านอัตราดอกเบี้ย
เยอรมนี Ifo Business Climate ทำเครื่องหมายลงไปที่ 88.5 การค้าแย่ลงไปอีก
สภาพอากาศทางธุรกิจ Ifo ของเยอรมนีลดลงเล็กน้อยจาก 88.7 เป็น 88.5 ในเดือนสิงหาคม เหนือความคาดหมายที่ 86.7 ดัชนีการประเมินปัจจุบันทำเครื่องหมายลงจาก 97.7 เป็น 97.5 ดัชนีความคาดหวังก็ขยับลงจาก 80.4 เป็น 80.3 ด้วย
โดยภาคการผลิตไม่เปลี่ยนแปลงที่ -6.9 บริการเพิ่มขึ้นจาก 1.0 เป็น 1.3 การค้าลดลงอีกจาก -21.6 เป็น -25.8 โครงสร้างดีขึ้นจาก -16.2 เป็น -14.5
Ifo กล่าวว่า "ความไม่แน่นอนของบริษัทต่างๆ ยังคงมีอยู่ในระดับสูง และเศรษฐกิจของเยอรมนีโดยรวมคาดว่าจะหดตัวลงในไตรมาสที่สาม"
สำหรับการค้า Ifo กล่าวว่า "องค์กรจำนวนมากกำลังเผชิญกับภาวะที่กลืนไม่เข้าคายไม่ออก: อัตราเงินเฟ้อที่สูงกำลังฉุดลากธุรกิจของพวกเขาลง แต่พวกเขาแทบจะไม่สามารถหลีกเลี่ยงการขึ้นราคาได้เนื่องจากต้นทุนที่เพิ่มขึ้น"
BoJ Nakamura: ยังไม่สามารถบรรลุเป้าหมายด้านราคาแบบยั่งยืนได้
โทโยอากิ นากามูระ สมาชิกคณะกรรมการของ BoJ กล่าวในการปราศรัยว่า “เศรษฐกิจของญี่ปุ่นยังคงอยู่ในระหว่างการฟื้นตัวจากการตกต่ำที่เกิดจากโรคระบาด”
“การเปลี่ยนไปใช้ท่าทีที่เข้มงวดทางการเงิน ในขณะที่อุปสงค์ยังขาดแคลน จะส่งผลกระทบต่อเศรษฐกิจและทำหน้าที่เป็นอุปสรรคใหญ่ต่อกิจกรรมในครัวเรือนและกิจกรรมทางธุรกิจ” เขากล่าว
“ในขณะที่อัตราเงินเฟ้อพื้นฐานของผู้บริโภคอาจเร่งตัวขึ้นในช่วงปลายปีอันเนื่องมาจากราคาพลังงาน อาหาร และสินค้าคงทนที่พุ่งสูงขึ้น การเพิ่มขึ้นดังกล่าวน่าจะหายไป” เขากล่าว “ญี่ปุ่นยังไม่อยู่ในสถานการณ์ที่สามารถบรรลุเป้าหมายราคาของเราอย่างมั่นคงและยั่งยืน”
ปริมาณขายปลีกในนิวซีแลนด์ลดลง -2.3% qoq ในไตรมาสที่ 2 มูลค่าการขายค่อนข้างไม่เปลี่ยนแปลง
ปริมาณการค้าปลีกในนิวซีแลนด์ลดลง -2.3% qoq ในไตรมาสที่ 2 มาอยู่ที่ NZD 26B ซึ่งแย่กว่าที่คาดการณ์ไว้ที่ 1.7% qoq เพิ่มขึ้น 10 จาก 15 อุตสาหกรรมมีปริมาณการขายที่ปรับฤดูกาลลดลงเมื่อเทียบกับ Q1
มูลค่าการขายปลีกค่อนข้างไม่เปลี่ยนแปลง โดยเพิ่มขึ้นเล็กน้อย NZD 1.1m เป็น NZD 29B 8 ใน 15 อุตสาหกรรมมีมูลค่าการขายที่ปรับฤดูกาลลดลง
USD / JPY กลางวันของ Outlook
Pivots รายวัน: (S1) 136.46; (P) 136.86; (R1) 137.53; มากกว่า…
USD/JPY อยู่ในการรวมจาก 137.70 และอคติระหว่างวันยังคงเป็นกลาง โดยรวมแล้วการเคลื่อนไหวของราคาจาก 139.37 ถือเป็นรูปแบบการแก้ไข โดยเพิ่มขึ้นจาก 130.38 มีขาที่สอง เหนือ 137.70 จะขยายการดีดตัวขึ้น แต่อัพไซด์ควรถูกจำกัดที่ 139.37 ข้อเสีย การทะลุ 135.57 อย่างมั่นคงจะบ่งบอกว่าขาที่สามของรูปแบบได้เริ่มต้นแล้ว และเปลี่ยนอคติระหว่างวันกลับไปเป็นข้อเสียสำหรับแนวรับ 131.72 ก่อน
ในภาพรวม การเคลื่อนไหวของราคาจากระดับบนสุดระยะกลาง 139.37 ถูกมองว่าเป็นรูปแบบการแก้ไขเพื่อเพิ่มแนวโน้มจาก 101.18 (ต่ำในปี 2020) ในขณะที่การลดลงที่ลึกกว่านั้นไม่สามารถตัดออกได้ แต่แนวโน้มจะยังคงเป็นขาขึ้นตราบเท่าที่ EMA 55 สัปดาห์ (ตอนนี้อยู่ที่ 123.21) แนวโน้มขาขึ้นในระยะยาวคาดว่าจะกลับมาสู่ระดับ 139.37 ในระยะหลัง หลังจากการปรับฐานเสร็จสิ้น
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 22:45 | NZD | ยอดค้าปลีก Q / Q Q2 | -2.30% | 1.70% | -0.50% | |
| 22:45 | NZD | ยอดค้าปลีกจากรถยนต์ Q / Q Q2 | -1.60% | 1.80% | 0.00% | -0.30% |
| 23:50 | เยนญี่ปุ่น | ดัชนีราคาบริการองค์กร Y / Y ก.ค. | 2.10% | 2.20% | 2.00% | |
| 06:00 | ยูโร | จีดีพีของเยอรมนีไตรมาสที่ 2 ไตรมาสที่ XNUMX | 0.10% | 0.00% | 0.00% | |
| 08:00 | ยูโร | ภาวะธุรกิจ IFO ของเยอรมนี ส.ค. | 88.5 | 86.7 | 88.6 | 88.7 |
| 08:00 | ยูโร | การประเมินปัจจุบัน IFO ของเยอรมนี ส.ค. | 97.5 | 96 | 97.7 | |
| 08:00 | ยูโร | ความคาดหวัง IFO ของเยอรมนี ส.ค. | 80.3 | 78.6 | 80.3 | 80.4 |
| 11:30 | ยูโร | บัญชีการประชุม ECB | ||||
| 12:30 | USD | การขอรับสวัสดิการว่างงานครั้งแรก (19 ส.ค. ) | 243K | 256K | 250K | 245K |
| 12:30 | USD | GDP ต่อปี Q2 P | -0.60% | -0.70% | -0.90% | |
| 12:30 | USD | ดัชนีราคาผลิตภัณฑ์มวลรวมประชาชาติ Q2 P | 9.00% | 8.70% | 8.70% | |
| 14:30 | USD | การจัดเก็บก๊าซธรรมชาติ | 54B | 18B |




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


