
Çoğu ülke hala tatilde olduğu için forex piyasaları bugün oldukça sessiz. Yen genellikle düşük işlem görüyor ancak şu ana kadar kayıplar sınırlı. Japonya Tankan anketinde hayal kırıklığı yaratan bazı veriler yayınlandı, ancak omuz silkti. Avustralya Doları da zayıf bir dokunuş. Çin'den gelen karışık veriler ve RBA'nın ayakta durması ve tarafsız duruşun tutulması Aussie'ye çok fazla ilham vermemektedir. Çin, resmi olarak 128 ABD ürünlerine uygulanan zorunlu tarifeleri başlattı. Ticaret düşük seviyelerde olsa da, hafta boyunca bugün öne çıkacak çok şey var.
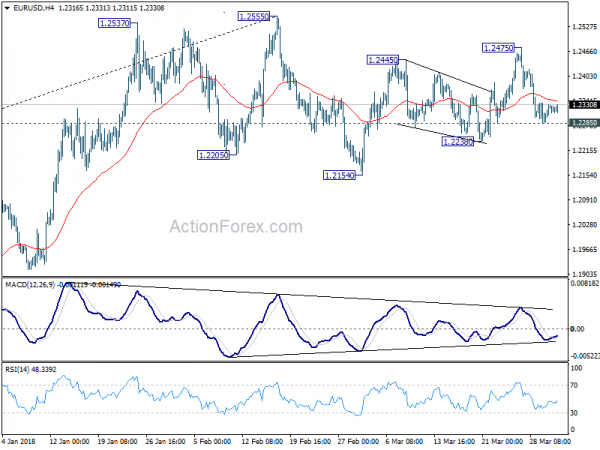
Teknik olarak, şu ana kadarki en önemli nokta, geçtiğimiz haftaki düşüşe rağmen EUR / USD'nin 1.2285 nezdinde küçük bir destek sağlamasıdır. Bu nedenle, yakın vadede düşüş reversalinin henüz bir teyidi yoktur. GBP / USD de 1.3982 minor desteğinin üzerinde tutuyor. Bu iki seviye ileride yakından izlenecek.
Japonya Tankan büyük üretici duyarlılığında hafif bir bozulma gösteriyor
26'ten 24'a kadar büyük imalat endeksinde hafif bir bozulma yaşandı ve 25'in beklentisini kaçırdı ve büyük üreticiler 21'ten 20'e, 22'in beklentisini yitirdi. Büyük imalat dışı endeks 23'den aşağı doğru 25'e düştü ve 24 beklentisini kaçırdı. 20 konsorsiyumunun altında 21'te büyük imalat dışı görünüm değişmedi. Üzerinde iş güveni sağlamdı. Güven ve görünümdeki düşüş, Yen'in son değerlendirmesinden dolayı daha fazladır. Ve şimdiye kadar, küresel bir ticaret savaşından duyulan korku, duygulara olan etkisini sınırlandırdı. Endeksler, dünyadaki diğer birçok benzer dizi gibi, yanıt veren koşulların iyi olmadığı koşulların zayıf olduğu söylenen katılımcıların sayısı çıkarılarak hesaplanmıştır.
Japonya'dan da piyasaya sürülen PMI üretimi, 53.1'ten 53.2 seviyesinden revize edildi.
128 çelik tarifelerine cevaben Çin, 232 ABD ürünlerine yönelik tarifeleri başlattı
Maliye Bakanlığı tarafından yapılan bir açıklamaya göre, Çin resmi olarak 7 türlerinde, ABD'den bugün 128 ürünlerinde tarifeleri resmen başlatıyor. Bu, geçen ay açıklanan ve ithalatta USD 3b'ye ulaşan paketin bir parçası. Ayrıca, coğrafi olarak hedeflenmeyen ABD’nin 232 çelik ve alüminyum tarifelerine bir karşı önlem.
Çin'in tepkisi pek çok kişi tarafından şu ana kadar sembolik olarak görülüyor ve kaçınılmaz. Ve bu etki, ülkeler arasındaki ikili ticaret ilişkisinin büyüklüğüne kıyasla ihmal edilebilir nitelikte olmalıdır. Ayrıca, ABD'nin bir ticaret anlaşmasıyla ilgili olarak Çin ile görüştüğü bildirildi. Ancak, şimdilik, Çin halen 301-50b ABD Doları değerine kadar eklenmiş olan Çin mallarını hedef alan 60 tarifeleriyle ilgili kartları elinde tutuyor.
Bölüm 301 tarifeleri hakkında konuşurken, Trump yönetiminin etkilenecek ürünlerin listesini açıklaması bekleniyor. Listenin sadece fikri mülkiyet hırsızlığından etkilenenlere konsantre olacağına inanılıyor. Ve büyük bir kısmı son teknolojiye sahip ürünler olacaktır.
Çin Caixin PMI üretimi mart ayında “marjinal zayıflama” gösterdi
Çin Caixin PMI üretimi, 51.0 seviyesinden aşağı doğru 51.6 seviyesine geriledi ve 51.7 beklentisini kaçırdı. Aynı zamanda dört ayda en düşük seviye. CEBM Group'ta Makroekonomik Analiz Direktörü Dr. Zhengsheng Zhong, “Mart ayında imalat PMI okumasının, talebin beklenildiği kadar güçlü olmadığını gösterdiğini ve üreticilerin üretime ve yeniden üretime daha az istekli olmasına neden olduğunu” kaydetti.
Bununla birlikte, “üreticilerin kar elde etme kabiliyeti, yeni siparişlerdeki istikrarlı artış ve girdi maliyetlerindeki çok daha yavaş sıçrama ile desteklendi.” Zhong ayrıca, “Çin imalat ekonomisinin büyüme ivmesinin Mart ayında zayıflamış olabileceğini de belirtti. ama marjinal bir hızda. ”
Ancak hafta sonu boyunca piyasaya sürülen resmi Çin PMI üretimi 51.5'ten 50.3'e yükseldi. Resmi PMI üretimi 54.6'ten 54.4'e yükseldi.
RBA ayağa kalkmaya, zayıf kalmak için AUD'ye
RBA'nın nakit oranını yarın 1.50% seviyesinde sabit tutması bekleniyor. Ekonomistler, son durgun ücret artışı ve enflasyon verilerinin ardından bir RBA zammının zamanlaması konusundaki beklentilerini geri çekiyorlar. Geçen yılın sonlarında, RBA'nın bu yılın sonuna kadar iki kez yürüyüş yapabileceği yönünde spekülasyonlar vardı. Ve şimdi, piyasalar 40'te sadece bir 2018% zammında bir şans şansı veriyor. Çoğunluk, 2019'e kadar sıkılmanın başlayacağını tahmin ediyor.
Avustralya'da iş piyasası güçlü seyrederken, ücret artışı durgun seyretti. İşsizlik oranı, geçen yılki büyümenin ardından 5.5-5.6% olarak dengelendi. Ancak, bu oran, katılım oranındaki artışın devam etmesiyle sonuçlanmaktadır. Bu anlamda işsizlik oranı bir süreliğine 5% seviyesine düşmekten uzak kalacak, bu seviye tam istihdamda göz önünde bulunduruldu. Yani, ekonomide gevşek kalacaktır.
RBA faiz spekülasyonları, düşen demir cevheri fiyatları ve ABD-Çin ticaret savaşı ile ilgili endişeler Aussie'yi özellikle Avro ve Sterlin karşısında en zayıf seviyelerden biri olarak bıraktı. Aussie, yarının RBA oranı beyanından sonra muhtemelen baskı altında kalacak.
İleriye baktığımızda
ISM üretimi bugün ana odak noktası olacak. Ve gerçekten de, ISM hizmetleri, ticaret dengesi ve tarım dışı bordrolar dahil olmak üzere ABD verileri de yakından izlenecek. Bunun dışında İngiltere, PMI'ları piyasaya sürecek, Eurozone ise TÜFE'yi yayınlayacak. Kanada, istihdam verilerini ve PMI'yi de yayınlayacak. RBA faiz kararı, perakende satış ve ticaret dengesi özellikli Avustralya Doları için de büyük bir hafta olacaktı. Ancak Aussie, ABD ve Çin arasındaki ticaret gerilimi ile ilgili haberlere daha fazla tepki verebilir.
- Pazartesi: ABD ISM üretimi, inşaat harcamaları
- Salı: Japonya para tabanı; RBA oranı kararı; Alman perakende satışları; İsviçre emekli satışları, imalat PMI; Euro Bölgesi imalat PMI finali; İngiltere imalat PMI
- Çarşamba: Avustralya perakende satış, bina onayları; İngiltere inşaat PMI; Euro bölgesi CPI flaşı; ABD ADP istihdam, ISM hizmetleri, fabrika siparişleri
- Perşembe: Avustralya ticaret dengesi; İsviçre TÜFE; Alman fabrika siparişleri, Euro bölgesi hizmetleri PMI finali, ÜFE, perakende satışlar; İngiltere hizmetleri PMI; ABD Challenger işi, işsizlik talepleri, ticaret dengesi; Kanada ticaret dengesi
- Cuma: Japonya hane harcamaları, ortalama nakit kazançlar, önde gelen göstergeler; Alman sanayi üretimi; Euro bölgesi perakende PMI; İsviçre döviz rezervleri; ABD tarım dışı bordro; Kanada istihdamı, Ivey PMI
EUR / USD Günlük Görünüm
Günlük Pivotlar: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Daha....
Bu noktada, EUR / USD hala 1.2285 küçük desteğinin üzerinde tutuluyor ve gün içi eğilim tarafsız kaldı. Üst tarafta, 1.2475 üzerinde 1.2555 anahtarı uzun vadeli fibonacci seviyesine yakın olan 1.2516 yüksek üzerinde bir test hedefleyecektir. Oradan geri dönüş konusunda temkinli oluruz. Ancak kesin kırılma, daha büyük boğa sonuçlarına yol açacaktır. Aşağı yönde, 1.2285 minor desteğinin altında, 1.2154 için aşağı doğru ve 1.2555'ten gelen düşüşü azaltmak için alt tarafa doğru bir eğilim ortaya çıkacaktır.
Büyük resimde, 38.2 1.6039 2008% 1.0339 (2017 düşük) 1.2516% XRUMX geri anahtarında fibonacci seviyesi 1.0339 de bozulma girişimlerine rağmen bozulmamış kalır. Bu nedenle, 1.2516 orta vadeli alttan gelen artış, şu an için bir düzeltici hareket olarak görülmektedir. 1.0039'ten gelen reddetme uzun vadeli düşüş görünümünü koruyacak ve 1.1553'i yeniden test etmek için durumu koruyacaktır. 1.2516 desteğinin sıkı bir şekilde kırılması, daha orta vadeli bir düşüşe yol açacaktır. Bununla birlikte, 61.8'in devam eden kopması, daha büyük boğa gösterimini taşıyacak ve 1.6039'in 1.0339'in 1.3862'e orta vadede XNUMX'e geri çekilmesini hedefleyecektir.
Ekonomik Göstergeler Güncellemesi
| GMT | Ccy | Etkinlikler | Gerçek | Tahmin | Önceki | Revize |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Tankan Büyük İmalat Endeksi Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan Büyük Üreticileri Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Büyük İmalat Dışı Endeksi Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Tankan Non-Manufacturing Outlook Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Tankan Küçük İmalat Endeksi Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Küçük Üretim Görünümü Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Tankan Küçük İmalat Dışı Endeksi Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Tankan Küçük İmalatsız Görünüm Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Büyük Tüm Endüstriler Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI İmalatı Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TMS Menkul Enflasyon M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | PMI Mar İmalatı | 55.6 | |||
| 13:45 | USD | Üretim PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | İnşaat Harcamaları M / M Şub | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | ISM Fiyatları Mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM İstihdam Mar | 59.7 |
Bilgi kaynağına bağlantı: www.actionforex.com




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


