
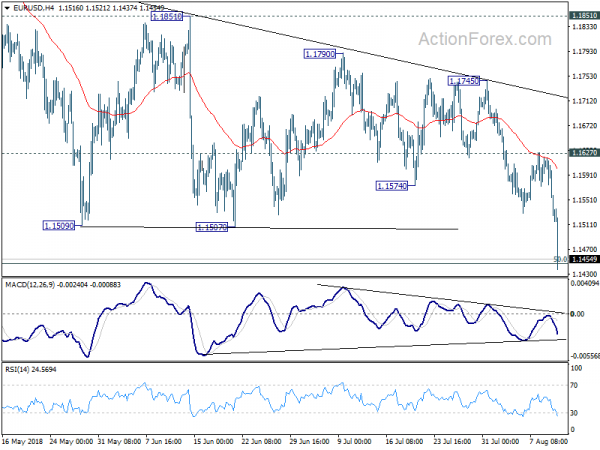
Forex piyasasında odak noktası haftalık kapanıştan hemen önce değişiyor. Özellikle EUR/USD'nin nihayet 1.5 destek seviyesini aşmasıyla birlikte, Euro'daki satışlar açıkça yoğunlaştı. Bu gelişme aynı zamanda Avustralya Dolarını da aşağı çekiyor çünkü her ikisi de şu anda en zayıf dolar olarak işlem görüyor. Bu kısmen Fed'in Evan'ın Doları yükselten şahin dönüşüne atfedilebilir. Öte yandan Yen de beklenenden biraz daha güçlü olan GSYİH ile odaklardaki değişimden faydalanıyor. Bu arada, Sterlin ve Yeni Zelanda Doları zayıf kalmayı sürdürürken, bu hafta başında zaten yeterince satış yaşadığı için nispeten dirençli durumda. Yaklaşan ekonomik takvimde Birleşik Krallık GSYİH'sı ve üretimleri, Kanada istihdamı ve ABD TÜFE'si yer alıyor. Daha fazla volatilite garanti edilmiş gibidir.
Teknik olarak EUR/USD paritesinin 1.1507 temel desteğindeki güçlü kırılması, Mayıs ayında başlayan konsolidasyon sürecinin nihayet sona erdiğini gösteriyor. Şubat ayının yükseği 1.2555'ten düşüş eğilimi yeniden başladı. Mevcut momentuma göre 1.1186 uzun vadeli fibonacci seviyesine doğru ilerliyor. EUR/JPY ve EUR/CHF beklendiği gibi sırasıyla 124.61 ve 1.1366'lık düşük seviyelere doğru ilerliyor. Şu anda ilgi çeken nokta, AUD/USD paritesinin 0.7309'u aşıp orta vadeli düşüş eğilimini sürdürüp sürdüremeyeceğidir.
Diğer piyasalarda ABD hisse senetleri geceyi karışık kapattı; DOW %-0.29, S&P 500 %-0.14 düşerken NASDAQ %0.04 arttı. 10 yıllık tahvil getirisi -0.036 düşüşle 2.935 seviyesinde kapandı. Asya piyasaları genel olarak kırmızı renkte. Bu yazının yazıldığı sırada Nikkei %-0.68, China Shanghai SSE %-0.33, Hong Kong HSI %-0.57, Singapore Strait Times %-1.25 düştü. WTI ham petrolü yeniden 67 seviyesinin altına geriledi ancak henüz hızlı bir satış dalgası yaşanmadı. Şimdilik Altın da 1210 civarında dar bir aralıkta seyrediyor.
Bilinen güvercin Chicago Fed Evans, oranların kısıtlayıcı olabileceğini öne sürerek şahinleşti
Bilinen güvercin Chicago Fed Başkanı Charles Evans, dün raporlara yönelik yorumlarında şahinleşmeye başladı. Evans, ekonominin "son derece güçlü" olduğunu ve bunun hem ekonomi hem de para politikası ortamı açısından "gerçekten çok iyi bir dönem" olduğunu söyledi. Enflasyon hedefin üzerinde kalırken ekonomi güçlenirken, Fed fon oranları eninde sonunda "biraz kısıtlayıcı" alana girebilir.
Ayrıca “enflasyonun esasen yüzde 2'ye yükseldiğini” kaydetti. "O bölgede kalacağımızı beklemek için iyi bir neden var." Ayrıca, eğer enflasyon "2 civarında" olmaya devam ederse, bu, "2.2'de nötr oranımızın üzerinde yalnızca mütevazı miktarda bir kısıtlamanın gerekli olabileceğine işaret ediyor." Ve "biraz kısıtlayıcı bir ortama geçme kararı verirsek bu beni hiç şaşırtmaz." Bunun, %2020 olan nötr oranının kabaca %0.5 üzerinde olabileceğini belirtti.
Evans ayrıca Trump'ın ticaret politikasının etkisini de küçümsedi. Kendisi şöyle dedi: "Tarifeleri, girdi maliyetlerindeki artışları ölçüyorsunuz... ve kulağa büyük bir rakam gibi gelse de... sanayi üretimi ve GSYİH üzerindeki gerçek etkinin hala yüzdelik bir puanın onda birkaçı" olarak ölçüldüğünü görüyorsunuz. Ve "ekonominin çok güçlü olduğu ve oldukça fazla mali teşvik eklediğimiz bir ortamda büyüklük hala nispeten küçük ve belirsiz görünüyor."
Japonya'nın tüketime dayalı GSYİH büyümesinin beklentileri aşmasıyla yen yükseldi
Japon Yeni bugün beklenenden güçlü GSYİH verileriyle yükselmiş görünüyor. Japonya ekonomisi ikinci çeyrekte çeyreklik bazda %0.5, yıllık bazda ise %1.9 büyüdü. Bu, yıllık bazda %2 ve yıllık %0.3 beklentisinden çok daha güçlü. Bu aynı zamanda bir önceki çeyrekteki -%1.4 ve yıllıklandırılmış -%0.2 daralmadan da güçlü bir toparlanma anlamına geliyor. Birinci çeyrek, ekonominin 0.6'lerden bu yana en iyi gidişatında beklenmedik bir kesinti oldu. İkinci çeyrekte, GSYH deflatörü yıllık %1 artış gösterdi ve yıllık %-1980 düşüş beklentisini aştı.
Ekonominin %60'ını oluşturan özel tüketim ise %0.7 gibi etkileyici bir büyüme kaydetti. Sağlam büyüme, ülkede nihayet değişen bir “sosyal ruh halinin” göstergesi olabilir. Ve insanlar, ücretlerin eninde sonunda artacağı beklentisiyle harcama yapmaya daha istekli oluyor. Bu tür bir "sosyal ruh halinden" çıkmak, Japonya'nın inatçı düşük enflasyon eğilimini yenmesi açısından önemli. Bu tür bir gelişme BoJ tarafından memnuniyetle karşılanmalıdır. Bu arada, sermaye harcamaları 1.3'nın 4. çeyreğinden bu yana en güçlü şekilde %2016 arttı.
Japonya'da da Yurtiçi CGPI Temmuz'da yıllık %3.1 beklentisine karşın %2.9 arttı. Üçüncül sanayi endeksi ise haziran ayında aylık -%0.5'lik beklentiye kıyasla -%0.2 düştü.
Japonya EM Motegi ve USTR Lighthizer, ticari görüşmelerin devamı için koşullar konusunda samimi bir görüş alışverişinde bulundu
Japonya Ekonomi Bakanı Toshimitsu Motegi dün ABD Ticaret Temsilcisi Robert Lighthizer ile ticaret görüşmelerine başladı. Saatler süren toplantının ardından Motegi, "açık bir görüş alışverişinde bulunduk ve karşılıklı anlayışı derinleştirdik" dedi. Neyin tartışıldığını açıklamayı reddetti ve "ilk tur görüşmelerin bitiminden sonra elimden geleni söyleyeceğimi" ekledi.
Ancak Motegi, Japonya'nın çok taraflı çerçevenin ticaret sorunlarını çözmenin en iyi yolu olduğu yönündeki tutumunu yineledi. Ülke ikili bir serbest ticaret anlaşmasından kaçınmakta ısrar ediyor. Bunun yerine Japonya, ABD'yi Trans-Pasifik Ortaklığı olan TPP'ye geri çekmek istiyor.
USTR daha sonra "büyükelçi Lighthizer ve Bakan Motegi'nin tüm ikili ticari konularda kapsamlı ve yapıcı bir görüş alışverişinde bulunduğunu" söyledi. Ve "birbirlerinin daha ileri görüşmeler için koşullarını anlıyorlar ve ek görüşmelerle ilerlemeyi planlıyorlar."
RBA SoMP, faiz artırımı için aciliyet olmadığını yineledi, ekonomik tahminler büyük ölçüde değişmedi
RBA'nın Para Politikası Açıklaması, Vali Philip Lowe'un bu hafta başlarında yaptığı bir konuşmada güncel bir açıklama yapmasından sonra yeni bir şey ortaya koymadı. SoMP'de RBA, "ekonomi beklendiği gibi gelişmeye devam ederse, bir noktada daha yüksek faiz oranlarının muhtemelen uygun olabileceğini" yineledi. Yani bir sonraki hamle “aşağı değil yukarı”dır. Ancak iyileşmenin kademeli doğası göz önüne alındığında, Kurul yakın vadede nakit faiz oranında ayarlama yapılmasına yönelik güçlü bir durum görmüyor.
RBA'nın yeni ekonomik tahminleri Mayıs SoMP'sine göre büyük ölçüde değişmemiş görünüyor.
- Dört çeyreklik GSYİH büyümesinin 3.25'in 4. çeyreğinde %2018, 3.25'un 2. çeyreğinde %2019 (%3.50'den revize edildi), 3.25'un 4. çeyreğinde %2019, 3.00'nin 2. çeyreğinde %2020 ve 3.00'nin 4. çeyreğinde %2020 (yeni) olacağı öngörülüyor.
- İşsizlik oranının 5.5'in 4. çeyreğinde %2018, 5.25'un 2. çeyreğinde %2019, 5.25'un 4. çeyreğinde %2019, 5.25'nin 2. çeyreğinde %2020 ve 5.00'nin 4. çeyreğinde (yeni) %2020 olması öngörülüyor.
- Ana TÜFE'nin 1.75'in 4. çeyreğinde %2018 (%2.25'ten aşağıya revize edildi), 2.0'un 2. çeyreğinde %2019 (%2.25'ten aşağıya revize edildi), 2.25'un 4. çeyreğinde %2019, 2.25'nin 2. çeyreğinde %2020 ve 2.25'nin 4. çeyreğinde %2020 olacağı öngörülüyor. (yeni).
- Temel enflasyonun 1.75'in 4. çeyreğinde %2018 (%2.00'den aşağıya revize edildi), 2.00 2. çeyreğinde %2019, 2.00 4. çeyreğinde %2019, 2.25 2. çeyreğinde %2020, 2.25 2. çeyreğinde %2020 (yeni) olacağı öngörülüyor.
Ayrıca Yeni Zelanda BusinessNZ imalat PMI'ı Temmuz ayında 51.2'den 52.8'ye düştü.
İsviçre hükümeti, ABD yaptırımlarına rağmen İran'la ticari ilişkilerin sürdürülmesini tavsiye etti
İsviçre hükümeti bugün, ABD yaptırımlarına rağmen iş dünyasının ilişkileri sürdürmesini tavsiye ettiğini duyurdu. Ekonomik İşlerden Sorumlu Devlet Sekreterliği'nden Fabian Maienfisch, "ABD'nin yaptırımlara ilişkin kararları, İsviçre'nin İran'a ilişkin hukuki durumunu etkilemez" dedi. "İsviçre, İran'a yönelik yaptırım durumunun yeniden kötüleşmesinden üzüntü duymaktadır" diye ekledi. Hükümetin işletmelerin yanıtlarını dikte edemeyeceğini ancak "şirketlerin İran'la ticari ilişkilerini sürdürmelerini ve durum hakkında kendilerini bilgilendirmelerini önerdiğini" de sözlerine ekledi.
İleriye baktığımızda
Ekonomik takvim bugün oldukça yoğun. Birleşik Krallık 2. Çeyrek GSYİH'si ana odak noktasıdır. Üretim ve ticaret dengesi de açıklanacak. Günün ilerleyen saatlerinde Kanada iş verileri ve ABD TÜFE açıklanacak. Tüm bu veriler piyasayı harekete geçirebilir.
EUR / USD Günlük Görünüm
Günlük Pivotlar: (S1) 1.1495; (P) 1.1558 (R1) 1.1590; Daha…..
EUR/USD bugün şu ana kadar 1.1437'ye kadar keskin bir düşüş yaşadı. 1.1507 desteğinin güçlü kırılması, 1.2555'ten daha büyük bir düşüş eğiliminin devam ettiğini doğruluyor. Gün içi önyargı yeniden aşağı yönlü. 50'de 1.0339'dan 1.2555'e %1.1447'lik geri çekilme zaten karşılandı. Bir sonraki hedef %61.8 ile 1.1186 olacak. Artan yönde ise kısa vadeli dip noktasını işaret etmek için 1.1627 direncinin kırılması gerekiyor. Aksi takdirde, güçlü bir toparlanma olsa bile görünüm aşağı yönlü olmaya devam edecek.
Büyük resimde, orta vadede 1.2555'ten aşağı yönlü trend, 61.8'dan 1.0339'ya %1.2555'lik bir geri çekilme ile 1.1186'e doğru ilerliyor. EUR/USD paritesinin %38.2'lik bir gerileme ile 1.6039'dan (2008'in en yüksek seviyesi) 1.0339'a (2017'nin en düşük seviyesi) 1.2516 ile reddedildiğini bir kez daha not edin. Bu, bazı uzun vadeli düşüş etkileri taşıyor. 1.1186'nın sürekli kırılması, 1.0339'un yeniden test edilmesine giden yolu açabilir. Şimdilik, bir toparlanma durumunda bile, 1.2555 direnci devam ettiği sürece 1.1851 seviyesinden düşüşü bitmiş saymayacağız.
Ekonomik Göstergeler Güncellemesi
| GMT | Ccy | Etkinlikler | Gerçek | Tahmin | Önceki | Revize |
|---|---|---|---|---|---|---|
| 22:30 | NZD | BusinessNZ İmalat PMI Temmuz | 51.2 | 52.8 | ||
| 23:50 | JPY | Yurtiçi CGPI Y/Y Temmuz | 3.10% | 2.90% | 2.80% | |
| 23:50 | JPY | GSYİH Q / Q Q2 P | 0.50% | 0.30% | -0.20% | |
| 23:50 | JPY | GSYİH Deflatörü Y / Y Q2 P | 0.10% | -0.20% | 0.50% | |
| 1:30 | AUD | RBA Para Politikası Bildirimi | ||||
| 4:30 | JPY | Tersiyer Sektör Endeksi M / M Jun | -0.50% | -0.20% | 0.10% | |
| 8:30 | GBP | Görünür Ticaret Dengesi (GBP) Haz | -11.9B | -12.4B | ||
| 8:30 | GBP | Endüstriyel Üretim M / M Jun | 0.20% | -0.40% | ||
| 8:30 | GBP | Sanayi Üretimi Y / Y Jun | 1.90% | 0.80% | ||
| 8:30 | GBP | Üretim Üretimi M / M Jun | 0.90% | 0.40% | ||
| 8:30 | GBP | Üretim Üretimi Y / Y Jun | 1.90% | 1.10% | ||
| 8:30 | GBP | İnşaat Çıktısı A/A Haz | -0.50% | |||
| 8:30 | GBP | GSYİH M / M Haziran | 0.20% | 0.30% | ||
| 8:30 | GBP | GSYİH Q / Q Q2 P | 0.40% | 0.20% | ||
| 8:30 | GBP | Hizmet İndeksi 3M / 3M Haziran | 0.60% | 0.40% | ||
| 8:30 | GBP | Toplam İş Yatırım Q / Q Q2 P | 0.20% | -0.40% | ||
| 12:30 | CAD | İstihdamda Net Değişim Temmuz | 24.0K | 31.8K | ||
| 12:30 | CAD | İşsizlik Oranı Temmuz | 5.80% | 6.00% | ||
| 12:30 | USD | CPI M / M Temmuz | 0.20% | 0.10% | ||
| 12:30 | USD | CPI Y / Y Temmuz | 3.00% | 2.90% | ||
| 12:30 | USD | TÜFE Çekirdek M / M Temmuz | 0.20% | 0.20% | ||
| 12:30 | USD | TÜFE Çekirdek Y / Y Temmuz | 2.30% | 2.30% |




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


