
12 Kasım 2018'de başlayan hafta
- Fed'in artışa devam etmesiyle AUD/USD 70'da 2019¢ seviyesinin altına düşecek.
- RBA: Vali Yardımcısı Debelle konuşuyor.
- Avustralya: Westpac-MI Tüketici Duyarlılığı, ücret fiyatı endeksi, istihdam.
- Yeni Zelanda: perakende kart harcamaları, ev satışları ve fiyatlar.
- Çin: perakende satışlar, endüstriyel üretim, sabit varlık yatırımı.
- Avrupa: GSYİH 2. tahmin.
- ABD: Fed başkanı Powell konuşuyor, TÜFE, perakende satışlar, Gaziler Günü.
- Önemli ekonomik ve finansal tahminler.
Bu raporda yer alan bilgiler 9 Kasım 2018 tarihi itibarıyla günceldir.
Fed Artışlara Devam Ederken AUD/USD 70'da 2019¢'in Altına Gidecek
Geçen ay AUD 0.705 USD'den 0.73 USD civarına yükseldi. Piyasalar geçtiğimiz iki ayda AUD'yi aniden düşürdü. Momentum, bu eğilimi tahmin etmemiz ve AUD'yi geçen ay 60'lara çağırmamız gerektiğini dikte etti. Elbette pek çok yorumcu bu seçeneği tercih etti.
Westpac bu cazibeye direndi ve Ekim Görünümümüzde şunları kaydetti: "Westpac, AUD'nin 2018'i 0.72 ABD doları civarında bitirme hedefini koruyor; 2019'un ilk üç çeyreğinde AUD'da daha fazla zayıflık yaşanacak ve 0.70'un ortasında 2019 ABD doları seviyesinde dibe vuracak. ”
Ancak AUD'daki son dönemdeki canlanmaya rağmen, bu döngüdeki en düşük noktaya ilişkin tahminimizi aşağı yönlü revize ediyoruz. Bunun nedeni büyük ölçüde ABD ekonomisine ve ABD Merkez Bankası politikasına ilişkin görünümümüzü gözden geçirmemizdir.
Federal Reserve'ün FOMC faiz oranı artışlarına ilişkin profilimizi 25 baz puan kadar genişlettik. Artık bu döngüdeki son artışın Haziran yerine Eylül 2019 olmasını bekliyoruz. Bu, federal fon oranlarının %3.125 seviyesinde zirvesini görecek.
Bu profil, federal fon oranının 2.9 sonunda %2019 civarında zirve yapmasını bekleyen mevcut piyasa fiyatlandırmasından biraz daha şahin. FOMC'nin “noktaları” %3.4'lük bir zirve öngörürken, bu, 2020'de trendin üzerinde büyümenin devam edeceğini varsayıyor. Bunun yerine büyümenin 2019 sonlarında trende doğru yavaşlamasını bekliyoruz.
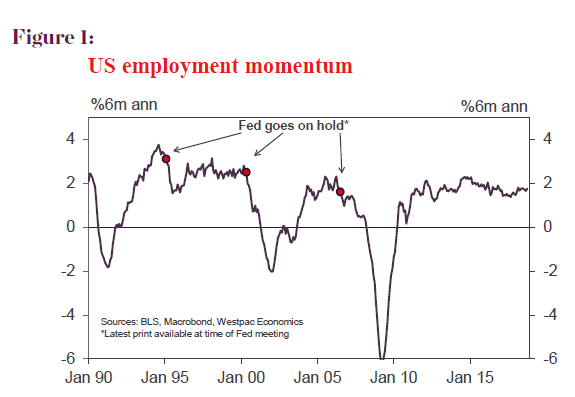
Biraz daha yüksek olan bu "duraklama noktasını" seçerken önceki üç sıkma döngüsündeki (1995; 2000; 2006) "duraklamaları" inceledik. Daha sonra FOMC, başta konut ve dayanıklı tüketim malları olmak üzere istihdam artışı ve harcamalardaki yavaşlamaya yanıt verdi.
İstihdam artışının 2019'un ikinci yarısında Mart 1.6'daki (altı aylık yıllık bazda) yaklaşık %2019'dan yıl sonuna kadar yaklaşık %1'e yavaşlamasını bekliyoruz. Ayrıca ikinci yarıda konut ve dayanıklı tüketim harcamalarının büyümeye katkısının önemli ölçüde azalmasını bekliyoruz.
Ancak tahminlerimiz, işsizlik oranının 3.5'un ikinci yarısında %2019 civarına yerleşmesiyle birlikte, FOMC'nin, istihdama ilişkin yavaşlama belirtileri ortaya çıkmadan önce, 2019 boyunca kademeli normalleşmenin bir süre daha devam edeceğini gösteriyor; konut ve dayanıklı tüketim malları netleşiyor. Şekil 1, istihdam artışının "duraklamaların" zamanlaması açısından önemini vurgularken, Şekil 2, istihdam büyümesine ilişkin tahminlerimizi ve 2019'daki duraklamanın beklenen zamanlamasını göstererek FOMC'ye gerekli yavaşlamayı gözlemlemesi için yeterli zamanı veriyor.
Aralık 2019'daki o kilit noktada, FOMC'nin durakladığını gördüğümüzde, sürdürülebilir tarafsız bir ortama ulaşmış olması oldukça rahat hissedilecek. Enflasyon %2 hedefi civarında olacak; büyüme neredeyse “potansiyele” yavaşlayacak ve işsizlik oranı, önceden değerlendirilen “tam istihdam” seviyesinin altında olsa da, aşırı ücret baskılarına neden olmayacak.
Önceki sıkılaştırma döngülerinde (bkz. Şekil 1) işgücü piyasası daha sonra keskin bir şekilde kötüleşti; ancak bu döngüde istihdam artışının, çalışma çağındaki nüfus artışıyla yakından uyumlu olarak %1 civarında “yerleşebileceğini” tahmin ediyoruz. Bu koşullar altında FOMC, federal fon faizini 2020 yılı boyunca bu “nötr” seviyede tutabilecek.
Federal fon oranlarındaki bu hafif profil değişikliğinin tahvil ve döviz tahminlerimiz üzerinde bazı etkileri var.
ABD 10 yıllık tahvil faizlerinde beklediğimiz zirve olan %3.5, %3.6'ya çıkarıldı ve Haziran'dan Eylül'e kadar uzatıldı. ABD ile Avustralya 10 yıllık tahvil faizleri arasındaki marj, 60 ortasına kadar 70 baz puanlık zirveden 2019 baz puana yükselecek.
ABD kurlarındaki bu ek artış göz önüne alındığında, USD için tahminimizi de genişlettik ve yükselttik; DXY'nin artık Eylül ayına kadar 100'e yakın zirveye ulaşması bekleniyor.
Avustralya doları için şimdi Eylül ayına kadar 0.68 USD'ye doğru bir "düşüş" daha bekliyoruz. Piyasalar istihdam ve harcamalardaki yavaşlamayı tespit edip Aralık ayındaki duraklamayı öngördükçe USD 2019'un Aralık çeyreği boyunca değer kaybetmeye başlayacak. Bu şekilde AUD, Aralık çeyreğinde önceki tahminimizin altında, 0.70 USD'ye yükselecek.
Olan hafta
ABD ara seçimleri bu hafta piyasaların odak noktası oldu. Ancak RBA, RBNZ ve FOMC'nin toplanmasıyla para politikası da göz önünde tutuldu.
ABD ara seçimlerini kim kazandı? Görünüşe göre cevap herkes. Beklendiği gibi Demokratlar meclisi kazandı; ancak Cumhuriyetçiler Senato'daki çoğunluklarını artırdı. Hisse senetleri ertesi gün toparlanırken, ABD doları ve vade oranları başlangıçta gerilemeden önce önceki seviyelerine döndü.
Ekonomi açısından etkileri minimum düzeydedir. Kısa vadede sonuç, FOMC'nin Aralık ayında planladığı faiz artırımının önünü açıyor. Maliye politikasında altyapı, potansiyel genişletici katalizör olarak vergi ve mevzuat değişikliğinin yerini alacak şekilde ayarlandı. Ancak Başkan Trump ve Demokratların konuyla ilgili farklı pozisyonlarda olması nedeniyle bu cephede ilerleme çok uzakta görünüyor. Ayrıca bu sonucun Başkan Trump'ın Çin'le olan 'ticaret savaşını' ikiye katlamasını engellemediğini de belirtmekte fayda var. Bu cephedeki umut, Başkan Trump ile Başkan Xi arasında Kasım ayının sonlarında yapılacak bir toplantıdır.
FOMC'nin Kasım toplantısındaki mesajı basitti. ABD ekonomisi güçlü ve politika duruşunun kademeli olarak normalleşmeye devam ederek tarafsıza doğru ilerlemesi haklı. Tüketici nabzının yatırım için zaten devam eden yavaşlamayı takip etmesi nedeniyle ABD büyümesinin 2019 sonlarında yavaşlayarak trende döneceğine inanmaya devam ederken, FOMC'nin önceki döngü zirvelerindeki seyrini yeniden değerlendirmek için harcadığı zaman, dördüncü bir ekleme yapmamıza yol açtı. federal fon profilimize gidin. Daha önce Haziran 2.875'da %2019'i zirve olarak görürken, şimdi Eylül 3.125'da %2019'in Komite'nin süresiz olarak duraklayacağı nokta olacağını tahmin ediyoruz. Bu, güçlü işgücü piyasası göz önüne alındığında, büyümenin trendde ve enflasyonun hedefte kalacağını görerek politikayı nötr seviyenin biraz üzerinde bırakacaktır.
Avustralya'ya dönersek, RBA'nın Kasım ayı toplantı açıklaması temalar açısından bir sürpriz sunmadı ancak GSYİH tahminlerinin Haziran 3.50'a kadar %2019'ye revize edilmesiyle büyüme konusunda daha fazla iyimserliğin altını çizdi. RBA'nın görüşüne göre büyüme 3.0'a yavaşlayacak 2020 sonuna kadar %, ancak bu hala trendin üzerinde. İşsizlik oranı tahmini %5.00'den %4.75'e, 2019 yılı temel enflasyonu ise %2.25'e revize edildi.
İşsizliğe bakış açımız da farklı değil. Ancak ücretlere ve dolayısıyla harcamalara geçiş konusunda daha az olumluyuz. Ayrıca bizim için ön planda olan, Sidney ve Melbourne'da en belirgin olan, ev fiyatlarındaki daha sağlam bir düşüş eğilimidir. Bize göre bu eğilimin beklenen sonucu konut yatırımlarının azalması ve tüketicinin baskı altında kalmasıdır. Temel olarak bu nedenlerden dolayı, 2.70'da GSYH büyümesinin %2019'e yavaşlayacağını görüyoruz; bu oran, RBA'nın tahmininin oldukça altında. Eğer doğruysa, bu açıkça RBA'nın 2019 ve 2020'ye kadar beklemede kalmasını garanti edecek bir sonuçtur.
Yeni Zelanda'da, RBNZ'nin Kasım ayı toplantısı sonrasında yaptığı açıklamada da birkaç şahin değişiklik yapıldı. En önemlisi, nakit oranındaki bir sonraki hamlenin potansiyel olarak "yukarı veya aşağı" olabileceğine ilişkin önceki referansı kaldırarak kısa vadeli faiz indiriminden uzaklaştılar. Oranlardaki bir sonraki hareketin yukarı yönlü olacağının sinyalini veren RBNZ'nin orta vadeli enflasyon görünümü, 'tam istihdam'a ulaşılması ve bu seviyenin aşılmasıyla birlikte şu anda %2.0 yıllık hedef aralığının orta noktasının biraz üzerinde yer alıyor. Bununla birlikte, RBNZ orta vadede bu hedeflerin aşılacağını öngörüyor olsa da, temel enflasyondaki mevcut yavaş ilerleme ve işsizlik oranının tarihsel olarak düşük olmasına rağmen olumsuz ücret baskılarının olmaması, risklerin devam etmesi nedeniyle 2020 ortasına kadar istikrarlı bir politikayı garanti ediyor. dengeli.
Haftanın Grafiği: Avustralya konut finansmanı
Avustralya konut finansmanı onayları Eylül ayında yumuşamaya devam etti. Konut sahibi kredilerinin manşet sayısı, konsensüs tahminine uygun olarak %1 düştü. Yeniden finansmanda düşüş aylık %0.5 ile daha hafif oldu.
Kredilerin değeri oldukça zayıftı. Özellikle mülk sahibi kullanıcı kredilerinin değeri iki ay içinde aylık %4.2 düşüşle %8'e geriledi. Onay sayısında çok daha hafif düşüşler görülmesiyle birlikte, ima edilen ortalama kredi büyüklüğü Mayıs ayından bu yana %3.6 veya 14.6 bin dolar oranında önemli ölçüde azaldı. Bunun, Sidney ve Melbourne gibi yüksek fiyatlı pazarlardaki faaliyetlerin azalması gibi kompozisyon değişimlerini yansıttığını unutmayın; ancak ayrıntı, tüm eyaletlerde ortalama kredi büyüklüklerinin azalmasını gösteriyor; bu da, daha sıkı borç verme koşullarının borçlanma kapasitesini düşürdüğünü gösteriyor.
Yeni Zelanda: önümüzdeki hafta ve veri paketi
Hangi hedef?
Geçtiğimiz hafta Yeni Zelandalı ekonomistler ve finans piyasaları için çok önemliydi. Bu, işsizlik oranının son on yılın en düşük seviyesi olan %3.9'u kaydettiği Eylül çeyreği Hanehalkı İşgücü Anketi ile başladı. İş arayanların sosyal yardım rakamlarının arttığı göz önüne alındığında, bu beklediğimizden çok daha düşüktü.
HLFS araştırmasındaki doğal gürültüye karşı ihtiyatlıyız. Bu olayda işsizlikteki düşüş ağırlıklı olarak çok gençler arasında yoğunlaşmıştı; bu da örnekleme hatasının bir etken olduğunun işareti olabilir. Bu büyüklükteki çeyreklik hamleleri genellikle bir sonraki çeyrekte en azından kısmi bir tersine dönüş takip eder ve bu durumda da beklediğimiz şey budur.
Bununla birlikte, ilgili tüm verilerin geniş bir taraması, işgücü piyasasının sandığımızdan daha olumlu olduğunu gösteriyor. HİS muhtemelen durumu abartıyor ancak 2017'deki ve 2018'in başlarındaki ekonomik yavaşlamaya rağmen işsizliğin düşme eğiliminde olduğu gerçeği ortada. Açıkçası, düşük işletme güveni firmaların işe alım yapmasını engellemedi.
İstihdam koşullarının iyileştiğine dair bu kanıtlar göz önüne alındığında, ücret artışının olmaması daha da gizemli görünüyor. Eylül İşgücü Maliyeti Endeksi %0.5 arttı, yıllık büyüme ise biraz yavaşlayarak %1.9'a geriledi. Yaşlı bakımı çalışanlarının ücret eşitliği düzenlemesi daha önce rakamları artırdığı için yıllık büyüme oranındaki düşüş şaşırtıcı değil. Özel sektör ücret artışının çeyrek bazda artmaya başladığı söylenebilir ve ücret artışına ilişkin diğer ölçümler biraz daha güçlü. Ancak şu ana kadar ücret artışında çok artan bir artış oldu.
Görüşümüz, işgücü piyasası sıkılaşmaya devam ettikçe ücret artışlarının kademeli olarak güçleneceği yönünde. Ücret artışı aynı zamanda artan asgari ücret, hemşireler ve öğretmenler için maaş düzenlemeleri ve daha fazla toplu ücret pazarlığına doğru ilerlemeyle de desteklenecek. Ancak ücret artışındaki bu hızlanma, özellikle ücretsiz yükseköğretimin bir yılın ötesine uzatılması ve perakende sektöründeki rekabet gibi diğer güçlerin enflasyonu kontrol altında tutmak için harekete geçeceği göz önüne alındığında, çok fazla enflasyon yaratamayacak kadar yavaş olacaktır.
Merkez Bankası'nın Kasım ayı Para Politikası Açıklaması, süper güçlü işgücü piyasası raporunun hemen ardından geldi ve GSYİH ve enflasyona ilişkin benzer büyük yukarı yönlü sürprizlerin ardından geldi. Biraz şahin bir değişim bekliyorduk ve tam olarak bunu elde ettik. Merkez Bankası, OCR'deki bir sonraki hareketin "yukarı veya aşağı" olabileceği yönündeki ifadeyi kaldırdı, eşit dengeli alternatif senaryolar yayınladı (bunları aşağı tarafa kaydırmak yerine) ve enflasyon tahminini yükseltti.
Ancak aynı zamanda RBNZ, OCR'nin yakın zamanda yükselmeyeceği konusunda kararlılığını sürdürdü. OCR'nin "2019 boyunca ve 2020'ye kadar bu seviyede" kalmasının beklendiği ifadesini korudular ve OCR tahmini Ağustos ayına göre değişmedi.
Son üç aydaki veri sürprizlerinin büyüklüğü göz önüne alındığında, bu gerçekten de konumdaki küçük bir değişiklikti. Bu, Merkez Bankası'nın ikili yetki ve yeni bir Başkana geçişinden bu yana ne kadar daha az şahin hale geldiğinin altını çiziyor. Bu haftaki olayların bir tema haline geleceğini düşünüyoruz. Önümüzdeki yıl ekonominin güçlenmesini ve enflasyonun yükselmesini bekliyoruz. Yine de 2020 ortasına kadar OCR artışı olmayacağını tahmin etmekten oldukça rahatız.
Bu haftaki Para Politikası Açıklamasının en sıra dışı yönü Merkez Bankası'nın orta vadeli tahminleriyle ilgiliydi. Merkez Bankası aslında orta vadede enflasyonun sürekli olarak enflasyon hedefi aralığının yüzde 2'lik orta noktasının üzerine çıkacağını tahmin ediyor. Aynı zamanda istihdamın sürdürülebilir maksimum seviyenin üzerine çıkacağını da öngörüyorlar. Yani Merkez Bankası hedeflerini aşacağını söylüyor. Ancak bu kaçırmayı önlemek için OCR'yi ayarlamayı planlamıyor.
Genellikle Merkez Bankası enflasyon hedefine örneğin üç yıllık bir ufukta ulaşacağını tahmin ediyor. Sonuçta, eğer enflasyon üç yıl içinde daha da yükselme tehlikesiyle karşı karşıya olsaydı, Merkez Bankası'nın OCR'yi kaldırmak ve enflasyondaki artışı önlemek için hala zamanı olacaktı. Bu vesileyle, OCR'de bir artış öngörmek yerine, marjın küçük olmasına rağmen basitçe enflasyon hedefine ulaşmayacağını söylüyor.
RBNZ'nin hem istihdamı hem de enflasyonu hedeflemesi gerektiğinden durum artık daha karmaşık hale geldi. RBNZ'nin bir tür dengeleme eylemiyle bir değişkenin hedefin üstünde ve diğerinin altında tahminde bulunduğunu hayal etmek mümkün. Ancak burada durum böyle değil; RBNZ hem istihdamın hem de enflasyonun hedefin üzerinde olmasını beklediğini söylüyor.
Belki de RBNZ, yıllardır hedefin altında seyreden enflasyonun ardından daha temkinli davranıyor ve diğer taraftan küçük bir risk almaya hazırlanıyor. Veya belki de enflasyonun hedef aralığının “yüzde 2'lik orta noktasına yakın” tutulması gerekliliğini farklı yorumluyor ve yüzde 2.2'yi yeterince yakın görüyor. Açıklama ne olursa olsun, bu önceki Valinin benimseyeceği yaklaşımdan küçük ama önemli bir sapmadır.
Finansal piyasalar, takas oranlarını ve NZD'yi çok daha yüksek işaretlemek için son dönemdeki güçlü verileri ve RBNZ'den gelen hafif ton değişikliğini lisans olarak aldı. Bunun bir hata olduğu ortaya çıkabilir. Tahminimiz, veriler güçlü kalsa bile Merkez Bankası'nın oldukça güvercin tavrını sürdüreceği yönünde. Eğer haklıysak, %2.2'nin üzerindeki iki yıllık takas oranları kabul edilebilir değil.
Veri Önizlemeleri
Aus Q3 Maaş Fiyat Endeksi -% qtr
- Nov 14, Son: 0.6%, WBC f / c: 0.6%
- Mkt f / c: 0.6%, Aralık:% 0.4 -% 0.7
İşsizliğin azalması ve işgücü piyasası kullanımında daha geniş ölçümlerdeki ılımlı düşüşlerle ölçülen, işgücü piyasasındaki aşırı gevşekliğin bir miktar ortadan kalkması sağlandı. Geçen yıl asgari ücretteki yıllık artıştan dolayı da normalden daha büyük bir artış yaşandı. Ancak yine de ücret enflasyonunda anlamlı bir artış bekliyoruz.
İkramiyeler hariç toplam saatlik ücretler ikinci çeyrekte piyasa ve Westpac beklentilerine paralel olarak %0.6 arttı; yıllık oranı %2'dan %2.1'e çıkardı (%2.0 idi). Özel sektör ücretleri %2.1 artarak yıllık oranı hafifçe %0.5'e çıkardı. Kamu sektörü ücretleri yıllık oranı %2.1 seviyesinde tutarak %0.6 arttı; bu, 2.4'nin ilk çeyreğinden bu yana devam eden bir hız.
Bu yıl asgari ücretteki artış, 3.5'de verilen %3.3'e göre küçük bir artışla yıllık %2017 oldu. Ancak 2017'de asgari ücret artışının toplam ücretler üzerinde anlamlı bir etkisi olmadı. 2018'de daha büyük bir etki görecek miyiz?
Aus Kasım Westpac-MI Tüketici Duyarlılığı
- 14 Kasım Son: 101.5
Westpac Melbourne Enstitüsü Tüketici Duyarlılığı Endeksi, Eylül ayındaki 1 seviyesinden Ekim ayında %101.5 artışla 100.5'e yükseldi. Bu küçük kazanç, Mayıs bütçesinde açıklanan vergi indirimlerinin daha önceki artışının azalması ve siyasi ortamda olumsuzlukların azalması nedeniyle önceki iki aya göre görülen %5.2'lik düşüşün ardından geldi; ipotek oranı artışları; düşen konut fiyatları ve yükselen petrol fiyatları güveni baskıladı. Ekim ayı kazancı, bu olumsuzlukların yarattığı baskının bir kısmının hafiflediğini, ekonomik büyüme ve işgücü piyasasına ilişkin olumlu gelişmelerin ise bir miktar destek sağladığını gösteriyor.
Kasım ayı araştırması 5-10 Kasım tarihleri arasında sahada. Küresel ticaret gerilimleri, Sidney ve Melbourne'da düşen ev fiyatları ve yavaşlayan gelir artışı açık bir şekilde olumsuz rüzgarlar olmaya devam etse de, arka plan yine biraz daha sakinleşti.
Aus Ekim İşgücü Araştırması – İstihdam '000
- 15 Kasım, Son: 5.6 bin, WBC f/c: 20 bin
- Mkt f / c: 20k, Aralık: 10k - 30k arası
Eylül İşgücü Anketi sürprizlerle doluydu. Birincisi, istihdamın ayda sadece 5.6 bin artışla (beklenti aralığının en alt kısmı) beklenenden daha az artması ve yarı zamanlı istihdamda –20.3 bin düşüşe karşılık tam zamanlı istihdamda 14.7 binlik daha olumlu bir artış olmasıydı. .
Aynı zamanda katılım oranı %65.4'dan %65.6'e düştü (hem erkek hem de kadın katılımı düştü), bu da işgücünde -31.6 bin düşüşe yol açtı. Ankete ilişkin bütünsel görüşümüz, aylık oynaklığın bir kısmının anket örneklemindeki grupların değişmesiyle ilişkili olduğu yönünde. Orijinal terimlerle ABS, gelen rotasyon grubunun istihdam/nüfus oranına (%61.9) tüm örneklemden (%62.1) daha düşük olduğunu belirtiyor.
Bu göz önüne alındığında, istihdamda trendin biraz üzerinde bir sıçrama bekliyoruz, buna bağlı olarak işgücünde de bir artışla 20 bin artış bekliyoruz.
Aus Ekim İşgücü Anketi – İşsizlik Yüzdesi
- Nov 15, Son: 5.0%, WBC f / c: 5.1%
- Mkt f / c: 5.1%, Aralık:% 4.9 -% 5.2
Ekim İşgücü'ndeki bir diğer büyük sürpriz ise işsizliğin tarihsel olarak doğal işsizlik oranı düzeyi olduğu iddia edilen %5.0'a düşmesiydi.
Düşüş katılımdaki düşüşle ilişkilendirildiğinden, bazıları katılımdaki düşüş olmasaydı işsizlik oranının daha yüksek olacağını iddia edebilir. İşgücü piyasasına bütünsel bir bakış açısıyla yaklaşmanız ve yalnızca tek bir faktöre (örneğin istihdam) bakıp diğerlerini (işsizlik, katılım ve çalışma saatleri) göz ardı etmemeniz gerektiğine inandığımız için böyle bir ifadeyi onaylamıyoruz.
Tahminimiz istihdamda 20 bin artış ve katılımın %65.5'e yükselmesiyle işsizlik oranının %5.1'e yükselmesi olacak.
.
Yeni Zelanda Ekim ev satışları ve fiyatları
- 10 Kasım (tbc), Son Satışlar: -%2.5, Son Fiyatlar: Yıllık +%5.4
Konut fiyat enflasyonu son aylarda yavaş yavaş güçlendi, ancak bölgesel olarak ciddi farklılıklar var. Auckland ve Canterbury fiyatları düşme eğilimindeyken diğerleri hızla artıyor.
İleriye dönük olarak piyasa, yakın zamanda getirilen yabancı alıcı yasağından ve ipotek faiz oranlarında yakın zamanda yaşanan keskin düşüşten etkilenecek. Dengenin pozitif olmasını bekliyoruz, ancak Auckland'da bu daha az.
Zaten bir acenteden daha güçlü listelemeler ve güçlü satışlar gördük; Ekim REINZ verileri satışlarda ılımlı bir artış gösterebilir.
Yeni Zelanda Ekim ayında perakende kart harcamaları
- 12 Kasım, Son: +%1.1, WBC f/c: +%0.5
Perakende harcama seviyeleri, Ağustos ayındaki benzer büyüklükteki artışın ardından Eylül ayında %1.1 oranında sağlam bir artış kaydetti. Bu kazanımlar, dayanıklı tüketim mallarına yapılan harcamaların yanı sıra sarf malzemelerine (örneğin bakkaliye) yapılan harcamaların artmasıyla desteklendi. Harcama seviyeleri, birçok hanenin harcanabilir gelirine katkıda bulunan Hükümetin Aile Paketi sayesinde artırıldı.
Ekim ayında harcamalarda daha ılımlı bir artış bekliyoruz ve ayda %0.5'lik bir artış öngörüyoruz. Harcanabilir gelirlerdeki artış harcama seviyesini artırırken, yüksek yakıt fiyatları temel kategorilerdeki ihtiyari harcamalardaki artışları sınırlıyor.
ABD Ekim TÜFE ve perakende satışlar
- 14 Kasım, TÜFE, son %0.1, WBC %0.3
- 15 Kasım, perakende satışlar, son %0.1, WBC %0.7
TÜFE enflasyonu, 2.0'in büyük bölümünde FOMC'nin yıllık %2018 hedefinin üzerinde seyretti; ana gösterge, Eylül ayına kadar olan 2.6 ay boyunca yıllık ortalama %7 oldu. Bu sonuç için enerjinin önemini vurgulayan temel gösterge (gıda ve enerji hariç) ortalama %2.2 oldu. Aynı dönemde yıllık %XNUMX.
Ekim ayı bu trendi sürdürecek gibi görünüyor; sırasıyla aylık %0.3 ve %0.2 artışla yıllık enflasyon manşette yıllık %2.5 ve çekirdekte yıllık %2.2 olarak görülüyor.
Perakende satışlarda, hem ilk sonuçlar hem de revizyonlar açısından aylık dalgalanmalar ciddi düzeyde seyrediyor. Ancak buna bakıldığında trendin güçlü kaldığı görülüyor. Zayıf bir Eylül ayının ardından Ekim ayında bir toparlanma bekliyoruz. Ayrıca, Kasırga sezonunun ardından otomobil alımlarının yenilenmesi ihtiyacı göz önüne alındığında, riskler yukarı doğru eğriliyor.
Sana teklif ediyoruz ücretsiz forex robot indir Metatrader'daki test sonuçları için stop ve reverse sistemine dayalı.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


