
En azından yatırımcıların gözünde çoğunlukla euro dostu olan seçim sonuçları ve ekonomik aktivitede güçlü bir toparlanmaya işaret eden ekonomik veriler, euronun 2017 yılında en iyi performans gösteren ana para birimi olmasını sağlayan faktörler oldu. Özellikle ortak para birimi %14.1 oranında değer kazandı. ABD'li mevkidaşına karşı. Bu, 6.1'de şu ana kadar görülen -%2018 ile karşılaştırıldığında, kısmen yukarıda bahsedilen Avrupa destekleyici faktörlerin yokluğuna bağlı, bu da yılın geri kalanında daha da düşük performansın yolunu açıyor.
Avro Bölgesi ve ABD: farklı büyüme hikayeleri
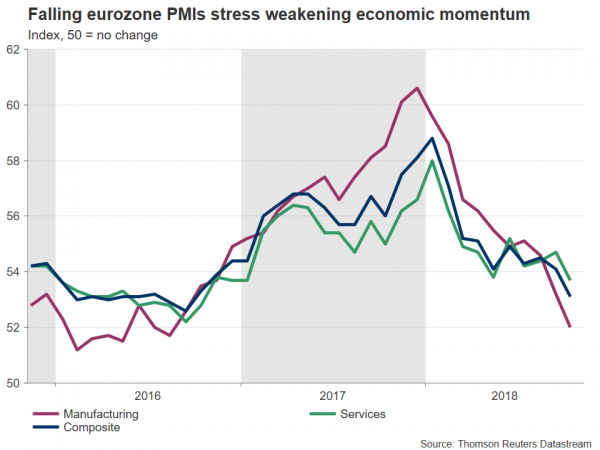
Euro Bölgesi PMI'ları imalat sektörü için 2017'nin sonlarından bu yana, hizmetlere ilişkin baskılar ve iki sektörü harmanlayan bileşik ölçüm için ise 2018'in başlarından bu yana düşüş yolunda seyrediyor. Özellikle euro bölgesi ekonomileri için iyi bir genel büyüme göstergesi olarak görülen bileşik PMI Ekim ayında 2016 ile Eylül 53.1'dan bu yana en düşük seviyesine geriledi. Olumlu yönde ise gösterge 50'nin üzerinde büyüme bölgesinde kalmaya devam ediyor. Ancak Ocak ayında on yılı aşkın sürenin en yüksek seviyesi olan 58.8'den gerileme derin ve açıkça Euro Bölgesi'ndeki ekonomik aktivitenin yavaşladığına işaret ediyor. Bununla ilgili olarak, Avrupa Komisyonu tarafından yeni açıklanan tahminler, 2018 avro bölgesi GSYİH büyümesinin %2.1'e işaret ediyor; bu, 2017'deki on yılın en yüksek seviyesi olan %2.4'e göre kayda değer bir ılımlılaşmayı yansıtıyor; Komisyon ayrıca önümüzdeki yıllarda daha da gevşeme öngörüyor.
Yukarıda bahsedilenlerle karşılaştırıldığında dünyanın en büyük ekonomisi nasıldır? Bir tezat söz konusu: Genel olarak ABD ekonomik verileri son yıllarda en hızlı şekilde büyüyen canlı bir ekonomiye işaret ediyor. Gösterge niteliğinde, Ekim ayına ait temel işgücü piyasası verileri, işsizlik oranının neredeyse son elli yılın en düşük seviyesi olan %3.7'de kaldığını, ortalama kazançlarla ölçülen ücret artışının ise yıllık %3.1 büyüyerek yaklaşık on yılın en güçlü seviyesini gösterdiğini gösterdi. (Evet, ABD'de ücret artışı geri dönüyor gibi görünüyor!) ABD lehine ekonomik büyüme farklılıkları, yine ABD lehine yüksek getiri farklılıklarını destekliyor ve bu da dolar açısından olumlu.
Para politikasındaki farklılıklar da doların güçleneceği iddiasını destekliyor
Yıl ilerledikçe euro/dolar çiftinin zayıflamasını savunan para politikası cephesinde de bir farklılık söz konusu. Yani Fed, faiz oranlarını normalleştirmeye devam etme yolunda kararlı bir şekilde ilerlemeye devam ediyor. Merkez Bankası, sıkılaştırma sürecine başladığı 25 yılının sonlarından bu yana Eylül ayında 2015 baz puanlık sekizinci faiz artışını gerçekleştirdi. Ayrıca Aralık ayında bu dokuzuncu faiz artırımına devam etmesi ve 2019 yılında da normalleşme yolunda ilerlemesi bekleniyor. ECB ile karşılaştırıldığında: Şu andaki piyasa kaynaklı fiyatlandırma, Bankanın kriz sonrası ilk faiz artırımını 4'un 2019. çeyreğinden önce yapamayacağını gösteriyor. Ayrıca, Euro Bölgesi'nden gelen ekonomik verilerin yumuşak yamasının bu durumu zorlayabileceğine dair artan korkular var. ECB politika yapıcıları, Banka'nın Aralık ayındaki toplantısında büyüme tahminlerini düşürecek; bu da faiz artışlarının başlangıcını daha da geriye itebilir.
Asgari düzeyde, öncekiler vade spektrumunun kısa ucunda daha geniş bir ABD-avro bölgesi (Almanya'yı temsilen kullanıyor) getiri farkı lehine hareket ediyor; bu da genellikle doların euroya göre daha güçlü olmasıyla ilişkilendiriliyor.
Pastanın kreması: İtalya'dan kaynaklanan aşağı yönlü riskler
Avrupa Komisyonu'na göre bloğun mali kurallarından sapan harcama planları konusunda AB-İtalya arasındaki bütçe savaşı, euronun görünümünü daha da bulanıklaştırıyor. İtalyan hükümeti, bütçe teklifini revize etmek için Salı (bugün) gününe kadar son tarihle karşı karşıya kalacak. Ancak ülke yetkilileri, AB'nin taleplerini karşılayacak bir revizyonu ileri sürmek konusunda isteksiz görünüyorlar ki bu da teorik olarak İtalya'nın para cezasıyla karşı karşıya kalmasına neden olabilir.
Ancak para cezalarına devam etmek AB adına olası bir hareket tarzı değil çünkü bu, iki taraf arasında yapıcı bir tartışma için herhangi bir pencereyi kapatabilir. O zaman piyasaları ne beklemeli? Görünüşe göre bu hikayenin hala devam edecek yeri var ve muhtemelen ortaya çıkacak bir "kutuyu yola tekmelemek" yaklaşımı var. (AB'nin önemli meselelerde işi başından savma konusunda uzun bir geçmişe sahip olduğu iddia edilebilir mi?) Ancak bu, euro'nun bu konudaki manşetlerde rehin tutulmasına neden olabilir ve euro bölgesi dışından gelen potansiyel iyimser baskılardan elde edilen kazanımların sınırlanmasına neden olabilir. Yatırımcıların İtalya'ya yönelik kaygıları dövizdeki yükseliş eğilimlerini sınırlayabileceğinden ileriye doğru hareket etmek mümkün.
Bir hatırlatma olarak, siyasi risklerin azalması, euronun 2017'deki olumlu performansında katalizör görevi gören bir temaydı. Artık bu tür riskler geri dönerken, hatta euro bölgesi için varoluşsal tehditler oluştururken, tek para biriminin peşini bırakmıyorlar. Aklıma Yunanistan'la benzerlikler geliyor. Ancak bu durumda İtalya'nın Yunanistan'dan farklı olarak “batamayacak kadar büyük” olduğunu da akılda tutmak gerekiyor. İtalya'daki bir kazanın yansımaları yıkıcı olacaktır.
Ve İtalyan destanı belki de buzdağının sadece görünen kısmıdır. Almanya'daki biraz kırılgan hükümet koalisyonu, kaçamak bir Brexit anlaşması ve ortak para birimine dolardan çok daha fazla zarar verme kapasitesine sahip küresel ticaret gerilimleri, euronun görünümünü daha da bulanıklaştırıyor. Aslına bakılırsa, dolar yalnızca ticaret çatışmalarından zarar görmemekle kalmıyor, aynı zamanda güvenli liman akışlarını da çekiyor; bu durumun en azından yıl sonuna kadar (mevcut raporun tahmin dönemi) devam etmesi muhtemel.
Sonuç ve uyarılar mevcut
Her şey hesaba katıldığında, politik ve ticari riskler, ECB'ye kıyasla çok daha şahin bir Fed ve Atlantik'in diğer yakasında canlanan aktivitenin aksine yavaşlayan euro bölgesi ekonomisiyle birlikte euro/dolar görünümünü değiştiriyor. 2018 sonuna kadar aşağı yönlü. Kayıtlara geçsin diye söylüyorum, vadeli işlem piyasalarının euro üzerindeki kısa pozisyonları şu anda Mart 2017'den bu yana en düşük seviyede.
Ancak, tek para biriminin büyük kazançlar sağlayabileceğine dair bazı uyarılar mevcut. Örneğin bir Brexit anlaşmasında EURUSD'nin GBPUSD ile birlikte yükselişe geçmesi muhtemeldir, çünkü ikisi son zamanlarda oldukça pozitif bir korelasyona sahiptir; Ancak böyle bir senaryo altında EURGBP'nin değer kaybetmesi bekleniyor. Ayrıca, İtalya'daki gelişmelerin Avro Bölgesi'ndeki belirsizliği ortadan kaldıracak şekilde kapanması halinde büyük olasılıkla bir rahatlama rallisi beklenebilir.
EURUSD için teknik resim
Euro/dolar şu anda hem kısa hem de orta vadede düşüş eğilimi gösteriyor ve parite yaklaşık bir buçuk yılın en düşük seviyesinin çok da üzerinde işlem görmüyor.
Kilit seviyeler açısından: Daha fazla düşüş, EURUSD'nin 1.12 civarında ilk desteği bulmasını sağlayabilir; Bu işaretin etrafındaki bölge, paritenin 1.1187 başından Şubat 61.8'e kadar olan yukarı yönlü hareketinin %2017 Fibonacci geri çekilmesi olan 2018 gibi önemli bir teknik noktayı kapsıyor. Daha keskin kayıplar, odağı 1.11 tutamacı etrafındaki bölgeye çevirebilir ve bu da aynı zamanda 2017 seviyesi etrafındaki bölgeye odaklanır. Haziran 1.1120'nin en düşük seviyesi XNUMX civarındaydı.
Artan yönde ise ilerlemeler 1.13, 1.14 ve 1.15 civarında dirençle karşılaşabilir ve bu da psikolojik öneme sahip olabilir. Bunlardan bazılarının etrafındaki alanlar aynı zamanda yakın geçmişten kalma çok sayıda üst ve alt kısımları da içermektedir.
Perspektif açısından bakıldığında, yılbaşından bu yana %6.1 daha düşük olan euro, en kötü performansı gösteren üçüncü ana para birimi; yalnızca Avustralya ve İsveç kronuna göre daha iyi performans sergiliyor; ikincisi ise düşüşte başı çekiyor.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


