
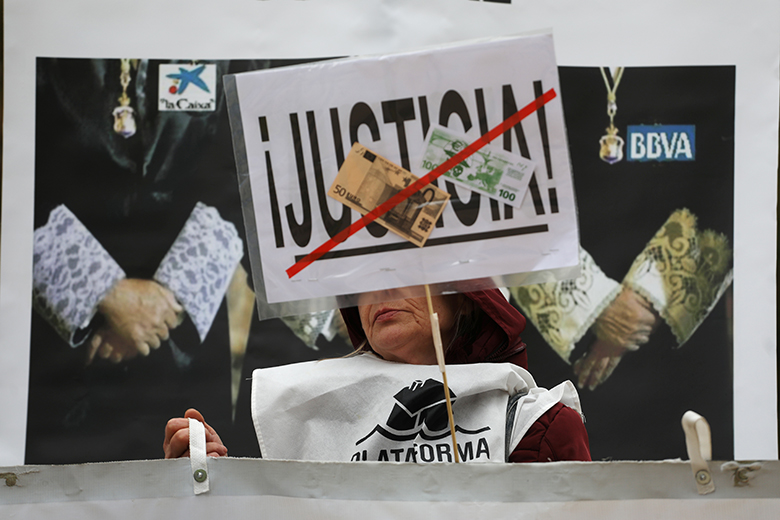
Mortgage Mağdurları Derneği'nden bir aktivist, Kasım ayında Madrid'deki Yüksek Mahkeme önünde düzenlenen protestoya katıldı
Nerede kurulu olursa olsun, kamuoyunun bir bankanın başarısı için hayati önemi vardır, ancak İspanya'da özellikle önemlidir.
Bunun nedeni, İspanyol bankalarının iş modellerinin daha çok perakende etrafında dönmesi ve yerli perakende yatırımcıların (çoğunlukla müşteriler) bu bankaların kendi sermayelerinin alışılmadık derecede yüksek bir oranına sahip olmalarıdır.
BBVA ve Santander, yerli perakende yatırımcılara uluslararası işlerinden daha az güveniyor olabilir, ancak Santander, büyük çoğunluğu İspanya'da bulunan dört milyondan fazla hissedar tabanına sahip Avrupa'nın en büyük hissedar tabanına sahip.
BBVA ve Santander'de perakende hissedarların sermayedeki payı %40'a yakınken, Banco Sabadell ve Bankinter gibi daha küçük kredi veren kuruluşlarda bu oran daha da yüksek.
Zayıf perakende güveni bu nedenle İspanya'da daha da endişe verici ve özellikle de İspanyol bankalarının hala nispeten sermaye sıkıntısı çekmesi nedeniyle: ya perakendeye güvenmek zorunda kalabilecek gelecekteki bir sermaye artırımı ihtimalini potansiyel olarak artırıyor ya da perakende müşterilerini hisselerini sulandırdıkları için kızdırıyor .
İspanyol bankaları krizden bu yana, çoğunlukla sermaye için perakende müşterilere aşırı agresif bir şekilde yönelmeleri nedeniyle, özellikle ağır itibar darbeleri aldılar.
Örneğin Santander ve BBVA, Avrupa Bankacılık Otoritesi'nin Kasım ayı başlarında yayınladığı stres testindeki olumsuz senaryoda temettü kısıtlamalarına tabi olacak en büyük bankalar arasında yer aldı.
Belki Sabadell, özellikle TSB'deki Britanya operasyonunu normale döndürmek için yeterli sermayeyi toplamak amacıyla yeniden perakende müşterilerine yönelecektir.
Avrupa'nın geri kalanıyla karşılaştırıldığında bile, İspanyol bankaları krizden bu yana, çoğunlukla sermaye için perakende müşterilere aşırı agresif bir şekilde yönelmeleri nedeniyle, özellikle ağır itibar darbeleri yaşadılar.
Bankalar ve hükümet, bireysel müşterilere hisselerini ve sermaye benzeri tahvillerini yanlış sattıkları için perakende müşterilere yüz milyonlarca avroluk tazminat ödemek zorunda kaldı.
Müşteriler ise yüksek getirili mevduatlar gibi görünen hibrit borç satın alma konusunda kandırıldıklarından ya da zaten uçurumun eşiğinde olan bankalardan (en son olarak Banco Popular'da) hisse satın almaktan şikayetçi oldular.
İpotek vergileri
İspanya'da ipotek vergileriyle ilgili son savaş, imajlarının ve çalışma ortamlarının daha iyiye gitmediğini gösteriyor.
Hükümet, bankaların borçlular yerine ipotek tescilleri (Actos Juridicos Documentados) üzerinden vergi ödemesini sağlayacak şekilde normu değiştirmek için bir kararname çıkardı, ancak Yüksek Mahkeme'nin bu konudaki kararsızlığı konuyu daha da tartışmaya açtı.
Bankacılık lobisi bunun müşteriler için fiyatların artmasına neden olacağını savunuyor, ancak Berenberg'e göre Bankinter'in maliyetleri müşterilere yansıtmama taahhüdü bu iddiayı zayıflatıyor.
Vergiler ve bunun gibi diğer darbeler, vergilerin bankaların çok sayıda vatandaşın elinde tuttuğu hisseleri üzerinde baskı oluşturması ve sektöre yönelik halk desteğinin daha da azalmasıyla bir kısır döngüye katkıda bulunabilir.
Bu arada, İspanyol bankalarının nispeten düşük sermaye düzeylerinin ve nüfusa oranla geniş şube ağlarının kısmen, hisselerinin daha yaşlı şube ve temettü takıntılı perakende müşteriler tarafından yaygın şekilde sahiplenilmesinden kaynaklanıp kaynaklanmadığını merak etmemek mümkün değil.
Bununla birlikte, eğer yönetimin odak noktası artık daha yüksek sermaye ve verime (düzenleyicileri ve kurumsal yatırımcıları memnun etmek için) yöneliyorsa, bu onların bireysel yatırımcıları ve dolayısıyla genel olarak nüfus için başka bir küçümseme olabilir.
Uzun vadede, bankaların uluslararasılaşması ve kriz sonrası istikrarsızlığı, büyümedeki eksiklikleri ve hepsinden önemlisi kamu güvensizliği, geleneksel yerel şube bazlı hissedar desteğinin (İspanya'da, İtalya'nın orta kademesinde veya orta kademesinde) çöküşünü yalnızca hızlandıracaktır. Avrupa genelindeki ortak bankalarda.
Bu arada, bu sert bir ayrılık olacak gibi görünüyor.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


