
Finansal piyasalar bugün oldukça sakin. Asya borsaları, Çin'in 2018'deki büyümesinin 1990'dan bu yana en düşük seviyeye yavaşladığını gösteren verilere rağmen yükselişte. Ancak Aralık ayı verileri bir istikrar resmi çizdi. Ayrıca, ilerlemeye ilişkin ayrıntı eksikliğine rağmen ABD-Çin ticaret görüşmelerinde iyimserlik var. Bu arada Yen, Euro ve Avustralya Doları bugün nispeten daha güçlü olanlardır. Yeni Zelanda Doları, Sterlin ve Dolar en zayıf olanlardır. Odaklar İngiltere Başbakanı Theresa May'in Brexit planı B'ye çevrilecek.
Teknik olarak USD/CHF 0.9963 direncini almaya hazırlanıyor. Buradaki kesin kırılma, düzeltmenin 1.0128'den 0.9716'ya tamamlandığını teyit edecek. Ve daha fazla yükselişin 1.0128'i yeniden test etmesi bekleniyor. Aşağı yönlü momentum azalsa da EUR/USD zayıf kalmayı sürdürüyor. Hala en azından 1.1307'lik küçük desteğin alınmasını bekliyoruz. Bugünün asıl sorusu, Sterlin'de Cuma günkü düşüşün sadece bir gerileme mi, yoksa geriye dönüş mü olduğudur. Şimdilik, GBP/USD'de 1.2668 küçük destek ve EUR/GBP'de 0.8927 direnç devam ettiği sürece, öncelikle Pound'da daha fazla yükselişi tercih ederiz.
Diğer piyasalarda Nikkei %0.26 yükselişle kapandı. Hong Kong HSI %0.35 arttı. Çin Şangay SSE %0.41 arttı. Singapur Boğazı Times %0.51 arttı. Japonya 10 yıllık JGB getirisi -0.0053 düşüşle 0.009'da, hala olumlu.
Çin GSYİH büyümesi 28 yıllarında en düşük seviyeye geriledi, ancak Aralık ayında görülen istikrar
Çin GSYİH büyümesi, Q6.4'te yıllık bazda% 4'e gerilerken, 6.5'te yıllık bazda% X düşüş ve beklentilerin altında kaldı. Tüm 2018 yılı için büyüme, 6.6'ten bu yana en düşük 28 yıllarında en düşük% 1990 seviyesine yavaşladı. Ulusal İstatistik Bürosu başkanı Ning Jizhe, ABD ile olan ticaret savaşının etkilerinin yönetilebilir olduğunu söyledi. Geçtiğimiz iki ay boyunca ekonomide istikrara kavuşma işaretleri vardı. Ayrıca, ülkenin 2019'te makul bir büyüme sağlama konusunda güven ve kapasiteye sahip olduğunu ekledi.
Bugün yayınlanan diğer Aralık verileri olsa da olumlu. Perakende satışlar bir önceki yıla göre% 8.2 artarken,% 8.1% yıla göre yükseldi ve% 8.1% o beklentisini aştı. Sanayi üretimi yıllık bazda% 5.7 yükseldi,% 5.4 seviyesinden% 5.3 yükseldi. Sabit kıymet yatırımları bir önceki yılın aynı dönemine göre% 5.9 arttı, ancak% 6.0 beklentisini kaçırdı.
Aralık ayında iyileşme işaretleri olsa da, genel olarak Çin ekonomisinin aşağı yönlü baskıyla karşı karşıya kalması bekleniyor. Özellikle ABD ile ticaret savaşının tırmanma riskleri sürüyor. Çin Başbakan Yardımcısı Liu He, yeni bir ticaret görüşmeleri turu için 30-31 Ocak'ta Washington'u ziyaret edecek. Bu noktada ABD'nin fikri mülkiyet hırsızlığı, zorla teknoloji transferi ve devlete ait işletmelerin hakimiyeti gibi temel endişeleri konusunda çok az ilerleme işareti görülüyor.
Ekonomiyi desteklemek için otoriteden daha fazla teşvik bekleniyor. PBoC geçen Çarşamba günü ekonomiye 560 milyar CNY enjekte etti. Pazartesi günü küçük şirketlere yer açmak için RRR de bu yılın başlarında tekrar düşürüldü. Ancak Pekin'in bu yıl büyüme hedefini yüzde 6-6.5'e düşürmeyi planladığı belirtiliyor.
Japonya'da resesyon riskleri arttı ancak Abe hala satış vergisi artışı yolunda ilerliyor
Reuters'in 9-18 Ocak tarihleri arasında yaptığı ankete göre, Japonya'da resesyon olasılığı, küresel ekonomik yavaşlama ve ABD-Çin ticaret savaşının dolaylı etkisi nedeniyle arttı. Ancak ekonomistler, Japonya ekonomisinin Nisan ayından itibaren mali yılda %0.8 büyüyeceği konusunda hala iyimser.
28 ekonomistten 38'i, 2019 mali yılında resesyon olasılığının üç ay öncesine göre arttığını söyledi. 27 kişiden 39'si, Başbakan Shinzo Abe'nin planlanan satış vergisi artışına devam etme şansının %80'in üzerinde olduğunu söyledi. Ekonomistler, satış vergisinin artırıldığı Ekim-Aralık çeyreği için GSYİH'da %-3 oranında keskin bir daralma bekliyordu. Ancak mali yıl boyunca bu büyümenin %0.8 artması, ardından 0.6 mali yılında %2020'ya yavaşlaması bekleniyor. Ulusal çekirdek TÜFE'nin 0.6 mali yılında yalnızca %2019 artarak BoJ'un %2 hedefinin oldukça gerisinde kalacağı görülüyor.
Brexit: Mayıs ayındaki Kabine konferans görüşmesinden sonra İrlanda'nın geri dönüşüne henüz bir çözüm yok
İngiltere Başbakanı Theresa May, Brexit'e ilişkin B Planını belirlemek üzere bugün parlamentoya dönecek. Odak noktası, İrlanda sınırındaki geri döndürmez sınıra ilişkin yaptığı değişikliklerdir. May, en azından Muhafazakar arkadaşları ve Kuzey İrlandalı müttefiki DUP tarafından kabul edilebilir bir şey ortaya koymaya çalışıyor. Ancak Guardian, Pazar akşamı Kabine ile yapılan konferans görüşmesinde şu ana kadar herhangi bir çözüm bulunamadığını bildirdi. Mutabakat, herhangi bir ayrıntıya yer verilmeden, yalnızca AB ile yapılan geri döndürmez düzenlemede kabul edilebilir değişiklikler bulma çabalarının yenilenmesine yönelikti.
Ticaret Bakanı Liam Fox hafta sonu yaptığı açıklamada, "Brexit'in gerçekleştirilmemesinin parlamento ile halk arasında derin bir uçurum yaratacağı, siyasi sistemimizde bilinmeyen sonuçları olan bir bölünme yaratacağı" konusunda uyardı. Bu da “siyasi bir tsunamiyi” tetikleyebilir. Ve şunu ekledi: "Parlamentonun Brexit sürecini gasp etme hakkı yoktur çünkü Parlamento bu ülkenin halkına 'biz sizinle bir sözleşme yaparız, kararı siz verirsiniz, biz de buna saygı duyarız' dedi".
Muhalefetteki İşçi Partisi lideri Jeremy Corbyn, May'in anlaşmasız Brexit'i dışlama çağrısını yineledi. Bir açıklamasında şöyle dedi: “Hükümetle ve parlamentodaki diğer kişilerle mantıklı bir alternatif plan hakkında konuşmaya hazırız, ancak Theresa May vergi mükelleflerinin saat başına 171,000 poundunu tehlikeli ve gereksiz anlaşmasız bir korkutma girişimine harcarken bu mümkün değil. ” Ve, “Başbakan, parlamentoda destek sağlayacak ve ülkemizi bir araya getirecek bir çözüm bulma konusunda ciddiyse, kendi kabinesi üyelerinin yanı sıra milletvekillerinin çoğunluğunu da dinlemeli ve 'anlaşma yok'tan vazgeçmelidir. masa.”
ECB ve BoJ, ABD dışında yoğun takvimin zirvesinde yer alıyor
Rekor hükümet kapatma süresini uzatan ABD dışında ekonomik takvim bu hafta oldukça yoğun. ECB toplantısı odak noktası olacak. Merkez bankası ekonomik görünüme ilişkin değerlendirmesinde biraz temkinli davranabilir, hatta güvercin olabilir. Bu muhtemelen büyüme riskinin aşağı yönlü olduğunu gösteriyor. Para politikası görünümünde, piyasa faiz artırımı beklentilerini zaten geri çekmiş olsa da ileriye dönük yönlendirmede herhangi bir değişiklik yapmaktan kaçınacaktır. Ayrıca Euro Bölgesi, PMI'ların yanı sıra Alman ZEW ve Ifo'yu da yayınlayacak. Çok meşgul.
ECB'de önerilen okumalar:
BoJ toplantısı başka bir odak noktası olacak, özellikle yeni ekonomik projeksiyonları yayınlayacağım. Enflasyon tahminlerinde aşağı yönlü revizyon görebiliriz. Aralık ayı TÜFE verileri, enerji fiyatlarındaki düşüş azaltılsa bile tüketici enflasyonunun bu hafta devam ettiğini gösterdi. Ve görünen o ki, iyileşme tüketicilere aktarılmıyor. Ve iş dünyası fiyatları artırma konusunda isteksiz kaldı. Veriler BoJ'un enflasyon tahminlerini düşürmesi durumunu güçlendirdi. Ekim ayında BoJ, çekirdek TÜFE'nin 1.4 mali yılında %2019'e ve ardından 1.5 mali yılında %2020'e ulaşacağını tahmin ediyordu. Bu tür tahminler, küresel yavaşlamanın yanı sıra petroldeki düşüşü yansıtacak şekilde kesilecek.
Diğer yerlerde Brexit ile ilgili gelişmeler de ana odak noktası olacak. İngiltere ayrıca iş verilerini de yayınlayacak. Yeni Zelanda TÜFE, Avustralya istihdamı ve Kanada perakende satışları da piyasayı hareketlendirebilir.
İşte haftanın öne çıkanları:
- Pazartesi: Çin GSYH, sabit varlık yatırımı, perakende satışlar, endüstriyel üretim; Alman ÜFE'si
- Salı: Birleşik Krallık'ta istihdam, kamu sektörünün net borçlanması; Almanca ZEW; Kanada imalat satışları, toptan satışlar; ABD mevcut ev satışları
- Çarşamba: Yeni Zelanda TÜFE; Japonya ticaret dengesi, tüm endüstri endeksi, BoJ faiz kararı; Kanada perakende satışları; ABD ev fiyat endeksi
- Perşembe: Avustralya'da istihdam; Japonya PMI üretimi; Euro Bölgesi PMI'ları, ECB faiz kararı; ABD işsizlik başvuruları, PMI'lar
- Cuma: Japonya Tokyo TÜFE; Almanca Ifo; Birleşik Krallık BBA ipotek onayları
AUD / USD Günlük Görünüm
Günlük Pivotlar: (S1) 0.7149; (P) 0.7178; (R1) 0.7193; Daha…
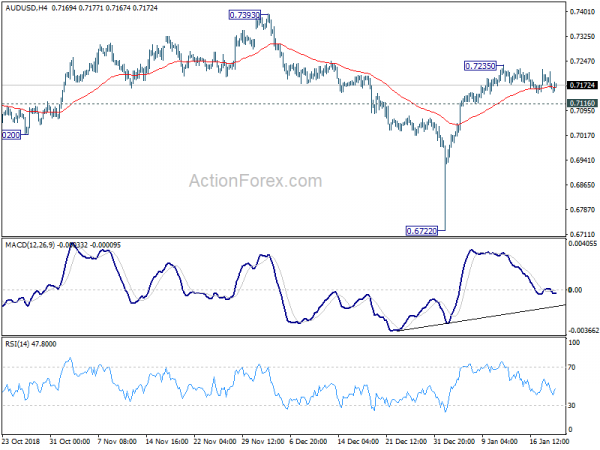
AUD/USD paritesindeki gün içi eğilim, 0.7235 geçici tepe seviyesi altında konsolidasyon için nötr kalmayı sürdürüyor. 0.7116 küçük destek korunduğu sürece daha fazla yükseliş yaşanabilir. Artan yönde ise 0.7235'in kırılması 0.7393 direncini hedefleyecektir. Oradan yukarı yönlü hareketi sınırlamak için güçlü bir direnç bekliyoruz. Aşağı yönde, 0.7116'lık küçük desteğin kırılması, 0.6722'den toparlanmanın tamamlandığını gösterecek. Gün içi eğilim daha sonra bu düşük seviyenin yeniden test edilmesi için aşağı tarafa çevrilecek.
Büyük resimde, 0.6826'nın (2016'nın en düşük seviyesi) altında sürdürülememesi, uzun vadeli düşüş eğiliminin devam etmeye henüz hazır olmadığını gösteriyor. Ancak 55 haftalık EMA'nın önceden reddedilmesi, paritenin orta vadeli düşüş eğilimine işaret ettiğini gösteriyor. 0.7393 direnci devam ettiği sürece görünüm de düşüş eğilimini sürdürecek. Aşağı yönde ise, 0.6826'nın sürekli kırılması 0.6008'i (2008'in en düşük seviyesi) hedefleyecektir.
Ekonomik Göstergeler Güncellemesi
| GMT | Ccy | Etkinlikler | Gerçek | Tahmin | Önceki | Revize |
|---|---|---|---|---|---|---|
| 0:01 | GBP | Rightmove House Fiyatlar M / M Jan | 0.40% | -1.50% | ||
| 2:00 | CNY | Perakende Satışlar Y / Y Aralık | 8.20% | 8.10% | 8.10% | |
| 2:00 | CNY | Sanayi Üretimi Y / Y Aralık | 5.70% | 5.30% | 5.40% | |
| 2:00 | CNY | Sabit Varlıklar Eski Kırsal YTD Y / Y Aralık | 5.90% | 6.00% | 5.90% | |
| 2:00 | CNY | GSYİH Y / Y Q4 | 6.40% | 6.40% | 6.50% | |
| 7:00 | EUR | Alman ÜFE M / M Aralık | -0.10% | 0.10% | ||
| 7:00 | EUR | Alman ÜFE Y / Y Aralık | 2.90% | 3.30% |
Yatırımcılar için: Forex robotlarının portföyü otomatik ticaret için düşük risk ve istikrarlı kar var. Bizim sonuçlarını test etmeye çalışabilirsiniz forex ea indir
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


