
ABD'nin Önemli Özellikleri
- ABD dördüncü çeyrek GSYİH verileri, ekonomik toparlanmanın devam ettiğini, ancak bir önceki çeyreğe (% 4) göre çok daha yavaş (yıllıklandırılmış% 33.4) olduğunu gösterdi.
- Federal Rezerv, politika faizini değiştirmedi ve toparlanmayı desteklemek için elinden geleni yapmayı taahhüt etti. Virüsün yayılmasıyla ekonomik ivmenin zayıfladığı uyarısında bulundu.
- Aşılar, daha hızlı büyüme için en iyi umudu sunar. Aşı kampanyalarının başarılı olduğunu varsayarsak, birkaç aylık kabin ateşi, bu yılın ikinci yarısında beklenenden daha hızlı bir harcamaya yol açabilir.
Kanada'daki Önemli Noktalar
- Yeni virüs varyantları ve aşı gecikmeleri ile ilgili endişeler duyarlılığı artırdığı için bu hafta finansal piyasalar olumsuzdu.
- Kanada'nın Kasım ayındaki reel GSYİH büyümesi, yukarı tarafı şaşırtarak, ikinci virüs enfeksiyonları dalgasının etkisinin şimdiye kadar beklenenden daha az olabileceğini düşündürdü.
- Başka yerlerde, CFIB küçük işletme barometresi, manşet, yıl öncesi görünümde bir gelişme kaydetti. Ancak, işletmeler kısa vadede kötümser olmaya devam ediyor. Diğer yüksek frekans göstergeleri ile birlikte, bu, tedbirin gerekli olmaya devam ettiğini gösterir.
ABD - Geriye Bakmak, İleriye Bakmak
Kimsenin mutlaka hatırlamak istemesi değil, ancak 2020 rekorlar için bir yıldı. Bu hafta yayınlanan dördüncü çeyreğe ait ABD GSYİH verileriyle, artık pandemiyle dolu yıl boyunca ekonominin performansının tam bir resmine sahibiz.
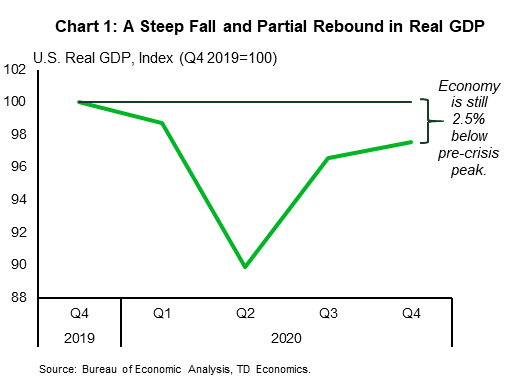
Vahşi bir yolculuktu. Kilitlemelerin Mart ayında yürürlüğe girmesiyle, ekonomik aktivite hızla düştü. 2019'un dördüncü çeyreğinden yılın ikinci çeyreğine kadar, reel GSYİH Mart ve Nisan dönemindeki en büyük düşüşle% 10.5 düştü. Üçüncü çeyrekte kaydedilen% 7.5'lik (yıllıklandırılmamış) büyüme ile, toparlanma en azından başlangıçta neredeyse keskin oldu. Bununla birlikte, virüsün yayılması kötüleştikçe ilerleme, dördüncü çeyrekte sadece% 1.0'a düştü.
Her şey söylendiğinde ve yapıldığında, Amerikan ekonomisi, endüstriler ve sektörler arasında büyük farklılıklar olmasına rağmen, yılı başladığından% 2.5 daha küçük bitirdi (Grafik 1). Ekonominin virüsten en az etkilenen kısımları - evde tüketebileceğiniz şeylerin üretimi (evlerin kendileri tarafından sağlanan hizmetler dahil), sağlık krizi olmasaydı olacağından daha da iyi sonuç verdi. Yeni ve kullanılmış araçlar dahil dayanıklı mal tüketimi ve yeni ve mevcut konut satışları özellikle parlak noktalar oldu. Öte yandan, yüksek temas hizmetleri hiçbir zaman çok fazla toparlanma göstermedi ve hala kriz öncesi seviyelerden oldukça çekingen davranıyor (Grafik 2).
Neyse ki, 2020 sona erdiğinde aşılar, 2021'in sağlam bir ekonomik toparlanma yılı olacağı umudunu verdi. Yine de virüs henüz bizimle bitmedi. Aşılar dağıtılırken bile yeni, daha öldürücü türler yayılıyor. Dolayısıyla ekonomik görünümün iki döneme ayrılması gerekiyor. Önümüzdeki birkaç ay, virüsü kontrol altına alma ve mümkün olduğu kadar çok insanı ona karşı aşılama mücadelesiyle tanımlanacak. Bu devam ederken, ekonomik veriler zayıf kalmaya devam edecek ve politika yapıcıların onu en iyi nasıl destekleyecekleri konusundaki dikkati olacaktır.
Federal Açık Piyasa Komitesi (FOMC) ve Başkanı Jay Powell tarafından bu hafta verilen mesaj buydu. Fed, tünelin sonundaki potansiyel ışığın farkındayken, oraya ne zaman ya da oraya varacağımızdan emin değilmiş gibi politika belirlemektedir. Ekonomik aktivite zayıf olduğu sürece, politika faizi en düşük seviyelerde kalacak ve varlık alımları hızla devam edecek.
Sonunda, faaliyet üzerindeki kısıtlamalar azaldıkça, Fed büyüme ve enflasyonun olası üst tarafını tanımada daha da ileri gitmelidir. Ancak, bu değişikliğe proaktif olmaktan çok daha reaktif olmasını sağlamak için stratejisini güncelledi. Enflasyonu orta vadeli% 2 hedefinin üzerine çıkarmak gibi kısa vadeli bir hedefi olan Fed, ekonominin ısınmasına izin verme konusunda daha az endişe duyuyor.
Bu, ekonomik görünüm etrafında yeni bir risk dengesi olduğunu gösteriyor. Aşılama kampanyalarının başarılı olduğunu varsayarsak, ikinci aşama olumlu yönde şaşırtabilir. Bol miktarda birikime sahip olan ve birkaç ay süren kabin ateşi olan haneler, beklenenden çok daha hızlı bir harcama hızını ortaya çıkarabilir. İşletmelerin de birkaç ay kapalı kalmasıyla, kapasiteye geri dönmek zor olabilir. Ve tüm talebi mevcut fiyatlarla karşılayamıyorsanız, neden yükseltmeyesiniz?
Kanada - Büyüme Artan Şaşırmaya Devam Ediyor
Kuzey Amerika finans piyasaları bu hafta dalgalıydı. Gecikmiş aşılama programları ve yeni virüs varyantlarıyla ilgili endişeler duyguları ağırlamaya devam ediyor. S & P / TSX Bileşik, küresel rakiplerinin düşüşünü takip etti ve haftalık% 2.5 düşüş gösterdi (yazarken). Diğer yerlerde, WTI petrol fiyatları% 1 artarak 53 ABD Dolarına yükseldi. ABD'de beklenenden daha büyük stok çekimleri ve diğer arz dengelemeleri, geçici olarak cansız talep tablosundan daha ağır basıyor. USD karşısında hafif bir düşüşün ardından Kanada doları, bugünkü gerçek GSYİH raporunun ardından kayıplarının bir kısmını kapattı.
Ekonomik verilere dönersek, öne çıkan konu, Kasım ayı için bugünün sektör düzeyinde reel GSYİH açıklamasıydı (Grafik 1). Kanada ekonomisi, beklenenden daha hızlı toparlanmaya devam etti ve bu ay için% 0.7 artış kaydetti (% 0.4 artış için beklentileri aştı). Detaylar da cesaret vericiydi, 14 sektörden 20'ünü kapsayan geniş tabanlı artışlar. Madencilik ve petrol ve gaz çıkarma endüstrisi ayda% 3.9 büyürken, ağır işi doğal kaynak endüstrileri yaptı. Yağ kumları üretimi, gelişen petrol fiyatı ortamına paralel olarak toparlanmaya devam etti. Baz metaller, değerli metaller ve bazı mineraller (potas) için madencilik desteği eklendi. Gelişen emtia görünümü, önümüzdeki aylarda bu sektörler için iyiye işarettir. İmalat endüstrisi de güçlü kaldı ve bu ayda% 1.7 büyüdü.
Bu arada bugünkü rapordaki en büyük sürpriz hizmet sektörünün dayanıklılığı oldu. Bazı endüstrilerde (örneğin sanat ve eğlence endüstrisi) daralmalar görülürken, diğer yakın temaslı endüstriler (perakende ticaret ve konaklama ve yemek hizmetleri) negatif büyüme alanına kaymayı önlemeyi başardı. Diğer bir iyi haberde, Statistics Canada'nın Aralık ayı için yaptığı flaş tahmin büyümenin% 0.3 ile devam ettiğine işaret ediyor. Ay boyunca istihdamdaki ve çalışılan saatlerdeki mütevazı düşüş göz önüne alındığında, bu çıktı gerçekleşirse cesaret verici olacaktır.
İlk enfeksiyon dalgasının aksine, ikinci dalganın etkileri şimdiye kadar daha ılımlı görünmektedir. Yine de, ihtiyatlı olmaya devam ediyor. Reel GSYİH, salgın öncesi (Şubat) seviyelerinin% 3 altında kalıyor. Kalan% 3'ü telafi etme yolculuğunun hala inişli çıkışlı olması bekleniyor. 2021'in ilk çeyreğinde ekonomik aktivitede bir daralmanın önlenmesi henüz garanti edilmiyor. Daha yüksek frekans göstergeleri (TD harcama verileri, hareketlilik verileri), hala yüksek olan vaka yükleri ve yenilenen kısıtlamalar ışığında aktivitede bir geri çekilme sinyali veriyor.
Kısa vadeli görünümdeki bu bozulma, Ocak ayı CFIB küçük işletmeler güven endeksi tarafından da yakalandı (Grafik 2). İşletmelerin yıl öncesine bakışı cesaret verici bir şekilde iyileşti, ancak kısa vadeli görünüm sarsıntılı zeminlere dayanmaya devam ediyor. İkinci enfeksiyon dalgası ve buna bağlı kısıtlamaların da uzun vadeli işgücü piyasası izlerini şiddetlendirmesi bekleniyor. Olası aşı gecikmeleriyle ilgili son haberler yaraya tuz ekledi. Bu haftanın gerçek GSYİH verilerinin sunduğu iyi haberi alacağız, ancak önümüzdeki aylarda devam eden yukarı yönlü sürprizler için nefesimizi tutmayacağız.
ABD: Yaklaşan Önemli Ekonomik Bültenler
ABD İstihdamı - Ocak
Çıkış Tarihi: 5 Şubat
Önceki: NFP -140k; UE oranı% 6.7
TD Tahmini: NFP 400k; UE oranı% 6.6
Konsensüs: NFP 55k, UE oranı% 6.7
Ocak ayında maaş bordrolarındaki mevsimsel dalgalanma yılın en büyüğü olup, normal zamanlarda bile dalgalanma potansiyelini artırmaktadır; mevsimsel faktörler aylık değişime yaklaşık% 2 (neredeyse 3 milyon) ekliyor. COVID ortasında değişen mevsimsel kalıplarla bu yıl artışın çok büyük olacağından şüpheleniyoruz. Sonuç: bordrolarda abartılı güç ve işsizlik oranında küçük bir düşüş. Ortalama saatlik kazançlar, karışık vardiyalar nedeniyle muhtemelen net bir artış göstermeye devam edecek - düşük ücretli işlerde daha fazla net zayıflama, ortalama seviyeyi artıracak. Saatlik kazançlardaki 12 aylık değişim, şu anda% 5.1, Şubat 3'ye kadar (COVID öncesi) yaklaşık% 2020'tür.
ABD ISM İmalatı - Ocak
Vizyon Tarihi: 1 Şubat
Önceki: 60.5
TD Tahmin: 59.0
Konsensüs: 60.0
Ocak ayı için halihazırda bildirilen üretim anketleri karışıktı ve ISM endeksi için net bir yön sinyali vermiyor, ancak bir ay önce beklenenden daha güçlü verilerin ardından en azından mütevazı bir düşüş bekliyoruz. Seviye muhtemelen hala yüksek olacaktır. Aşılar ve mali teşvik konusundaki iyimserlik, muhtemelen COVID ile ilgili yeni zayıflamayı dengeliyor.
ABD ISM Hizmetleri - Ocak
Çıkış Tarihi: 3 Şubat
Önceki: 57.7
TD Tahmin: 56.0
Konsensüs: 56.8
Ocak ayı için halihazırda bildirilen hizmet anketleri, ISM endeksinde bir düşüşe işaret ederek çoğunlukla yavaşlamaya işaret ediyor. Bununla birlikte, seviye muhtemelen sağlam bir şekilde 50'nin üzerinde olacaktır. Aşılar ve mali teşvik konusundaki iyimserlik, muhtemelen COVID ile ilgili yeni zayıflamayı dengeliyor.
Kanada: Yaklaşan Temel Ekonomik Bültenler
Kanada İstihdamı - Ocak
Vizyon Tarihi: 5 Şubat
Önceki: -53k, işsizlik oranı: 8.8%
TD Tahmini: -90k, işsizlik oranı:% 9.1
Konsensüs: NA
Kanada işgücü piyasası, Aralık anketinin referans haftasından sonra Doğu Kanada'da empoze edilen daha sıkı kilitlenmeleri yansıtacak şekilde, istihdamın 2021k düşmesi için TD arayışı ile düşük tempolu bir şekilde 90 başlayacak. İş kayıpları, perakende ticaretten kaynaklanan büyük bir sürüklenme ile hizmetlerde en belirgin şekilde hissedilecektir. Barınma / yemek hizmetleri ve sanat / rekreasyon bir rüzgar estirmeye devam edecek, ancak bu iki sektör halihazırda son 10 ayda ~% 3 oranında toplam istihdam düşüşü gördü ve bu da son kilitlenmelerden daha mütevazı iş kayıplarına neden olabilir. Mal üreten sektör, hizmetlerden daha iyi ücret almalıdır; Quebec, Ocak ayı başlarında imalat / inşaat konusunda bazı kısıtlamalar getirdi, ancak başka yerlerde mallara karşı çok az rüzgar olacağını tahmin ediyoruz. Ocak ayı iş kayıpları yarı zamanlı çalışanlar arasında yoğunlaşmalı ve 90 binlik düşüş işsizlik oranını% 9.1'de bırakmalıdır.
Kanada Uluslararası Ticaret - Aralık
Vizyon Tarihi: 5 Şubat
Önceki: - $ 3.3bn
TD Tahmini: $ 3.0bn
Konsensüs: NA
TD, Aralık ayında artan ihracatla birlikte emtia ticaret açığının 3.0 milyar $ 'a düşmesini ve ithalatta daha mütevazı bir artışla kısmen telafi edilmesini bekliyor. Ormancılık ürünleri başka bir güç kaynağı oluştururken, ilerleyen ABD ticaret akışları otomobil ithalatında bir artış gösterdikten sonra, motorlu taşıtlar ihracat için ana itici güç sağlamalıdır. Rafineri sevkiyatları, yüksek petrol fiyatlarından olumsuz etkilenirken, fabrika fiyatlarındaki% 1.5'lik artış toplam (nominal) ihracatı destekleyecektir. İthalat, Ekim ayında COVID öncesi seviyelere ulaştıktan sonra daha mütevazı kazançlar görmelidir.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


