
ABD İnceleme
Momentum Kaybı Q1'i Zayıflattı, ancak İyileşme Hızını Aşı Dağıtımına Bağlı
- Ekonomik veriler büyük ölçüde bu hafta beklendiği gibi geldi ve ekonomik iyileşmenin sürdüğünü gösteriyor.
- Reel GSYİH büyümesi dördüncü çeyrekte güçlü bir şekilde yıllıklandırılmış% 4 oranında arttı. Ancak çeyrek sonuna doğru ivme kaybı, bu yılın ilk çeyreğinde büyüme için zayıf bir okumaya işaret ediyor.
- Ek bir 847 bin işçi, işsizlik sigortası için ilk talepte bulundu. Virüs kontrol altına alınana kadar işgücü piyasasının anlamlı bir şekilde iyileşmesi beklenmiyor.
- FOMC, bu haftaki toplantısında büyük ölçüde politikayı değiştirmedi. Federal fon oranını sıfır alt sınırında tuttu ve Hazine menkul kıymetlerini ve ipoteğe dayalı menkul kıymetleri cari oranda satın almaya devam edecek. Daha fazla ayrıntı için Faiz Oranı İzleme bölümüne bakın.
Küresel Değerlendirme
Küresel Ekonomide Ayrılan İki Yol
- Uluslararası ekonomik veriler cephesinde nispeten sakin geçen bir haftada, iki büyük ekonomi 4-2020 için reel GSYİH verilerini bildirdi. COVID'in ortaya çıkmasından bu yana neredeyse bir yıl sonra, Güney Kore'nin ilk rüzgarları arka rüzgârlara dönüştü ve bu hafta bildirilen gerçek GSYİH verileri, koşullar göz önüne alındığında ülke ekonomisinin 2020'yi oldukça iyi bir şekilde atlattığına dair kanıtlar sağladı.
- Meksika ayrıca bu hafta 4-2020 çeyrek gerçek GSYİH verilerini bildirdi ve Amerika'nın güney komşusunun karşı karşıya olduğu devam eden ekonomik zorlukları gösterdi. Yıllık bazda düşüş hızı azaldı, ancak Meksika ekonomisi 4.5-4'de bir önceki yıla göre hala% 2020 daha küçüktü.
Kaynak: Fed. Rezerv Kurulu, IHS Markit, ABD Ticaret Bakanlığı, ABD Çalışma Bakanlığı ve Wells Fargo Securities
ABD İnceleme
Momentum Kaybı Q1'i Zayıflattı, ancak İyileşme Hızını Aşı Dağıtımına Bağlı
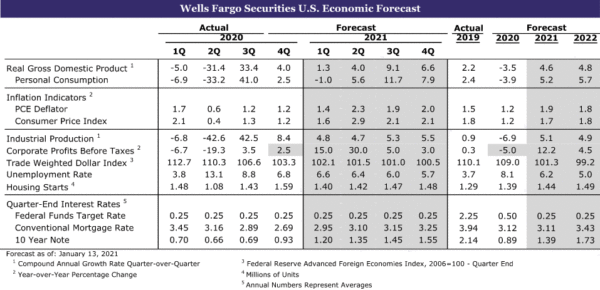
Bu hafta bol miktarda yeni ekonomik veri vardı, ancak hiçbiri çılgınca fikir birliği dışında gelmedi. Reel GSYİH büyümesi tahmin ettiğimiz gibi geldi, kişisel harcamalarda beklenen ivme kaybı gerçekleşmeye başladı ve işgücü piyasası yavaş yavaş iyileşmeye devam etti. Veriler, ekonomik toparlanmanın sürdüğüne işaret ediyor ve büyüme beklentilerimizi önemli ölçüde değiştirmedi. Daha da önemlisi, iyileşme hızı, COVID aşılarının piyasaya sürülmesine büyük ölçüde bağlı.
PCE Yıl Sonu Tökezledi
Geçen yılın dördüncü çeyreğinde reel GSYİH'nın yıllık bazda% 4 oranında büyüdüğünü Perşembe günü öğrendik. Geçtiğimiz yılın başlarında COVID kaynaklı tarihsel düşüşe rağmen, GSYİH Büyük Durgunluk döneminden daha hızlı toparlanıyor (üst grafik). Başlıca harcama bileşenlerinin çoğu kazançlar kaydetti ve büyük ölçüde tahmin ettiğimiz gibi geldi. Ancak, gerçek kişisel tüketim harcamalarındaki (PCE) büyüme beklenenden daha zayıftı.
Aylık harcama ayrıntıları, yıl sonuna doğru önemli bir ivme kaybına işaret ediyor. Kişisel harcamalar Aralık'ta% 0.2 düştü ve Kasım ayında% 0.7 düşüşle revize edildi. Düşüş, büyük ölçüde dördüncü çeyreğin her ayında düşen mal tüketiminden kaynaklandı. Uzun zamandır dayanıklı tüketim malları harcamalarında yaklaşan bir hava cebi istiyoruz ve tahmin ettiğimizden biraz daha erken gerçekleşmiş görünüyor. Dayanıklı tüketim harcamaları Kasım ve Aralık aylarında arka arkaya daralırken, dayanıksız tüketim malları tüketimi üçüncü aydır geriledi. Altta yatan ayrıntılar karışık olmasına rağmen, hizmet tüketimi% 0.1'lik mütevazı bir artış kaydetti.
Çeyrek sonuna doğru ivme kaybı, bu yılın ilk çeyreğinde PCE için zayıf bir okumaya neden oluyor. İlk çeyrekte harcamalar büyük olasılıkla kısıtlı kalacaktır. Kış aylarında artan vaka sayıları ve yeni COVID varyantları hakkındaki belirsizlik, tüketici güvenini baskıladı ve aktivitede yenilenmiş bir gerilemeye yol açtı (orta grafik). Tüketici güveni Ocak ayında arttı, ancak sadece biraz. Mevcut koşullara ilişkin algılamalar azalırken, tüketicilerin gelecek koşullara ilişkin beklentileri art arda ikinci ayda yükseldi. Tüketici algıları üzerine yapılan bu okuma, aşıların daha yaygın olarak bulunabildiği ikinci çeyrekte anlamlı bir şekilde yeniden başlamasından önce, virüse karşı artan endişenin ortasında tüketimin yakın vadede yavaşlaması beklentimizle tutarlı.
Bununla birlikte, bu tahminde birkaç önemli yukarı yönlü risk var. COVID vaka sayısındaki son artış azalıyor ve geçen yılın sonunda geçirilen ~ 900 milyar dolarlık mali yardım paketi, Ocak ayında kişisel geliri anlamlı bir şekilde artıracak ve bu da faaliyet ve tüketimi beklediğimizden daha erken artırabilir. Şu anda PCE'nin ilk çeyrekte yıllık% 1 oranında daralmasını öngörüyoruz. Her ne kadar bu riskler ilk çeyrekte daha güçlü bir tüketim hızına yol açabilse de, COVID vaka sayılarında yenilenmiş bir artışın veya aşı dağıtımında daha fazla gecikmenin olumsuz riskleri devam ediyor.
Konut Piyasası Yükseliyor, İşgücü Piyasası Kısıtlı
Konut piyasası 2020'de kayda değer bir yükseliş yaşadı. Yeni konut satışları Aralık ayında% 1.6 artarak 842 bin adede ulaştı. Ekonominin geri kalanının çoğu salgından sersemlemiş olduğu için, konutlar rekor düşük mortgage oranlarından, daha fazla yaşam alanı arzusundan ve demografik rüzgarlardan yararlandı. Bir bütün olarak 2020 yılı satışları, önceki yıla göre% 811 artışla ve 18.8'dan bu yana en yüksek yıllık toplamla 2006 bin adet olarak gerçekleşti. Talep artışı ve nispeten dar stok seviyesi bu yıl ev inşaatını destekleyecektir.
İşgücü piyasasına dönersek, geçen hafta işsizlik sigortası için ilk başvuruda bulunan 847 bin işçi daha vardı. Bu, bir hafta önce bunu yapan işçi sayısında bir düşüş olmasına rağmen, inatçı bir şekilde yüksek yardım arayan işçi seviyesi çarpıcı olmaya devam ediyor (alt tablo). Virüs hala işgücü piyasası dinamiklerinin arkasındaki itici güçtür. COVID vaka sayısındaki son düşüş eğilimi cesaret verici bir gelişme, ancak aşı dağıtımı artana ve virüsün yayılması keskin bir şekilde azalana kadar işgücü piyasasının anlamlı bir şekilde gelişmesini beklemiyoruz.
ABD Görünüm
ISM Üretimi • Pazartesi
2021'in başında imalat faaliyeti muhtemelen güçlü kalmıştır. Mallara yönelik güçlü talep ve envanterleri yeniden oluşturma ihtiyacı, son aylarda üretimin etkileyici bir oranda büyümesini sürdürmüştür. Ön Markit ve bölgesel Fed satın alma yöneticileri endeksleri, ISM imalat endeksinin Ocak ayında 60 civarında canlı kaldığını gösteriyor. Yine de, manşetin altında bazı gerginlikler görmeyi bekliyoruz. Pandemi tedarik zincirlerini sakatladığından, daha uzun satıcı teslimat süreleri ile bileşik endeks yükseldi. COVID devamsızlığa ve işe alma zorluklarına yol açtığından, darboğazlar personel sorunlarıyla yakından bağlantılı görünüyor. İşçi bulma güçlüğünün, anketin istihdam bileşenini kapatması bekleniyor. Bu arada, ödenen fiyatların arz kısıtlamaları nedeniyle hızla artmaya devam etmesi muhtemeldir.
- Önceki: 60.7
- Wells Fargo: 60.1
- Konsensüs: 60.0
ISM Hizmetleri • Çarşamba
Hizmet sektörü, COVID ile ilgili son kısıtlamaların yükünü üstlendi, ancak ISM hizmetleri endeksinin Ocak ayında sağlam bir şekilde genişleme bölgesinde kalmasını bekliyoruz. Birincisi, darboğazlar, üreticilere benzer hizmet sektörlerini etkiliyor, daha uzun tedarikçi teslimat sürelerine yol açıyor ve başlık endeksini artırıyor. Ek olarak, bir difüzyon indeksi olarak, ISM, faaliyetteki değişikliğin genişliğini değişimin derinliğinden daha iyi yakalar. Son kısıtlamalar birkaç yüksek temaslı sektöre odaklanırken, evden çalışmaya elverişli hizmet endüstrileri veya anketteki birkaç "imalat dışı" endüstri (inşaat, tarım ve madencilik) daha az etkilenmeye devam ediyor. Bununla birlikte, Ocak anketindeki önemli bir zayıflama, yavaşlamanın genişlediğini gösterecektir.
- Önceki: 57.2
- Wells Fargo: 57.0
- Konsensüs: 56.7
İstihdam • Cuma
Aralık ayında işgücü piyasasındaki toparlanma tersine dönmüş ve istihdam 140K azalmıştır. Pek çok restoran ve bar kapılarını tekrar kapatmak zorunda kaldığından eğlence ve konaklama sektöründe yaklaşık yarım milyon iş kaybı düşüşe neden oldu. Aralık ayından bu yana, işgücü piyasası koşulları yalnızca marjinal olarak daha kötü görünüyor. İlk işsizlik başvuruları arttı, ancak neredeyse Aralık istihdam raporundaki kadar değil. Tüketiciler, işleri "bol" eksi "elde etmesi zor" olarak bildiren tüketiciler arasındaki boşlukla ölçülen, yalnızca mütevazı derecede daha kötü bir ortamı da rapor ediyor. OpenTable rezervasyonları, ekonominin mal tarafındaki faaliyetler devam ederken, restoran endüstrisinde istikrar kazanan faaliyetlere işaret ediyor. Bununla birlikte, perakende işe alımı, geçen ay 121 binlik etkileyici kazancın ardından muhtemelen zayıflayacak. Düşük ücretli hizmet endüstrileri Ocak ayında koronavirüsü kontrol altına alma çabalarından en fazla baskı altında kalırken, ortalama saatlik kazançların% 0.4 artacağını görmeyi bekliyoruz.
Ocak ayında aşağı yukarı sabit bir işe alımla işsizlik oranının% 6.7'de değişmeyeceğinden şüpheleniyoruz. Önümüzdeki haftanın raporu yıllık revizyonları içerecek. Hanehalkı anketinden elde edilen önceki veriler revize edilmeyecek ve özellikle belirli bir kategorideki işçi sayısına bakıldığında, normalden daha büyük aylık değişikliklere yol açacaktır. Bununla birlikte, kuruluş anketinden alınan önceki maaş bordrosu verileri revize edilecek ve mevcut gerilemenin ciddiyetine ilişkin daha net bir resim sunacaktır.
Fed Başkanı Powell, işgücü piyasasında daha fazla ilerleme sağlanması gerektiğini vurguladığı gibi, aynı zamanda politikanın zaten istisnai derecede destekleyici olduğunu vurguladığından, Ocak ayı istihdam raporunun para politikası görünümünü değiştirmesi olası görünmüyor. Bununla birlikte, beklenenden önemli ölçüde daha iyi veya daha kötü bir raporun, DC'deki başka bir COVID rahatlama turu için tartışmaların süresini değiştirmesi muhtemeldir.
- Önceki: -140K
- Wells Fargo: -20 bin
- Konsensüs: + 50K
Uluslararası İnceleme
Küresel Ekonomide Ayrılan İki Yol
Uluslararası ekonomik veriler cephesinde nispeten sakin geçen bir haftada, iki ekonomi 4-2020 için reel GSYİH verilerini bildirdi. Pazartesi günü Güney Kore, ekonomisinin dördüncü çeyrekte% 1.1 (yıllık bazda% 4.4) büyüdüğünü ve yıldan yıla düşüşünü yalnızca% -1.4'e (üst grafik) koyduğunu bildirdi. 2020) COVID salgını yaşayan ilk ülkelerden biri olduğu, 1) COVID'in ortaya çıktığı Çin ekonomisiyle yakından bağlantılı olduğu ve 2) küresel ticarette önemli bir oyuncu olduğu göz önüne alındığında, 3'de Güney Kore ekonomisi hakkında kapsamlı bir şekilde yazdık. GSYİH'nın yaklaşık% 40'ını oluşturan ihracat ile.
Neredeyse bir yıl sonra, Güney Kore'nin ilk rüzgarları arka rüzgarlara dönüştü ve bu hafta bildirilen gerçek GSYİH verileri, şartlar göz önüne alındığında ülke ekonomisinin 2020'yi oldukça iyi bir şekilde yıprattığına dair kanıtlar sağladı. Güney Kore, ilk COVID salgınını kontrol altına almayı başardı ve vakalarda yakın zamanda görülen bir artışla bile, günlük ölümlerin yedi günlük hareketli ortalaması şu anda yaklaşık 10 milyonluk bir ülke için sadece 52'dur (orta grafik). Yıla sert bir başlangıç yapan Çin'in güçlü ekonomik toparlanması, Güney Kore ekonomisine ek olarak yardımcı oldu.
Bu arka plana karşın, yıldan yıla% 1.4 daralma ABD'deki% 2.5'lik düşüşten daha küçüktü ve Euro Bölgesi ve Birleşik Krallık için öngördüğümüz% 7.3 ve% 10.4'lük daralmalardan önemli ölçüde daha iyi. Güney Kore'nin gelişen küresel ekonomi ve özellikle Çin ile ticaret bağlantıları ticaret verilerinde belirgindi. İhracat hacimleri, 5.2. çeyrekteki% 4'lık artışın ardından 16. çeyrekte% 3 arttı. Pandeminin başlamasından bu yana ilk artışla inşaat üretimi% 6.5 arttı.
Belki de en cesaret verici olan Güney Kore ekonomisi, muazzam miktarda hükümet borçlanması olmaksızın ekonomik çıktıda oldukça sınırlı bir düşüş kaydetmeyi başardı. Güney Kore ekonomisini mutlak bazda desteklemek için bol miktarda borçlanma olmasına rağmen, göreli bir temelde Uluslararası Para Fonu (IMF), Güney Kore'deki genel hükümet bütçe açığının 3.1'de GSYİH'nın sadece% 2020'i olduğunu öngörüyor (karşılaştırma için IMF, ABD için karşılaştırılabilir rakamın GSYİH'nın% 17.5'i olduğunu öngörüyor. Güney Kore'nin büyük bir ihracatçı olması ve küresel ekonomiye sıkı sıkıya entegre olmasıyla, küresel ekonomik iyileşmenin Kore'nin kazananı için kademeli bir hızda da olsa uzun vadede fayda sağlamasını bekliyoruz.
Meksika ayrıca bu hafta 4-2020 çeyrek gerçek GSYİH verilerini bildirdi ve Amerika'nın güney komşusunun karşı karşıya olduğu devam eden ekonomik zorlukları gösterdi. Meksika ekonomisi dördüncü çeyrekte toparlanmaya devam etti ve reel GSYİH yıllık% 13 oranında büyüdü (alt grafik). Yıllık bazda düşüş hızı azaldı, ancak Meksika ekonomisi 4.5-4'de bir önceki yıla göre hala% 2020 daha küçüktü.
Güney Kore gibi, IMF de Meksika'nın genel hükümet bütçe açığının 5.2'de GSYİH'nın oldukça küçük bir% 2020'si olduğunu öngörüyor. Bununla birlikte, bu, bir dereceye kadar, bütçeyi sınırlayan ekonomik performansın aksine Meksika'daki daha sert politika seçeneklerinden kaynaklanıyor. boşluk. Meksika hükümetinin mali teşvik eksikliğinin 2021'de iç ekonomiyi kısıtlayacağını tahmin ediyoruz. Bazı faaliyet göstergeleri iyileşirken, ekonominin tamamen toparlanması için anlamlı mali teşviklere veya nüfusun hızlı bir şekilde aşılanmasına gerek olmayacak. Şu anda olası görünüyor. Sonuç olarak, Meksika ekonomisinin 3.4'de büyüme trendinin sadece biraz üzerinde,% 2021 büyüyeceğini tahmin ediyoruz.
Uluslararası Görünüm
Euro Bölgesi 4. Çeyrek GSYİH • Salı
Euro Bölgesi'nin ekonomik faaliyetteki yaz / erken sonbahar artışı, 19 ulustan oluşan blok için gelecek hafta GSYİH verileri rapor edildiğinde muhtemelen kısa ömürlü olarak gösterilecek. Yıllık bazda çeyreklik bazda, Euro Bölgesi'ndeki reel GSYİH, üçüncü çeyrekte çarpıcı bir şekilde% 59.9'du, bu kısmen ilk yarıdaki keskin düşüş nedeniyle ABD'deki% 3 oranından bile daha güçlüydü. Euro bölgesi ekonomisi için yılın.
Ancak dün açıklanan veriler, ABD reel GSYİH'sının dördüncü çeyrekte yıllıklandırılmış% 4.0 oranında büyüdüğünü gösterdi. Euro Bölgesi'nin bu olumlu performansı tekrarlamasını beklemiyoruz ve Euro Bölgesi'ndeki ekonomik büyümenin 11.5-4'nin son çeyreğinde yıllık bazda% 2020 daraldığını tahmin ediyoruz. Eğer gerçekleşirse, bu, ABD'deki "sadece"% 7.3'luk düşüşe kıyasla, Euro Bölgesi'nin reel GSYİH'sını 2020'yi bitirmek için bir yıl önce% 2.5'e düşürür.
Hem Amerika Birleşik Devletleri hem de Euro Bölgesi'ndeki pek çok hane halkı, ekonomik büyümede bir toparlanmaya yol açan, 2021'de kenardan düşmesi gereken önemli bir “fazla” birikim stokuna sahip. Ancak ABD’nin daha cömert mali yanıtı Amerika’ya burada da bir avantaj sağlıyor. Ve şimdiye kadar, Amerika Birleşik Devletleri aşılama cephesinde çoğu Avrupa ülkesinin önünde koşuyor. Euro Bölgesi ekonomisi 2021'e önümüzdeki yıllarda kapatılması gereken büyük bir çıktı açığı ile giriyor.
- Önceki:% 12.5 (Üç Aylık Dönemde, Yıllıklandırılmamış)
- Wells Fargo:% -3.0
- Konsensüs:% -1.7
İngiltere Merkez Bankası Toplantısı • Perşembe
Birleşik Krallık, tüm zamanların en yüksek seviyelerine yakın vaka sayıları ve ölümleri olan yeni, daha bulaşıcı bir varyant da dahil olmak üzere, COVID vakalarının yenilenen yayılmasından çok etkilendi. Hükümet, Şubat ayı ortalarına kadar uygulanacak yeni kısıtlamalar getirdi. Yenilenen COVID yayılmasının ve ilgili kısıtlamaların etkisi, ekonomik rakamlarda açıkça görülmektedir. Aralık ayı perakende satışları aylık bazda% 0.3 arttı, ancak bu Kasım'daki% 4.1'lik düşüşün ardından geldi. Daha genel olarak, Kasım GSYİH, hizmet çıktısının% 2.6 ve sanayi üretiminin% 3.4 düştüğü için aylık bazda% 0.1 düştü. Hem 4. çeyrekte hem de 1. çeyrekte GSYİH'da ardışık bir düşüş öngörüyoruz. 2020 yılının tamamı için, Birleşik Krallık GSYİH'sının% 10.5 düşmesini bekliyoruz ve 2.4'de yalnızca% 2021'lük mütevazı bir büyüme tahmin ediyoruz.
Ekonominin zayıflığı göz önüne alındığında, negatif politika faiz oranları tartışması Birleşik Krallık'ta yeniden su yüzüne çıktı. Ancak şimdilik daha fazla faiz indirimi beklemiyoruz. Bazı merkez bankası politika yapıcıları negatif faiz oranları fikrini destekler görünürken, İngiltere Merkez Bankası (BoE) Başkanı Bailey, daha sonra Banka Faizini negatif bölgeye çekmenin “birçok sorunu” olduğunu söyledi. Ve BoE, Kasım ayında varlık satın alma programında önemli bir artış açıkladığından, BoE'nin önümüzdeki hafta Britanya ekonomisindeki sıkıntılara rağmen para politikasında değişiklik yapmayacağını tahmin ediyoruz.
- Önceki:% 0.10 (Banka Faiz Oranı)
- Wells Fargo:% 0.10
- Konsensüs: 0.10%
Kanada İstihdamı • Cuma
Amerika Birleşik Devletleri gibi, Kanada işgücü piyasası, Aralık ayında daha yüksek COVID vakalarının ve daha soğuk havanın etkisini hissetti. Kanada'da istihdam Aralık ayında yaklaşık 63 bin iş azaldı ve nüfus için ayarlama yapıldığında bu aslında Amerika Birleşik Devletleri'nde olduğundan daha büyük bir düşüş oldu. Dikkate değer bir parlak nokta, tam zamanlı istihdamın 37K artması ve Nisan 2020'den bu yana aylık bir kayıp kaydetmemesiydi. Kanada için 4-2020 Çeyrek gerçek GSYİH verisine sahip olmamıza rağmen, şimdiye kadar bildirilen aylık veriler cesaret vericiydi. ve Kanada ekonomisinin dördüncü çeyrekte ABD ile benzer bir oranda büyümesini bekliyoruz.
Ekonomik yumuşaklık ipuçları ortaya çıkmış olsa da, Kanada ekonomisinin uzun vadeli görünümünün nispeten olumlu kaldığına inanıyoruz. Kanada'da hanehalkı harcanabilir geliri, 10.6. çeyrekte geçen yıla göre% 3 arttı, bu ABD'deki% 8.1'den bile daha iyi ve Euro Bölgesi için bildirilen% 1.1'in oldukça üzerinde. Soldaki grafikte gösterildiği gibi, Kanada işgücü piyasası, Mart ve Nisan aylarında kaybedilen işlerin dirençli ABD işgücü piyasasından daha fazlasını telafi etti. Halen cömert bir mali rahatlama ile birleştirildiğinde, bu, hane halkı gelirindeki büyümenin en azından 4. çeyrekte makul olduğu anlamına gelmelidir.
Kanada Merkez Bankası da artık uzun vadede daha güçlü bir toparlanma görüyor ve sonuç olarak nihai parasal sıkılaştırmaya karşı çok hafif bir önyargıya sahip gibi görünüyor. İstihdam artışı Ocak ayında pozitif dönüp oradan ivme kazanabilirse, mütevazı para politikası sıkılaştırmasına dair ek ipuçları kartlarda olabilir.
Önceki: -62,600
Faiz İzle
Öngörülebilir Gelecek İçin Bekleyen FOMC
Yaygın olarak beklendiği gibi, Federal Açık Piyasa Komitesi (FOMC) bu haftaki toplantısında politika ayarlarında herhangi bir değişiklik yapmadı. Komite, yalnızca% 0.00 ile% 0.25 arasındaki fed fon oranı hedef aralığını korumakla kalmadı, aynı zamanda Hazine menkul kıymetlerini ve ipoteğe dayalı menkul kıymetleri (MBS) aylık 80 milyar dolar ve 40 dolarlık bir hızla almaya devam etme taahhüdünü yeniden teyit etti. sırasıyla milyar. FOMC'nin oy hakkına sahip 11 üyesinin tamamı, bu ayki toplantıda Federal Rezerv'in politika ayarlarının sürdürülmesi için oy kullandı ve oy kullanmayan yedi üyenin çoğunun da politika ayarlarının değiştirilmemesi kararını desteklediğinden şüpheleniyoruz.
Komite, ekonomiye ilişkin mevcut değerlendirmesini düşürdü. FOMC, özellikle, "ekonomik aktivite ve istihdamdaki toparlanma hızının son aylarda yavaşladığını" belirtti. Ayrıca FOMC, "ekonominin yolunun, aşılamadaki ilerleme de dahil olmak üzere virüsün seyrine önemli ölçüde bağlı olacağını" belirtti. Son haftalarda günlük yeni COVID vakalarının sayısı azalmış olsa da, ekonomik aktivite ilk çeyrekte yavaş bir başlangıç yapmış gibi görünüyor. Aslında, şu anda reel GSYİH'nın Q1-2021'de Q4-2020'ye göre aşağı yukarı aynı kalacağını tahmin ediyoruz. Yakın zamanda yürürlüğe giren mali yardım paketi, önümüzdeki birkaç ay içinde ekonomiyi desteklemeye yardımcı olmalı ve aşı kullanımı yaygınlaştıkça bu yılın sonlarında büyüme güçlenmelidir. Ancak, ekonomik faaliyette belirgin bir hızlanma görmekten muhtemelen birkaç ay uzaktayız.
Sonuç olarak, Federal Rezerv, parasal düzenlemeyi kaldırma sürecini başlatmaktan çok uzak görünüyor. Spesifik olarak, Fed'in 2021'in sonuna kadar mevcut hızda (en azından) Hazine menkul kıymetleri ve MBS satın almaya devam etmesini bekliyoruz ve FOMC'nin fed fon oranı için mevcut aralığını en azından sonuna kadar korumasını bekliyoruz. 2022. Kısacası, Birleşik Devletler muhtemelen uzunca bir süre düşük faiz ortamında kalacak. Dahası, bizim görüşümüze göre, Fed'in önümüzdeki aylarda “çok az” politika düzenlemesi sağlaması daha olası.
Kredi Piyasası Tepkileri
Mortgage Oranları Yeniden Düşüyor
Mortgage faizleri ile 10 yıllık Hazine getirisi arasındaki fark son haftalarda daraldı. Freddie Mac'e göre, geleneksel 30 yıllık sabit ipotek oranı bu hafta% 2.73'e geriledi ve tarihi düşük seviyelerde kaldı. Bu arada, aşı dağıtımının anlamlı bir şekilde artmasıyla birlikte daha hızlı ekonomik büyüme beklentileri tarafından desteklenen 10 yıllık verim% 1.00 civarında seyretmeye devam ediyor (üst grafik).
Rekor düşük mortgage oranları, konut envanterlerinin ülke genelinde son derece zayıf olduğu bir dönemde evlere olan talebi artırdı. Sonuç olarak satın alma rekabeti kızıştı ve konut fiyatları yıllardır gördüğümüz en hızlı oranlarda artıyor. Nitekim, bu hafta S&P CoreLogic'ten alınan veriler, ulusal emlak değerlerinin Kasım'da bir önceki yıla göre% 9.5 arttığını ve 2014'ten bu yana en büyük kazanç olduğunu gösteriyor (alt grafik). Konut fiyatı değerlenmesinin hızlanması, potansiyel alıcıları caydırmış gibi görünmedi, ancak ipotek satın alma başvuruları yıl içinde hala yaklaşık% 16 arttı.
İleriye bakıldığında, Hazine getirileri yükselmeye devam ederse, mortgage oranları da muhtemelen takip edecek. Geleneksel mortgage oranı, her ikisi de tahvil piyasasındaki yatırımcı faaliyetlerinden etkilendiği için tipik olarak 10 yıllık notu izler. Ancak bu ilişki her zaman sabit değildir. Güçlü yeniden finansman faaliyetinin mortgage oranlarını yükseltmesi ve Hazine getirilerinin düşmesi nedeniyle spread Mart ayında keskin bir şekilde genişledi. Mortgage kredisi verenler muhtemelen refi uygulamalarından bunalmış ve yeni işleri savuşturmak için oranlarını yüksek tutmuştur.
Hazine getirileri son zamanlarda güçlendiğinden, spread daraldı. Borç verenlerin refi patlamasını maksimize etmek için faiz oranlarını düşük tuttuğundan şüpheleniyoruz. Nihayetinde, borçlanma maliyetleri nispeten düşük kalmalı ve öngörülebilir gelecekte konut piyasasını desteklemelidir. Konvansiyonel mortgage oranını ve 10 sonu için 2021 yıllık tahvilin getirisini sırasıyla% 3.11 ve% 1.39 olarak bekliyoruz.
Haftanın Konusu
Oyun Oynamayı Bırakma Zamanı mı?
Bu hafta borsadaki alışılmadık hamleler finans dünyasının ötesinde manşetlere taşındı. Mart ayında salgın ortaya çıkmadan önce bile düşüş gösteren birkaç hisse senedi fiyatlarının yükseldiğini gördü. Perakendeci yatırımcılardan oluşan bir koalisyon, bu kuşatılmış isimlerin arkasına geçerek, genellikle bu şirketlerin geri dönüşlerine bahislerini koymak için arama seçeneklerini kullanıyor. Haftaya gelindiğinde, bu hisse senetleri en sık kısaltılmış olanlardan biriydi - hisse senedinin aşağı ineceğini düşünenlerin hisse senetlerini ödünç alıp düştükten sonra geri alma niyetiyle sattığı bir yatırım yöntemi. Ancak bu hisse senetleri yükselmeye başladıkça, stokta eksik olanlar, pozisyonlarını kapatmak için hisse senedini satın almak zorunda kaldılar ve fiyatları daha da yükseltti. Kısa dönemler yeni olmasa da, bu son hamleler popüler hayal gücünü ele geçirdi, çünkü bu şirketlere karşı önemli bahisler yapmış olan bir dizi hedge fon, kısa pozisyonlarını kapatmak zorunda kaldılar veya mağazayı kapatmamak için diğer fonlardan enjeksiyon almak zorunda kaldılar. . Bu büyük hamleler kesinlikle dikkat çekebilse de, bu tür dinamiklerin daha geniş finansal sistem ve reel ekonomi için ne gibi bir risk oluşturabileceğini düşünmeye değer.
Bu dalgalanmaların daha geniş bir şeye çevrilmesinin bir yolu, daha fazla hedge fonunu kaldıraç kaldırmaya başlamak için zorlamasıdır. Bu yüksek parıldayanlara karşı bahis yapan veya kısa pozisyonlarından korkan fonlar, bir perakende rallinin bir sonraki hedefi olacağından, kayıpları önlemek için kısa pozisyonlarını kapatmak için varlıklarından bazılarını satmaya başlayabilir. Hedge fonları, doğaları gereği oldukça opaktır, ancak ABD Finans Hesaplarında Federal Rezerv, gecikmeli de olsa, hedge fonların toplam bilançolarını izler. 2020'nin ortası itibariyle, hedge fonları toplu olarak 850 milyar dolarlık kurumsal hisse senedine sahipti (sağ grafik). Bu rakam büyük ve hisse senedi piyasalarında son altı aydaki artıştan sonra muhtemelen daha da büyük olsa da, ödenmemiş tüm kurumsal hisse senetlerinin yüzde ikisinden daha azını oluşturuyor. Karmaşık bir faktör, hedge fonların, sadece sahip oldukları hisse senetlerinden daha uzun süre maruz kalabilmeleridir. Aynı fon akışı verilerine göre, riskten korunma fonları, finansal türevler yoluyla yaklaşık 1 trilyon dolarlık kavramsal uzun vadeli riske sahiptir. Ancak bu pozisyonlardan çıkmak için alacağı para veya bu sözleşmelerin piyasa değeri çok daha düşüktür. Son olarak, olası bulaşmanın bir başka noktası da, fonlardan korunmak için menkul kıymetler ödünç veren ana aracı kurumlardır. Q2-2020 itibariyle, riskten korunma fonlarının ödünç alınan menkul kıymetlerde yaklaşık 300 milyar dolar vardı, ancak bu krediler, komisyoncu bayilerinin kolektif finansal varlıklarda 3.5 trilyon dolarlık nispeten küçük bir bölümünü oluşturuyor.
Dolayısıyla, yüksek riskli yatırım fonları, daha geniş finansal sistem bağlamında o kadar büyük değildir, ancak önemsiz de değildir. Tüm bu fonlar kapıya koşacak olsaydı, şu anda pek olası görünmese de, kesinlikle piyasalar üzerinde baskı oluşturacaktır. Bir noktada, pozisyonlardan çıkmanın maliyeti, pozisyonda kalma riskinden ağır basmaktadır. Ayrıca, hafta başında düştükten sonra, riskten korunma fonunun birincil varlıklarını izleyen endeksler, düşüşlerinin bir kısmını Perşembe günü geri çekmeye başladı. Reel ekonomi üzerindeki etkisine gelince, borsadaki dalgalanmalar işletmeler ve tüketiciler arasındaki duyarlılığı önemli ölçüde etkileyebilir, ancak nadiren kredi balonları ile aynı sistematik riskleri oluştururlar.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


