
Tuần bắt đầu 11 Tháng 3 2019
- Chiến lược cắt giảm lãi suất của RBA.
- Úc: Tâm lý người tiêu dùng Westpac–MI, tài chính nhà ở, khảo sát kinh doanh NAB, Phó Thống đốc RBA Debelle phát biểu.
- New Zealand: chi tiêu thẻ bán lẻ.
- Trung Quốc: đầu tư tài sản cố định, bán lẻ, đầu tư trực tiếp nước ngoài.
- Châu Âu: CPI, sản xuất công nghiệp.
- Mỹ: CPI, doanh số bán lẻ.
- Các dự báo kinh tế và tài chính chính.
Thông tin có trong báo cáo này hiện tại tại 8 March 2019.
Chiến lược cắt giảm lãi suất có khả năng xảy ra của RBA
Bản in GDP này trong quý 2018 năm 2018 cho thấy nền kinh tế Úc đã chậm lại trong nửa cuối năm 4 từ tốc độ 1% hàng năm trong nửa đầu xuống còn XNUMX% hàng năm trong nửa sau.
Thách thức đối với Ngân hàng Dự trữ sẽ là duy trì một cách đáng tin cậy dự báo tăng trưởng GDP ở mức 3% trong năm 2019 và 2.75% vào năm 2020. Kỳ vọng đà tăng trưởng từ 1% lên 3% chỉ có thể thực sự hợp lý nếu nền kinh tế kỳ vọng sẽ tăng trưởng. được hưởng lợi từ một sự kích thích đáng kể. Nhưng tăng trưởng toàn cầu đang chậm lại; chu kỳ xây dựng nhà ở đã chuyển biến rõ ràng; AUD vẫn ở mức ổn định; chính sách tiền tệ đang bị trì hoãn và chính sách tài khóa sẽ tiếp tục bị hạn chế bởi nhu cầu dự đoán thặng dư của cả hai đảng chính trị trong năm 2019/2020.
Do đó, Ngân hàng Dự trữ có thể nhận thấy cần phải điều chỉnh lại dự báo tăng trưởng của mình khi công bố dự báo sửa đổi trong Tuyên bố tháng 5 về Chính sách tiền tệ.
Những dự báo này có thể có giới hạn trên là 2.75% vào năm 2019 và 2.5% vào năm 2020. Đó là dự báo “xu hướng” cho năm 2019 và thấp hơn một chút so với xu hướng vào năm 2020. Những dự báo như vậy có thể vẫn được đánh giá là phù hợp với chính sách ổn định với thiên vị “nới lỏng” rõ ràng.
Với chu kỳ xây dựng khu dân cư hiện đang giảm dần; đầu tư kinh doanh hỗn hợp; tỷ lệ tiết kiệm hiện đang tăng lên; và giá nhà cũng như các hợp đồng cho vay mới, triển vọng có thể duy trì những dự báo đó trong tháng 2019 có vẻ ảm đạm. Chúng tôi kỳ vọng theo Tuyên bố tháng 2020 về Chính sách tiền tệ, dự báo tăng trưởng cho cả năm 2.75 và 2.2 đều sẽ giảm xuống dưới mức tiềm năng (XNUMX%), có thể không bằng dự báo hiện tại của Westpac là XNUMX% trong cả hai năm nhưng đủ thấp hơn xu hướng để vô hiệu hóa bất kỳ dự báo nào về tỷ lệ thất nghiệp giảm và tiền lương tăng trưởng vững chắc.
Trong những trường hợp như vậy, với mức “linh hoạt” 150 điểm cơ bản, RBA dự kiến sẽ cắt giảm lãi suất tiền mặt 25 điểm cơ bản xuống 1.25% và tiếp theo là lần cắt giảm 25 điểm cơ bản lần thứ hai vào tháng 2, thừa nhận sự xác nhận về mức tăng trưởng liên tục dưới xu hướng. . Với triển vọng tăng trưởng tích cực như vậy, cũng cần phải đẩy lùi hơn nữa thời điểm dự kiến đưa lạm phát cơ bản quay trở lại phạm vi mục tiêu 3–XNUMX%.
Kịch bản dự kiến này phù hợp với dự báo của Westpac về hai lần cắt giảm lãi suất vào tháng 8 và tháng 11.
Có một số diễn biến đáng kể trong báo cáo GDP.
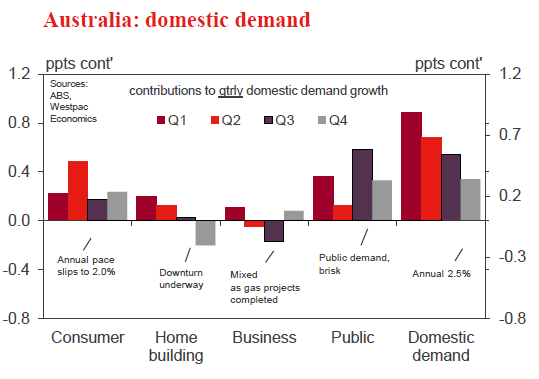
Đầu tiên, chúng tôi nhận thấy sự suy giảm trong hoạt động xây dựng nhà ở mới kéo dài từ quý tháng 9 sau nửa đầu năm đặc biệt mạnh mẽ. Westpac kỳ vọng đây là khởi đầu cho một chuỗi sụt giảm kéo dài trong lĩnh vực xây dựng nhà ở phản ánh sự suy thoái trong phê duyệt nhà ở và dự kiến sẽ còn giảm thêm do điều kiện nguồn vốn thắt chặt và kỳ vọng giá nhà giảm sẽ cản trở cả cung và cầu xây dựng mới.
Thứ hai, chúng tôi nhận thấy số liệu chi tiêu tiêu dùng đặc biệt yếu thứ hai (0.4% sau 0.3%) phản ánh mức tăng trưởng thu nhập yếu và một số dấu hiệu ban đầu về hiệu ứng tài sản tiêu cực khi tỷ lệ tiết kiệm tăng từ 2.3% lên 2.5%. Tăng trưởng tiền lương chỉ tăng rất chậm trong khi tăng trưởng việc làm dự kiến sẽ chậm lại trong năm 2019 do bất ổn chính trị, căng thẳng toàn cầu xung quanh thương mại và nhu cầu suy yếu đè nặng lên việc làm kinh doanh và ý định đầu tư. Có độ trễ nhưng tốc độ tăng trưởng ảm đạm trong nửa cuối năm 2018 có thể sẽ ảnh hưởng đến tăng trưởng việc làm trong năm 2019.
Cũng có khả năng sẽ có thêm tác động về tài sản đối với tiêu dùng khi tác động của giá nhà giảm lên bảng cân đối kế toán của hộ gia đình diễn ra. Bằng chứng về tác động của cải trong thời kỳ bùng nổ giá nhà thể hiện rõ ở tỷ lệ tiết kiệm giảm 1.7–1.9 phần trăm ở NSW và Victoria. Chúng tôi kỳ vọng điều này sẽ giảm dần trong năm 2019 và 2020, hạn chế tăng trưởng tiêu dùng hàng năm ở mức khoảng 2.0% trong cả năm 2019 và 2020 với tỷ lệ tiết kiệm dự kiến sẽ tăng từ 2.5% lên gần 5% vào cuối năm 2020. Sự gia tăng tỷ lệ tiết kiệm và các mối liên quan liên quan tăng trưởng tiêu dùng thấp là yếu tố chính đằng sau triển vọng tăng trưởng GDP yếu được mong đợi.
Giá nhà sẽ rất quan trọng trong năm 2019. Mặc dù giá đã giảm 13% so với mức đỉnh ở Sydney và 10% ở Melbourne, những điều chỉnh này diễn ra sau mức tăng tích lũy lần lượt là 60% và 44% trong bốn năm trước. Khả năng chi trả vẫn còn kéo dài ở cả hai thành phố.
Không giống như các chu kỳ trước khi khả năng chi trả được cải thiện thông qua việc giảm mạnh lãi suất và tăng trưởng thu nhập tương đối vững chắc, sự phục hồi cần thiết về khả năng chi trả trong chu kỳ này sẽ cần đến từ giá cả. Chúng tôi ước tính rằng mức giảm thêm từ 10% trở lên ở các thành phố này (trong năm 2019 và 2020) sẽ là cần thiết để khôi phục khả năng chi trả do tính linh hoạt của lãi suất hạn chế và môi trường tín dụng hạn chế. Trong các cuộc suy thoái nhà ở trước đây, lãi suất đóng một vai trò quan trọng trong việc khôi phục khả năng chi trả. Với tỷ lệ tiền mặt của RBA đã giảm ở mức 1.5%, phạm vi cắt giảm lãi suất để thực hiện vai trò truyền thống đó là rất hạn chế.
Như chúng ta đã thấy gần đây ở Perth, khả năng chi trả có thể được khôi phục nhưng giá vẫn có thể giảm hơn nữa nếu tín dụng bị thắt chặt. Mặc dù có một số quan ngại trong giới chính thức xung quanh khả năng thắt chặt tín dụng, chúng tôi hy vọng rằng các cơ quan quản lý sẽ thoải mái duy trì sự giám sát chặt chẽ hơn đối với các hoạt động cho vay. Điều này bất chấp quyết định của cơ quan quản lý ban hành các chính sách trước đây nhằm hạn chế các khoản vay chỉ dành cho nhà đầu tư và lãi suất.
Ngoài ra còn có những thách thức với môi trường lạm phát thấp cố hữu. Trên cơ sở năm dương lịch, lạm phát tiêu đề đã ở dưới mức mục tiêu 2–3% của RBA kể từ năm 2013. Điều lo ngại là thời kỳ lạm phát thấp kéo dài như vậy đang ảnh hưởng đến kỳ vọng. Dự báo của chúng tôi chỉ ra rằng lạm phát chung và lạm phát cơ bản sẽ không đạt 2% cho đến tháng 2021 năm 2.25. RBA gần đây đã lùi dự báo lạm phát cơ bản sẽ đạt 2019% từ năm 2020 đến năm XNUMX.
Về mặt tích cực, chi tiêu cho cơ sở hạ tầng của chính phủ tiếp tục tăng với tổng chi tiêu của chính phủ tăng 6% trong năm 2018. Sự thu hẹp đầu tư vào khai thác mỏ đã chạm đáy và có một số bằng chứng cho thấy đầu tư khai thác mới có thể sẽ tăng khiêm tốn, chủ yếu tập trung vào quặng sắt và lithium. .
Xuất khẩu dịch vụ đang bùng nổ. Chi tiêu cho giáo dục tăng 15% trong năm 2018 trong khi tổng xuất khẩu dịch vụ tăng 9.7%. Xuất khẩu dịch vụ ròng nói chung đóng góp gần 0.5 điểm phần trăm vào tăng trưởng GDP. Điều quan trọng là đây không phải là câu chuyện riêng của Trung Quốc, với việc Trung Quốc chiếm khoảng 20% tổng xuất khẩu dịch vụ, bao gồm 33% xuất khẩu giáo dục. Câu chuyện Trung Quốc vẫn dễ bị ảnh hưởng bởi bất kỳ chính sách nào nhằm thúc đẩy thặng dư thương mại đang sụt giảm của Trung Quốc.
Tăng trưởng thu nhập hộ gia đình dự kiến sẽ chậm lại. Chúng tôi dự đoán tăng trưởng việc làm sẽ chậm lại ở mức 0.6% trong năm 2019, giảm từ mức 2.2% vào năm 2018, đẩy tỷ lệ thất nghiệp lên tới 5.5% vào cuối năm. Tăng trưởng tiền lương cũng mờ nhạt, một phần vì thị trường lao động vẫn còn sự trì trệ đáng kể. Tỷ lệ thiếu việc làm được dự báo ở mức 8.5% vào cuối năm 2019, hầu như không thay đổi kể từ tháng 2014 năm 6.1 mặc dù tỷ lệ thất nghiệp đã giảm từ 5.0% xuống 4.0%. Theo đó, tăng trưởng tiền lương dự kiến sẽ vẫn chậm chạp - điều này xảy ra ngay cả ở NSW, nơi tỷ lệ thất nghiệp đã giảm xuống dưới XNUMX%.
Tuần lễ
Trước khi phát hành Tài khoản Quốc gia quý 4, chúng tôi đã dự đoán sẽ có một bản cập nhật đặc biệt lạc quan. Kỳ vọng này đã được chứng minh trước, vì kết quả quý 0.2 tăng 2018% khiến tăng trưởng GDP hàng năm trong nửa cuối năm 1.0 ở mức gần 4.0% - một phần nhỏ so với mức tăng 2.75% của nửa đầu năm và cũng thấp hơn nhiều so với tiềm năng là XNUMX%.
Về mặt chi tiết, chi tiêu chính phủ là tích cực duy nhất, tăng thêm 0.3 điểm phần trăm vào tăng trưởng trong Quý 4. Tuy nhiên, trái ngược hoàn toàn, nhu cầu tư nhân lại không thay đổi. Trong khu vực tư nhân, thông tin về người tiêu dùng đặc biệt đáng lo ngại: tốc độ tăng trưởng tiêu dùng hàng năm chậm lại ở mức 2.0% trong quý 4 - ngay trước tốc độ tăng trưởng dân số ở mức 1.6% trong năm - và sự suy giảm trong xây dựng nhà ở đang tăng tốc. Tăng trưởng đầu tư kinh doanh cũng chậm lại trong Quý 4: đầu tư thiết bị vẫn ở mức dưới mức bình thường, bị ảnh hưởng bởi cả ngành khai thác mỏ và người tiêu dùng; trong khi xây dựng phi nhà ở được củng cố ở mức cao.
Theo sau GDP quý 4, mức tăng doanh số bán lẻ dưới mức mong đợi là 0.1% trong tháng 2019 càng tạo thêm lý do lo ngại về động lực kinh tế trong năm 0.4, đặc biệt khi nó giảm 0.1% trong tháng XNUMX và do mức tăng trong tháng XNUMX chỉ giới hạn ở sản phẩm thực phẩm – danh mục - bán lẻ phi thực phẩm giảm XNUMX%. Rõ ràng ở đây là sự do dự của một bộ phận người tiêu dùng trong việc chi tiêu cho các mặt hàng tùy ý, điều này được cho là sẽ kéo dài khi giá nhà tiếp tục giảm và tăng trưởng thu nhập vẫn còn yếu.
Những kết quả trên ủng hộ mạnh mẽ quan điểm của chúng tôi rằng tăng trưởng hoạt động tổng hợp sẽ thấp hơn đáng kể so với xu hướng trong năm 2019, khoảng 2.2% mỗi năm. Mặc dù RBA giữ quan điểm tăng trưởng theo xu hướng trước dữ liệu này, nhưng trong những tháng tới, họ sẽ phải điều chỉnh lại kỳ vọng của mình xuống thấp hơn. Điều này tạo tiền đề cho hai lần cắt giảm tỷ giá tiền mặt, vào tháng XNUMX và tháng XNUMX – theo quan điểm của Westpac.
Ở nước ngoài, cuộc họp chính sách tháng 2019 của ECB đã đánh dấu một sự thay đổi đáng kể trong lập trường chính sách. Trong khi trước đó, ECB giữ vững niềm tin rằng sự chậm lại tăng trưởng sẽ chỉ là tạm thời, thì vào tháng XNUMX, họ đã tính đến sự yếu kém kéo dài suốt nửa đầu năm XNUMX.
Nhìn chung, điều này chứng kiến sự điều chỉnh giảm lớn trong các dự báo kinh tế, việc mở rộng hướng dẫn chuyển tiếp chính sách lãi suất đối với lãi suất dự kiến sẽ được giữ nguyên ít nhất đến cuối năm 2019 (trước đó là mùa hè năm 2019) và thông báo về một Chính sách mục tiêu mới. Gói Hoạt động tái cấp vốn dài hạn (TLTRO) nhằm đáp ứng các kỳ hạn sắp tới.
Trước cuộc họp, GDP quý 4 được xác nhận ở mức 0.2% trong khi quý 3 được điều chỉnh thấp hơn xuống 0.1%. Trong suốt năm 2018, mức tăng trưởng thấp hơn xu hướng 1.1%, với mức đóng góp thấp hơn một chút là 1.4 điểm phần trăm từ nhu cầu trong nước được bù đắp bằng mức giảm 0.3 điểm phần trăm từ xuất khẩu ròng (giảm so với mức đóng góp 1.4 điểm phần trăm của năm ngoái).
So với mức tăng trưởng trung bình hàng năm là 2018% của năm 1.8, ECB hiện kỳ vọng mức tăng trưởng năm 2019 chỉ là 1.1%, một sự điều chỉnh mạnh so với dự báo tháng 1.7 của họ là 7.9%. Với tốc độ thấp hơn xu hướng đó, tỷ lệ thất nghiệp dự kiến sẽ tăng từ 7.8% lên XNUMX% và lạm phát dự kiến sẽ tiếp tục ở mức thấp.
Giữa sự không chắc chắn lan rộng về triển vọng kinh tế, chính sách giờ đây đã trở nên chủ động để “đi trước đường cong”. Theo đó, lời kêu gọi trước đây của chúng tôi về việc tăng lãi suất tiền gửi vào tháng 2019 năm 2020 đã được đẩy sang tháng 2019 năm XNUMX, với mức tăng trưởng dự kiến sẽ ổn định trong nửa cuối năm XNUMX.
Về chính sách TLTRO, thông báo ngày hôm nay nhìn chung phù hợp với kỳ vọng của chúng tôi, duy trì tính thanh khoản lâu hơn và khuyến khích cho vay đối với nền kinh tế thực – chi tiết đầy đủ về các ưu đãi sẽ được công bố vào thời điểm thích hợp.
Biểu đồ trong tuần: GDP quý 4 – khu vực tư nhân mềm
Sản lượng chỉ tăng 0.2% trong quý tháng XNUMX, đáp ứng kỳ vọng của chúng tôi.
Nhu cầu của khu vực tư nhân không thay đổi trong nửa cuối năm 2018, giảm 0.1% trong quý 3, sau đó là quý 4 không thay đổi. Ngược lại, chi tiêu của chính phủ, dưới dạng nhu cầu công, tiếp tục mở rộng với tốc độ nhanh chóng, tăng 6.2% trong năm và trực tiếp bổ sung thêm 0.3 điểm phần trăm vào hoạt động trong quý cuối cùng của năm 2018.
Quý tháng 12 là một quý yếu khác đối với người tiêu dùng Úc. Thu nhập có một quý tốt hơn nhưng lại có tốc độ rất yếu và nhìn chung vẫn chưa mạnh. Dòng chảy vào chi tiêu cũng bị chặn lại do tiết kiệm tăng lên. Bản cập nhật này xác nhận chi tiêu của người tiêu dùng chậm lại đáng kể trong nửa cuối năm và nhấn mạnh rủi ro về hiệu ứng tài sản hơn nữa khiến tỷ lệ tiết kiệm tăng lên làm suy yếu nhu cầu trong tương lai.
New Zealand: sắp tới một tuần và gói dữ liệu
Khoảng cách đang được thu hẹp
Bản tóm tắt khu vực mới nhất của chúng tôi cho thấy rằng sự tăng trưởng trong hoạt động khu vực ở New Zealand đã bắt đầu hội tụ.
Hoạt động kinh tế ở khu vực trung tâm và phía nam của Đảo Bắc và các khu vực phía nam nhất của Đảo Nam vẫn mạnh mẽ, mặc dù động lực đang bắt đầu yếu đi ở một số nơi. Trong khi đó, hoạt động ở khu vực phía Bắc yếu hơn nhưng dấu hiệu cải thiện ngày càng rõ ràng hơn. Khoảng cách hoạt động có thể sẽ được thu hẹp hơn nữa khi dân số tăng trưởng chậm và lạm phát giá nhà ở những khu vực quá nóng bắt đầu hạ nhiệt.
Đã từ lâu, New Zealand là một nền kinh tế gồm hai nửa. Phần trung tâm và phía nam của Đảo Bắc và các vùng cực nam ở Đảo Nam đang nóng lên do sự thành công của xuất khẩu, đặc biệt là những lĩnh vực liên quan đến nông nghiệp và du lịch, sự bùng nổ xây dựng do dân số gây ra và giá nhà tăng cao.
Tuy nhiên, hoạt động ở những nơi khác lại kém ấn tượng hơn. Giá nhà giảm liên tục ở Auckland đã ảnh hưởng nặng nề đến hoạt động ở vùng thượng lưu Đảo Bắc với các hiệu ứng lây lan dẫn đến sự lan tỏa sang các khu vực lân cận. Trong khi đó, Canterbury, đang vật lộn để bắt kịp với việc xây dựng lại cuộc sống sau trận động đất, vẫn ở trong tình trạng ảm đạm.
Điều này vẫn còn đúng cho đến ngày nay, mặc dù khoảng cách giữa các khu vực hoạt động mạnh mẽ và phần còn lại đã bắt đầu thu hẹp.
Điều đó không có nghĩa là những công ty hoạt động tốt hơn truyền thống như Gisborne/Hawke's Bay, Otago và Southland không hoạt động tốt. Nhờ một số mức tăng giá nhà ấn tượng và thành công trong xuất khẩu, chúng vẫn tồn tại nhưng động lực đã mất.
Đồng thời, những quốc gia tụt hậu trước đây như Northland, Waikato và Nelson/Marlborough/West Coast, đều đã tăng tốc, được hỗ trợ bởi sự kết hợp của các điều kiện nông nghiệp hỗ trợ, giá nhà tăng và thị trường lao động cải thiện. Auckland cũng có dấu hiệu phục hồi với sự gia tăng mạnh mẽ về niềm tin trong khu vực, chi tiêu bán lẻ và doanh số bán nhà. Người biểu diễn ở giữa bảng, Taranaki/Whanganui–Manawatu dường như cũng có được cơ hội thứ hai, một phần vì giá nhà tăng mạnh nhưng cũng làm tăng giá dầu thô.
Ở cấp độ quốc gia, nền kinh tế đã mất đi một số động lực vào cuối năm 2018, nhưng chúng tôi kỳ vọng nó sẽ lấy lại động lực vào năm 2019. Nguyên nhân chính của điều này là do chuyển giao và chi tiêu của chính phủ tăng mạnh, điều này có thể được cảm nhận trên toàn quốc. Thêm vào đó là khả năng giá nhiên liệu giảm và triển vọng ở hầu hết các khu vực là khá tích cực.
Ba trung tâm dân số chính có thể sẽ nổi bật hơn so với xu hướng này, mặc dù vì những lý do khác nhau. Wellington dự kiến sẽ được hưởng lợi từ chi tiêu của Chính phủ cho khu vực công, vì vậy triển vọng ở đây đặc biệt mạnh mẽ. Ở Auckland, số lượng người đồng ý xây nhà mới đã tăng lên rất nhiều, báo hiệu sự gia tăng hoạt động xây dựng sẽ thúc đẩy nền kinh tế địa phương trong năm 2019. Ở phía bên kia của sổ cái, hoạt động ở Canterbury sẽ vẫn bị cản trở do quá trình tái thiết hạ nhiệt hơn nữa công việc.
Có một số vùng nông thôn của New Zealand hiện đang hoạt động rất tốt và chúng tôi kỳ vọng điều đó sẽ tiếp tục trong năm 2019. Một số vùng đã mất đà và điều đó có thể tiếp tục trong năm nay. Những nơi khác, chẳng hạn như Bay of Plenty, đã xây dựng được khá nhiều động lực và dự kiến sẽ hoàn thành tốt trong năm 2019. Nhiều khu vực nông thôn đang quá nóng và chúng tôi dự đoán chúng sẽ nguội dần theo thời gian.
Thành công của họ được thúc đẩy bởi sự kết hợp của nhiều yếu tố. Hiệu suất của các ngành công nghiệp định hướng xuất khẩu là yếu tố then chốt. Vì vậy, vượt quá xu hướng tăng trưởng dân số, hoạt động xây dựng tăng lên và giá nhà tăng nhanh.
Một số yếu tố này có thể sẽ hỗ trợ thêm cho hoạt động ở nông thôn trong năm 2019. Những yếu tố khác thì không nhiều.
Động lực chính cho sự phát triển của nông thôn có thể là sự thành công liên tục của các ngành định hướng xuất khẩu, như du lịch và nông nghiệp. Mặc dù tốc độ tăng trưởng chậm lại, chúng tôi kỳ vọng số lượng khách du lịch nước ngoài kỷ lục sẽ hỗ trợ chi tiêu ở các khu vực phụ thuộc vào du lịch như Otago, Southland và Vịnh Plenty. Ngay cả Auckland, điểm đến du lịch lớn nhất của chúng ta, cũng sẽ được hưởng lợi.
Nông nghiệp cũng vậy, mặc dù bức tranh ở đây phức tạp hơn một chút. Nhìn chung, các nguyên tắc cơ bản về cung và cầu cho thấy triển vọng khá tích cực đối với hầu hết các mặt hàng trong năm 2019. Mức độ tích cực như thế nào sẽ phụ thuộc vào điều kiện thời tiết hiện tại. Như đã đề cập trong Cập nhật nông nghiệp hai tuần một lần gần đây của chúng tôi1, những lo ngại về tác động của thời tiết khô hạn gần đây có thể là yếu tố chính dẫn đến dự báo sản lượng sữa bị hạ thấp cũng như giá sữa tăng. Chúng tôi kỳ vọng rằng giá sẽ giảm đi phần nào khi thời tiết bắt đầu bình thường lại, nhưng vẫn duy trì dự báo giá sữa cao hơn một chút là 6.40 USD cho mùa này.
Các yếu tố khác, chẳng hạn như tăng trưởng dân số, hoạt động xây dựng và giá nhà tăng cao dường như không hỗ trợ nhiều. Tăng trưởng dân số đã chậm lại ở nhiều vùng nông thôn và khi nó tiếp tục hạ nhiệt thì sự bùng nổ xây dựng hiện đang diễn ra sẽ suy yếu dần. Trong khi đó, lạm phát giá nhà ở mức hai con số hiện đang kích thích chi tiêu tiêu dùng mạnh mẽ ở nhiều khu vực, nhưng điều này sẽ không kéo dài. Khi lạm phát giá nhà chậm lại hoặc đảo ngược như chúng ta mong đợi, chi tiêu tiêu dùng ở nhiều khu vực sẽ chậm lại so với tốc độ tăng trưởng hỗn loạn hiện tại.
Xem trước dữ liệu
Tài chính nhà ở Aus Jan (số)
- Mar 12, Lần cuối: Mạnh6.1%, WBC f / c: Mạnh2.5%
- Mkt f / c: Mạnh2.0%, Phạm vi: Mạnh3.0% đến 2.1%
Các phê duyệt tài chính nhà ở đã kết thúc năm 2018 rất yếu với sự sụt giảm đáng kể trên tất cả các thành phần. Số lượng các khoản cho vay chủ sở hữu để thuê đã giảm 6.1%, giảm mạnh 8.2% trước khi sửa chữa và -14.4% trong năm. Đáng chú ý, chu kỳ ban đầu do nhà đầu tư dẫn dắt hiện đang thấy rõ sự yếu kém trong hoạt động của chủ sở hữu thuê – cả về giá trị và số lượng khoản vay.
Sự trượt dốc dự kiến sẽ kéo dài sang tháng 2.5 với dữ liệu ngành bao gồm các ngân hàng lớn cho thấy mức giảm thêm XNUMX%. Giá trị các khoản vay của nhà đầu tư dự kiến sẽ giảm tương tự. Như mọi khi, hoạt động thấp trong mùa lễ có nghĩa là số liệu đọc vào tháng XNUMX kém tin cậy hơn bình thường.
Aus Mar Westpac–MI Tâm lý người tiêu dùng
- Ngày 13 tháng 103.8 Lần cuối: XNUMX
Chỉ số Westpac Melbourne Institute Index đã tăng 4.3% lên 103.8 trong tháng 99.6, phục hồi sau khi rơi vào vùng hơi bi quan vào tháng XNUMX (chỉ số XNUMX). Việc RBA chuyển sang quan điểm trung lập hơn về triển vọng lãi suất vào đầu tháng XNUMX dường như đã tạo ra sự thúc đẩy khiêm tốn cho niềm tin sau một khởi đầu năm mới đầy biến động.
Cuộc khảo sát tháng này được thực hiện tại hiện trường từ ngày 4 đến ngày 9 tháng 2.3. Diễn biến chính trong tháng vừa qua là một loạt dữ liệu kinh tế yếu kém khác, lên đến đỉnh điểm là tài khoản quốc gia quý 2018 yếu kém cho thấy tăng trưởng GDP hàng năm chậm lại ở mức 3%, trong khi báo chí nhấn mạnh sự yếu kém của nửa cuối năm XNUMX. Thị trường tài chính vẫn khá yếu nổi, ASX tăng thêm XNUMX% kể từ cuộc khảo sát trước, nhưng điều kiện thị trường nhà ở vẫn mềm mại.
Giá và doanh số bán nhà REINZ tháng 2 ở New Zealand
- Ngày 11-15 tháng 6.7 (tbc), Doanh số cuối cùng: +3.1%, Giá cuối cùng: XNUMX% năm
Doanh số bán nhà trên toàn quốc tăng trong tháng 1 sau tháng 12 yếu bất thường. Lệnh cấm người mua nước ngoài, có hiệu lực vào tháng 10, có lẽ là nguyên nhân gây ra một số biến động gần đây trong doanh số bán hàng hàng tháng. Lạm phát giá nhà hàng năm đã chậm lại, mặc dù không đáng kể, trong thời gian đó.
Chúng tôi kỳ vọng thị trường nhà ở sẽ tăng trưởng khiêm tốn vào đầu năm nay. Các hạn chế của RBNZ đối với việc cho vay có LVR cao đã được nới lỏng vào tháng 1, trong khi lãi suất thế chấp đã giảm xuống từ mức vốn đã thấp.
Sự khác biệt trong tăng trưởng giá nhà có thể vẫn còn tồn tại, với nhiều khu vực bên ngoài Auckland và Canterbury có thể sẽ tiếp tục chứng kiến giá nhà tăng mạnh. Người mua nước ngoài đóng vai trò rất nhỏ ở nhiều trung tâm khu vực và sự kết hợp giữa lãi suất thế chấp thấp hơn và các hạn chế cho vay sẽ khiến nhu cầu tăng thêm.
Chi tiêu bán lẻ thẻ tháng 1 của New Zealand
- Ngày 11 tháng 1.8, Lần cuối: 0.3%, WBC : +0.3%, Mkt: + XNUMX%
Chi tiêu bán lẻ tăng 1.8% trong tháng 5.3. Sự gia tăng lớn đó tập trung vào chi tiêu lâu bền và theo sau sự sụt giảm lớn bất thường trong chi tiêu trong dịp mua sắm Giáng sinh có thể liên quan đến sự chậm trễ trong xử lý. Nhìn tổng quát hơn về chi tiêu, chi tiêu của hộ gia đình đã tăng ở hầu hết các hạng mục trong tháng Giêng. Điều đó có thể được hỗ trợ bởi giá xăng giảm khiến tiền quay trở lại ví của các hộ gia đình. Nhìn chung, trong năm qua, chi tiêu cốt lõi (chi tiêu nhiên liệu) đã tăng XNUMX%.
Sau những biến động mạnh mẽ của tháng 0.3 và tháng 0.4, chúng tôi kỳ vọng chi tiêu sẽ quay trở lại xu hướng trong tháng XNUMX. Chúng tôi dự báo chi tiêu bán lẻ sẽ tăng XNUMX% trong tháng, được củng cố bởi mức tăng XNUMX% của các danh mục cốt lõi (không dùng nhiên liệu).
Cuộc bỏ phiếu Brexit có ý nghĩa của Vương quốc Anh
- Tháng 3 12 đến 14
Vào ngày 12 tháng XNUMX, Hạ viện sẽ bỏ phiếu lần thứ hai về thỏa thuận rút lui do Thủ tướng May đề xuất và có khả năng sẽ lại thất bại.
Thủ tướng đã tuyên bố rằng nếu thỏa thuận của bà bị bỏ phiếu trong lần đọc thứ hai, bà sẽ đưa ra kiến nghị về hai vấn đề quan trọng vào những ngày tiếp theo. Đầu tiên, các nghị sĩ sẽ được yêu cầu bỏ phiếu về việc liệu họ có ủng hộ việc rời khỏi EU mà không có thỏa thuận rút lui hay không (tức là Brexit 'không thỏa thuận'). Chúng tôi hy vọng đề nghị này sẽ bị đánh bại.
Thứ hai, giả sử các nghị sĩ từ chối Brexit 'không thỏa thuận', họ sẽ được hỏi về việc có nên tìm cách gia hạn ngắn thời gian đàm phán với EU hay không. Chúng tôi hy vọng kiến nghị này sẽ được chấp thuận. Thỏa thuận của EU vẫn sẽ được yêu cầu, nhưng điều này sẽ mở đường cho việc Brexit bị trì hoãn sau thời hạn 29/XNUMX hiện tại.
Doanh số bán lẻ tháng 1 của Mỹ và CPI tháng 2
- Ngày 11 tháng 1.2, doanh số bán lẻ, Lần cuối: –0.2%, WBC f/c: XNUMX%
- Ngày 12 tháng 0.0, CPI, Lần cuối: 0.1%, WBC f/c: XNUMX%
Doanh số bán lẻ tháng 1.2 của Mỹ là một sự thất vọng đáng kể đối với thị trường, với mức giảm 1.7%. Đáng chú ý, đây không phải là kết quả của biến động giá cả, với nhóm kiểm soát (không bao gồm các mặt hàng dễ biến động) giảm XNUMX%.
Dựa trên những giai thoại về doanh số bán hàng vào cuối năm, khả năng xảy ra điều chỉnh tích cực là cao, nhưng có lẽ sự suy giảm sẽ không bị xóa bỏ hoàn toàn. Nếu như chúng tôi và thị trường mong đợi, số lượng bán lẻ tháng 1 nhìn chung không thay đổi thì điều đó sẽ khiến GDP có quý 2019 yếu, hạn chế mức tăng trưởng năm 2.0 ở mức gần 3.1% so với tốc độ 2018% của năm XNUMX.
Đối với CPI, có hai câu chuyện chính. Về mặt động lượng, biến động giá năng lượng vẫn là yếu tố then chốt. Đối với giá cơ bản, lạm phát có vẻ rất ổn định xung quanh mục tiêu trung hạn 2.0% năm của FOMC. Điều này tốt cho các nhà hoạch định chính sách, với quan điểm phản động có thể được duy trì với ít rủi ro.
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


