
Một cuộc bỏ phiếu tại quốc hội Anh có thể xác định liệu thời hạn Brexit có được gia hạn hay không, trong khi cuộc họp chính sách của Ngân hàng Trung ương Nhật Bản sẽ là một điểm nhấn khác đối với các nhà giao dịch trong tuần tới. Các chỉ số kinh tế cũng sẽ được theo dõi chặt chẽ trong bối cảnh lo lắng về tăng trưởng mới khi số liệu sản lượng công nghiệp trong tháng 1 được báo cáo ở Trung Quốc, Khu vực đồng Euro, Vương quốc Anh và Hoa Kỳ. Con số lạm phát từ Mỹ sẽ là con số chính khác được công bố.
Tăng trưởng của Trung Quốc có thể giảm nhẹ hơn nữa vào đầu năm 2019
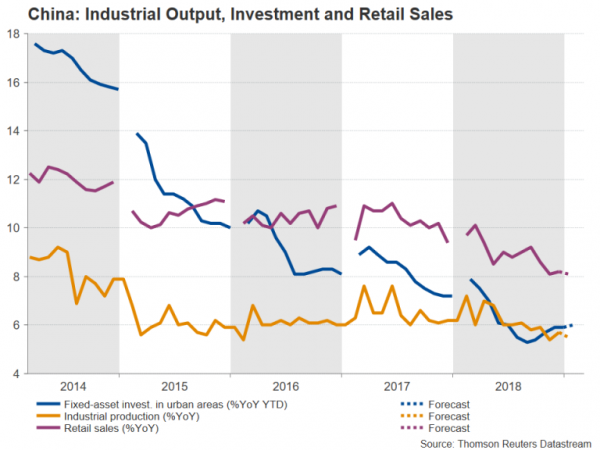
Các chỉ số chính của Trung Quốc cho tháng 5.7-tháng 5.5 sẽ được xem xét kỹ lưỡng hơn bình thường vào thứ Năm do không có dữ liệu tháng 2019 do kỳ nghỉ Tết Nguyên đán kéo dài. Sản lượng công nghiệp ở Trung Quốc được dự báo sẽ giảm từ 8.2% xuống 8.1% so với cùng kỳ trong hai tháng đầu năm, có khả năng báo hiệu sự mất đà tiếp tục vào đầu năm 5.9. Doanh số bán lẻ cũng được dự đoán sẽ ở mức vừa phải tăng nhẹ từ 6.0% lên XNUMX% so với cùng kỳ. Tuy nhiên, đầu tư vào khu vực thành thị dự kiến sẽ tăng từ XNUMX% lên XNUMX% so với cùng kỳ.
Những con số bất ngờ giảm giá sẽ làm tăng thêm lo ngại về mức độ suy thoái của nền kinh tế lớn thứ hai thế giới, đặc biệt là sau số liệu xuất khẩu ảm đạm trong tuần này, mặc dù có một số hỗ trợ từ các biện pháp kích thích tài chính được công bố gần đây và sự lạc quan về một thỏa thuận thương mại với Mỹ. Mỹ. Đồng đô la Úc, vốn nhạy cảm với các rủi ro liên quan đến Trung Quốc, có thể chịu thêm tổn thất do những dữ liệu ảm đạm hơn. Đồng đô la Úc giảm xuống mức thấp nhất trong 2 tháng trong tuần này sau khi dữ liệu GDP trong nước kém.
Không có thay đổi nào được mong đợi từ Ngân hàng Nhật Bản
Các nhà hoạch định chính sách của BoJ sẽ họp trong hai ngày để đưa ra quyết định chính sách mới nhất của họ và thông báo sẽ được công bố vào thứ Sáu. Các nhà đầu tư không dự đoán trước bất kỳ thay đổi nào trong chính sách của ngân hàng vì lạm phát mục tiêu của họ, không bao gồm giá thực phẩm tươi sống, vẫn được giới hạn ở mức dưới 1%. Tuy nhiên, Thống đốc Kuroda có thể sẽ giữ nguyên ngôn ngữ gần đây trong cuộc họp báo của mình và nhắc lại rằng Ngân hàng sẽ xem xét chính sách nới lỏng nếu suy thoái kinh tế đe dọa tiến trình đạt được mục tiêu lạm phát 2%, ngay cả khi cuộc tranh luận trong hội đồng về các khía cạnh có thể xảy ra- ảnh hưởng của một thời gian dài áp dụng chính sách nới lỏng.
Về mặt phát hành, giá hàng hóa doanh nghiệp trong tháng 2 và đơn đặt hàng máy móc cho tháng 1 sẽ được xem vào thứ Tư. Nhưng như mọi khi, trừ khi có những bất ngờ lớn từ BoJ hoặc dữ liệu, đồng yên sẽ tiếp tục được thúc đẩy chủ yếu bởi động thái của đồng đô la và dòng tiền trú ẩn an toàn.
Quốc hội Anh có thể bỏ phiếu trì hoãn Brexit
Thỏa thuận Brexit của Theresa May sẽ được đưa ra bỏ phiếu lần thứ hai vào thứ Ba, nhưng với việc Liên minh châu Âu vẫn không lay chuyển điều khoản hỗ trợ của Ireland không được ưa chuộng sâu sắc, cơ hội để dự luật được thông qua có vẻ rất mong manh. Nếu các nghị sĩ từ chối thỏa thuận một lần nữa, họ sẽ có cơ hội vào thứ Tư để quyết định xem họ có muốn chặn việc rời khỏi EU mà không có thỏa thuận hay không. Nếu một thỏa thuận không có thỏa thuận bị phủ quyết, Quốc hội sẽ tổ chức một cuộc bỏ phiếu khác vào thứ Năm, lần này là về việc gia hạn Điều 50.
Đồng bảng Anh hiện đã lấy lại tất cả mức tăng đạt được sau lời đề nghị của May với các nghị sĩ cho phép họ bỏ phiếu theo kịch bản không có thỏa thuận vì ngày càng rõ ràng rằng ngay cả khi Nghị viện loại trừ lựa chọn đó, điều đó sẽ không giúp ích gì nhiều trong việc chấm dứt sự không chắc chắn liên quan đến tình hình kinh tế. quá trình Brexit. Nếu các nhà lập pháp chọn trì hoãn Brexit, đồng bảng Anh có thể tăng khiêm tốn, trong khi sự ủng hộ bất ngờ đối với thỏa thuận của bà May có thể khiến đồng bảng tăng vọt lên trên 1.35 USD. Nhưng trong trường hợp không có thỏa thuận nào giành được sự ủng hộ, đồng bảng Anh có thể giảm xuống dưới 1.27 USD.
Cuộc bỏ phiếu Brexit có thể sẽ cướp đi sự chú ý của các sự kiện quan trọng khác ở Anh. Số liệu GDP, thương mại và sản xuất hàng tháng sẽ công bố vào thứ Ba, trong khi Bộ trưởng tài chính Vương quốc Anh, Philip Hammond sẽ công bố báo cáo ngân sách mùa xuân vào thứ Tư. Hammond được dự đoán sẽ tái khẳng định lời hứa của mình về việc tăng chi tiêu lớn khi tài chính công của Vương quốc Anh được cải thiện, nhưng việc tặng quà sẽ có điều kiện đối với các nghị sĩ chấp thuận một Brexit suôn sẻ.
Nhìn vào dữ liệu, GDP của Vương quốc Anh dự kiến sẽ tăng 0.2% so với tháng trước trong tháng 0.1, bù lại một nửa sản lượng bị mất trong tháng XNUMX. Sản xuất công nghiệp cũng được dự đoán sẽ tăng trưởng, mặc dù chỉ ở mức nhẹ, XNUMX% m/m. Tuy nhiên, sản lượng sản xuất dự kiến sẽ không thay đổi trong tháng XNUMX.
Sản xuất công nghiệp tháng 1 được chú ý ở Eurozone
Lịch châu Âu sẽ tương đối nhẹ nhàng trong tuần tới nhưng số liệu sản lượng công nghiệp trong tháng 0.5 sẽ thu hút một số sự chú ý khi các nhà giao dịch tìm kiếm những dấu hiệu khởi sắc trong nền kinh tế Eurozone. Đức sẽ báo cáo ước tính sản xuất công nghiệp cùng với số liệu thống kê xuất khẩu vào thứ Hai. Sản lượng được dự báo sẽ tăng 1.5% m/m trong tháng XNUMX, đây có thể là mức tăng trưởng đầu tiên sau XNUMX tháng. Số liệu trên toàn khu vực Eurozone sẽ được công bố vào thứ Tư, trong khi vào thứ Sáu, số liệu lạm phát cuối cùng cho tháng XNUMX sẽ được công bố. Dự kiến sẽ không có thay đổi nào đối với mức đọc nhanh là XNUMX% so với cùng kỳ đối với tỷ lệ tiêu đề.
Sau khi giảm xuống mức thấp nhất trong 21 tháng trong tuần này do ECB rất ôn hòa, đồng euro có thể chịu áp lực hơn nữa nếu không có yếu tố tích cực nào trong dữ liệu.
Doanh số bán lẻ của Mỹ và lạm phát là trọng tâm
Đồng đô la Mỹ đã tăng lên mức cao nhất trong gần ba tháng so với rổ tiền tệ trong tuần này khi hầu hết các đồng tiền chung của nó đều lúng túng. Sức hấp dẫn tương đối của đồng bạc xanh có thể tiếp tục được nhấn mạnh vào tuần tới nếu dữ liệu sắp tới duy trì quan điểm rằng các nguyên tắc cơ bản của kinh tế Mỹ vẫn ổn định mặc dù tăng trưởng ở mức vừa phải.
Bắt đầu tuần vào thứ Hai là doanh số bán lẻ tháng Giêng. Người tiêu dùng Mỹ cắt giảm mạnh chi tiêu trong tháng 0.2, làm dấy lên nghi ngờ về đà tăng trưởng của Mỹ. Tuy nhiên, doanh số bán lẻ được dự báo sẽ tăng khiêm tốn 1.8% so với tháng XNUMX, phục hồi một phần sau mức giảm XNUMX% trong tháng XNUMX. Một con số tồi tệ hơn dự kiến sẽ chỉ làm dấy lên lo ngại về việc chi tiêu của người tiêu dùng đang suy yếu.
Vào thứ Ba, sự chú ý sẽ chuyển sang lạm phát khi chỉ số giá tiêu dùng được công bố. Lạm phát chung được dự báo sẽ không thay đổi ở mức 1.6% so với cùng kỳ trong tháng 2.2, với CPI cơ bản cũng được dự báo sẽ giữ ổn định ở mức 1.9% so với cùng kỳ. Chỉ số giá sản xuất vào thứ Tư được kỳ vọng sẽ nhấn mạnh thêm việc không có áp lực lạm phát. PPI cho nhu cầu cuối cùng được dự báo sẽ giảm xuống 2.0% từ mức XNUMX% trong tháng XNUMX. Thứ Tư cũng sẽ có các đơn đặt hàng lâu bền cho tháng Giêng. Sẽ có nhiều thước đo giá hơn để đánh giá vào thứ Năm với giá nhập khẩu tháng Hai. Doanh số bán nhà mới trong tháng XNUMX cũng sẽ diễn ra vào thứ Năm và vào thứ Sáu, tâm điểm sẽ đổ dồn vào lĩnh vực sản xuất.
Sản lượng công nghiệp của Mỹ dự kiến sẽ tăng 0.4% m/m trong tháng 8.8, trong khi chỉ số sản xuất Empire State tương lai hơn của Fed New York được dự báo sẽ cải thiện từ 10.0 lên XNUMX trong tháng XNUMX. Các bản phát hành khác vào thứ Sáu sẽ bao gồm báo cáo sơ bộ về tâm lý người tiêu dùng của Đại học Michigan trong tháng XNUMX cũng như cơ hội việc làm của JOLTS trong tháng XNUMX.
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


