
Đánh giá Hoa Kỳ
Năm 2020 khởi đầu tốt đẹp
- Hầu hết các báo cáo kinh tế trong tuần này cho thấy nền kinh tế đã kết thúc năm 2019 với động lực mạnh mẽ, trong khi việc Thượng viện thông qua USMCA và việc ký kết Giai đoạn I của thỏa thuận thương mại Trung Quốc làm giảm một số sự không chắc chắn về triển vọng.
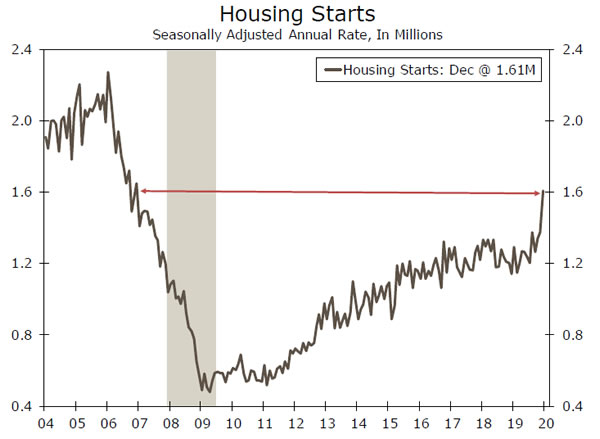
- Thời tiết ôn hòa đã giúp nhà ở bắt đầu tăng 16.9% trong tháng 1.61 lên mức 13 triệu đơn vị, cao nhất trong XNUMX năm.
- Các cuộc điều tra sản xuất từ Fed New York và Philadelphia Fed đều tăng hơn dự kiến vào tháng XNUMX.
- Doanh số bán lẻ tháng 0.5 khá mềm, với mức tăng XNUMX% trong doanh số bán lẻ cốt lõi được bù đắp bằng các phiên bản giảm xuống so với hai tháng trước.
Một khởi đầu khá tốt cho năm
Sự gia tăng mạnh mẽ hơn nhiều so với dự kiến của nhà ở bắt đầu từ một tuần rất tốt cho nền kinh tế. Nhà ở bắt đầu tăng 16.9% lên mức 1.61 triệu đơn vị, mức cao nhất kể từ tháng 2006 năm XNUMX. Những bước nhảy lớn như thế này không phải là bất thường trong tháng XNUMX. Các yếu tố điều chỉnh theo mùa là rất lớn và thời tiết ôn hòa bất thường, như chúng ta đã có trong tháng vừa qua, thường có thể dẫn đến những bước nhảy quá mức trong dữ liệu điều chỉnh theo mùa. Cũng có một xu hướng cho đa gia đình bắt đầu tăng mạnh vào cuối năm, khi các nhà phát triển căn hộ chạy đua để bắt đầu các dự án trước các nhiệm vụ lập pháp mới.
Dữ liệu của tháng 11.2 dường như đã bị ảnh hưởng bởi cả hai lực lượng. Một gia đình bắt đầu tăng 1.06% lên mức 2007 triệu đơn vị, mức cao nhất kể từ tháng 29.8 năm 553,000. Đa gia đình bắt đầu tăng mạnh hơn 33% lên mức 0.5 đơn vị, cao 9.6 năm. Giấy phép, ít bị tác động bởi các biến dạng thị trường tạm thời, đã giảm trong tháng 2019, với một gia đình giảm 2020% và đa gia đình giảm 20%. Tuy nhiên, mức độ xây dựng cho cả gia đình và căn hộ chung cư đã tăng mạnh trong nửa cuối năm XNUMX, điều đó có nghĩa là ngay cả khi hoạt động ổn định ở mức gần đây, chúng ta vẫn sẽ thấy mức tăng hàng năm khá lớn để bắt đầu năm XNUMX Ngoài ra, chúng tôi hy vọng sẽ tiếp tục đạt được chỉ số NAHB, một thước đo về sự lạc quan của người làm nhà, được tổ chức gần mức cao nhất XNUMX năm vào tháng XNUMX.
Chúng tôi cũng có một số dấu hiệu tích cực từ lĩnh vực sản xuất. Trong khi sản xuất công nghiệp giảm 0.3%, điều đó hoàn toàn do thời tiết ấm áp bất thường kéo theo sản lượng tiện ích. Sản lượng sản xuất vượt quá mong đợi, tăng 0.2%. Ngoài cuộc đình công của GM và các vấn đề của Boeing với 737 MAX, khu vực nhà máy đang có dấu hiệu ổn định trong bối cảnh sản lượng công nghiệp toàn cầu tăng trưởng và một số phát triển tích cực hơn trong chính sách thương mại. Các khảo sát sản xuất trong nước đã bắt đầu phản ánh điều này, với Fed New York (4.8 so với 3.6 dự kiến) và Philly Fed (17.0 so với 3.8 dự kiến) đều tăng nhiều hơn dự kiến vào tháng XNUMX. Sự cải thiện trong các khảo sát khu vực cuối cùng sẽ xuất hiện trong khảo sát ISM quốc gia.
Ở những nơi khác trong các bằng chứng khảo sát, chỉ số doanh nghiệp nhỏ của NFIB giảm nhẹ xuống 102.7 trong tháng 0.3, nhưng các chủ sở hữu nhìn chung vẫn lạc quan và mong đợi điều kiện kinh tế được cải thiện trong những tháng tới. Thỏa thuận thương mại có thể sẽ thúc đẩy sự tự tin trong tương lai, trong khi các thủ tục luận tội có thể cân nhắc dữ liệu tháng một. Chủ sở hữu vẫn đang thấy doanh số bán hàng vững chắc, được phản ánh, trong một chừng mực nào đó, trong báo cáo doanh số bán lẻ tháng 2019, cho thấy doanh số tăng 4.1%. Các sửa đổi đi xuống đã phần nào tỏa sáng khỏi báo cáo và có nghĩa là doanh thu kỳ nghỉ năm 4 tăng 2.1% so với năm trước, hơi thấp hơn kỳ vọng của chúng tôi. Dữ liệu cuối cùng cho kỳ nghỉ vẫn còn vài tháng nữa. Sức mạnh trong doanh số của nhóm kiểm soát giúp chúng tôi tin tưởng vào dự báo PCE quý XNUMX của chúng tôi về sự chậm lại XNUMX%, chắc chắn, nhưng vẫn vượt xa hầu hết các dự báo ban đầu trong giai đoạn này.
Lạm phát, trong khi đó, vẫn tương đối thuần hóa. CPI đã tăng 0.2% trong tháng 2.3, đẩy mức thay đổi so với năm trước lên 2.3%. CPI cơ bản cũng tăng 1.6% so với năm trước. Biện pháp ưa thích của Fed là bộ phận giảm phát PCE cốt lõi của Google vẫn bị kẹt ở mức XNUMX%. Lạm phát thấp cung cấp cho Fed một số thời gian để duy trì một chính sách tiền tệ dễ dàng hơn và hy vọng Fed sẽ tiếp tục duy trì trong năm nay.
Hoa Kỳ Outlook
Bán nhà hiện tại • Thứ Tư
Tốc độ bán nhà hiện tại có khả năng tiếp tục tăng trong tháng 5.45, lên khoảng 16 triệu. Thị trường nhà ở nói chung hiện đang rất tích cực và bán lại cũng không ngoại lệ, được hưởng lợi từ việc giảm lãi suất thế chấp và cải thiện tình cảm. Trên cơ sở hàng năm, doanh số bán hàng đã tăng trong năm tháng qua, sau XNUMX tháng giảm liên tiếp.
Với tỷ lệ không có khả năng vượt lên để tăng, chúng tôi thấy sức mạnh này tiếp tục; tuy nhiên, tốc độ cải thiện khó có thể tăng tốc, vì đơn giản là không có đủ nhà để bán. Tháng trước, hàng tồn kho đã giảm 5.7% so với năm trước xuống mức thấp nhất trong tháng 1999 kể từ năm 5.4. Sự khan hiếm hàng tồn kho đang gây áp lực lên giá cả hiện nay tăng 2020% hàng năm và tăng thêm cải thiện trong môi trường mua hàng. Cho năm 5.44 nói chung, chúng tôi hy vọng bán lại sẽ đạt khoảng 5.36 triệu đơn vị, tăng từ khoảng 2019 triệu vào năm XNUMX.
Trước: 5.35 M Wells Fargo: 5.45 M Đồng thuận: 5.43 M
Yêu cầu thất nghiệp • Thứ năm
Tuần tới là rất nhẹ về dữ liệu kinh tế mới, có nghĩa là bản in yêu cầu thất nghiệp thứ năm có thể sẽ nhận được quá nhiều sự chú ý. Chúng tôi sẽ cảnh báo rằng các phong trào hàng tuần trong các yêu sách quá ồn ào để thu thập nhiều cái nhìn sâu sắc, tuy nhiên xu hướng rõ ràng là các tuyên bố của Wap rất thấp trên cơ sở lịch sử (và thậm chí thấp hơn sau khi điều chỉnh tăng trưởng lực lượng lao động) và chứng thực cho sức mạnh và khả năng phục hồi của thị trường lao động Hoa Kỳ. Khiếu nại tuần trước đã giảm 10,000 xuống chỉ còn 204,000, kéo trung bình di chuyển bốn tuần xuống còn 216,000.
Chúng tôi hy vọng tỷ lệ thất nghiệp sẽ duy trì trong khoảng 3.5% -3.6% vào năm 2020, trong khi tăng trưởng tiền lương cơ bản sẽ dần dần ở mức vừa phải (số lượng biên chế tiêu đề thực tế sẽ bắt đầu thấy một số biến dạng nghiêm trọng từ năm 2020 Điều tra dân số). Cho đến nay, các tuyên bố vẫn chưa chỉ ra bất kỳ sự suy giảm lớn nào trong thị trường lao động, và chúng tôi nghĩ rằng điều này sẽ tiếp tục là trường hợp trong các quý tới.
Trước: 204K Đồng thuận: 214K
LEI • Thứ năm
Việc đọc tháng XNUMX về Chỉ số kinh tế hàng đầu (LEI) có thể sẽ chỉ ra sự sụt giảm rất khiêm tốn trong triển vọng tăng trưởng kinh tế. LEI, là tổng hợp của mười biến khác nhau được thiết kế để báo hiệu các đỉnh và đáy trong chu kỳ kinh tế, đã không thay đổi trong tháng XNUMX sau ba lần giảm liên tiếp. Điểm yếu chủ yếu tập trung vào sản xuất, trong khi sức mạnh thị trường vốn cổ phần và sự gia tăng trong giấy phép xây dựng nhà ở đã thúc đẩy chỉ số. Các cổ phiếu tiếp tục lăn trong tháng XNUMX, trong khi sản lượng sản xuất thực sự gây ngạc nhiên cho sự tăng giá. Việc ký kết thỏa thuận thương mại giai đoạn I có thể khiêm tốn nâng chỉ số trong những tháng tới.
Nhìn rộng hơn, Hội đồng tuyên bố rằng LEI đang chỉ ra rằng tăng trưởng kinh tế của Hồi giáo có khả năng ổn định khoảng 2% vào năm 2020. Sự đặc trưng này phù hợp với dự báo tăng trưởng cả năm của chúng tôi là 2.1% vào năm 2020.
Trước: 0.0% Wells Fargo: -0.3% Đồng thuận: -0.2%
Đánh giá toàn cầu
Ngân hàng trung ương giữ nó dễ dàng?
- Dữ liệu trong tuần này tiếp tục chỉ ra sự nới lỏng hơn nữa từ Ngân hàng Anh, trong khi bình luận ôn hòa từ các nhà hoạch định chính sách vẫn phù hợp với tường thuật đó. Chúng tôi thừa nhận rằng trường hợp cắt giảm lãi suất BoE đã tăng đáng kể trong tuần qua, và mặc dù cuộc gọi chính thức của chúng tôi là không có thay đổi trong tháng XNUMX, tuy nhiên chúng tôi đồng ý rằng việc cắt giảm lãi suất là một khả năng khác biệt.
- Tại các thị trường mới nổi, cả ngân hàng trung ương của Thổ Nhĩ Kỳ và Nam Phi đều cắt giảm lãi suất trong tuần này, do tăng trưởng GDP bị khuất phục ở mỗi quốc gia. Ở những nơi khác, tăng trưởng GDP của Trung Quốc giữ ổn định trong quý IV và dữ liệu hoạt động tháng XNUMX vượt quá mong đợi, thêm vào các dấu hiệu của một nền kinh tế Trung Quốc ổn định.
Triển vọng của việc cắt giảm lãi suất BoE trong tuần này
Dữ liệu trong tuần này tiếp tục chỉ ra việc nới lỏng hơn nữa từ Ngân hàng Anh (BoE), trong khi bình luận ôn hòa từ các nhà hoạch định chính sách vẫn phù hợp với tường thuật đó. Sau khi tăng trưởng yếu và lạm phát vào đầu tuần, các thị trường hiện đang định giá khoảng 70% khả năng cắt giảm lãi suất BoE, so với khoảng 25% vào đầu tuần. Tỷ lệ lạm phát của Anh bất ngờ giảm xuống mức thấp nhất trong ba năm vào tháng 1.3, chỉ tăng 1.4% so với năm trước, trong khi lạm phát lõi mà không bao gồm các thành phần dễ bay hơi như thực phẩm, rượu và thuốc lá cũng thất vọng, chỉ tăng 0.8%. Trong khi đó, doanh số bán lẻ tháng 0.9 bất ngờ giảm 4% so với tháng trước, khớp với con số tháng XNUMX sửa đổi, trong khi doanh số cũng giảm XNUMX% so với quý trước trong QXNUMX. Một cách riêng biệt, nhà hoạch định chính sách của BoE Saunders nói trong một bài phát biểu trong tuần này rằng các biện pháp kích thích có thể cần thiết để tránh một giai đoạn lạm phát dưới mục tiêu kéo dài, vì tăng trưởng kinh tế của Anh vẫn chậm chạp. Quan điểm của chúng tôi là BoE sẽ tiếp tục duy trì cuộc họp chính sách của mình trong tháng này, nhưng với dữ liệu yếu hơn mong đợi, chúng tôi thừa nhận rằng trường hợp cắt giảm lãi suất của BoE ngày càng mạnh hơn.
Thổ Nhĩ Kỳ và các ngân hàng trung ương Nam Phi dễ dàng
Ngân hàng Dự trữ Nam Phi (SARB) khiến các thị trường mất cảnh giác với mức giảm 25 bps xuống 6.25%. Trong tuyên bố kèm theo, SARB lưu ý rằng triển vọng kinh tế trong nước vẫn rất mong manh, giảm đáng kể triển vọng lạm phát trung hạn so với dự báo tháng 2020 và hạ dự báo tăng trưởng GDP. Con đường tỷ lệ chính sách ngụ ý của SARB cho thấy việc cắt giảm lãi suất bổ sung có khả năng trong suốt năm 75. Ban đầu, rand suy yếu sau thông báo, nhưng đã khắc phục được tổn thất. Trong các thông báo khác của ngân hàng trung ương, ngân hàng trung ương của Thổ Nhĩ Kỳ đã cắt giảm lãi suất hơn nữa, giảm lãi suất repo một tuần 11.25 bps xuống còn 100%, mức giảm thứ năm liên tiếp. Đồng lira đã nhảy lên sau thông báo, cho rằng động thái này chưa đến 11.84 bps đã cắt giảm một số người tham gia thị trường dự kiến. Cho rằng lạm phát tiêu đề tăng lên XNUMX% trong tháng XNUMX, việc cắt giảm lãi suất mới nhất đã đẩy lãi suất thực xuống dưới mức XNUMX (biểu đồ giữa). Quyết định của ngân hàng trung ương nhằm giảm bớt chính sách tiền tệ mặc dù lạm phát tăng cao và hiệu suất tăng trưởng áp đảo củng cố quan điểm của chúng tôi rằng cắt giảm lãi suất có thể là sớm.
Dấu hiệu ổn định trong nền kinh tế Trung Quốc
Tăng trưởng GDP của Trung Quốc không thay đổi ở mức 6.0% so với năm trước trong quý IV, phù hợp với kỳ vọng. Dữ liệu hoạt động tháng 6.9 đứng đầu kỳ vọng khi sản lượng công nghiệp tăng 8.0% so với năm trước, trong khi tăng trưởng doanh số bán lẻ ổn định ở mức 2019% so với năm trước. Quý cuối cùng của năm 5.9 dường như kết thúc trên một lưu ý chắc chắn, một dấu hiệu cho thấy các chính sách hỗ trợ tăng trưởng của Trung Quốc đang bắt đầu có tác động tích cực đến nền kinh tế. Điều này cũng phù hợp với quan điểm của chúng tôi về triển vọng ổn định cho nền kinh tế Trung Quốc. Với căng thẳng thương mại Mỹ-Trung hiện đã giảm bớt, ngoài việc tiếp tục hỗ trợ kích thích từ PBoC, chúng tôi hy vọng tăng trưởng GDP thực tế ở Trung Quốc sẽ duy trì ở mức gần 2020% trong năm 2021 và XNUMX.
Triển vọng toàn cầu
Quyết định chính sách của Ngân hàng Nhật Bản • Thứ ba
Ngân hàng Nhật Bản (BoJ) giữ tỷ lệ chính sách chính ổn định ở mức -0.10% tại cuộc họp chính sách ngày 19 tháng XNUMX và đưa ra các quy tắc cho chương trình cho vay ETF, lần đầu tiên được công bố vào tháng Tư. BoJ có vẻ lạc quan hơn một chút về nền kinh tế toàn cầu và lưu ý rằng nền kinh tế trong nước đang cho thấy xu hướng mở rộng vừa phải. Chúng tôi không hy vọng BoJ sẽ thực hiện bất kỳ thay đổi lớn nào đối với chính sách trong tương lai gần, đặc biệt là bây giờ là tài khóa gói nới lỏng đã được công bố để chống lại sự chậm lại trong nền kinh tế.
Về mặt giá cả, BoJ đã thực hiện một số thay đổi nhỏ đối với kỳ vọng lạm phát của mình, mặc dù lạm phát vẫn nằm dưới mục tiêu 2% của ngân hàng trung ương. Vào tháng 0.5, giá tiêu đề tăng 7.8% so với năm trước, một phần là do tăng thuế doanh thu tháng XNUMX, mặc dù chi phí giáo dục giảm XNUMX% sau khi giáo dục mầm non miễn phí bắt đầu vào tháng Mười.
Trước: -0.10% Wells Fargo: -0.10% Đồng thuận: -0.10%
Quyết định chính sách của ECB • Thứ năm
Trong thông báo chính sách tiền tệ cuối cùng cho năm 2019, Ngân hàng Trung ương châu Âu (ECB) đã giữ chính sách tiền tệ ổn định như mong đợi và thực hiện các thay đổi tối thiểu đối với các dự báo kinh tế của mình. Kể từ cuộc họp ngày 12 tháng 2019, dữ liệu đến đã tương đối ổn định hơn. Lạm phát tiêu đề tháng 2015 là mạnh nhất kể từ tháng XNUMX năm XNUMX và lạm phát lõi trung bình ba tháng đã tăng cao hơn so với tốc độ mạnh nhất kể từ năm XNUMX, một dấu hiệu đáng khích lệ đối với ECB. Trong khi đó, doanh số bán lẻ tăng hơn dự kiến trong tháng XNUMX và dữ liệu công nghiệp rất mạnh mẽ.
Chúng tôi vẫn hy vọng ECB sẽ cắt giảm lãi suất thêm 10 bps vào tháng XNUMX, do lạm phát vẫn nằm dưới mức mục tiêu của ngân hàng trung ương và tăng trưởng vẫn mềm. Điều đó nói rằng, chúng tôi thừa nhận rằng rủi ro bị lệch về phía không có chính sách nới lỏng.
Trước: -0.50% Wells Fargo: -0.50% Đồng thuận: -0.50%
Thủ tướng Anh • Thứ sáu
Tại Vương quốc Anh, dữ liệu gần đây cho thấy tốc độ tăng trưởng chậm hơn do PMI dịch vụ và sản xuất trung bình dưới 50 trong quý 4-2019 và dữ liệu GDP gây bất ngờ cho sự suy giảm trong tháng 0.3, giảm 70% so với tháng trước. Với dữ liệu đáng thất vọng trong vài tháng qua, ngoài những bình luận ôn hòa từ các nhà hoạch định chính sách của Ngân hàng Anh (BoE), thị trường hiện đang định giá khoảng 25% cơ hội giảm lãi suất 30 bps tại cuộc họp ngày XNUMX tháng XNUMX. Chúng tôi nhận thấy trường hợp cắt giảm lãi suất BoE đã tăng đáng kể trong tuần qua, và mặc dù lời kêu gọi chính thức của chúng tôi là BoE sẽ duy trì ổn định vào tháng XNUMX, tuy nhiên chúng tôi đồng ý rằng việc cắt giảm lãi suất là có thể xảy ra. Cuối cùng, chúng tôi lưu ý rằng việc phát hành dữ liệu PMI sắp tới vào tuần tới sẽ cung cấp một số thông tin chi tiết bổ sung cho nền kinh tế Anh trước cuộc họp chính sách và có thể dẫn đến nhiều biến động thị trường hơn bình thường.
Một cặp: 47.5 (Sản xuất), 50.0 (Dịch vụ) Đồng thuận: 48.7 (Sản xuất), 51.0 (Dịch vụ)
Quan điểm
Xem lãi suất
Chờ đợi về lạm phát, nhưng Fed có các công cụ không?
Giữa hàng loạt dữ liệu giá trong tuần này, có một điều rõ ràng: Lạm phát vẫn bị khuất phục. Mặc dù tốt cho người tiêu dùng, tỷ lệ lạm phát thấp liên tục sự mở rộng này đã làm bực tức Fed. Lạm phát mục tiêu phụ khiến FOMC không còn chỗ để cắt giảm lãi suất thực và kích thích nền kinh tế trong một môi trường khi lãi suất danh nghĩa đã ở mức thấp.
Lạm phát PCE lõi hiện đang ở mức 1.6%, ngang bằng với mức mở rộng trung bình của nó. Sự thiếu hụt kéo dài từ 2.0%, được minh họa trong biểu đồ hàng đầu, đã khiến lạm phát trở thành một tiêu chí quan trọng đối với việc cắt giảm lãi suất của Fed một lần nữa ngay cả khi các rủi ro khác đối với triển vọng đã giảm bớt. Vậy thì đòn bẩy nào, FOMC có thể kéo theo để thúc đẩy lạm phát cao hơn?
Tất nhiên có đòn bẩy truyền thống của lãi suất thấp hơn. Nhưng do lạm phát 2% của lạm phát đã ở trong giai đoạn lịch sử ở mức thấp, nên việc đặt câu hỏi về sức mạnh truyền thống của mối quan hệ này là điều hợp lý. Phản ứng khuất phục của lạm phát đối với lãi suất thấp hơn xuất hiện khi chỉ có khoảng 40% rổ lạm phát có mối liên hệ đáng kể với sự chậm chạp trong nền kinh tế. Do đó, FOMC có thể phải điều hành nền kinh tế khá nóng vì vậy lạm phát ở các khu vực nhạy cảm theo chu kỳ có thể bù đắp sự yếu kém trong các khu vực trong lịch sử không đáp ứng với chu kỳ kinh tế (biểu đồ giữa).
Lạm phát kỳ vọng đóng một vai trò quan trọng trong lạm phát thực tế. Do đó, Fed đã xem xét các cách thức theo đó có thể nâng cao kỳ vọng lạm phát như là một phần của chính sách, công cụ và đánh giá truyền thông đang diễn ra. Chúng tôi đã thảo luận về một số các tùy chọn trong một báo cáo năm ngoái. Theo quan điểm của chúng tôi, FOMC đã hoàn toàn chuyển sang mục tiêu lạm phát trung bình thông qua việc nhấn mạnh vào mục tiêu đối xứng trực tiếp của ủy ban.
Truyền đạt rằng lạm phát sẽ được phép chạy trên 2%, nếu đáng tin cậy, sẽ làm tăng kỳ vọng. Nhưng sự tín nhiệm đó sẽ rất khó để giành chiến thắng, tiếp tục bỏ lỡ. Nếu các công cụ của nó không đủ để tăng lạm phát, Fed có thể đang xem xét sự không phù hợp với nhiệm vụ của nó, điều này mở ra các câu hỏi dài hạn hơn ngoài việc xem xét chính sách.
Thị trường tín dụng
Nhu cầu lợi ích, ứng dụng thế chấp nhảy
Tuần đầy đủ đầu tiên của năm đã chứng kiến sự gia tăng nhu cầu nhà ở, vì các đơn xin thế chấp đã tăng 30% trong tuần kết thúc vào ngày 10 tháng 42.7. Các đơn xin tái cấp vốn đã tăng vọt, tăng 30%, có thể xuất phát từ tỷ lệ thế chấp thấp hơn, vẫn ở gần mức thấp nhất trong ba năm. Tỷ lệ thế chấp 3.65 năm thông thường giảm chín điểm cơ bản trong bốn tuần qua xuống còn XNUMX%.
Tỷ lệ thấp không chỉ khuyến khích tái cấp vốn giữa các chủ sở hữu hiện tại mà còn lôi kéo người mua tiềm năng tham gia thị trường, khi các ứng dụng mua hàng tăng 15.5% trong tuần trước. Tỷ lệ thấp sẽ hỗ trợ mua nhà, nhưng tốc độ bán hàng vẫn bị hạn chế bởi những thách thức về khả năng chi trả cho người mua lần đầu. Doanh số của các gia đình độc thân hiện tại tiếp tục bị hạn chế bởi hàng tồn kho cực kỳ thấp, đặc biệt là các nhà có giá bằng hoặc dưới mức trung bình.
Chúng tôi không hy vọng luồng gió này sẽ biến mất sau một đêm, vì hàng tồn kho thấp của các ngôi nhà hiện tại thường là một vấn đề trong chu kỳ kinh doanh này, nhưng có thể có một số chỗ cần cải thiện.
Sự lạc quan gia tăng giữa các nhà xây dựng nhà có thể dẫn đến việc xây dựng cấp nhập cảnh nhiều hơn, nhưng nhân khẩu học cũng có thể cung cấp một sự thúc đẩy. Với phần đuôi của Baby Boomers bây giờ từ 55 tuổi trở lên, đó là khi sự tham gia của lực lượng lao động bắt đầu giảm dần, chúng tôi hy vọng doanh thu nhà ở và hàng tồn kho sẽ tăng trong suốt thập kỷ này.
Chủ đề của tuần
Hợp đồng thương mại giai đoạn I đã ký kết
Tổng thống Trump và Phó Thủ tướng Trung Quốc Liu He đã ký thỏa thuận thương mại giai đoạn I tại Washington vào ngày 15 tháng 200. Người Trung Quốc đã đồng ý trấn áp hành vi trộm cắp tài sản trí tuệ và chuyển giao công nghệ, để tránh thao túng tiền tệ và mua thêm 2017 tỷ đô la hàng hóa Mỹ và dịch vụ, liên quan đến năm 100, trong hai năm tới. Đổi lại, Hoa Kỳ đồng ý không áp dụng thuế quan đối với hơn 7.5 tỷ đô la hàng nhập khẩu của Mỹ từ Trung Quốc, đẩy lùi thuế quan xuống 15% từ 120% đối với khoảng 25 tỷ đô la nhập khẩu và không gắn nhãn Trung Quốc là công cụ thao túng tiền tệ. , 250% thuế quan đối với khoảng XNUMX tỷ đô la hàng nhập khẩu của Mỹ từ Trung Quốc sẽ được giữ nguyên.
Như chúng tôi đã viết trong một báo cáo trước đây, thỏa thuận này là một bước đáng hoan nghênh, bởi vì nó giúp giảm căng thẳng thương mại giữa hai nền kinh tế lớn nhất thế giới. Ngoài ra, việc mua hàng hóa và dịch vụ của Trung Quốc tăng lên, nếu chúng được thực hiện theo quy định, sẽ cung cấp một sự thúc đẩy khiêm tốn cho nền kinh tế Mỹ. (200 tỷ đô la trong khoảng thời gian hai năm sẽ tương đương với khoảng 0.5% GDP danh nghĩa của Hoa Kỳ trong giai đoạn đó.)
Vẫn còn phải xem thỏa thuận thương mại sẽ ảnh hưởng đến chi tiêu đầu tư cố định (BFI) ở Hoa Kỳ đến mức nào. Bằng cách giảm bớt căng thẳng thương mại, thỏa thuận thương mại sẽ làm giảm một số sự không chắc chắn gây ra những cơn gió ngược đối với chi tiêu của BFI trong năm 2019. Mặt khác, thuế quan vẫn áp dụng cho gần 400 tỷ USD hàng nhập khẩu của Trung Quốc, và dường như quá lạc quan để kết luận rằng thương mại Căng thẳng với Trung Quốc giờ đã là quá khứ. Dự báo của chúng tôi tìm kiếm BFI để tăng tốc một cách khiêm tốn trong suốt năm. Nhưng mức tăng 3% trong BFI mà chúng tôi dự báo sẽ xảy ra trong khoảng từ Q4-2019 đến Q4-2020 là khó có thể mạnh mẽ.
Chúng tôi tin rằng một đợt tăng thuế quan mới có thể không xảy ra vào năm 2020. Nhưng quả bóng hiện đang ở tòa án Trung Quốc. Nếu Trung Quốc không tôn trọng các cam kết mà họ đã đưa ra trong thỏa thuận thương mại đã ký gần đây, thì cuối cùng chúng ta có thể tham gia vào một vòng căng thẳng thương mại khác vào năm 2021 hoặc 2022.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


