
Chỉ báo ATR là gì? Hầu hết các trang đều trả lời trong một câu: ATR là một chỉ báo về biến động thị trường. Tôi cho rằng đó cũng là một câu trả lời. Nhưng đối với tôi, chỉ báo ATR mà các nhà giao dịch ngoại hối đặt trên biểu đồ của họ giống như một thước đo. Nó đo lường số pip mà thị trường di chuyển trong một ngày trung bình — và không hơn không kém.
Vào ngày 6 tháng 11 năm 2026, chỉ số ATR 14 ngày của cặp EUR/USD là 66 pip. Con số đó xác định điểm dừng lỗ, quy mô vị thế và mục tiêu lợi nhuận cho giao dịch tiếp theo của tôi. Nó không cho tôi biết nên giao dịch theo hướng nào.
Liệu như vậy có quá ít đối với một chỉ báo? Tôi không nghĩ vậy. Một thước đo chính xác một thứ không chỉ hữu ích, mà đó còn là phần giao dịch mà tôi thực sự có thể kiểm soát.
Tóm tắt ngắn gọn trước, chi tiết sẽ được trình bày sau.
| Những gì bạn cần | Quy tắc ATR | Tỷ giá EUR/USD, ngày 6 tháng 11 năm 2026 |
|---|---|---|
| Dừng lỗ | 1.5 đến 2 × ATR(14) | 99 đến 132 pip |
| Kích thước vị trí | Rủi ro (đô la) ÷ mức dừng lỗ (đô la) | Lô 0.10 trên tài khoản 10,000 đô la |
| Mục tiêu trong một ngày | 1 × ATR | 66 pips |
| Kiểm tra phạm vi hôm nay | Phạm vi thực ÷ ATR | 104 ÷ 66 = 1.6, một ngày trọng đại |
Phạm vi thực tế trước ATR
Chỉ báo phạm vi thực sự xuất hiện lần đầu tiên vào năm 1978, trong cuốn sách "Những khái niệm mới trong hệ thống giao dịch kỹ thuật" của Welles Wilder. Wilder muốn có một con số duy nhất cho chuyển động giá trong ngày mà không bị phá vỡ bởi các khoảng trống giá. Một phép tính đơn giản trừ đi giá cao nhất và giá thấp nhất sẽ bỏ sót khoảng trống. Vì vậy, ông đã lấy ba khoảng cách và giữ lại khoảng cách lớn nhất.
Khoảng cách thứ nhất — giá cao nhất hôm nay trừ đi giá thấp nhất hôm nay. Khoảng cách thứ hai — giá cao nhất hôm nay trừ đi giá đóng cửa ngày hôm qua. Khoảng cách thứ ba — giá đóng cửa ngày hôm qua trừ đi giá thấp nhất hôm nay. Vào ngày 6 tháng 11 năm 2026, tỷ giá EUR/USD mở cửa ở mức 1.1219, đạt mức cao nhất là 1.1235, mức thấp nhất là 1.1131 và đóng cửa ở mức 1.1142. Ba khoảng cách này lần lượt là 104, 16 và 88 pip. Biên độ dao động thực tế là 104.
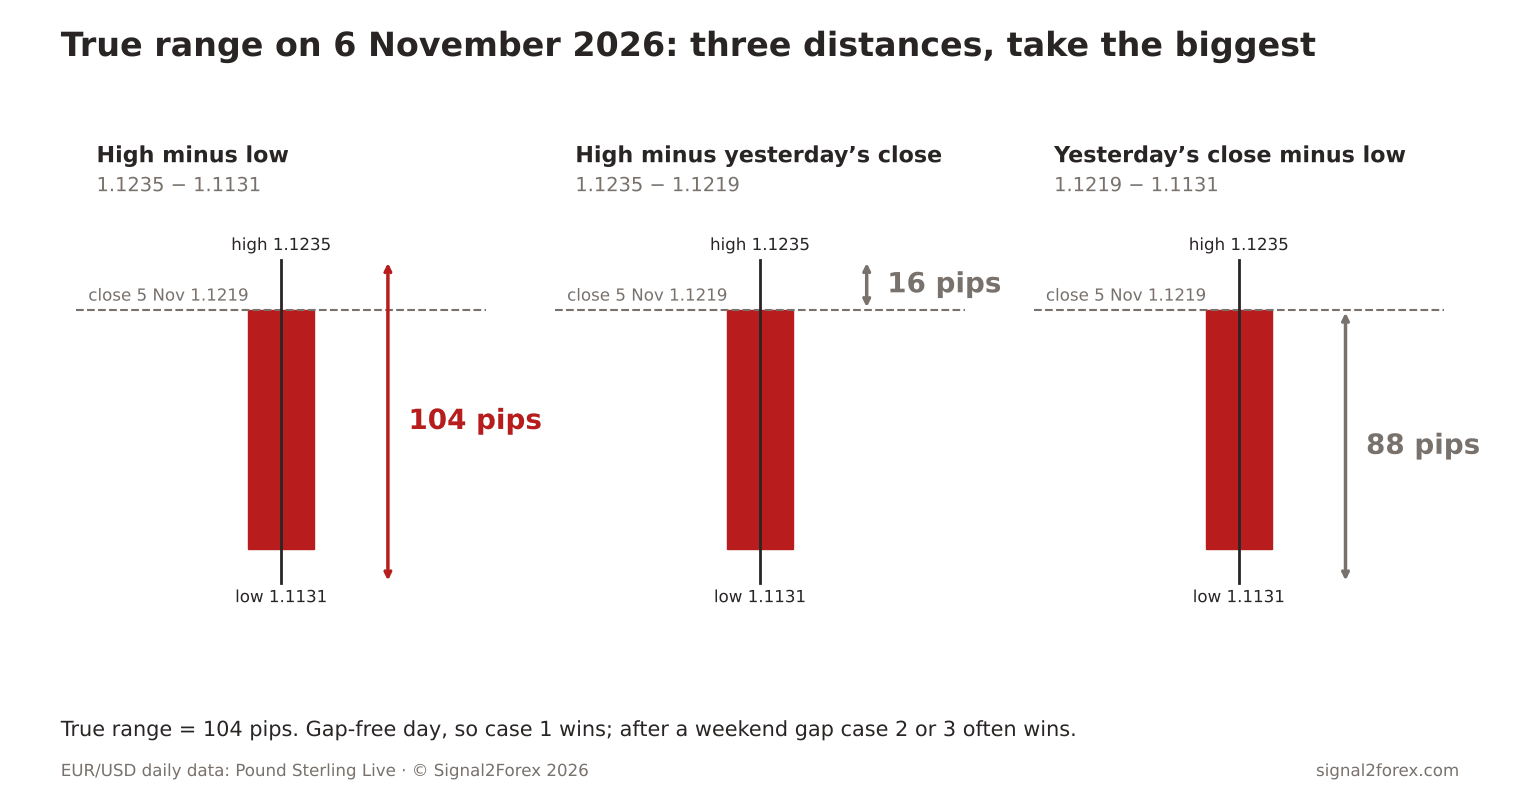
Tại sao khoảng trống giá lại quan trọng trong giao dịch ngoại hối? Thị trường đóng cửa từ tối thứ Sáu đến tối Chủ nhật. Nếu ngày thứ Hai mở cửa thấp hơn 40 pip so với giá đóng cửa thứ Sáu và sau đó đi ngang, thì hiệu số giữa giá cao nhất và giá thấp nhất cho thấy một ngày giao dịch yên tĩnh. Biên độ dao động thực (true range) thể hiện 40 pip mà bạn có thể đã mất nếu giao dịch vào thứ Sáu. Đó là lý do tại sao từ "thực" (true) lại có trong tên gọi của nó.
Công thức ATR, từng bước một
Cách tính ATR? Lấy biên độ dao động thực tế của 14 ngày gần nhất và tính trung bình. Đó là công thức ATR, và đối với hầu hết người đọc thì như vậy là đủ. Biên độ dao động thực tế trung bình mà các nền tảng giao dịch ngoại hối sử dụng chính là con số đó, và việc tính toán ATR chỉ trở nên phức tạp hơn một chút khi bạn hỏi đó là mức trung bình nào.
Wilder không sử dụng trung bình cộng đơn thuần. Phương pháp của ông lấy ATR của ngày hôm qua, nhân với 13, cộng thêm phạm vi giao dịch thực tế của ngày hôm nay và chia cho 14. Ngày mới được tính trọng số bằng một phần mười bốn, và các ngày cũ sẽ mờ dần đi. TradingView và hầu hết các sách đều tuân theo phương pháp của Wilder. MetaTrader thì không — ATR tiêu chuẩn trong MT4 và MT5 là trung bình động đơn giản của phạm vi giao dịch thực tế, và Tài liệu MetaTrader Nó nói chính xác như vậy.
Liệu điều đó có làm thay đổi con số không? Một chút. Vào ngày 6 tháng 11 năm 2026, tôi tính toán ATR cho cặp EUR/USD theo cả hai chiều từ cùng 14 thanh nến hàng ngày. Phương pháp làm mịn của Wilder cho ra kết quả 66 pip. Phương pháp trung bình đơn giản cho ra kết quả 63 pip.
Hầu hết các bài viết đều nói rằng hai phương pháp này có thể thay thế cho nhau. Nhưng trên robot của tôi thì không – điểm dừng lỗ 2 × ATR khác nhau 6 pip giữa hai phương pháp, và sau hàng trăm giao dịch, kết quả kiểm tra ngược cũng không giống nhau. Hãy chọn một phương pháp và kiên trì sử dụng nó.
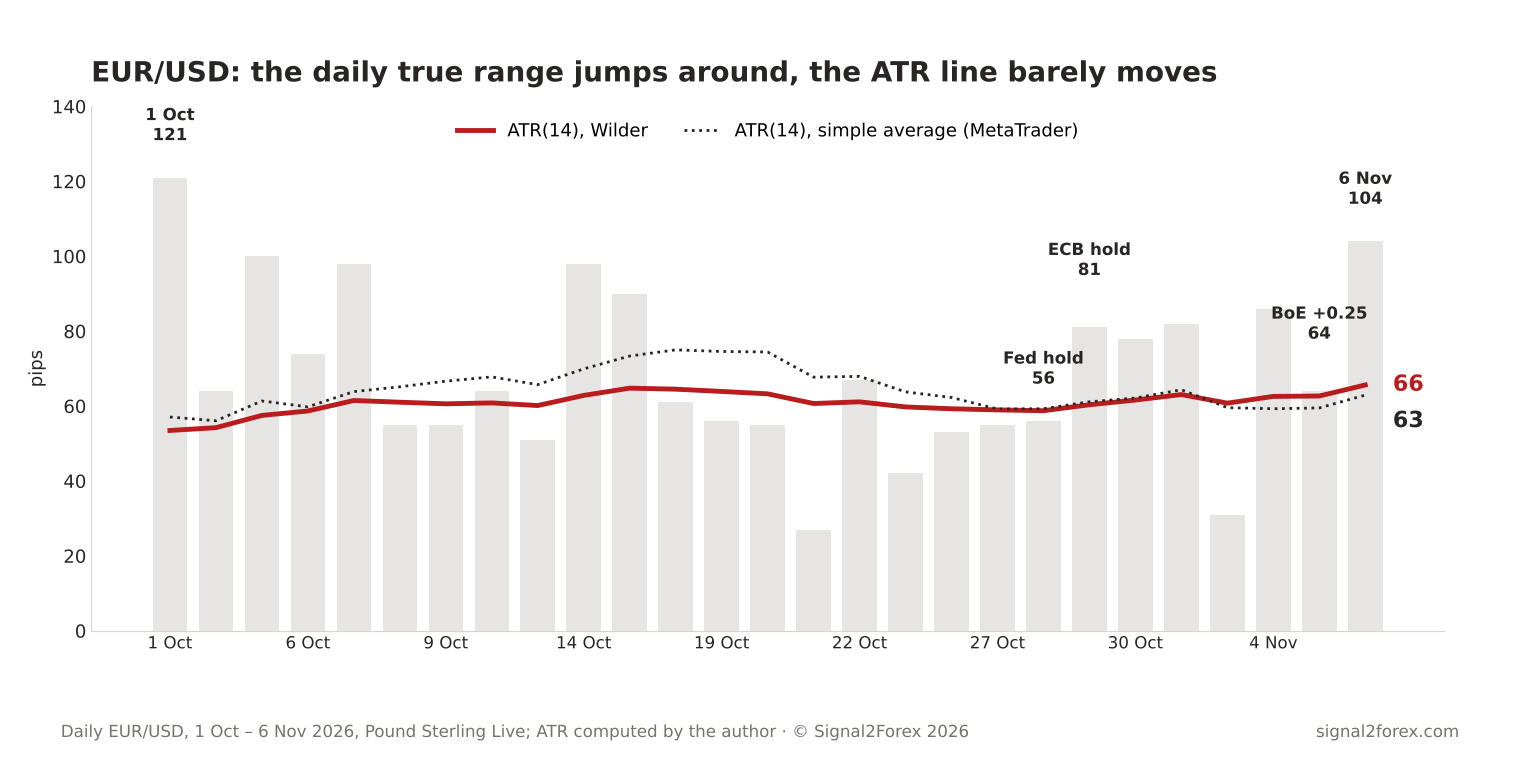
Một điều nữa về biểu đồ. Cục Dự trữ Liên bang Mỹ (Fed) đã tổ chức cuộc họp vào ngày 28 tháng 10, Ngân hàng Trung ương châu Âu (ECB) đã tổ chức cuộc họp vào ngày 29 tháng 10, và... Ngân hàng Anh đã tăng lãi suất cơ bản lên 4%. Vào ngày 5 tháng 11. Ba ngày đó cho ra các biên độ dao động thực tế là 56, 81 và 64 pip — những ngày bình thường theo lịch của vị vua này.
Vậy ngày quan trọng nhất là ngày nào? Ngày quan trọng nhất trong giai đoạn này là ngày 1 tháng 10 với 121 pip, và ngày thứ hai là thứ Sáu ngày 6 tháng 11 với 104 pip. Cả hai ngày này đều không phải là ngày họp của ngân hàng trung ương. Tôi không biết chỉ số ATR sẽ như thế nào sau cuộc họp tiếp theo của Fed, và lịch cũng không thể biết được.
cài đặt chỉ báo ATR
Chỉ có một thiết lập duy nhất là chu kỳ, và 14 là mặc định ở mọi nơi kể từ thời Wilder. Mọi người thường hỏi tôi 20 hay 10 thì tốt hơn. Đối với tôi, chu kỳ ít quan trọng hơn khung thời gian. ATR trên biểu đồ H1 đo lường giá trị trung bình theo giờ. ATR trên biểu đồ D1 đo lường giá trị trung bình theo ngày. Việc đặt lệnh dừng lỗ dựa trên giá trị H1 trong một giao dịch swing kéo dài bốn ngày đơn giản là sai lầm.
Tôi luôn giữ chu kỳ 14 trên mọi biểu đồ. Không phải vì 14 là con số thần kỳ — mà vì mọi lần kiểm thử ngược (backtest) tôi từng thực hiện đều dùng chu kỳ 14, và việc thay đổi chu kỳ sẽ khiến kết quả cũ và mới không thể so sánh được. Chu kỳ ngắn hơn phản ứng nhanh hơn và biến động mạnh hơn. Chu kỳ dài hơn thì mượt mà hơn và chậm nhận thấy sự thay đổi của thị trường hơn. Cả hai đều tốt — nếu bạn biết mình đang xem xét loại nào.
Cách sử dụng chỉ báo ATR trong giao dịch ngoại hối
Cách sử dụng chỉ báo ATR trong giao dịch ngoại hối phụ thuộc vào ba quyết định, và cả ba đều liên quan đến khoảng cách. Quyết định đầu tiên — vị trí đặt điểm dừng lỗ. Thứ hai — số lượng lot. Thứ ba — dự đoán giá sẽ di chuyển bao xa. Tôi sẽ lấy số liệu EUR/USD ngày 6 tháng 11, 66 pip, và áp dụng cho cả ba yếu tố này.
Điểm dừng lỗ. Tôi đặt nó ở mức 1.5 lần ATR cho một giao dịch mà tôi dự kiến sẽ giữ trong hai hoặc ba ngày, tức là 99 pip, và tôi làm tròn thành 100. Dưới 1 ATR, điểm dừng lỗ nằm trong phạm vi nhiễu loạn hàng ngày thông thường — nó không bị tác động bởi bất cứ điều gì cụ thể. Trên 2 ATR, điểm dừng lỗ quá rộng khiến quy mô vị thế trở nên nhỏ. Hệ số nhân ATR từ 1.5 đến 2 là nơi hầu hết các robot của tôi hoạt động.
Về quy mô. Rủi ro 1% của tài khoản 10,000 đô la — tức là 100 đô la. Một pip trên một lot tiêu chuẩn của EUR/USD là 10 đô la, vì vậy lệnh dừng lỗ 100 pip có giá 1,000 đô la mỗi lot. 100 đô la chia cho 1,000 đô la bằng 0.10 lot.
Trên tài khoản 100 cent, quy tắc tương tự cho ra mức rủi ro 1 đô la và khối lượng giao dịch 0.10 cent mỗi lệnh — cùng một số lượng lệnh, chỉ khác ở đơn vị cent. Đây là bước mà hầu hết mọi người thường bỏ qua — và chính bước này làm cho ATR không chỉ là một đường kẻ trên biểu đồ, mà còn là một con số trong phiếu lệnh.
Mục tiêu. Một ATR là một ngày giao dịch trung bình. Mục tiêu 200 pip trong giao dịch trong ngày đối với cặp EUR/USD hiện tại đòi hỏi thị trường phải có ba ngày giao dịch trung bình trong một phiên. Điều đó có thể xảy ra. Vào ngày 1 tháng 10, điều đó gần như đã xảy ra. Nhưng một kế hoạch cần thị trường phải có những biến động bất thường thì không phải là một kế hoạch, vì vậy mục tiêu giao dịch trong ngày của tôi vẫn ở mức 1 ATR và mục tiêu giao dịch theo xu hướng ở mức 2 đến 3 ATR.
Liệu có chiến lược giao dịch dựa trên chỉ báo ATR nào tồn tại độc lập không? Với tôi thì không. Giao dịch theo phạm vi ATR — bán ở đỉnh của phạm vi dự kiến hàng ngày và mua ở đáy — giả định rằng ngày giao dịch bắt đầu ở giữa, nhưng thực tế hiếm khi như vậy. Điểm vào lệnh đến từ một nơi khác — một bộ lọc xu hướng, một sự đột phá, một cây nến. ATR là thước đo bên trong chiến lược đó, chứ không phải là bản thân chiến lược.
Năm sai lầm khi sử dụng ATR
Tôi thấy những lỗi ATR tương tự trong các email gửi đến cửa hàng, và hầu hết chúng tôi đều do chính mình mắc phải trước khi bắt đầu viết mã tự động. Dưới đây là danh sách các lỗi đó — kèm theo chi phí của từng lỗi.
| Sai lầm | Điều gì xảy ra | Sửa chữa |
|---|---|---|
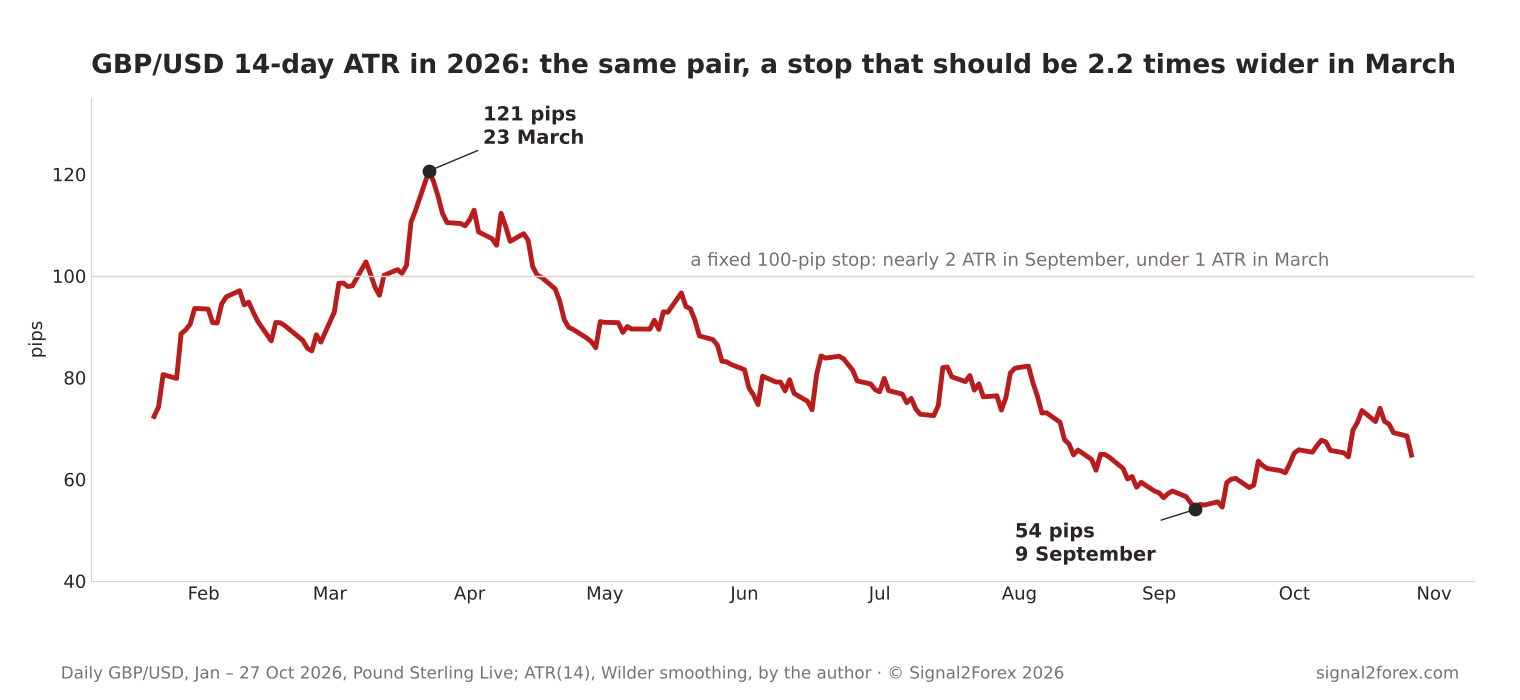
| Đặt lệnh dừng lỗ cố định 100 pip cho mọi cặp tiền tệ, mỗi tháng. | Trên cặp GBP/USD, chỉ số ATR là 0.8 vào tháng 3 năm 2026 và 1.9 vào tháng 9. | Dừng = hệ số nhân × ATR, được tính toán lại ở mỗi lần vào |
| ATR H1 cho giao dịch D1 | Dừng lại quá sát năm lần so với mức cần thiết | ATR từ khung thời gian bạn giao dịch |
| Đọc ATR như một hướng đi | Chỉ số ATR tăng vào ngày 1 tháng 10 trong khi tỷ giá EUR/USD giảm 87 pip. | ATR cho biết khoảng cách, chứ không bao giờ nói hướng nào. |
| So sánh giá trị của MT5 và TradingView | 63 so với 66 pip trên cùng một thanh nến | Hiểu rõ quy trình làm mịn da của bạn, sử dụng một nền tảng duy nhất. |
| Mục tiêu là đạt 3 ATR trong giao dịch trong ngày. | Cần trung bình ba ngày trong một buổi học. | 1 ATR được giữ mỗi ngày |
Sai lầm đầu tiên là sai lầm tốn kém nhất. Chỉ số ATR của cặp GBP/USD là 121 pip vào ngày 23 tháng 3 năm 2026 và 54 pip vào ngày 9 tháng 9. Cùng một cặp tiền tệ, cùng một năm — một thước đo đã thu nhỏ hơn một nửa. Một nhà giao dịch giữ nguyên mức dừng lỗ 100 pip suốt cả năm đã bị chặn đứng bởi nhiễu loạn vào mùa xuân và bị chặn quá mức vào mùa thu, và không bao giờ hiểu tại sao.
Robot giao dịch ngoại hối ATR và điểm dừng lỗ
Khi tôi chuyển đổi các robot Forex V của chúng tôi từ MetaTrader 4 sang MetaTrader 5 vào mùa thu năm nay, điều đầu tiên tôi kiểm tra không phải là logic vào lệnh. Đó là điểm dừng lỗ tính bằng pip. Cùng một giá trị đầu vào lại cho ra kết quả khác nhau trên cặp AUDCAD và GBPUSD, và thậm chí là kết quả hoàn toàn khác nhau trên GBPUSD vào tháng 3 so với tháng 9.
Đó chính là vấn đề mà chỉ báo biến động ATR giải quyết. Một lệnh dừng lỗ được xác định bằng bội số của ATR không chỉ hoạt động khi thay đổi cặp tiền tệ, mà còn khi thay đổi nhà môi giới và năm — còn lệnh dừng lỗ tính bằng pip thì không.
Có một cách sử dụng thứ hai mà tôi thích, và nó không được đề cập trong hầu hết các bài viết. Tôi chia phạm vi giao dịch thực tế của ngày hôm nay cho ATR trước khi robot mở vị thế trong nửa cuối ngày. Vào ngày 6 tháng 11, tỷ lệ đó là 104 trên 66, hay 1.6. Khi giao dịch trong ngày đã vượt quá mức trung bình, phạm vi giao dịch còn lại sẽ nhỏ hơn — và robot sẽ đặt mục tiêu nhỏ hơn hoặc chờ đợi.
Liệu điều này có đúng ở mọi nơi không? Tôi không chắc quy tắc này có hữu ích với các cặp tiền tệ liên quan đến đồng yên, nơi mà biến động lớn thường xảy ra vào lúc 06:00 GMT. Còn với đồng euro và bảng Anh, theo ghi chép của tôi thì nó có hiệu quả.
Lưu ý về dữ liệu. Mọi con số trên trang này đều do tôi tính toán dựa trên tỷ giá EUR/USD và GBP/USD hàng ngày được công bố bởi Pound Sterling Live. Biểu đồ của nhà môi giới bạn đang sử dụng có thể chênh lệch vài pip, vì mỗi nhà môi giới có nguồn cấp dữ liệu và thời gian đóng cửa hàng ngày riêng. Phương pháp tính toán vẫn không thay đổi.
Nếu bạn chỉ nhớ một điều từ trang này, hãy nhớ điều này: Mở biểu đồ hàng ngày của cặp tiền bạn giao dịch nhiều nhất, thêm chỉ báo ATR 14 kỳ, và đọc con số đó trước khi đặt lệnh tiếp theo. Chia điểm dừng lỗ dự kiến của bạn cho con số đó. Nếu kết quả nhỏ hơn 1 hoặc lớn hơn 2, hãy thay đổi điểm dừng lỗ, chứ không phải chỉ báo ATR. Sau đó, xác định quy mô lot dựa trên điểm dừng lỗ, chứ không phải theo thói quen.
Điểm dừng lỗ, khối lượng lệnh, mục tiêu lợi nhuận, kiểm tra phạm vi giá — tất cả đều xuất phát từ một thước đo duy nhất. Bạn càng đo lường giao dịch của mình bằng thước đo này nhiều hơn, tài khoản của bạn càng ổn định hơn khi thị trường thay đổi.
Xem thêm Biến động tiền tệ là gì và cách giao dịch nó. và cách một pip chuyển đổi thành đô la với các quy mô lô hàng khác nhau.
Nguồn: J. Welles Wilder, Khái niệm mới trong hệ thống giao dịch kỹ thuật, 1978; Tài liệu MetaTrader 5, Chỉ số Average True Range; Ngân hàng Anh, Bản tóm tắt chính sách tiền tệ, ngày 5 tháng 11 năm 2026; tỷ giá EUR/USD và GBP/USD hàng ngày từ Bảng Anh Trực TiếpTính đến ngày 6 tháng 11 năm 2026.



 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


