
从 4 年 2019 月 XNUMX 日开始的一周
- 下周的一些风险,以及对美国的观察。
- 澳大利亚储备银行:政策决定,行长洛威发表讲话。
- 澳大利亚:GDP部分值、GDP、住房审批、零售额、贸易差额。
- 新西兰:建筑工程已就位。
- 中国:全国人民代表大会,贸易平衡。
- 欧洲:欧洲央行政策决定,GDP第三次估算。
- 美国:非农就业数据,美联储主席鲍威尔发表讲话。
- 重要的经济和金融预测。
本报告中包含的信息截至 1 年 2019 月 XNUMX 日。
下周的一些风险以及对美国的观察
储备银行理事会将于下周3月5日召开会议。
2月21日,西太平洋银行宣布改变对现金利率前景的看法。
自 2016 年 8 月以来,我们一直正确预测政策将保持不变(尽管澳大利亚储备银行、市场和大多数经济学家都预测会加息),最终我们在 8 月份将预测降息 25 个基点,并在 11 月份再次降息 25 个基点。
如果董事会决定下周采取行动,我们会感到非常惊讶,但鉴于我们观点的改变,我们必须接受,随着我们越来越接近 8 月份的目标,会议将变得越来越“活跃”。
我们在2月21日的说明中详细解释了我们改变观点的原因。
将于3月6日公布的2018年第四季度GDP报告对利率前景至关重要。鉴于建筑业报告下降3.1%(约占GDP的14%),我们进一步下调了第四季度GDP增长预期至0.2%。此前公布的第三季度GDP增长率为0.3%,这意味着2018年下半年经济增长势头明显减弱。该预测基于第三季度0.3%的消费者支出增长率和我们预估的第四季度0.5%的增长率。我们预测的消费增长风险包括:第三季度数据可能出现大幅修正,以及尽管零售销售疲软、汽车销量下滑,第四季度消费增长仍可能强于预期。
关于美国和联邦公开市场委员会政策的见解
2月18日,我结束了为期两周的美国市场营销之旅,期间我与一些联邦公开市场委员会成员、真正的资金管理人、对冲基金和企业代表会面。
此次访问的一个结果是,我们决定修改 2019 年联邦基金利率的预测,从 6 月和 9 月的两次加息改为一次加息,并将加息推迟到 12 月。
我们早就知道,11 月 28 日(纽约经济俱乐部),鲍威尔主席指出:“按历史标准来看,利率仍然很低,而且仍然略低于对经济而言中性的利率水平的广泛估计范围——也就是说,既不会加快也不会减缓经济增长。”
随后在 12 月 15 日,他将联邦基金利率进一步提高了 25 个基点。
鉴于此举以及市场预期经济增长速度可能从 2018 年的 3% 放缓至 2019 年的 2% 至 2.5%,市场对美联储加息的意愿已经消退。
尽管人们普遍认为消费将继续支撑经济增长,但经济中其他一些周期性更强的组成部分,例如企业投资、住房和出口,则呈现放缓趋势。
即使是那些在去年 12 月初还自信地预期美联储会多次加息的经济学家,现在也已经转变态度,预计年底前“或许”还会再加息一次。
人们普遍认为,联邦公开市场委员会(FOMC)需要相当长的时间才能为加息找到充分的理由。最早可能的机会是在8月份的杰克逊霍尔会议前后。主席可能还需要将任何进一步的加息与明确的经济形势联系起来(即,加息并非FOMC的功劳,而是美国经济的错)。
“中性”设定方法的支持者承认,中性水平的衡量标准不够精确,无法评估利率是否处于中性水平或高于中性水平。
2018 年的情况要容易得多——利率明显低于中性水平;而且经济也受益于各种利好因素——财政政策、全球增长和宽松的金融环境。
2019年利率上调100个基点;财政政策的刺激作用正在消退,如果一系列支出计划(按现行法律规定)在2019年下半年到期,财政政策将成为经济增长的阻力。此外,全球经济增长放缓,金融环境趋于紧缩。
尽管股票在金融状况指数中的权重通常相对较低(约5%至10%),但它们在评估经济前景方面却更为重要——既可以作为风险的指标,也可以反映企业的增长前景。虽然股市已收复了12月初的大部分失地,但这种波动性表明,保持一定程度的谨慎是必要的。
“中性”利率或R*通常被定义为与2%的通胀率(以核心个人消费支出衡量)和潜在增长率相一致的利率设定。尽管2018年通胀率一直低于2%的目标,但3%的GDP增长率远高于1.75%至2.0%的潜在增长率。
预计2019年经济增长将放缓至2%至2.5%,略高于潜在水平,但通胀预计将维持在2%左右的“粘性”水平,表明政策非常接近“中性”。我们也必须尊重通胀预期需要锚定在2%左右的观点。允许通胀率升至2%以上以强调政策的对称性,这种做法总体上是被支持的。
人们普遍相信,甚至近乎自满地认为,通胀“失控”的可能性有限。通胀风险依然偏向下行。
在我看来,这种温和的政策前景带来的风险在于劳动力市场和工资水平。尽管由于低劳动参与率导致劳动力市场持续疲软,实际失业率可能被夸大,但劳动力市场趋紧的现状依然存在,工资增长也因此面临上行压力。2016年和2017年,平均周薪年增长率约为2.5%至3.0%。如今,按半年年化计算,这一数字已升至约3.5%。就业市场的增长势头似乎并未减弱,因此,工资增长将继续攀升的观点是合理的。
市场对工资增长的普遍预期喜忧参半,但总体较为乐观——劳工的议价能力已从结构上下降;企业定价能力有限,难以将工资增长转嫁给消费者;企业致力于节省劳动力的投资;工资和价格预期较低。
与研究人员的讨论凸显了工资增长与核心个人消费支出通胀之间缺乏关联(一位经济学家告诉我,他曾在华盛顿联邦储备银行的工资和价格部门工作五年,但未能证明二者之间存在显著的因果关系)。此外,核心个人消费支出的“周期性”有限,“政府干预”的价格和“住房”因素发挥着重要作用。
当然,理论表明,工资增长取决于通货膨胀(或通胀预期)和生产率增长。美国的生产率前景并不乐观,因此理论上工资上涨应该伴随着通胀上升。如果通胀没有相应反应,则只能说明通胀的衡量方法有误,或者存在其他解释变量,例如“劳动力闲置”,填补了这一空白。当然,人们有理由担心,在经济复苏初期,工资可能会出现非线性增长,以“追赶”缓慢的调整——此前,尽管全球金融危机后需求暴跌,工资却并未下降。目前,我对温和的共识观点持乐观态度,但仍然对工资上涨/通胀粘性这一情景感到担忧。
我们对美国经济衰退的论断持怀疑态度。美国的经济衰退通常是由大规模金融冲击(例如互联网泡沫和全球金融危机)或联邦公开市场委员会(FOMC)失控导致的通胀失控和过度紧缩政策所致。迄今为止,几乎没有证据表明存在极端的金融过度行为,而“稳定”的核心个人消费支出(PCE)通胀率也并不构成明显的超调风险。鉴于2019年仅计划加息一次,且目前没有经济衰退的迹象,我们预计联邦基金利率将在2020年保持稳定。
那一周
本周公布的 12 月季度投资部分数据给下周即将公布的澳大利亚 GDP 数据蒙上了一层阴影。
在澳大利亚,每个季度我们都会收到两份与投资相关的最新信息,这些信息会在GDP报告发布前公布:一是建筑工程完成情况;二是资本支出调查。前者概述了建筑业各子行业的活动情况,后者则为设备投资提供指导。
第四季度建筑业活动表现令人大失所望,总体活动下降3.1%,远低于市场预期的0.5%。造成这一意外下滑的主要原因是公共建设(预期增长)和住宅建设(下降速度超出预期)。展望未来,公共建设有望反弹,现有项目储备足以支撑未来数年。然而,住宅建设的情况则截然不同,预计2019年和2020年将出现进一步大幅下滑。建筑业占我国经济总量的14%,因此第四季度3.1%的总体活动下降预计将使GDP增速下降0.4个百分点。但需要注意的是,本次调查结果并非总是与GDP增速完全一致。
相比之下,资本支出调查结果基本符合预期,第四季度设备支出仅小幅增长0.7%。鉴于此结果,我们迅速将工作重点转向评估受访者对2018/19和2019/20财年的投资意向。根据平均实现率,我们计算得出,2018/19和2019/20财年的当前预测意味着企业投资分别仅增长3%和1%。按行业划分,采矿业投资下滑的趋势已明显结束,该行业的投资意向从2018/19财年的-8%转为2019/20财年的+5%。与此同时,制造业和服务业的展望表明,到2019/20财年,投资意愿将有所下降。需要注意的是,这只是2019/20财年的初步预测,而此类预测通常并不可靠。从历史经验来看,企业通常会随着时间的推移而上调其投资意向。然而,鉴于我们预期消费疲软、住宅建设下滑,以及全球经济的不确定性,未来两年企业投资增长可能仍将保持低迷。
澳大利亚第四季度GDP将于下周三公布。鉴于建筑业数据疲软,且设备支出未能起到抵消作用,我们将增长预期下调至仅0.2%(年增长率2.4%)。如果实际数据与此水平相近,且第三季度数据未作重大修正,那么下半年的GDP增速将比2018年上半年下降超过一半。在GDP报告的详细分析中,消费者收入和支出状况将是重点关注领域。消费者状况是我们呼吁在2019年4月和3月两次降息(每次25个基点)的关键因素。
放眼海外,美国第四季度GDP增速超出市场预期,但与我们自身的预测基本一致,年化增长率为2.6%。这一强劲的业绩使得全年平均增长率达到2.9%,远高于潜在水平。展望未来,第四季度数据的详细分析凸显了经济增长结构的重要转变。简而言之,随着商业投资放缓和住宅建设下降,消费正日益主导经济增长的整体势头。鉴于商业和住宅投资的趋势预计将持续,且政府支出支持也可能在2019年底结束,消费的重要性只会与日俱增。美国2019年和2020年最有可能的增长前景仍然是略高于趋势水平,约为2.0%。根据鲍威尔主席和其他联邦公开市场委员会(FOMC)成员本周的评论,这表明进一步加息可能是必要的,但只有在通胀和经济活动数据支持加息之后才会实施。我们认为,美国实体经济将在 2019 年底再次加息,但前提是全球和国内风险届时必须完全消退,这一结果才能实现。
最后,在下周中国全国人民代表大会召开前夕,国家统计局制造业采购经理人指数(PMI)证实,制造业仍面临外部需求疲软的巨大压力。PMI连续第三个月低于50,创下三年新低。尽管固定资产投资增速仍处于历史低位,但2月份制造业总订单回升至50荣枯分界线以上,即便外部订单进一步下滑至全球金融危机以来的最低水平。结合服务业PMI的相对强劲表现,2月份的订单数据表明,中国企业内部的潜在增长势头正在增强。正如我们在近期发布的2019年展望报告中所述,中国投资增长最糟糕的时期已经过去。随着宽松政策生效,以及政府致力于实现资本存量和整体经济的高质量、长期增长,温和但持久的上升趋势即将到来。
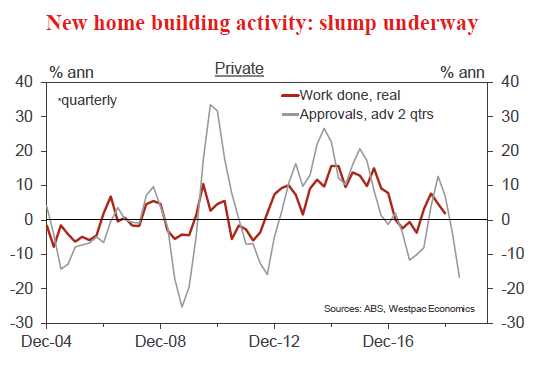
本周图表:澳大利亚住房建设
2018 年建筑业的恶化是关键的发展趋势,导致经济从年中开始失去实质性的增长动力。
与此相符的是,私营企业调查报告显示,商业环境明显放缓。
目前房地产市场正处于低迷期,未来还将出现更大幅度的下跌。此前几年,房地产市场经历了强劲且持续的上涨。
第一季度和第二季度私人新建住宅活动强劲增长,分别增长4.3%和4.0%。随后,第三季度和第四季度出现大幅下滑,分别下降2.5%和3.6%。
2018 年末,私人住宅审批数量大幅下降,截至 12 月的两个月内下降了 17.5%。目前的审批数量比 2017 年下半年的水平低了约 30%。
新西兰:提前一周进行数据包装
阴晴圆缺
新西兰近期公布的数据呈现出截然不同的面貌。但至少它在一定程度上支持了我们的观点,即去年汽油价格飙升只是暂时阻碍了经济活动。
近期家庭支出的变化令人费解。就业增长稳步推进,工资增长也有所回升。此外,政府的“家庭一揽子计划”于7月全面生效,为低收入家庭提供了更多资金。然而,9月份的零售额却几乎持平。
我们认为,家庭援助计划的效果被汽油价格飙升所抵消,汽油价格在9月和10月初创下历史新高。7月至10月期间,汽油价格上涨至少使家庭支出减少了1.3亿美元,导致他们可用于其他方面的开支减少。
汽油价格飙升的势头已完全消退,缓解了家庭预算的压力。加上家庭补助计划的持续发放,我们预计零售支出将再次回升。
事实证明确实如此。12月季度零售额增长1.7%,反弹幅度甚至超过预期。大多数品类均有所增长,其中超市和餐饮等领域增幅尤为显著。
零售支出增速在过去几年确实已从高位回落。人口增长放缓是其中一个因素。此外,家庭财富效应依然显著——随着房价涨幅放缓,支出增速也随之放缓。这两个因素都可能在未来几年进一步抑制支出增长。
其他方面,本周数据依然喜忧参半。积极的一面是,1月份的建筑许可数量出人意料地强劲,经季节性调整后增长了16%。(通常来说,1月份是建筑许可的淡季,但实际数量略有上升。)此次月度增长主要集中在奥克兰,公寓和独立住宅的增幅均推动了这一增长。
去年奥克兰获批新建住宅超过13,200套,创下数十年来的最高水平(官方数据可追溯至1990年)。目前,住宅审批数量与人口变化大致持平。鉴于未来几年人口增长速度预计将放缓,我们认为建筑周期已接近顶峰。
另一个积极的进展——某种程度上来说——是恒天然将本季农场牛奶收购价预期上调至每公斤6.30-6.60美元(此前为每公斤6.00-6.30美元)。然而,更高的收购价反映出,由于过去一个月异常炎热干燥的天气,预计本季剩余时间牛奶收购量将出现短缺。自年初以来,GlobalDairyTrade每月两次的牛奶拍卖价格已上涨15%,这在一定程度上反映了市场对近期气候状况的关注。尽管如此,恒天然的这一声明发布后,下周的拍卖结果仍值得关注。
本周最令人担忧的消息来自澳新银行(ANZ)的商业信心调查。该调查显示,2018年第四季度出现的温和信心回升势头在2月份戛然而止(该调查1月份不进行)。包括盈利预期、就业预期、投资预期和出口意向在内的大多数经济活动指标均出现恶化。各行业的情况不一,其中建筑业企业的预期下降幅度尤为显著。
自2017年政府更迭以来,商业信心明显疲软,远超其他显示经济活动温和增长的指标。调查回复中无疑存在“抗议性投票”的成分,尽管有迹象表明,到2018年底,这种现象有所缓解。在税务工作组发布最终报告后,3月份的调查结果将值得关注。该报告建议对投资性房地产、农场和企业征收资本利得税。
下周将进行最后几项行业调查,这些调查将用于计算 12 月季度的 GDP,其中包括制造业、批发业和建筑业活动。
尽管零售贸易数据强劲,但我们目前掌握的行业数据却略显疲软;我们目前预测GDP仅增长0.3%。不过,这种疲软很可能只是调查误差或时间因素造成的。我们仍然认为,在政府支出增加和建筑活动回暖的推动下,2019年GDP增长将再次回升。
数据预览
澳大利亚第三季度公司利润
- 4 月 1.9 日,最新:1.0%,WBC f/c:XNUMX%
- Mkt f / c:3.0%,范围:0.5%到4.7%
受大宗商品价格上涨的推动,利润正在增长。
第三季度利润增长了 1.9%,其中采矿业增长了 3.4%,整体经济增长了约 1%。
根据商业指标调查报告,我们预计第四季度利润将增长 1.0%。
受大宗商品价格上涨的提振,采矿利润可能再次强劲增长,涨幅接近5%。自2015年底的低点以来,采矿利润已累计飙升近130%。
对于非矿业部门而言,经济增长势头减弱可能导致利润停滞不前。即便如此,利润仍比2015年底增长超过20%。
至于国民账户对利润的估计(剔除了库存价值的变化),我们预计第四季度将增长约 1.8%。
澳大利亚第三季度库存
- 3月4日,最后:0.0%,白细胞分数:0.3%(+0.1ppt)
- Mkt f / c:0.3%,范围:0.0%到0.8%
过去一年,受国内需求增长的影响,库存温和增长了1.8%。
6 月份季度,库存增长了 0.6%,其中采矿业的增长(超过了制造业的暂时性下滑)以及其他行业 0.7% 的增长。
预计9月份季度库存将进一步增加,但增速略有放缓,预计增幅为0.5%。该季度住房和消费支出疲软,抑制了库存增加的需求。
这将导致库存对第三季度的增长产生非常小的负面影响,约为 -0.1 个百分点。
澳大利亚一月住宅审批
- 4 月 8.4 日,最后:–1.0%,WBC f/c:–XNUMX%
- 市场 f/c:1.5%,范围:-5.0% 至 8.0%
住宅审批数量在年底大幅下滑——最后一个月下降了8.4%,第四季度累计下降了26%。审批构成也发生了显著变化,高层住宅审批数量持续下降,其他细分市场也开始出现疲软迹象。由于非高层住宅项目的审批滞后时间较短,这些下滑可能会对2019年前三个季度的业务活动产生影响。
高层建筑审批数量可能稳定在目前的低位附近。尽管在经历两次重大利空事件后存在技术性反弹的风险,但我们预计1月份的更新数据将反映出2018年底以来房地产市场呈现的“单行道”趋势。总体而言,我们预计1月份将下降1%。与往常一样,假日季期间的低迷交易活动加剧了风险,这意味着季节性调整可能会显著放大市场波动。
澳大利亚第三季度净出口,ppt(续)
- 3月5日,最后结果:+04,白细胞计数:-0.1
- 市场 f/c:-0.1,范围:-0.4 至 0.2
第三季度净出口为正,为经济增长贡献了0.4个百分点。尽管出口额持平,但净出口仍实现了增长,这主要得益于进口量下降了1.5%。
第四季度净出口可能为负值——但降幅不大,将使经济活动减少 0.1 个百分点。
出口量似乎已连续第二个季度停滞不前。干旱是一大不利因素。农产品出口(尤其是谷物)的下降抵消了服务业和制造业出口的增长,而资源供应仍然不均衡,受到供应中断的限制。
进口量似乎略有增长,我们估计增长约 0.6%。
澳大利亚第三季度经常账户,澳元
- 3月5日,最后:-10.7,WBC f/c:-9.4
- 市场 f/c:-9.2,范围:-11.5 至 -8.5
澳大利亚目前的经常账户赤字控制得相对良好,9 月份季度占 GDP 的 2.2%,远低于 1990 年代以来的平均水平 4.2%。
第三季度,贸易逆差为 10.7 亿美元,贸易顺差为 6.6 亿美元(后修正为 5.8 亿美元),收入逆差为 16.9 亿美元(比上年同期的 13.7 亿美元大幅增加)。
预计第三季度经常账户赤字将略微收窄至预测的9.4亿美元。
贸易顺差扩大至8.5亿美元。出口收入因大宗商品价格上涨而大幅增长,这是贸易顺差改善的关键因素。我们估计,贸易条件改善了约2.5%。
由于大宗商品价格上涨推高了外国投资者在采矿业的回报,预计净收入赤字将进一步扩大至 17.9 亿美元。
澳大利亚第三季度公众需求
- 5 月 1.5 日,最新:0.4%,WBC f/c:XNUMX%
公共部门直接占经济总量的近四分之一,近年来一直是经济增长的关键驱动力,2015 年增长了 4.9%,2016 年增长了 6.0%,2017 年增长了 4.5%,截至 2018 年第三季度的一年中增长了 4.5%。
公共投资正从低位大幅回升,重点放在长期拖延的交通项目上。医疗卫生支出(计入“消费”范畴)也在快速增长。
然而,预计第四季度公众需求将以更为温和的速度增长,增幅为 0.4%。
值得注意的是,公共建设项目表现令人意外,同比下降6.0%,这可能反映了施工瓶颈和反常的天气状况(悉尼今年春季降雨量异常多)。目前在建项目数量仍然可观,短期内有望出现反弹。
澳洲联储政策公告
- 5 月 1.50 日,最新:1.50%,WBC f/c:XNUMX%
- Mkt f / c:1.50%,范围:1.50%到1.50%
储备银行理事会将于3月5日召开会议。2月21日,西太平洋银行宣布调整现金利率预期,预计8月份将降息25个基点,11月份再降息25个基点。如果理事会下周决定采取行动,我们会感到非常意外。但鉴于我们已改变预期,我们必须接受这样一个事实:随着我们越来越接近8月份的目标,会议将会变得越来越“充满变数”。
周三上午9点,洛威行长将就“住房市场与经济”发表讲话。在他2月22日的最近一次讲话中,他指出房价下跌可能会对消费和住宅建设造成溢出效应。尽管如此,他重申了澳储行的观点,即“住房市场的调整预计不会对经济造成冲击”。西太平洋银行认为这些溢出效应会更加显著,事实上,2018年下半年的数据已经显示,住宅建设放缓,零售销售疲软,汽车销量也出现下滑。
澳大利亚第三季度GDP
- 3月6日,最后:季度增长率0.3%,年度增长率2.8%,白细胞计数:季度增长率0.2%,年度增长率2.4%
- Mkt f / c:0.5%,范围:0.1%到0.6%
2018 年上半年到下半年,澳大利亚经济增长势头大幅减弱,年化增速从 4% 降至我们预测的 1%。
经济放缓主要集中在住房和消费领域,原因是信贷条件收紧,工资增长依然疲软。
我们预计第四季度实际GDP环比增长0.2%,年增长率2.4%。计算方法为:国内需求增长0.2%,库存增长0.1个百分点,净出口下降0.1个百分点。
部分数据显示/表明:零售销售停滞不前(+0.1%,其中新南威尔士州下降1.1%);建筑活动急剧下降3.1%(住房大幅下降,公共工程急剧减少,商业疲软);出口可能停滞不前(受持续干旱影响,农村商品受到冲击)。
工作时长有所增加,但增幅不大,仅增加了 0.4%,而且由于天气原因,生产率可能有所下降。
澳大利亚一月零售贸易
- 7 月 0.4 日,最后:–0.1%,WBC f/c:–XNUMX%
- 市场 f/c:0.3%,范围:-0.1% 至 0.7%
零售商2018年业绩疲软,12月份月销售额下降0.4%。虽然部分原因可能反映了“季节性因素残留”,澳大利亚统计局(ABS)难以调整圣诞节前后销售时间的变化(尤其是“黑色星期五”和新年促销的日益流行),但潜在趋势依然明显疲软。年增长率仅为2.8%,充其量只能算低迷,而六个月的年化增长率更是低于2%。
2019年伊始,消费者信心疲软,自2017年以来首次跌入净悲观区间,但2月份有所回升。私营部门的商业调查显示,零售商的处境并未好转,12月份的经营状况急剧恶化,并延续至1月份。我们预计12月份零售总额将下降0.1%。
澳大利亚1月贸易差额,澳元
- 3月7日,最后:3.7,白细胞计数:3.1
- 市场 f/c:3.0,范围:2.2 至 4.5
预计澳大利亚2019年贸易账户将连续第13个月实现盈余。
12 月份,由于进口大幅下降,贸易顺差增加了 1.4 亿美元,达到 3.7 亿美元。
我们预计1月份情况将有所好转,进口可能反弹,实现3.1亿美元的贸易顺差。
预计1月份进口额将反弹,增加约1.4亿美元(+4%),基本扭转12月份2.1亿美元的降幅。
过去一年,大宗商品价格上涨提振了出口收入,这一趋势延续到了2019年。预计1月份出口额将增长约2.2%,增加8亿美元,主要受以下因素推动:铁矿石价格上涨;黄金价格(从低位反弹);但农产品疲软可能会部分抵消这些增长。
新西兰第三季度建筑工程已竣工
- 3月8日,最后0.7%,西太平洋银行股指:1.0%
- 市场 f/c:1.0%,范围:-0.8% 至 1.5%
9月份季度建筑活动增长0.7%,全年增长2.1%。9月份季度的增长主要得益于奥克兰地区住宅建设1.2%的增长,而非住宅建设在该季度基本持平。
我们预计12月份将迎来又一个温和增长季度,建筑活动总量预计将增长1%。住宅和非住宅建筑的温和增长将支撑这一增长。
随着奥克兰住宅建设的复苏,预计2019年建筑活动将进一步加剧。然而,建筑周期已接近顶峰,尤其是在震后重建工作逐渐结束的情况下。
美国2月就业报告
- 3月8日,非农就业人数,最后304万人,WBC 175万人
- 3月8日,失业率,过去4.0%,WBC 3.9%
继2018年的强劲增长之后,2019年就业增长势头尤为强劲,当月非农就业人数增加304万人。诚然,前两个月的就业数据被下调了70万人,但234万人的净增仍然无疑是一个强劲的数字。
预计2月份月度就业增长将放缓至175万人左右。如果2月和3月均保持这一增速,则第一季度月均增长速度将与2018年同期水平持平。
展望未来,预计2019年就业增长将低于2018年,但仍将高于劳动力增长。这将导致失业率稳步下降至3.5%左右。
欧元区欧洲央行政策决定
- 3月7日,存款利率:-0.4%
3月份将重点关注预测、指引和流动性。
关于宏观经济预测,欧洲央行淡化了当前经济放缓对中期前景的影响,强调其为暂时性因素。即将上任的欧洲央行首席经济学家莱恩指出,近期数据显示“欧洲央行的预测只需进行较小调整”。但高度的地缘政治不确定性凸显了谨慎态度。
关于政策利率前瞻性指引的影响,法国央行行长指出,如果经济低迷持续到夏季,欧洲央行将“准备调整其货币政策指引”。目前,现行指引中已包含足够的“应急预案”,利率将“至少维持到2019年夏季”。
流动性讨论的焦点在于将于2020年6月到期的首期4000亿欧元TLTRO-II操作。由于监管融资比率的影响,这将对2019年6月的银行业务产生影响。问题在于欧洲央行将如何扩大贷款规模以避免“断崖式”影响。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


