
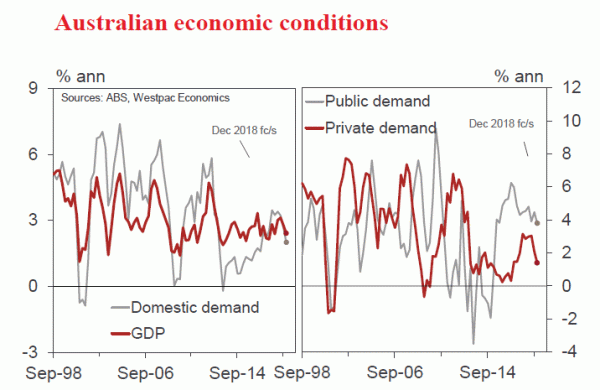
实际GDP:季度环比增长0.2%,年增长率2.4%;国内需求:季度环比增长0.2%,年增长率2.0%。
- 将于3月6日星期三发布的澳大利亚国民账户将提供12月季度的经济活动估算。
- 自2018年年中以来,经济增长势头明显减弱。上半年年化增长率为4%,下半年增速放缓至仅1%。造成这一局面的关键在于房地产市场的低迷,信贷环境进一步收紧,而消费者则受到工资增长乏力、高负债水平和房价下跌的双重压力。
- 回顾一下,9 月份当季实际 GDP 环比增长 0.3%,同比增长 2.8%。该季度的具体数据为:国内需求增长 0.3%;库存下降 0.3 个百分点;净出口增长 0.3 个百分点。
- 我们预计 12 月季度实际 GDP 增长率为 0.2%,使年度增长率放缓至 2.4%。
- 第四季度数据为:国内需求增长0.2%;库存下降0.1个百分点;净出口下降0.1个百分点。
- 12 月季度缺乏强劲增长,部分原因是天气不利(悉尼降雨量高于平均水平,导致建筑工程延误,而新南威尔士州大部分地区仍处于干旱状态)。
- 部分数据显示:零售销售停滞不前(增长 0.1%,其中新南威尔士州下降 1.1%);建筑活动急剧下降 3.1%(住房大幅下降,公共工程急剧减少,商业疲软);出口可能停滞不前(受持续干旱影响,农村商品受到冲击)。
- 2018 年下半年,私人最终需求(消费者、住房和商业需求的总和)可能停滞不前,第三季度下降 0.1%,预计第四季度增长 0.1%。
- 本季度劳动力市场表现喜忧参半。就业人数增长较为稳健,季度环比增长约0.7%,同比增幅约为2.3%。然而,工作时长增幅则较为温和,季度环比增长0.4%,同比增幅为1.5%。至于生产率,第四季度的下降可能部分归因于天气因素的影响。
- 消费者占国内需求的 57%,国民经济核算为我们提供了有关支出、储蓄和收入的详细最新信息。
- 国民收入是经济增长的一大亮点,12月季度表现良好。大宗商品价格上涨,贸易条件预计环比改善2.5%,年化改善5.5%。名义GDP增长率预计环比增长1.0%,年化增长5.4%。
- 周一发布的商业指标调查将提供有关本季度收入的部分信息,包括工资和利润,这是我们对 GDP(I) 观点的重要投入。
- 2019 年,我们预计 GDP 增长率约为 2.2%,其中:消费支出疲软;房屋建造活动大幅萎缩;商业设备支出疲软(部分原因是联邦选举的不确定性);但政府需求强劲,净出口做出积极贡献,其中以液化天然气(新增产能)和服务业(亚洲地区需求强劲,并受到澳元走低的支撑)为主导。
- 在此背景下,加上选举的不确定性,就业增长可能会放缓,增速将低于劳动年龄人口的增长率(目前约为 1.7%),从而对失业率构成上行压力。
家庭消费(季度增长率 0.5%,年增长率 1.9%): 消费者支出波动剧烈(至少官方数据显示如此)似乎已转为疲软。2018年年中,年度消费增长率为2.9%。但第三季度,支出仅增长0.3%,我们预计第四季度增速将仅为0.5%。截至6月份的一年中,零售业增长2.4%,但在2018年下半年几乎停滞不前(第三季度增长0.2%,第四季度增长0.1%)。新南威尔士州的房地产市场低迷和干旱,以及持续疲软的工资增长,显然都产生了影响。随着信贷环境收紧,汽车销量一直在下降。
住宅投资(季度下降3.0%,年增长3.6%): 新房建设在2018年年中达到顶峰。前两个季度的强劲增长(分别为4.3%和4.0%)之后,出现了大幅下滑(分别为2.5%和3.6%)。预计未来还将进一步下降,目前新房审批量比2017年下半年的水平低了近30%。房屋翻新市场依然波动不定,第三季度有所增长,但第四季度出现回落。
新业务投资(季度增长0.4%,年度下降0.7%): 本季度喜忧参半,设备支出有所增长,其中服务业(资本支出调查显示增长 0.7%)和计算机软件很可能是主要推动因素,但商业建筑支出总体持平(-0.2%),而基础设施活动在近期主要天然气项目完工后有所放缓(-1.3%)。
公共支出(季度增长率 0.4%,年度增长率 3.8%): 公共需求一直是关键的增长动力,我们预计未来还有进一步增长的空间,尤其是在大宗商品价格上涨和政府借贷利率走低的情况下,税收收入将大幅增加。然而,第四季度公共建设遭遇挫折,下降了6.0%(瓶颈和天气可能是造成这一影响的因素)。公共消费支出(包括医疗保健)是本季度潜在的增长风险。
净出口(-0.1个百分点,+0.9个百分点/年): 2018年下半年出口停滞不前(受干旱和资源行业供应中断的影响)。进口在第三季度意外下滑后小幅回升——这一趋势导致净出口从第三季度的+0.3个百分点转为第四季度的-0.1个百分点。
非农私人库存(+0.3%,贡献率+0.1个百分点): 库存水平通常会随着需求的增长而上升,但在第三季度停滞不前。我们预计第四季度库存水平将略有上升,这将使其贡献0.1个百分点。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


