
執行摘要
英國經濟增長在第一季度放緩後,第二季度小幅回升。 在消費者和企業支出穩健增長的推動下,實際 GDP 環比增長 2%。 英國的通脹率在 0.4 年脫歐公投後超過 2%,近幾個月也回歸接近英格蘭銀行 (BoE) 3% 的目標。勞動力市場應會繼續支持未來的消費者支出。 儘管第二季度內需增長保持穩健,但出口增長卻陷入負增長。 然而,下半年全球經濟的穩健增長應該會對英國的國際貿易產生積極影響,我們預計今年和 2016 年整體 GDP 增長將繼續走高。
但英國脫歐仍然是房間裡的大象,因為英國和歐盟能否在 2019 年 2016 月的最後期限之前解決未來經濟和金融關係的不確定性最近有所增加。 鑑於兩個經濟體之間廣泛的貿易和金融聯繫,明年談判破裂和“硬”脫歐的可能性對我們對英國持續經濟增長的預測構成了巨大的下行風險。 圍繞談判的不確定性也有可能影響投資支出,投資支出在 XNUMX 年首次公投後已經放緩。目前,我們對英國經濟未來的光明前景是基於“硬”的假設。英國脫歐不會實現。 如果是這種情況,我們預計英國央行將繼續收緊政策,儘管步伐非常漸進。 通脹已經回到目標水平,英國家庭償債成本上升也對消費者支出構成風險。 英國脫歐相關的擔憂依然存在,英國央行可能會謹慎行事,直到部分不確定性消退。
英國GDP在第一季度低迷之後第二季度小幅反彈
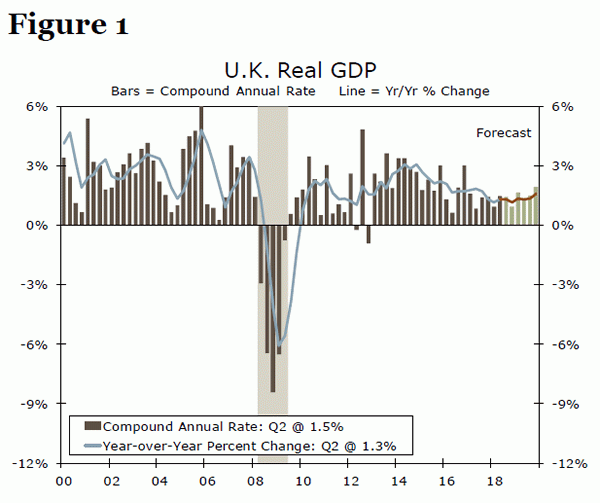
今天發布的數據顯示,0.4 年第二季度英國實際 GDP 環比增長 1.5%(年化增長率 2%)(圖 2018)。 與第一季度 1% 的增長率相比,這一結果表明增長略有加強; 然而,過去幾個季度經濟增長速度相對緩慢。 也就是說,將實際 GDP 數據細分為其基本需求組成部分錶明,多個經濟部門在第二季度出現了復甦。 本季度消費者支出增長 0.2%。 隨著近幾個月通脹回落(我們將在下面更詳細地討論),有跡象表明實際工資增長開始加速。 較高的實際工資以及緊張的勞動力市場(失業率目前處於 2 年來的最低水平)應會支持未來幾個季度消費者支出的增長。
投資支出也表現突出,在第一季度經濟增長跌入負值後,本季度投資支出反彈 0.8%。 儘管由於英國脫歐相關的不確定性,企業固定投資有所放緩,但第二季度的反彈支撐了近期 GDP 增長前景。 儘管消費者支出和企業固定投資被證明是今天報告中的亮點,但國際貿易拖累了國內生產總值的增長。 第一季度出口增長持平後下降 1%,進口也出現下降。 儘管如此,下半年全球經濟的穩健增長應該會支持外部需求的複蘇。
第三季度尚未有太多“硬”數據,但一些“軟”經濟指標表明英國第三季度GDP迄今仍保持正增長。 例如,3月份製造業和服務業採購經理指數仍遠高於擴張與收縮的分界線(圖2)。 我們的預測是,英國實際 GDP 至少到今年年底將繼續以溫和速度增長,然後在 2019 年有所加速(圖 1)。 儘管英國央行自去年50月以來已將主要政策利率上調XNUMX個基點,但貨幣政策總體仍保持寬鬆,尚未抑制經濟活動。 在可預見的未來,英國大多數主要貿易夥伴的穩健經濟增長將繼續支持英國出口的增長。 也就是說,我們的英國 GDP 預測存在重大下行風險,這是我們現在討論的話題。
英國脫歐:房間裡的大象
我們對英國經濟持續擴張的預測是基於我們假設 29 年 2019.1 月 27 日不會發生“硬”脫歐。27 具體來說,我們假設英國目前與其他 2019 個成員國的貿易關係歐盟(EU-27 ) 將在2019 年XNUMX 月後維持約兩年,這將使談判人員能夠敲定新貿易關係的細節。 但平穩過渡到新貿易關係的假設並不能保證。 英國政府內部對於英國與歐盟的未來關係幾乎沒有達成共識,英國與歐盟XNUMX國的談判迄今也幾乎沒有取得任何進展。 談判最終可能會破裂,XNUMX 年 XNUMX 月可能會出現“硬”脫歐。
英國與歐盟有著廣泛的貿易和金融聯繫。 去年,英國向歐盟164國出口了215億英鎊(約合27億美元)的貨物,相當於英國GDP的約8%。 110 年,向歐盟140 國額外出口了價值27 億英鎊(約合2017 億美元)的服務。如果發生“硬”脫歐,且歐盟27 國對英國商品徵收關稅和其他貿易限制,英國經濟前景將變得更加黯淡。英國商品和服務出口價值 275 億英鎊。
此外,當前最終貿易關係和經濟前景的不確定性可能會導致英國企業擱置投資決策,直到獲得更多的透明度。 事實上,企業固定投資(BFI)支出的增長已經放緩。 2016 年英國脫歐公投當年,BFI 基本持平,去年僅增長 1.6%。 相比之下,BFI 4.5 年和 2014 年的平均年增長率為 2015%。投資支出的增長可能將保持低迷,直到英國與歐盟 27 國維持的長期貿易關係出現一些不確定性。被清除了。 “硬”脫歐可能導致 BFI 支出徹底下降。
英格蘭銀行可能會進一步收緊貨幣政策,但只會緩慢
假設我們對英國經濟持續增長的預測成為現實,我們預計英國央行將繼續逐步收緊貨幣政策(圖3)。 貨幣政策委員會 (MPC) 於 25 月 2 日將央行主要政策利率上調 2018 個基點,我們認為這是 25 年唯一一次加息。但我們預計 MPC 明年將進一步收緊 2019 個基點。 XNUMX 年第一季度加息一次,第三季度加息一次。
那麼為什麼貨幣政策委員會只會逐步收緊政策呢? 首先,英國政府要求英國央行實現 2% 的通脹目標。 由於英國脫歐公投後英鎊大幅貶值推高了進口價格,2017 年 CPI 通脹飆升(圖 4)。 然而,近幾個月通脹已經回落至目標,因此貨幣政策委員會可能不需要大幅收緊政策來穩定通脹預期。
其次,英國的大多數抵押貸款都具有某種浮動利率結構,利率的大幅變化會導致家庭償債成本發生重大變化。 在其他條件相同的情況下,貨幣政策委員會希望逐步收緊政策,以防止因償債負擔上升而導致消費者支出突然減速的可能性。
自 5 月份以來,由於美元兌大多數貨幣普遍走強,英鎊兌美元小幅貶值(圖 XNUMX)。 展望未來,我們的貨幣策略團隊預計,未來幾個季度英鎊兌美元將緩慢走高。 儘管美聯儲可能會繼續收緊貨幣,但包括英國央行在內的其他央行加息,應該會給包括英鎊在內的大多數外幣提供支撐。
結語
英國實際 GDP 在今年早些時候顯著放緩後,第二季度增長了 0.4%。 本季度多個經濟部門表現穩健,消費者支出和企業固定投資顯著增長。 儘管事實證明貿易拖累了第二季度 GDP 增長,但今年剩餘時間全球經濟的穩健增長應該會支持外部需求的反彈。 儘管如此,英國脫歐仍然是房間裡的大象,因為最近幾周英國和歐盟能否在 2 年 2 月最後期限之前就未來經濟和金融關係達成協議的不確定性有所增加。 如果談判破裂,可能會發生“硬”脫歐,這對我們對英國經濟的前景構成重大下行風險。 目前,我們對英國經濟持續增長的預測取決於“硬”脫歐不會實現的事實。 如果這些假設保持不變,我們預計英國央行將在未來幾個季度繼續緩慢收緊政策,同時經濟增長也會加速。
1 如果英國於 29 年 2019 月 27 日在沒有達成協議的情況下離開歐盟,則會發生“硬”脫歐。 在這種情況下,英國與歐盟 XNUMX 國之間商品和服務貿易的規則和法規將類似於非歐盟國家(例如美國)與歐盟之間的現行規則。




 Signal2forex.com - 最佳外匯機器人和信號


