
By 烏拉季米爾·列烏昌庫Signal2Forex創辦人 · 2026年11月8日
什麼是股市波動性?大多數人會說,它是指股價在一天或一個月內的漲跌幅度。我猜這也是一種解釋。但對我而言,股市波動性是指股價實際波動的幅度與市場預期波動幅度的對比——2026年11月3日那一週就非常清楚地展現了這種差異。
週三晚間,標普500指數選擇權顯示當日市場走勢穩定。週四,該指數下跌4.4%,約為前一晚VIX指數預期跌幅的四倍,外匯市場在幾分鐘內就感受到了這一影響。
| Day | 標普500指數收盤 | VIX收盤價 |
|---|---|---|
| 11月3日星期二,選舉日 | 關於7,569的 | 20.83 |
| 4月XNUMX日星期三 | 7,688.62,增長1.6% | 約16.7,下跌20% |
| 11月5日,星期四 | 7,353.73,下降4.4% | 28.18 |
| 11月6日,星期五 | 7,376.86,增長0.3% | 25.64 |
2026年11月4日至6日報告的收盤價。週二的指數水準是從週三1.58%的漲幅中回推的。
一週內股市波動
如果您是透過搜尋「什麼是波動性股市」來到這裡,那麼簡而言之——波動性股市指的是每日價格波動幅度超過市場預期的市場。那麼,什麼是波動性股市呢?它就像2026年11月5日星期四那天的股市一樣。
前一天,標普500指數在美國中期選舉後上漲1.6%。 VIX指數下跌約20%,接近16.7。隨後,晶片和人工智慧股票開始遭到拋售。截至收盤,標普500指數下跌4.4%,那斯達克指數下跌5.5%,費城半導體指數下跌12%。 雅虎財經當晚報道了此事。VIX 指數收在 28.18。
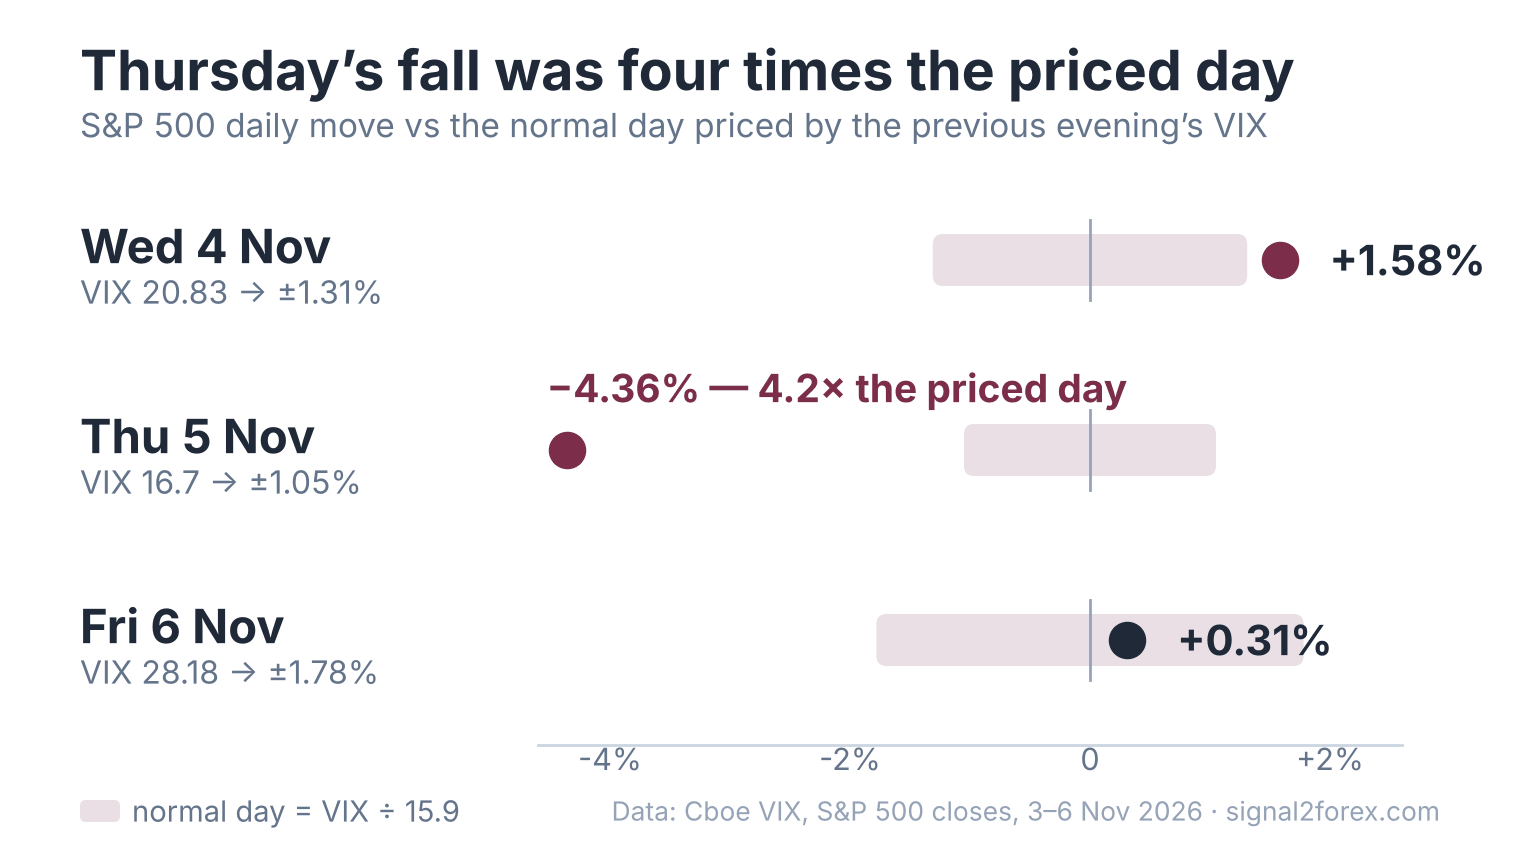
週三的VIX指數是本週最平靜的讀數,而它恰好出現在最糟糕的一天之前。
VIX 作為價格
許多文章稱VIX為恐慌指數,僅此而已。對我來說,它其實很簡單──VIX代表的是一種價格。芝加哥選擇權交易所(Cboe)根據標普500指數選擇權建構VIX,並將其描述為未來30天市場的預期波動率。 VIX 方法論文件這是股票市場交易員首先提及的波動率。以歷史價格衡量的波動率稱為歷史波動率。 VIX 指數是隱含波動率-它來自於選擇權價格。
VIX 指數以年化百分比表示。要將其轉換為正常日波動率,需要將其除以約 15.9,即 252 個交易日的平方根。週三晚間,計算結果為 16.7 ÷ 15.9 = 1.05%。當時標普 500 指數為 7,688 點,這意味著下跌約 81 點。而周四的跌幅則高達 335 點,是正常日跌幅的 4.2 倍。
同樣的計算方法也適用於一個月。除以大約 3.46,也就是 12 的平方根。週五的 25.64 點意味著未來 30 天內,價格在 7,377 點上下波動約 546 點,漲幅為 7.4%。沒有人會承諾價格會在這個範圍內波動。這只是選擇權賣方希望獲得的收益範圍。
大多數指南都給出一條固定的規則——VIX低於12意味著見頂,VIX高於30意味著買入。我不相信這種規則。 11月5日VIX達到16.7並沒有讓任何人獲利,週四晚上VIX達到28也沒有導致周五出現劇烈波動。如果你要使用VIX,你應該把它當作下一個正常交易日的價格走勢來解讀,而不是把它當作交易訊號。
搖擺背後的原因
平靜的周三為何轉瞬變成糟糕的周四?選舉結果並非一夕之間改變,改變的是人們希望繼續持有今年的贏家股票。一個多月來,對沖基金一直在拋售人工智慧相關股票,以鎖定2026年的收益。例如,Lam Research當月市值就縮水了約三分之一。
持倉規模是另一個原因。當許多交易者持有相同的股票時,股價下跌會引發拋售,而拋售又會進一步壓低股價。根據雅虎財經報道引述Vanda Research的數據,散戶拋售個股週四的速度達到了自2020年3月以來的最高水準。財報發布、利率決議和市場戰爭在其他時候也會起到類似的作用——持倉過密,觸發因素出現,許多賣家會在同一分鐘內採取行動。
貨幣螢幕上的股票波動率
為什麼外匯交易員要關注股市指數的波動?因為從股市流出的資金總要流向別處,而其中一部分會透過貨幣進行交易。 11月5日,澳元是主要貨幣中表現最弱的-澳元兌美元下跌約1.0%,接近0.6935。日元則表現最強。美元/日圓下跌0.36%,至約157.82,隔天早晨… 路透社的報導 有分析師稱日圓是抵禦以美國為中心的經濟波動的主要對沖工具。
以點數表示,情況如下。澳元兌美元1%的變動約為70點——相當於一手標準手接近700美元,0.01手接近7美元。美元/日圓變動約57點,以1美元兌157.8日圓計算,相當於一手標準手接近360美元,0.01手接近3.60美元。
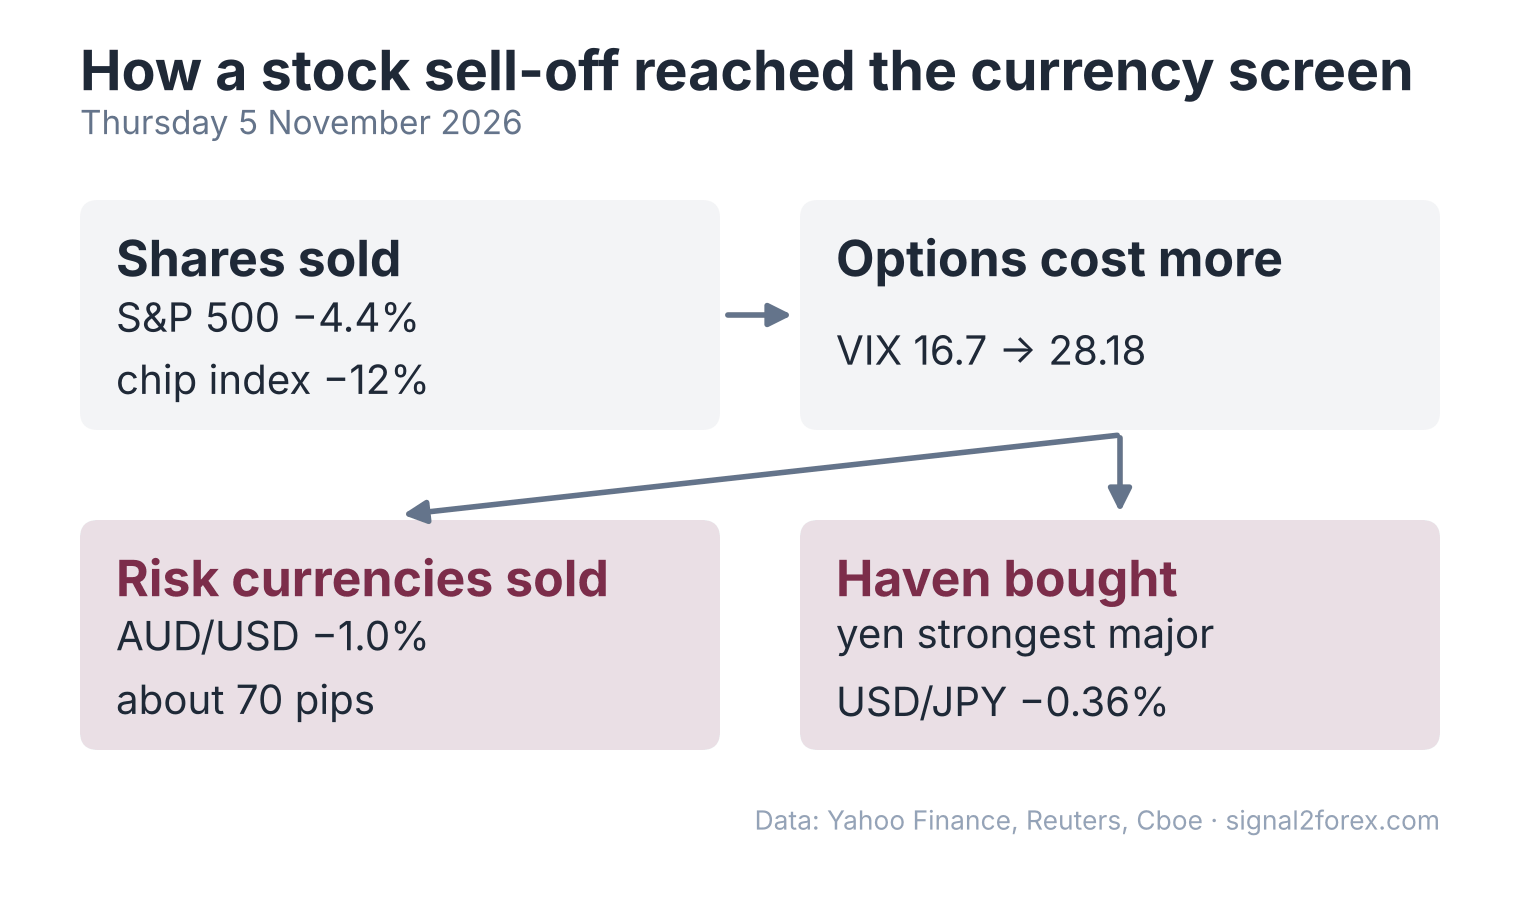
這條鏈條並非機器。就在同一週四,英國央行將利率上調至4%,英鎊也因此經歷了不同的走勢。除了市場恐慌情緒外,美國公債殖利率走低也提振了日圓。我曾在文章中寫過,在這樣的日子裡,貨幣對的走勢是如何相互關聯的。 外匯相關性頁面.
一隻股票或整個指數
單檔股票的波動性是什麼?其實就是規模較小但波動幅度較大的概念。 11月5日,英偉達股價下跌約9%,AMD股價下跌約17%,而標普500指數整體下跌4.4%。股票波動性大意味著什麼?這意味著其正常日內波動幅度較大,而下跌日的波動幅度可能會更大。
那麼,股票波動率究竟是什麼?用一些實用的數字來衡量又是什麼呢?最簡單的衡量方法是日均波動幅度——這與…的原理相同。 貨幣圖表上的平均真實波幅(ATR)如果股票市場波動性的定義只關注風險,那就忽略了其實際意義。波動幅度越大,停損位就越寬;而停損位寬意味著同樣的資金需要更小的部位。
我的機器人在這樣的日子裡
My 外匯 V 投資組合 我在H1圖表上運行28個機器人,追蹤14個貨幣對,澳元/加幣就是其中之一。這些機器人不會讀取晶片股新聞,而是讀取價格、伺服器時間和價差。我為它們內建了價差過濾器,以應對像11月5日這樣的夜晚,因為在這些夜晚價差會擴大,正常的入場成本可能會比平時高得多。
實時帳戶運行在 YouTube 串流這樣一來,任何人都可以查看那一週的交易記錄——包括好的交易和壞的交易。對我來說,這比文章中的任何表格都重要。回測顯示的是系統如何應對過去的波動,而即時數據則顯示的是它如何應對本週的波動。
新手和經驗豐富的交易員
一位新手看到VIX指數當日飆升70%,便開倉做空澳元/美元,而且通常開倉手數與平淡交易日相同。一位經驗豐富的交易員看到同樣的漲幅,會先減少手數,因為停損位必須設得更大。新手會問價格會走向何方,而經驗豐富的交易員則會問下一個正常交易日需要付出多少代價。
天賦與此關係不大。關鍵在於習慣-交易前要先進行策略評估。如果你在像週四這樣的日子進行交易,你需要在決定交易方向之前就確定停損位的大小。
快速查看:VIX 指數為 20。它通常反映標普 500 指數的哪一天走勢?
大約是1.26%,因為20÷15.9=1.26。指數接近7,400點,這意味著大約93點的漲跌幅。如果單日漲跌幅達到3%,則漲跌幅將超過這個數字的兩倍。
接下來是什麼
下次測試將於2026年11月10日星期二格林尼治標準時間13:30進行,屆時美國勞工統計局將公佈10月份的通貨膨脹率,具體數據請參見其報告。 CPI發布計劃週五VIX指數達到25.64,市場開始為前一日的大幅波動付出代價-標普500指數下跌約1.6%。我不知道通膨數據會平息股市還是引發新一輪上漲。我們將在格林威治標準時間13:30見分曉。
如果您當天交易澳元/美元或日圓貨幣對,建議您先將您的交易手數與週五的VIX指數進行比較。關於貨幣方面的知識——如何解讀貨幣對本身的波動性——請參閱我們的相關內容。 貨幣波動頁面.
股市波動、VIX指數的價格走勢、股票兌澳元和日圓的匯率路徑、隨波動幅度增大的停損位——所有這些都是從不同角度看待同一個問題。在交易前對預期走勢的預測越準確,在像11月5日那樣的市場行情過後,你的帳戶就越穩定。



 Signal2forex.com - 最佳外匯機器人和信號


