
美國評論
第三季度 PCE 有望反彈,前景更加不確定
- 本週對 GDP 的修正表明第二季度可能沒有最初估計的那麼糟糕,注意力轉移到當前季度。 本週的新數據揭示了消費者支出的前景。
- 第三季度消費的反彈看起來好於預期,儘管信心的減弱以及病毒和財政政策的不確定性表明這種勢頭可能會很快消退。
- 聯邦公開市場委員會主席杰羅姆·鮑威爾在傑克遜霍爾研討會上發表講話時宣布了美聯儲貨幣政策框架的更新。 有關這如何影響我們前景的詳細分析,請參閱第 6 頁的利率觀察。
第三季度 PCE 有望反彈,前景更加不確定
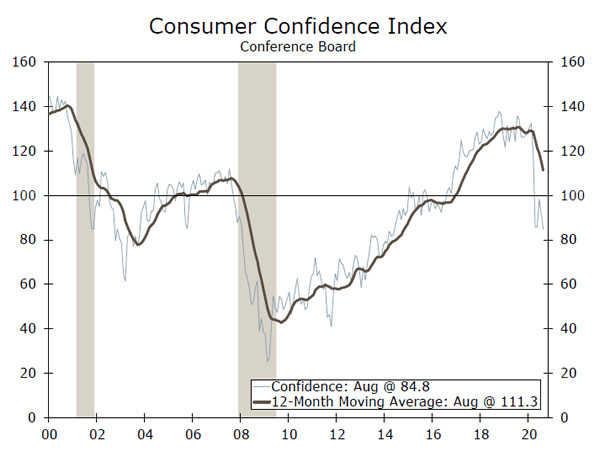
世界大型企業聯合會 (Conference Board) 測量的 84.8 月份消費者信心指數為 6.9,低於大多數預測者的預測。 這標誌著2014月份下降2016個百分點,跌至600年以來的最低水平。30月份消費者對現狀的看法以及對未來的預期出現動搖,預期指數跌至XNUMX年以來的最低水平。計數再次下降(上圖),最近的悲觀情緒可能至少部分歸因於每週XNUMX 美元的補充失業救濟金將於XNUMX 月底到期。 按收入衡量的消費者信心支持了這一結論。 儘管所有收入群體的信心較 XNUMX 月份有所下降,但 XNUMX 月至 XNUMX 月低收入家庭的信心下降幅度更大(中圖)。 由於失業主要集中在工資較低的行業,因此可以得出這樣的結論:這些人從近幾個月的失業刺激措施中獲得了不成比例的受益,這一結論並不牽強。 但是,由於現在不再可以獲得這筆意外現金,這些家庭可能對其財務狀況不太樂觀。 密歇根大學XNUMX月份消費者信心指數的向下修正再次證實了這一結論。 本月的初步數據可能還為時過早,無法反映約 XNUMX 萬領取失業救濟金的美國人的收入受到的影響。
儘管信心和個人支出並不總是逐月跟踪,但信心下降趨勢對於消費者主導的複蘇來說並不是一個令人鼓舞的跡象。 儘管如此,考慮到第二季度的基數影響,即使 1.9 月和 35 月的支出保持不變,3 月實際個人支出仍增長 30%。 第三季度個人消費支出 (PCE) 年化增長率將超過 3%。 但是,信心的回落、補充失業救濟金的到期以及超過 XNUMX 萬美國人仍然失業,可能會導致本季度最後兩個月的經濟回落。 無論如何,儘管第四季度及以後仍存在高度不確定性,但第三季度 PCE 可能會出現穩健的結果。 不僅尚不清楚是否會實施額外的財政刺激措施,而且目前尚不清楚秋季和冬季的病毒軌跡。 即使家庭沒有得到額外的刺激,如果病毒仍然受到控制,考慮到近幾個月儲蓄的增加,他們也可能有能力進行支出(下圖)。 不幸的是,更廣泛的複蘇仍然高度依賴於病毒的發展軌跡。
本週最受市場關注的消息或許是FOMC主席鮑威爾週四在傑克遜霍爾研討會上宣布的美聯儲對貨幣政策框架的調整。 美聯儲高層宣布將轉向將平均通脹目標轉向 2% 左右的目標,並容忍就業率高於最高水平,即勞動力市場在一段時間內“過熱”。 這些變化在一定程度上是預料之中的,有關它們如何影響我們的前景的更多詳細信息,請參閱我們最近的特別報告和第 6 頁的利率觀察。
美國展望
ISM 製造業 • 週二
製造業活動已開始從今年早些時候的冠狀病毒大流行以及之前的貿易緊張局勢帶來的停工和供應鏈中斷中恢復。 16月份,ISM製造業指數觸及54.2個月新高60。 細節描繪了一幅更加平衡的增長圖景,供應商的交貨時間在中斷後有所縮短,新訂單達到 XNUMX 以上。
由於消費者迴避體驗支出,商品而非服務業的強勁復甦推動了製造業活動。 54.3 月份工廠活動似乎已經走強,地區聯儲製造業調查總體上升,Markit PMI 讀數上升。 我們預計 XNUMX 月份 ISM 製造業指數將小幅升至 XNUMX。
Previous:54.2 Wells Fargo:54.3共識:54.5
ISM 服務 • 週四
雖然製造業指數歷來備受關注,但 ISM 服務業調查將更好地解讀當前的複蘇情況。 本週期,保持社交距離的需要對服務業造成了異常嚴重的打擊。 重新開業推動 ISM 服務業指數在 XNUMX 月和 XNUMX 月重回正值區域,但 XNUMX 月將表明整體復甦的持續程度。
有關失業救濟申請和流動性的每週數據表明,復甦步伐幾乎沒有變化。 然而,初步 Markit 服務業 PMI 以及里士滿和紐約聯儲服務業調查在 XNUMX 月份均有所改善,表明服務業活動進一步回升。 我們預計,繼上個月商業活動和新訂單部分出現驚人增長之後,XNUMX 月份 ISM 服務指數將小幅下滑,但仍將保持在擴張區間。
Previous:58.1 Wells Fargo:56.4共識:57.4
就業•週五
大多數指標表明,八月份就業市場繼續改善,但增速低於前幾個月。 9 月下半月新冠病例激增引發了人們對 15 月份就業人數可能再次收縮的擔憂。 然而,在調查週(2020 月 1.40 日至 XNUMX 日)之前,初請失業金人數小幅下降,PMI 的 XNUMX 月份就業成分總體有所改善,XNUMX 年人口普查的招聘人數大幅增加。 儘管季節性因素導致 XNUMX 月份該行業的就業人數增加,但教育招聘受到拖累,但我們預計就業人數將增加 XNUMX 萬。
我們預計 10.0 月份失業率僅小幅下降,從 10.2% 降至 XNUMX%。 不僅招聘預計將不那麼強勁,而且上個月儘管就業人數再次大幅增加,但勞動力數量仍出現下降,我們預計這種情況至少會部分扭轉。 與此同時,消費者信心調查顯示,家庭對八月份就業機會的看法較差。
上一篇:1.76M富國銀行:1.40M共識:1.52M
全球審查
大多數經濟體第二季度 GDP 數據暴跌
- 本周公布的第二季度GDP增長數據繼續顯示大多數發達市場和新興市場出現嚴重下滑。 G2中,挪威經濟第二季度出現創紀錄下滑,環比下降10%,加拿大經濟也出現創紀錄下滑,年化下降6.3%。 與此同時,由於 COVID-38.7 大流行給關鍵行業帶來壓力,墨西哥經濟也大幅下滑。
- 韓國央行在本週的會議上將 7 天回購利率維持在歷史低點 0.50% 不變。 央行目前預計 1.3 年經濟將萎縮 2020%,明顯低於 XNUMX 月份的預測。
月度 GDP 數據有望反彈
由於遏制新冠肺炎 (COVID-19) 蔓延的努力給經濟帶來壓力,挪威第二季度的經濟活動出現了有記錄以來的最大收縮。 不包括石油生產和航運的內地GDP環比下跌6.3%,與市場普遍預期相符。 由於服務需求銳減,家庭消費下降 10.8%。 與此同時,投資下降超過 3%,出口下降 8.7%。 第二季度的下降可能是由於三月和四月的大幅下降,特別是在許多服務行業。 儘管如此,經濟活動下滑的程度沒有其他歐洲國家那麼嚴重,其他歐洲國家的 GDP 下降了 2% 以上。 隨著經濟開始重新開放,經濟活動在本季度末開始回升。 月度數據顯示,10月份經濟環比增長3.7%,這表明挪威經濟最糟糕的時期可能已經過去,對增長的最大貢獻來自於健康和社會工作。 我們繼續預計 2020 年下半年和 2021 年經濟增長將加快,這將有助於挪威貨幣兌歐元和美元走強。 其他方面,加拿大經濟按年率計算環比下跌 38.7%,創有記錄以來最大跌幅。 不過,公佈的月度數據顯示,6.5 月份 GDP 環比增長 XNUMX%,超出市場預期,經濟正在反彈。
2020年墨西哥經濟仍將大幅下滑
墨西哥經濟第二季度出現創紀錄的下滑,環比下降 2%。 不過,本周公布的數字略高於初步發布的 17.1% 跌幅。 按年度、非季節性調整計算,GDP 增長率下降 17.3%。 季度數據細分顯示,第一產業活動下降 18.7%,第二產業和第三產業分別下降 2% 和 23.4%。 在本週的另一份報告中,六月份的數據似乎有所回升,表明墨西哥經濟衰退最嚴重的時期可能已經結束。 經濟活動指數從15.1月份的歷史低點升至-13.2%,為XNUMX月份以來的首次月度增長。
墨西哥經濟在 COVID-19 大流行之前就已經陷入困境,政府推遲任何有意義的財政刺激計劃可能會限制今年下半年的經濟復甦。 墨西哥央行下調了 2020 年全年 GDP 預期,預計增速將下降 8.8% 至 12.8%。
日本央行按兵不動,但經濟前景更加黯淡
韓國央行 (BoK) 在本週的會議上選擇將 7 天回購利率維持在 0.50% 不變,儘管該委員會對韓國經濟前景不太樂觀。 央行在隨附的聲明中表示,韓國經濟增長依然低迷,預計今年經濟收縮略高於1%,遠低於0.2月份的-19%預測。 該委員會指出,國內增長復甦的步伐可能會慢於此前的預測,這主要是由於韓國COVID-XNUMX病例的死灰復燃。 在決策後的吹風會上,央行行長表示仍有降息空間,但他表示央行需要謹慎對待這一舉措。
全球展望
澳洲聯儲政策決定 • 週二
在0.25月份的最後一次政策會議上,澳大利亞儲備銀行(RBA)宣布將自500月份以來首次恢復債券購買,以確保三年期債券收益率保持在2023%的目標水平。 澳洲聯儲提出購買至多 20 億澳元將於 59.3 年 19 月到期的政府證券,但補充稱將根據需要進一步購買。 自 XNUMX 月 XNUMX 日以來,澳大利亞央行在其量化寬鬆計劃中購買了約 XNUMXB 澳元的債券,以緩解 COVID-XNUMX 對經濟的負面影響。
目前我們預計下週的會議上不會宣布進一步的量化寬鬆政策。 雖然我們承認進一步放鬆貨幣政策是可能的,但這不是我們目前基本情景的一部分。 儘管如此,我們仍然認為到 0.25 年底現金利率和三年期政府債券收益率將保持在 2021%。
上一頁:0.25%富國銀行:0.25%共識:0.25%
智利央行政策決定•週二
由於 COVID-0.50 疫情繼續擾亂經濟活動,智利央行在 15 月 19 日的會議上選擇將政策利率維持在歷史低點 3% 不變。 儘管委員會沒有宣布任何新措施,但確實表示將繼續評估其他貨幣政策選擇,以支持經濟。 這些潛在的政策選擇包括額外的資產購買和流動性措施,以支持擴大信貸。 儘管智利央行在這一年中大幅削減政策利率並啟動了自己的量化寬鬆計劃,但 CPI 仍低於央行 XNUMX% 的目標利率。 直覺上,進一步降息是有意義的。 然而,我們認為央行缺乏進一步降息的政策空間,因為進一步降息將把實際利率進一步推向負值,並可能導致貨幣大幅貶值。 在此背景下,我們預計央行將在下週的政策會議上維持利率不變。
上一篇:0.50%富國銀行:0.50%
歐元區零售銷售•週四
下週發布的歐元區 19 月零售銷售和 5.7 月通脹報告將提供有關今年下半年經濟如何從 COVID-20.4 大流行中復甦的最新見解。 儘管第二季度經濟嚴重下滑,但歐元區經濟似乎在第三季度出現回升。 20.4 月份零售額環比增長 12.1%,連續第二年增長,恢復到疫情前的水平。 這一增長是由紡織品、服裝和鞋類 (+16.5%) 以及汽車燃料 (+13.8%) 的強勁增長推動的,而非食品產品增長了 1.2%。 從國家來看,西班牙和意大利表現突出,分別上漲0.4%和1.2%。 下週,0.2 月份零售額預計將放緩,僅增長 XNUMX%。 與此同時,XNUMX月份CPI同比上漲XNUMX%,核心CPI同比堅挺至XNUMX%。 XNUMX 月份通脹率預計將小幅下降至 XNUMX%。
上一篇:5.7% 共識:1.2%(環比)
觀點看法
利率觀察
長期利率已經觸底了嗎?
當疫情開始在美國蔓延時,基準10年期國債收益率急劇下跌,在過去幾個月裡一直在底部徘徊(上圖)。 長期利率會從此進一步走低還是走高?
有充分的理由相信,在冠狀病毒病例沒有顯著加速並再次封鎖經濟的情況下,長期利率不會進一步下降太多。 讓我們從美聯儲主席鮑威爾本週在懷俄明州傑克遜霍爾發表的講話開始。 正如我們在另一份報告中更詳細討論的那樣,美聯儲政策制定者實際上發出信號,表明他們願意容忍更高的通脹率。 因此,固定收益投資者應該要求以更高的美國國債收益率的形式提供更多的通脹保護。
在這方面,一項受到廣泛關注的通脹預期指標,即 10 年期國債與其通脹保值國債之間的收益率差,在過去幾個月中呈走高趨勢,目前已回到 1.7 月份的水平(中間圖表)。 這種所謂的 TIPS 利差表明,固定收益投資者基本上預計未來 10 年通脹率平均約為每年 30%。 近幾個月來,10 年期債券和 XNUMX 年期國債之間的收益率利差也有所擴大(下圖)。 曲線長端利差擴大的部分原因可能反映出人們對美國政府債務長期前景的不安。 但這也與未來通脹的更高預期相一致。
除非州長重新實施基本上鎖定經濟的限制,否則長期利率似乎已基本觸底。 也就是說,我們也不認為它們會很快上漲。 我們認為,正在形成的經濟復甦將持續下去,但我們預計失業率至少到明年年底仍將保持在高位。 因此,聯邦公開市場委員會 (FOMC) 可能會在相當長一段時間內保持按兵不動。 在美聯儲重新進入緊縮模式之前,長期利率可能仍將保持在低位。
信用市場洞察
貸款會抑制房地產繁榮?
正如《美國評論》和我們最新的住房圖表手冊所指出的那樣,房地產市場一直火熱。 雖然兩位數的失業率和飆升的房屋銷售似乎不相容,但對於當前的差異,人們提出了幾種解釋。 也就是說,失業集中在更有可能租房的人身上、支持購房的現有人口趨勢以及居家經濟偏好的轉變都可能發揮了作用。
不過,即使這種強勁的需求持續存在,新冠危機也可能通過其他渠道限制房地產市場的上漲。 例如,由於經濟波動和不斷變化的債務減免政策,抵押貸款變得更加複雜。 2000 月和 XNUMX 月,抵押貸款銀行家協會信貸可用性指數追踪的抵押貸款信貸可用性大幅下降。 許多貸方甚至停止提供傳統抵押貸款的一些替代方案。 然而,此時房屋銷售已經受到封鎖措施的阻礙。 在第二季度高級貸款官員意見調查中,銀行報告稱住宅房地產貸款全面收緊,但這似乎並未對房屋銷售造成壓力,隨著公共衛生限制的取消,房屋銷售以創紀錄的速度增長。 同樣,第二季度抵押貸款發放量猛增,但藉款人信用評分中位數達到XNUMX年以來的最高水平。儘管貸款收緊,但未能阻止房地產行業的勢頭。
本週主題
失業導致家庭債務面臨風險
美國經濟在過去三個月中增加了超過 8 萬個就業崗位,但由於 22 月和 XNUMX 月消失了 XNUMX 萬個就業崗位,目前的就業人數仍比 XNUMX 月份峰值低 XNUMX% 以上。
然而,勞動力市場的勢頭正在放緩,某些類別的債務拖欠率正在上升。 如果個人需要很長時間才能找到工作,各類家庭的債務風險有多大?
為了闡明這個問題,我們對不同收入群體的不同類別的家庭債務進行了分析,以估計如果工人長期失業且無法償還債務可能發生的潛在損失。 我們在最近的一份特別報告中解釋了分析的完整方法和框架。
我們的分析表明,儘管按絕對美元計算,家庭債務風險比例很大,但可能不會對整個金融體系構成生存風險。
我們的基本情景發現,家庭風險債務總額的份額約為 800 億美元,相當於家庭未償債務總額的約 6%。 但是,也有一些緩解因素可以減少這一數額。
按債務類別劃分,學生貸款的風險債務比例最高,約佔風險貸款的 8%,其次是信用卡和汽車貸款(均約為 6%)。 根據我們的分析,抵押貸款是最不受影響的,由於最近失業的直接原因,大約 5.5% 的未償還債務面臨風險。
在最壞的情況下,家庭風險債務總額將激增至超過 3 萬億美元,這對金融體係來說將構成更大的生存風險。 但我們懷疑,在這種情況下,政府將提供某種政策支持,以降低金融體系徹底崩潰的風險。




 Signal2forex.com - 最佳外匯機器人和信號


