
在歐洲央行一位重要官員表示準備應對殖利率飆升後,歐元今天面臨一些壓力。 但瑞士法郎也不甘落後。 其他地方的外匯市場好壞參半。 美元目前與澳元和英鎊一起走強。 同時,紐西蘭元是較弱的商品貨幣。 加幣漲跌互現,部分受到油價拖累。
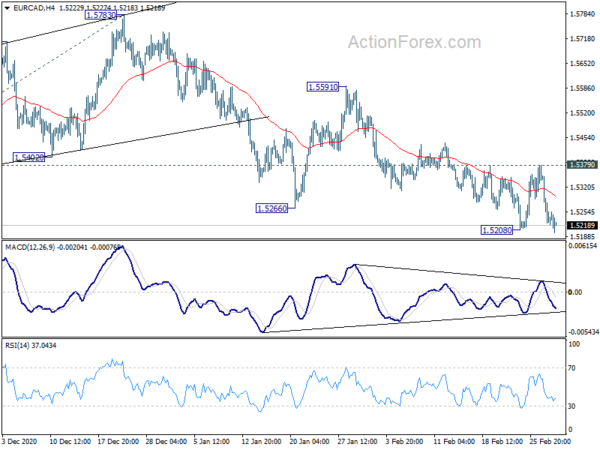
從技術上講,現在的焦點是歐元的下跌會發展到什麼程度和範圍。 歐元/日圓和歐元/英鎊目前看來是安全的,因為兩者都遠高於 127.48 支撐位和 0.8537 低點。 但歐元兌美元的支撐位1.1951和歐元/澳元的支撐位1.5250可能會受到考驗。 歐元/加元在 1.5208 完成反彈後,確實已突破 1.5379 臨時低點。
目前,歐洲富時指數上漲 0.53%。 德國DAX指數上漲0.41%。 CAC上漲0.46%。 德國10年期公債殖利率上漲0.0136至-0.320。 亞洲早些時候,日經指數下跌-0.86%。 香港恆指下跌-1.21%。 中國上海證券交易所下跌-1.21%。 新加坡海峽時報上漲0.03%。 日本10年期日本公債殖利率下降-0.0264至0.130。
加拿大 0.1 月 GDP 環比增長 0.5%,高級資訊顯示 XNUMX 月環比增長 XNUMX%
加拿大 0.1 月 GDP 環比成長 0.8%,符合預期,繼 3 月環比成長 0.6% 後。 這是連續第八個月增長。 總體經濟活動仍比 0.1 月大流行前的水平低約-12%。 商品生產業環比成長 20%,而服務業較上季微跌 -XNUMX%。 當月 XNUMX 個工業部門中有 XNUMX 個部門成長。
同時,最新資訊顯示 0.5 月份實際 GDP 環比增長約 XNUMX%。 批發貿易、製造業和建築業領漲,零售貿易下降。
歐洲央行 de Guindos 開放重新調整殖利率上升的負面影響
歐洲央行副行長路易斯·德金多斯對葡萄牙報紙《Público》表示:“我們必須看看名義收益率的上升是否會對融資狀況產生負面影響。”
他補充說:“如果我們得出這樣的結論,那麼我們完全願意重新調整我們的計劃,包括在必要時調整我們的流行病緊急採購計劃。” “我們有迴旋餘地,我們有彈藥。”
歐元區0.9月CPI年增1.1%不變,核心CPI較去年同期放緩至XNUMX%
歐元區 0.9 月消費者物價指數(CPI)年增 1.0%,與預期年增 1.1%持平。 核心 CPI 年減至 1.4%,低於年比 XNUMX%,符合預期。
從主要組成來看,食品、菸酒預計1.4月年率最高(1.5%,1.2月1.4%),其次是服務業(1.0%,1.5月1.7%),非能源工業品(4.2%,XNUMX月為XNUMX%)和能源(-XNUMX%,XNUMX月份為-XNUMX%)。
德國 9 月失業率上升 15 人,預期為下降 4.5 人。 0.9 月零售額季減-XNUMX%,低於預期的季減 XNUMX%。
澳洲央行按兵不動,復甦強於先前預期
正如普遍預期,澳洲央行維持貨幣政策不變。 現金利率和3年收益率目標維持在0.10%。 定期融資工具和政府債券購買計畫的參數也保持不變。 央行也信守「維持高度支持性貨幣條件直至目標實現」的承諾。 預計「最早要到 2024 年」才能滿足提高現金利率的條件。
債券購買「於本週提前進行,以協助市場平穩運行」。 根據最初的 74B 澳元計劃,已累積購買了 100B 澳元的政府債券。 目前計劃完成後,將再購買 100B 澳元。 澳洲央行「準備在必要時採取更多行動」。
澳洲央行指出,在全球範圍內,長期債券殖利率「在過去一個月大幅上升」。 這「部分反映了中期預期通膨率上升至更接近央行目標的水平」。 收益率的變動與包括外匯在內的其他資產價格的波動有關,澳元「仍處於近年來區間的上限」。
澳洲經濟復甦“正在順利進行”,並且“強於先前的預期”。 預計 3.5 年和 2021 年 GDP 將成長 2022%。此外,GDP 預計「到今年年中」將恢復到 2019 年底的水平。 但工資和物價壓力“有所減弱”,並且預計“將在未來幾年內保持這種狀態”。 預計1.25 年消費者物價指數(CPI) 為2021%,1.50 年消費者物價指數(CPI) 為2022%。消費者物價指數(CPI) 通膨預期「由於一些與COVID-19 相關的降價措施發生逆轉,將暫時上升」。
同樣來自澳大利亞,第四季經常帳盈餘擴大至 14.5B 澳元,高於 4.B 澳元的預期。 13 月建築許可季減-19.4%,而預期季減-3.0%。
關於澳聯儲的建議讀數:
紐西蘭聯邦儲備銀行霍克斯比:我們並不急於取消刺激措施
紐西蘭央行助理行長克里斯蒂安霍克斯比今天表示,央行並不急於取消貨幣刺激措施。 「市場渴望領先央行,但不可避免地會出現錯誤的開始,」他表示。 “這就是為什麼我們目前看到債券市場出現一些波動。”
他強調:“我們的方法是不斷提醒市場,我們將保持耐心,我們並不急於取消刺激措施。” 這項評論與央行上週關於長期保持寬鬆貨幣政策的訊息一致。
霍克斯比說,雖然紐西蘭比許多其他國家更早重新開放,但「仍有一些地區、地區和部門仍在苦苦掙扎」。
同樣來自紐西蘭,第四季貿易條件指數上漲 1.3%,符合預期。
日本失業率維持在2.9%不變,就業機會率改善
日本2.9月失業率維持在3.0%不變,略優於預期的1.10%。 就業可用率從 1.05 升至 XNUMX。 數據表明,新就業機會正在反彈,導致本季稍後經濟恢復復甦。 內務省的一位官員表示:“我們不能否認,我們感受到了疫情的影響,但對緊急狀態會惡化(失業率)的擔憂並未成為現實。”
第四季資本支出下降-4.8%,遠低於預期的-4%。 繼第三季急劇收縮-2.0%之後,這是連續第三季下降。 數據表明,第四季 GDP 年化成長率 10.6% 可能會向下修正。
同時公佈的數據顯示,19.6 月份基礎貨幣年增 20.1%,而預期年增 XNUMX%。
美元/瑞士法郎中期展望
每日樞軸:(S1)0.9093; (P)0.9126; (R1)0.9181; 更多…。
美元/瑞郎今日昇至 0.9192 高點。 100%預測從0.8756突破0.9044至0.8869至0.9157,顯示上行加速。 堅守0.9181支撐位轉為阻力位,下一步目標為161.8%預測位0.9335。 下檔方面,需要突破 0.9093 阻力位並轉為支撐位才能顯示短期見頂。 否則,一旦回調,進一步反彈仍將是有利的。
從更大的角度來看,從 1.0237 開始的下跌被視為從 1.0342(2016 年高點)開始的該模式的第三條腿。 目前還沒有明顯的完成跡象。 下一個目標將是138.2至1.0342的0.9186%預測,從1.0237.0.8639至0.9295。 無論如何,需要突破 XNUMX 阻力位才能發出中期觸底的信號。 否則,一旦反彈,後市仍將看跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 21:45 | NZD | 貿易條件指數Q4 | -4.70% | |||
| 23:30 | 日圓 | 失業率1月 | ||||
| 23:50 | 日圓 | 資本支出Q4 | -4.80% | -2.00% | -10.60% | |
| 23:50 | 日圓 | XNUMX 月基礎貨幣年率 | ||||
| 00:30 | AUD | 第三季度經常賬戶餘額(澳元) | 14.5B | 13.1B | 10.0B | 10.7B |
| 00:30 | AUD | 建築許可M / M Jan | -19.40% | -3.00% | ||
| 03:30 | AUD | 澳洲聯儲利率決定 | ||||
| 07:00 | EUR | 德國 零售銷售 M/M Jan | -4.50% | -9.60% | ||
| 08:55 | EUR | 德國 XNUMX 月失業率變化 | 9K | 15K | 41K | 37K |
| 08:55 | EUR | 德國一月失業率 | 6% | 6% | 6% | |
| 10:00 | EUR | 歐元區 CPI 年比 XNUMX 月 P | ||||
| 10:00 | EUR | 歐元區核心 CPI 年比 XNUMX 月 P | ||||
| 13:30 | CAD | GDP 月/月 XNUMX 月 |




 Signal2forex.com - 最佳外匯機器人和信號


