
مراجعة الولايات المتحدة
احتل رفع سعر الفائدة الفيدرالي مركز الصدارة هذا الأسبوع
- قامت اللجنة الفيدرالية للسوق المفتوحة (FOMC) برفع سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس هذا الأسبوع في خطوة كانت متوقعة على نطاق واسع. تشير إزالة اللغة التي تصف السياسة النقدية بأنها "تيسيرية" في بيانها إلى أن أعضاء اللجنة الفيدرالية للسوق المفتوحة يدركون أن سعر الفائدة على الأموال قد انتقل إلى المنطقة المحايدة.
- واقترب مؤشر ثقة المستهلك من أعلى مستوى له على الإطلاق في سبتمبر، في حين أن بيانات الدخل الشخصي والإنفاق التي صدرت هذا الأسبوع تدعم عمومًا معنويات المستهلكين المتفائلة المحيطة بالتوقعات على المدى القريب.
- تبدو بيانات مبيعات المنازل الجديدة وطلبيات السلع المعمرة أقل إثارة للإعجاب عندما ننظر إلى ما دون المكاسب الرئيسية.
احتل رفع سعر الفائدة الفيدرالي مركز الصدارة هذا الأسبوع
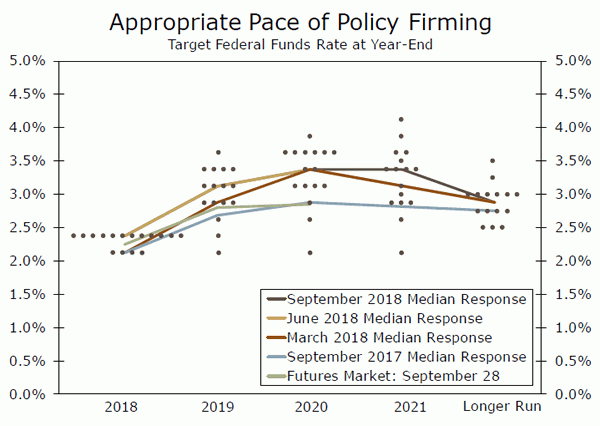
كان قرار اللجنة الفيدرالية للسوق المفتوحة هو الحدث الرئيسي هذا الأسبوع، على الرغم من أن رفع سعر الفائدة بالإجماع بمقدار 25 نقطة أساس كان متوقعًا على نطاق واسع. ما كان أكثر إثارة للاهتمام بالتأكيد هو التغييرات الرئيسية في لغة بيان سياسة اللجنة، بالإضافة إلى طرح توقعات أسعار الفائدة على الأموال الفيدرالية لعام 2021 (انظر الرسم البياني في الصفحة الأولى). في حين أن لجنة السوق المفتوحة الفيدرالية تعمل على زيادة أسعار الفائدة بشكل مطرد منذ أواخر عام 2015 (الرسم البياني العلوي)، فقد حافظت على لغة في بيانها لتقول إن "السياسة النقدية لا تزال متكيفة". ومع ذلك، اختفت هذه اللغة هذا الأسبوع، مما يعني أن اللجنة تشير ضمنًا إلى أن سعر الفائدة على الأموال الفيدرالية قد انتقل إلى المنطقة المحايدة. ومع ذلك، فإن تقدير سعر الفائدة على الأموال الفيدرالية المحايد ليس دقيقًا ويمكن أن يأخذ نطاقًا واسعًا. في الواقع، لا يزال متوسط أعضاء اللجنة الفيدرالية للسوق المفتوحة يتطلع إلى رفع سعر الفائدة بمقدار 25 نقطة أساس أخرى قبل نهاية العام و75 نقطة أساس من التضييق في العام المقبل، وذلك تماشيًا مع توقعاتنا الخاصة. ورفعت اللجنة الفيدرالية للسوق المفتوحة أيضًا متوسط توقعات نمو الناتج المحلي الإجمالي، ليصل الآن إلى 3.1% هذا العام و2.5% في عام 2019، ارتفاعًا من 2.8% و2.4% سابقًا.
تعزز الإجراءات التي اتخذت هذا الأسبوع وجهة نظر بنك الاحتياطي الفيدرالي بشأن الاقتصاد المحلي القوي وسوق العمل الضيق والضغوط التضخمية المستهدفة. في الواقع، أظهرت البيانات الصادرة اليوم أن معامل انكماش نفقات الاستهلاك الشخصي ارتفع بنسبة 2.2% في أغسطس على أساس سنوي، أي أعلى بقليل من هدف بنك الاحتياطي الفيدرالي البالغ 2%. تميل توقعاتنا إلى التحرك مع توقعات بنك الاحتياطي الفيدرالي على المدى القريب. ومع ذلك، فإننا نتطلع إلى تلاشي التحفيز المالي وتأثيرات التشديد النقدي على الاقتصاد الأوسع لإبطاء النمو في نهاية المطاف وقيادة بنك الاحتياطي الفيدرالي إلى خفض سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس في نهاية عام 2020. ونحن ندرك أن رؤيتنا لعام 2020 أقل من مثالي، ونرى استمرار اللجنة الفيدرالية للسوق المفتوحة في تشديد السياسة بوتيرة تدريجية على المدى القريب إلى المتوسط.
وبينما احتل قرار اللجنة الفيدرالية للسوق المفتوحة مركز الاهتمام، فإن العديد من المؤشرات الأخرى التي صدرت هذا الأسبوع تدعم أيضًا تقييم بنك الاحتياطي الفيدرالي للنمو الاقتصادي القوي. ارتفع مؤشر ثقة المستهلك الرئيسي بمقدار 3.7 نقطة إلى 138.4 في سبتمبر، مقتربًا من أعلى مستوى له على الإطلاق المسجل في عام 2000 (الرسم البياني الأوسط). على الرغم من أن مؤشر الوضع الحالي لا يزال يتقدم على التوقعات المستقبلية، إلا أن الأخير ارتفع بمقدار ست نقاط، مما يشير إلى أن المستهلكين ما زالوا متفائلين بشأن التوقعات على المدى القريب. وتؤكد بيانات الدخل والإنفاق بشكل عام بيانات المسح القوية هذا الأسبوع. وبينما تباطأ نمو الإنفاق الشخصي بشكل طفيف إلى 0.3% في أغسطس، ارتفعت الأجور والرواتب بنسبة 0.5%، مما يؤكد أن سوق العمل الضيق من المرجح أن يدفع نمو الأجور على المدى القريب.
وانتعشت مبيعات المنازل الجديدة في أغسطس، حيث ارتفعت بنسبة 3.5% إلى وتيرة 629,000 ألف وحدة بعد أن اتجهت نحو الانخفاض في الأشهر السابقة. ومع ذلك، تظل القدرة على تحمل التكاليف مصدر قلق، حيث تستمر أسعار المنازل في الارتفاع ويعزز ارتفاع أسعار الفائدة الضغط التصاعدي على أسعار الرهن العقاري، مما لا يتيح لنا مجالًا كبيرًا لرؤية ارتفاع كبير في مبيعات المنازل في وقت لاحق من هذا العام. وبالنظر إلى ما هو أبعد من قطاع المستهلكين، كانت طلبيات السلع المعمرة لشهر أغسطس أقل تشجيعًا قليلاً لإنفاق الشركات في الربع الثالث. وفي حين ارتفعت الطلبيات الرئيسية بنسبة أقوى من المتوقع بنسبة 3%، انخفضت طلبيات السلع الرأسمالية الأساسية بنسبة 4.5% بعد إزالة مكون الطائرات المتقلب الذي شكل معظم الارتفاع الرئيسي. كما تراجعت أيضًا شحنات رأس المال الخاص، التي تغذي تقديرات BEA للإنفاق على المعدات، مؤخرًا وتشير إلى تباطؤ محتمل في وتيرة الإنفاق في الربع الثالث (الرسم البياني السفلي).
توقعات الولايات المتحدة
ISM التصنيع • الاثنين
ارتفع مؤشر ISM الصناعي إلى أعلى مستوى له منذ 14 عامًا في أغسطس ويشير إلى أن النشاط في قطاع المصانع لا يزال قويًا. ومع ذلك، نتوقع أن نشهد تراجعًا متواضعًا في أغسطس، مع تراجع المؤشر إلى 60.0. وتشير أحدث مؤشرات مديري المشتريات الإقليمية التابعة لبنك الاحتياطي الفيدرالي إلى بعض الاعتدال، مع انخفاض متوسط الطلبيات الجديدة والإنتاج وتشغيل العمالة في الأشهر الأخيرة. وبشكل أكثر عمومية، فإن مثل هذه القراءات المرتفعة لا تكون مستدامة عادة في بيئة الدولار القوي.
وحتى مع بعض التباطؤ في سبتمبر، فمن المرجح أن يشير مسح ISM إلى أن سلاسل التوريد لا تزال ضيقة. وقد تزايدت أوقات تسليم الموردين بأسرع وتيرة للتوسع، وإلى جانب ارتفاع الأعمال المتراكمة، تشير إلى بقاء ضغوط الأسعار من القطاع مرتفعة.
السابق: شنومكس ويلس فارجو: شنومكس توافق: شنومكس
الميزان التجاري • الجمعة
ضاقت الميزان التجاري بشكل ملحوظ في الربع الثاني وسط قفزة في الصادرات مدفوعة باندفاع بعض الشركات الأمريكية للحصول على بضائعها في الخارج قبل دخول التعريفات الانتقامية حيز التنفيذ. غير أن الميزان التجاري عكس مساره في يوليو/تموز، مع ارتفاع العجز إلى أعلى مستوى له في ستة أشهر.
ونتوقع أن نرى العجز التجاري يتسع أكثر في أغسطس. وأظهرت النظرة المسبقة للعجز التجاري السلعي انخفاض الصادرات بنسبة 1.6% الشهر الماضي بينما ارتفعت الواردات بنسبة 0.7%. وفي حين أن التدابير الجمركية الأخيرة في الولايات المتحدة والخارج تضيف حالة من عدم اليقين إلى التوقعات، فإننا نتوقع أن يستمر العجز التجاري في النمو على نطاق أوسع مع الاتجاه. ويشير الإنفاق الاستهلاكي والشركات القوي إلى ارتفاع الواردات، وكذلك ارتفاع الدولار منذ أوائل هذا العام، وهو ما يجعل الواردات أقل تكلفة والصادرات أكثر تكلفة، مع تساوي كل العوامل الأخرى.
السابق: - 50.1 مليار دولار ويلز فارجو: - 53.7 مليار دولار الإجماع: - 51.0 مليار دولار
التوظيف • الجمعة
وواصل نمو الوظائف تراجعه في أغسطس، حيث أضاف أصحاب العمل 201,000 ألف وظيفة. ونتوقع أن نرى مكاسب قوية مماثلة لشهر سبتمبر ونتطلع إلى ارتفاع الرواتب بمقدار 185,000. ولا يزال الطلب على العمال قويا بشكل استثنائي. وصلت فرص العمل وحصة الشركات الصغيرة التي أبلغت عن أن لديها وظيفة واحدة على الأقل لشغلها إلى مستويات قياسية، في حين أن مطالبات البطالة عند أدنى مستوياتها منذ أواخر الستينيات عندما كانت القوى العاملة نصف حجمها الحالي.
ونتيجة لذلك، يستمر حجم العمالة المتاحة في التقلص. على الرغم من أن معدل البطالة انخفض بشكل أبطأ خلال العام الماضي مع انضمام المزيد من العمال في سن مبكرة (الذين تتراوح أعمارهم بين 25 و 54 عاما) إلى القوى العاملة، فإننا نتوقع أن نرى انخفاضه مرة أخرى إلى 3.8٪ في أغسطس. قد يتباطأ متوسط الأجر في الساعة قليلاً في سبتمبر بعد ارتفاعه المثير للإعجاب بنسبة 0.4٪ الشهر الماضي، ولكن من المتوقع أن يستمر في الارتفاع وفقًا للاتجاه في الأشهر المقبلة مع تشديد سوق العمل بشكل أكبر.
السابق: شنومكس ويلس فارجو: شنومكس توافق: شنومكس
مراجعة العالمي
البنوك المركزية تحت المجهر مع بقاء النمو ثابتًا
- بالإضافة إلى إعلان سياسة بنك الاحتياطي الفيدرالي، فقد كان أسبوعًا مزدحمًا على جبهة السياسة الدولية. ورفعت البنوك المركزية في جمهورية التشيك والفلبين وإندونيسيا أسعار الفائدة، في حين أبقت نيوزيلندا وتايوان أسعار الفائدة ثابتة. على الرغم من أن هذه ليست خطوة كبيرة حتى الآن نحو تجديد تقارب السياسة النقدية العالمية، إلا أنها تشير إلى أن موضوع السوق قد يصبح أكثر وضوحًا في المستقبل، خاصة مع دخولنا عام 2019.
- ولا تزال استطلاعات الثقة في منطقة اليورو متسقة مع النمو المطرد، مع وجود إشارات قليلة حتى الآن على حدوث انتعاش قوي. ومع بقاء التضخم في منطقة اليورو منخفضًا أيضًا، فمن المرجح أن يكون هناك المزيد من التشديد النقدي.
البنوك المركزية العالمية: الكثير من الحديث وبعض الإجراءات
شهد الأسبوع الماضي العديد من إعلانات السياسة النقدية من البنوك المركزية الدولية، مع الكثير من الحديث وكمية معتدلة من الإجراءات. بالتركيز أولاً على البنوك المركزية التي عدلت موقف سياستها، رفع البنك المركزي التشيكي أسعار الفائدة بمقدار 25 نقطة أساس إلى 1.50%، وقال إنه على الرغم من أن الخطوة التالية من المرجح أن تكون صعودية، إلا أنه من الصعب التنبؤ بالتوقيت. ورفع البنك المركزي الإندونيسي سعر الفائدة المرجعي بمقدار 25 نقطة أساس إلى 5.75%، وقال إنه لن يتردد في الاستجابة لتقلبات الروبية، في حين رفع البنك المركزي الفلبيني سعر الفائدة على الاقتراض لليلة واحدة بمقدار 50 نقطة أساس إلى 4.50%، كما كان متوقعًا.
وعلى الجانب الأقل نشاطًا، أبقى بنك الاحتياطي النيوزيلندي سعر الفائدة الرسمي عند 1.75%، وعلى الرغم من بيانات الناتج المحلي الإجمالي القوية مؤخرًا، فقد أبقى خيار المزيد من التيسير النقدي مفتوحًا. أبقى البنك المركزي التايواني سعر الفائدة القياسي عند 1.375%، قائلًا إن السياسة النقدية لا تزال فضفاضة إلى حد ما، ويبدو أنها معلقة بشكل مريح في الوقت الحالي. وبتقييم قرارات هذا الأسبوع، لم يكن الأمر يتعلق بإجراءات شاملة من جانب البنوك المركزية، وفي بعض الحالات كان رفع أسعار الفائدة دفاعيًا بطبيعته استجابة لضعف العملة وارتفاع ضغوط التضخم. وفي هذا السياق، فإننا لا ننظر إلى تحركات هذا الأسبوع باعتبارها خطوة مهمة على طريق التقارب المتجدد للسياسة النقدية العالمية. ومع ذلك، أصبحت البنوك المركزية الدولية على الأقل أكثر نشاطا، مما يشير إلى وجود مجال لتقارب السياسة النقدية ليصبح موضوعا أكثر وضوحا في المستقبل، خاصة مع دخولنا عام 2019.
منطقة اليورو: لا تزال تنتظر انتعاشًا قويًا
تشير البيانات الاقتصادية الواردة إلى أن اقتصاد منطقة اليورو لا يزال ينتظر انتعاشًا اقتصاديًا أقوى. انخفض مؤشر ثقة الأعمال IFO الألماني - بيانات المسح الرئيسية من أكبر اقتصاد في منطقة اليورو - أقل من المتوقع في سبتمبر، إلى 103.7. ومع ذلك، يأتي هذا الانخفاض الطفيف بعد زيادات منذ منتصف العام، ولا يزال المؤشر قريبًا نسبيًا من أعلى مستوياته في عدة سنوات. بشكل عام، هناك تلميحات إلى أن الاقتصاد الألماني قد يخرج من "التصحيح الضعيف" خلال أوائل عام 2018. في المقابل، تراجعت الثقة الاقتصادية في منطقة اليورو في سبتمبر/أيلول أكثر من المتوقع، إلى 110.9، وهو الانخفاض التاسع على التوالي، مع انخفاض مكون التصنيع ولكن مكون الخدمات ارتفاع. وبشكل منفصل، تشير اتجاهات البيانات النقدية إلى معدل نمو ضعيف في الوقت الحالي. تباطأ نمو الأموال M3 لشهر أغسطس إلى 3.5% على أساس سنوي، على الرغم من أن النمو في قروض القطاع الخاص كان مشجعًا بشكل طفيف ليصل إلى 3.4%. في حين أننا نتوقع أن ينتعش النمو في منطقة اليورو من وتيرته البطيئة في أوائل عام 2018، فقد يستغرق الأمر بعض الوقت قبل أن يكتسب الانتعاش الأقوى قوة.
أخيرًا، كان التضخم في مؤشر أسعار المستهلك في منطقة اليورو لشهر سبتمبر أقل قليلاً من المتوقع. ارتفع مؤشر أسعار المستهلك الرئيسي بنسبة 2.1% على أساس سنوي، مطابقًا للتوقعات، لكن تضخم مؤشر أسعار المستهلكين الأساسي تباطأ بشكل غير متوقع إلى 0.9% على أساس سنوي. في وقت سابق من هذا الأسبوع، تحدث رئيس البنك المركزي الأوروبي دراجي وبدا بناءًا بشأن توقعات الأسعار، قائلاً إنه يرى انتعاشًا قويًا نسبيًا في التضخم الأساسي، وأن نمو الأجور القوي سيستمر وأن السياسات المالية في بعض البلدان قد تصبح أقل حيادية. ومع ذلك، ومع وجود ضغوط قليلة على الأسعار واضحة حتى الآن، فمن المرجح أن المزيد من تشديد البنك المركزي الأوروبي لا يزال بعيدًا بعض الشيء.
التوقعات العالمية
مسح تانكان الياباني • الاثنين
يعد استطلاع تانكان أحد أكثر الإصدارات الاقتصادية التي تتم متابعتها عن كثب في اليابان، حيث يقدم رؤى في الوقت المناسب حول أداء الاقتصاد الياباني. من المقرر إصدار الربع الثالث من عام 3 يوم الاثنين، قبل عدة أسابيع من الإصدار الرسمي للناتج المحلي الإجمالي. لقد نما الاقتصاد الياباني بشكل قوي للغاية خلال الأرباع القليلة الماضية، وسيتم فحص مسح تانكان بحثًا عن أدلة حول ما إذا كان هذا النمو يمكن أن يستمر.
وفي الربع الثاني، انخفض مؤشر انتشار الشركات المصنعة الكبيرة للمرة الثانية منذ أوائل عام 2، ولكن بالنسبة للربع الثالث، يتوقع الإجماع أن يتعافى مؤشر الشركات المصنعة جزئيًا، إلى +2016 من +3. في المقابل، من المتوقع أن يتراجع مؤشر الشركات غير المصنعة الكبيرة إلى +22 من +21، بعد عدة أرباع حيث كان هذا المؤشر ثابتًا إلى أقوى. وأخيرًا، من المتوقع أن تتعزز خطط الإنفاق الرأسمالي للعام المالي 23 لجميع الصناعات، لتصل إلى زيادة قدرها 24%. مجتمعة، ستكون تفاصيل المسح هذه قوية بما يكفي للإشارة إلى أن النمو الاقتصادي المطرد في اليابان يمكن أن يستمر في الوقت الحالي.
السابق: +21 (مؤشر كبار المصنعين) الإجماع: +22 (مؤشر كبار المصنعين)
استطلاعات مؤشر مديري المشتريات (PMI) في المملكة المتحدة • الاثنين
تشهد بداية الشهر المجموعة المعتادة من مؤشرات مديري المشتريات (PMI)، وهي مؤشرات عالية التردد وفي الوقت المناسب تقدم أدلة حول الوضع الحالي للاقتصاد. وفي المملكة المتحدة، انخفض مؤشر مديري المشتريات التصنيعي خلال الأشهر الثلاثة الماضية، ومن المتوقع أن ينخفض أكثر في سبتمبر، إلى 52.5 من 52.8. كان مؤشر مديري المشتريات للخدمات في المملكة المتحدة أكثر استقرارًا بعض الشيء في الأشهر الأخيرة، ولكن من المتوقع أيضًا أن ينخفض في سبتمبر إلى 54.0 من 54.3. وبشكل عام، تظل استطلاعات مؤشر مديري المشتريات عند مستويات تتفق مع النمو الاقتصادي المطرد وليس القوي في المملكة المتحدة.
المملكة المتحدة ليست الدولة الأوروبية الوحيدة التي تنشر بيانات المسح لشهر سبتمبر. وفي السويد، من المتوقع أن ينخفض مؤشر مديري المشتريات التصنيعي إلى 52.3 كما سيتم إصدار مؤشر مديري المشتريات للخدمات أيضًا. ومن المتوقع أن ينخفض مؤشر مديري المشتريات التصنيعي في سويسرا إلى 62.5، في حين من المقرر صدور مؤشر مديري المشتريات التصنيعي في النرويج لشهر سبتمبر.
سابق: 52.8 (التصنيع) ، 54.3 (الخدمات) توافق الآراء: 52.5 (التصنيع) ، 54.0 (الخدمات)
بنك الاحتياطي الأسترالي • الثلاثاء
أبقى بنك الاحتياطي الأسترالي (RBA) سعر الفائدة النقدي عند 1.50٪ منذ منتصف عام 2016، ومن المتوقع أن يبقي أسعار الفائدة ثابتة مرة أخرى عندما يعلن قرار السياسة النقدية الأسبوع المقبل. وتماسك النمو بشكل متواضع في الربع الثاني، على الرغم من أن تضخم مؤشر أسعار المستهلكين لا يزال في الوقت الحالي بالقرب من الحد الأدنى للنطاق المستهدف للبنك المركزي والذي يتراوح بين 2% إلى 2%، كما تظل ضغوط الأجور ضعيفة. في حين أن محضر السياسة النقدية الأخير أكد مجددًا أن الخطوة التالية في سعر الفائدة النقدية من المرجح أن تكون زيادة وليس انخفاضًا، إلا أن صناع السياسة أيضًا لم يروا أي حالة قوية لتعديل على المدى القريب. وبناء على ذلك، نتوقع أن يظل البنك الاحتياطي الأسترالي على حاله في اجتماع الأسبوع المقبل.
يعلن بنك الاحتياطي الهندي أيضًا عن قراره بشأن السياسة على خلفية النمو القوي للناتج المحلي الإجمالي ولكن بعض التراجع في التضخم. قام البنك المركزي الهندي برفع أسعار الفائدة مرتين منذ منتصف العام، ومن المتوقع أن يرفع سعر إعادة الشراء وسعر إعادة الشراء العكسي بمقدار 25 نقطة أساس أخرى في الأسبوع المقبل.
السابق: شنومك٪ ويلس فارجو: شنومك٪ توافق: شنومك٪
بسبب، حظ
سعر الفائدة ووتش
هل سياسة بنك الاحتياطي الفيدرالي الآن "محايدة"؟
كما كان متوقعًا على نطاق واسع، قررت اللجنة الفيدرالية للسوق المفتوحة (FOMC) بالإجماع يوم الأربعاء رفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس. ولكن من وجهة نظرنا، فإن الجانب الأكثر إثارة للاهتمام في البيان الذي أصدره بنك الاحتياطي الفيدرالي في نهاية الاجتماع هو أن اللجنة الفيدرالية للسوق المفتوحة لم تعد تصف السياسة النقدية بأنها "تيسيرية".
وفي التصريحات العامة الأخيرة، أعرب بعض صناع السياسات في بنك الاحتياطي الفيدرالي عن رأيهم بأن سعر الفائدة على الأموال الفيدرالية سيدخل قريباً إلى المنطقة "المحايدة". وهذا يعني أن السياسة النقدية لن تظل محفزة، ولن تقيد وتيرة النشاط الاقتصادي. ومن خلال إزالة الإشارة إلى السياسة النقدية التيسيرية، يبدو أن اللجنة تعترف ضمنا بأن سعر الفائدة على الأموال الفيدرالية قد انتقل إلى المنطقة المحايدة.
وهذا لا يعني أن الأسعار لن ترتفع أكثر من هنا. في الواقع، يُظهر ما يسمى بـ "المؤامرة النقطية" أن اللجنة الفيدرالية للسوق المفتوحة تعتقد أن رفع أسعار الفائدة بمقدار 25 نقطة أساس أخرى بحلول نهاية العام مع تشديدها بمقدار 75 نقطة أساس أخرى في عام 2019 سيكون مناسبًا (الرسم البياني العلوي). وتتوافق توقعات بنك الاحتياطي الفيدرالي مع توقعاتنا الخاصة، والتي تتوقع رفع أسعار الفائدة بمقدار 100 نقطة أساس بحلول نهاية العام المقبل (الرسم البياني الأوسط).
نتوقع أن يظل نمو الناتج المحلي الإجمالي الحقيقي قويًا بشكل عام في الأرباع القادمة، لكنه سيتباطأ إلى حد ما عن المعدل السنوي البالغ 4.2٪ الذي تم تسجيله في الربع الثاني من عام 2، مع تلاشي التحفيز المالي ومع تسبب التشديد النقدي السابق في بعض الرياح المعاكسة على الاقتصاد ( الرسم البياني السفلي). وبالنظر إلى عام 2018، نعتقد أن النمو سوف يتباطأ بما يكفي لدفع بنك الاحتياطي الفيدرالي إلى عكس اتجاهه عن طريق خفض أسعار الفائدة بمقدار 2020 نقطة أساس في نهاية عام 25. ومن المسلم به أن نهاية عام 2020 ستستغرق وقتا طويلا من الآن، ولا شك أن رؤيتنا قبل عامين غائمة. . وفي هذه الأثناء، يبدو من المرجح أن اللجنة الفيدرالية للسوق المفتوحة سوف تستمر في رفع أسعار الفائدة بوتيرة تدريجية. ولم تصل بعد نهاية دورة التشديد هذه. ولكن بإزالة إشارتها إلى السياسة النقدية التيسيرية في بيان سياستها الأخير، ربما تشير لجنة السوق المفتوحة الفيدرالية (على حد تعبير السير ونستون تشرشل) إلى "نهاية البداية" لدورة التشديد الحالية.
رؤى سوق الائتمان
المزيد من ديون الشركات قصيرة الأجل
ارتفعت ديون الشركات غير المالية (NFC) إلى أعلى مستوى لها على الإطلاق عند 9.4 تريليون دولار في الربع الثاني. وقد أدى هذا إلى رفع نسبة إجمالي ديون NFC إلى الناتج المحلي الإجمالي إلى 2%، وهو رقم قياسي أيضًا. كان الدافع وراء الزيادات الأخيرة في ديون الشركات هو الديون قصيرة الأجل، والتي شكلت نسبة غير متناسبة تبلغ 46٪ من زيادة الديون في الربع الثاني. ومع ذلك، تظل حصة الديون قصيرة الأجل متواضعة مقارنة بالمعايير التاريخية البالغة 75%.
طوال الجزء الأول من التوسع الحالي، قامت الشركات بتفريغ ديونها القصيرة الأجل، مما أدى إلى انخفاض نادر في إجمالي ديون NFC الاسمية لمدة سبعة أرباع متتالية من عام 2008 إلى عام 2010. ونتيجة لذلك، انخفضت حصة الديون القصيرة الأجل بنحو 10 نقاط مئوية عن مستواها في عام 2007، إلى مستوى منخفض بلغ 25% في أواخر عام 2010، قبل أن يبدأ في الارتفاع ببطء مرة أخرى.
يعتمد اختيار موعد استحقاق الديون للشركات على عوامل دورية وعلمانية. ومن منظور دوري، تشكل أسعار الفائدة أهمية كبيرة؛ تميل الشركات إلى تفضيل الديون طويلة الأجل في السنوات الأولى من التوسع من أجل تأمين أسعار الفائدة المنخفضة. ومع نضوج التوسع وتزايد احتمالات خفض أسعار الفائدة في المستقبل القريب، تصبح الديون قصيرة الأجل جذابة على نحو متزايد. نتوقع أن تستمر الشركات في التحول نحو الديون قصيرة الأجل مع تقدم التوسع الحالي في عامه العاشر.
ومع ذلك، يُظهِر الاتجاه العلماني انخفاضاً في حصة ديون الشركات القصيرة الأجل، والتي تجاوزت 45% في منتصف الثمانينات، مع انفتاح أسواق السندات وانخفاض علاوات الأجل.
موضوع الأسبوع
صحة قطاع الشركات الأمريكية: هل يجب أن نقلق؟
ويبدو من المرجح أن يصبح التوسع الاقتصادي الحالي، الذي دخل عامه العاشر مؤخراً، هو الأطول على الإطلاق. ويؤكد هذا التمييز فكرة مفادها أن الاقتصاد من المرجح أن يكون أقرب بكثير إلى الركود التالي مما كان عليه في الركود الماضي، الأمر الذي دفع العديد من المراقبين إلى التساؤل عما قد يكون المحفز للانكماش المقبل.
أحد المجالات التي قد يتطور فيها عدم التوازن في الاقتصاد الأمريكي هو قطاع الشركات غير المالية (NFC). تماشياً مع المرحلة المتأخرة من الدورة الائتمانية، قامت الشركات الأمريكية بتحميل الديون (الرسم البياني العلوي). وقد يؤدي هذا التراكم إلى تقليص الإنفاق الاستثماري والتوظيف إذا واجهت الشركات تطورات سلبية وأصبحت مرهقة ماليا. يمكن أن تعاني البنوك أيضًا إذا ارتفعت عمليات تحصيل الرسوم. لقياس صحة قطاع الأعمال في الولايات المتحدة، قمنا بتطوير مؤشر الصحة المالية للشركات، والذي يضم بإيجاز ثمانية مقاييس.
يشير مؤشرنا إلى أن الصحة المالية لقطاع الشركات الأمريكية قد تدهورت خلال السنوات القليلة الماضية. ورغم أن أياً من مكونات المؤشر لم تدخل بعد المنطقة "الخطيرة"، إلا أن ستة من المقاييس الثمانية بدأت تضعف. فبادئ ذي بدء، ترتفع أسعار الفائدة، الأمر الذي يجعل من الصعب على الشركات خدمة الديون. وعلى نحو متصل، انخفضت نسبة تغطية الفوائد. كما ارتفعت معدلات الاستدانة أيضاً، في حين ارتفعت حصة الديون القصيرة الأجل. وهذا يجعل قطاع NFC أكثر عرضة لارتفاع الأسعار. لقد انخفضت النسبة السريعة (الأصول المتداولة إلى الالتزامات المتداولة). وفي الوقت نفسه، اتجه العائد على الأصول إلى الانخفاض في الأرباع الأخيرة.
ومع ذلك، هناك مقياسان – نسبة الدين إلى الأصول ونسبة السوق إلى القيمة الدفترية – آخذان في التحسن. وبالإضافة إلى ذلك، لم يكن الضعف في المؤشر في السنوات الأخيرة مفاجئاً كما كان قبل فترتي الركود السابقتين. ونشير أيضًا إلى أن المقارنة بالتسعينيات مشوهة بسبب فقاعة سوق الأسهم في تلك الحقبة، والتي عززت قيم الأصول ومؤشرنا، حتى تراجعت أسعار الأسهم (الرسم البياني السفلي). واليوم، تشكل أسهم الشركات حصة أصغر بكثير من الأصول. وفي حين أننا لا نعتقد أن الصحة المالية للشركات "سيئة" في الوقت الحاضر، فإننا نرى المزيد من التدهور في المستقبل وسنراقب مؤشرنا.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


