
الولايات المتحدة
- كانت الأسواق الأمريكية في المنطقة السوداء هذا الأسبوع مع وجود أخبار اقتصادية محدودة لاستيعابها. كان هناك الكثير من الحركة في جميع أنحاء البركة، مع قرار البنك المركزي الأوروبي بشأن سعر الفائدة والمزيد من الدراما بشأن خروج بريطانيا من الاتحاد الأوروبي.
- وكانت البيانات الأمريكية من الدرجة الثانية، لكن بيانات الإسكان كانت متسقة مع الاتجاه الصعودي المستمر في هذا القطاع. ومع ذلك، كانت البيانات المتعلقة بطلبيات السلع المعمرة أقل تشجيعا.
- يحمل الأسبوع المقبل الكثير من الإجراءات، حيث من المقرر أن يقوم بنك الاحتياطي الفيدرالي بخفض أسعار الفائدة. سنحصل أيضًا على أرقام الوظائف لشهر أكتوبر، والناتج المحلي الإجمالي للربع الثالث، ومؤشر ISM لشهر أكتوبر، وكلها ستساعد في تحديد نغمة الربع الرابع.
المعالم البارزة الكندية
- وشهدت انتخابات يوم الاثنين تمسك رئيس الوزراء ترودو بالسلطة، لكنه فشل في تحقيق أغلبية برلمانية. كان هناك انقسام صارخ بين الشرق والغرب في أنماط التصويت.
- لقد تم بالفعل استبعاد تشكيل حكومة ائتلافية رسمية، لذا فإننا مقبلون على العودة إلى قاعدة "التصويت تلو الآخر" للمرة الأولى منذ حوالي ثماني سنوات.
- البيانات الاقتصادية هذا الأسبوع كانت جيدة. ارتفعت أحجام إنفاق التجزئة قليلاً، في حين صمدت ثقة الأعمال كما تم قياسها من خلال مسح توقعات الأعمال لبنك كندا على الرغم من عدم اليقين المتزايد.
الولايات المتحدة – ثلاثة تخفيضات، هل يخرج بنك الاحتياطي الفيدرالي؟
كانت الأسواق الأمريكية في وضع سيء هذا الأسبوع مع وجود أخبار اقتصادية محدودة لاستيعابها، ولكن كان هناك الكثير من الحركة في جميع أنحاء البركة. أصدر رئيس البنك المركزي الأوروبي ماريو دراجي آخر إعلان له عن السياسة النقدية قبل تسليم زمام الأمور إلى كريستين لاجارد. وترك دراجي السياسة النقدية دون تغيير، بعد التيسير الشهر الماضي، داعيا الحكومات في أوروبا إلى اتخاذ المزيد من الحوافز المالية لبدء النمو المحتضر في القارة. وسوف تحتاج لاجارد إلى استخدام صلاحياتها في الإقناع على هذه الجبهة أيضاً، حيث أن السياسة النقدية في أوروبا لا تجد مجالاً لتحفيز الاقتصاد على نحو متزايد.
وفي الوقت نفسه، في المملكة المتحدة، واصل خروج بريطانيا من الاتحاد الأوروبي اتخاذ خطوة إلى الأمام وخطوتين إلى الوراء هذا الأسبوع. وافق البرلمان على القراءة الثانية لمشروع قانون خروج بريطانيا من الاتحاد الأوروبي، لكن التقدم معلق حتى يوم الاثنين على الأقل. وذلك عندما ستصوت المملكة المتحدة على ما إذا كانت الانتخابات ستجرى في 12 ديسمبر، وأيضًا عندما يقرر الاتحاد الأوروبي مدة التمديد الذي سيمنحه للمملكة المتحدة لتجنب الخروج بدون صفقة في 31 أكتوبر.
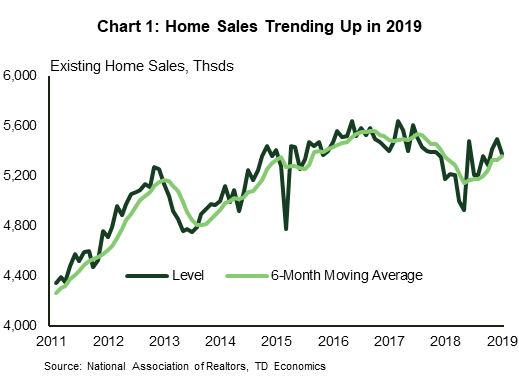
وكانت البيانات الأمريكية من الدرجة الثانية؛ ولكن لا يزال لديه بعض التحديثات المثيرة للاهتمام حول الاتجاهات الاقتصادية الأخيرة. وقد تمت مراقبة قطاع الإسكان عن كثب في الأشهر الأخيرة بحثًا عن دلائل تشير إلى أن انخفاض معدلات الرهن العقاري قد أثار الطلب. انخفضت مبيعات المنازل القائمة بنسبة 2.2% في سبتمبر، مع حدوث انخفاضات في جميع المناطق. ومع ذلك، وبعيدًا عن التقلبات الشهرية، فقد اتجهت المبيعات نحو الارتفاع خلال عام 2019، بعد تراجع ملحوظ في النصف الأخير من العام الماضي (الرسم البياني 1). وقد شكلت المخزونات المحدودة عائقا أمام المبيعات، ودفعت الأسعار إلى الارتفاع. وارتفع متوسط سعر المساكن القائمة بنسبة 5.9% في سبتمبر/أيلول عن مستواه قبل عام ــ ارتفاعاً من 5.0% في أغسطس/آب (و3.6% في إبريل/نيسان).
قدمت طلبيات السلع المعمرة لشهر سبتمبر تحديثًا لقطاع التصنيع المتعثر وإشارات حول الاستثمار التجاري. وكانت الطلبيات مخيبة للآمال، حيث انخفضت بنسبة 1.1٪ بعد ثلاثة أشهر من المكاسب. وهذا يضيف إلى الصورة السلبية التي رسمها بالفعل مؤشر ISM الصناعي لشهر سبتمبر. من المحتمل أن يعني ذلك انخفاضًا أكبر في الإنفاق على المعدات في الربع الثالث مما توقعنا في وقت توقعاتنا الأخيرة، ويوفر تسليمًا ضعيفًا للربع الرابع. سيتم إصدار مؤشر ISM لشهر أكتوبر يوم الجمعة المقبل، وسيتم مراقبته عن كثب بحثًا عن علامات الاستقرار في القطاع.
وسنكتشف يوم الأربعاء المقبل أيضًا مدى تباطؤ النمو في الربع الثالث. نحن نتتبع وتيرة متواضعة تبلغ 1.4%، بانخفاض من 2% في الثانية. معظم المكونات الرئيسية للاقتصاد تسير على الطريق الصحيح للتباطؤ من الربع الثاني إلى الربع الثالث، مع استثناء ملحوظ للاستثمار السكني. ومن المتوقع أن يشهد التحسن الأخير في قطاع الإسكان انتعاش الاستثمار السكني بنسبة تزيد عن 5% على أساس سنوي، بعد ستة أرباع متتالية من الانخفاض.
الحدث الرئيسي في الأسبوع المقبل هو قرار بنك الاحتياطي الفيدرالي بشأن سعر الفائدة. وتتوقع الأسواق على نطاق واسع خفضًا آخر بمقدار ربع نقطة مئوية، ليصل الحد الأعلى لسعر الفائدة على الأموال إلى 1.75%. سيؤدي ذلك إلى إجراء ثلاث تخفيضات في عدة أشهر. السؤال هو، هل تم قطع ثلاث قطع؟ أم أن بنك الاحتياطي الفيدرالي بحاجة إلى الاستمرار في التيسير؟ إن حقيقة أن الانعكاس في منحنى العائد قد تراجع خلال الأسبوعين الماضيين (الرسم البياني 2) يعد علامة إيجابية على أن الأسواق لم تعد تحسب الركود، وتعتقد الآن أن بنك الاحتياطي الفيدرالي ربما يكون قد خفف بما يكفي لتعويض التباطؤ في الاقتصاد العالمي. النمو الذي استقر في عام 2019.
كندا – عودة الليبراليين إلى أوتاوا ببرلمان أقلية
هيمنت العناوين الرئيسية هذا الأسبوع على تمسك الليبراليين بزعامة جاستن ترودو بالسلطة في انتخابات يوم الاثنين، وإن كان ذلك دون أغلبية في البرلمان، ومع انقسام إقليمي ملحوظ في الأداء. وكما أشرنا في تحليلنا لما بعد الانتخابات، هناك قدر كبير من الأمور المجهولة في هذه المرحلة حول أي أجزاء من البرنامج الليبرالي سيتم الاحتفاظ بها أو تعديلها أو إسقاطها، وما هي المبادرات من الأحزاب الأخرى التي يمكن تكييفها للبقاء على قيد الحياة في تصويتات الثقة في الانتخابات. الأشهر المقبلة.
يمكن وضع بعض الافتراضات. أولاً، تعهد رئيس الوزراء ترودو في أول مؤتمر صحفي له بعد الانتخابات بإجراء تغييرات على النظام الضريبي (زيادة عتبة الدخل المعفاة من الضرائب) وهو أول أمر له في العمل. وقد اتخذت جميع الأحزاب تدابير لدعم القدرة على تحمل تكاليف الإسكان في الأمد القريب في برامجها الانتخابية ــ ويبدو أن بعض الإجراءات على هذه الجبهة أيضاً تشكل رهاناً آمناً. كما يبدو العجز الأوسع أشبه بالقفل؛ وتوقع البرنامج الليبرالي ما يقرب من 9 مليارات دولار إضافية في الاقتراض السنوي بحلول السنة المالية 2023 (الجدول 1) - ومن المرجح أن تؤدي المحفزات لحشد الدعم من الأحزاب الأخرى إلى ارتفاع هذه الأرقام. ومع ذلك، فإن خطر زيادة الضرائب في أماكن أخرى لدعم بعض التدابير "الإنفاقية" التي تمت مناقشتها لا يمكن استبعاده (تضمنت منصة الحزب الوطني الديمقراطي زيادة في معدل إدراج مكاسب رأس المال، على سبيل المثال).
هناك سؤال كبير آخر بعد الانتخابات يتعلق بمستقبل توسعة خط أنابيب ترانس ماونتن (TMX). هناك بعض الأسباب التي تدعو إلى التفاؤل الحذر. أولاً، في الوضع الحالي، ليست هناك حاجة لطرح أي شيء متعلق بـ TMX للتصويت (من الممكن أن تغير الدعاوى القضائية هذا الأمر). وثانياً، خففت الأحزاب الأخرى من وجهات نظرها في الآونة الأخيرة، حيث صرح زعيم الكتلة الكيبيكية إيف فرانسوا بلانشيت (في الواقع) بأنه لا يهتم كثيراً بخطوط الأنابيب خارج حدود مقاطعته. ومع ذلك، إذا ثبت أن التفاؤل بشأن هذا الملف في غير محله، فمن المتوقع أن تزداد معنويات المستثمرين حول قطاع الطاقة سوءًا.
وبعيدًا عن التطورات السياسية، كانت البيانات الاقتصادية هذا الأسبوع إيجابية بشكل عام. وارتفعت استثمارات البناء مرة أخرى في يوليو على قاعدة قطاعية واسعة نسبيا. تحت عنوان سلبي لمبيعات التجزئة يوجد مكاسب متواضعة (+0.2% على أساس شهري) في الأحجام. وكان هذا في الواقع "المزيد من نفس الشيء" من قطاع ناضل من أجل تحقيق نمو ذي معنى لبعض الوقت الآن.
ولعل الأمر الأكثر إثارة للاهتمام هو المرونة التي ظهرت في استطلاع توقعات الأعمال لفصل الخريف الذي أجراه بنك كندا. وعلى الرغم من استطلاع آرائهم في أواخر الصيف، إلا أن الذين شملهم الاستطلاع رسموا صورة جيدة للتوقعات الاقتصادية. وظلت الآراء حول توقعات المبيعات والاستثمار ثابتة (الرسم البياني 1)، مما ساعد على رفع المؤشر العام قليلاً - على الرغم من وجود انقسام صارخ بين الشرق والغرب كان واضحًا. من المؤكد أن الاستطلاع لا يشير إلى أن الاقتصاد الكندي على وشك إشعال العالم؛ النمو الشبيه بالاتجاه هو المعنى الضمني. لكن، مع أخذ كل الأمور بعين الاعتبار، كان من الممكن أن يكون الأمر أسوأ بكثير.
وبجمع كل ذلك معًا، من المحتمل أن يكون محافظ بنك كندا ستيفن بولوز سعيدًا بشكل معقول بقرار سعر الفائدة وتحديث التوقعات الأسبوع المقبل. على الرغم من تزايد حالة عدم اليقين العالمية، تمكنت كندا حتى الآن من تحقيق نمو مستمر يشبه الاتجاه. بعض هذه الاتجاهات (مثل الإنفاق على التجزئة) ضعيفة، ولكن هذا ليس بالأمر الجديد. نظرًا لعدم وجود "انحناءات في نهاية الاتجاهات" حتى الآن، سيكون المحافظ بولوز سعيدًا بترك سعر الفائدة دون تغيير يوم الأربعاء، إن لم يكن خلال الفترة المتبقية من العام.
الولايات المتحدة: الإصدارات الاقتصادية الرئيسية القادمة
قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) الأمريكية
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
السابق: 1.75% – 2.00%
توقعات TD: 1.50% – 1.75%
الإجماع: 1.50% – 1.75%
نتوقع أن يخفض بنك الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس الأسبوع المقبل، وهو التخفيض الثالث على التوالي لسعر الفائدة منذ يوليو. من المرجح أن تتحلى اللجنة الفيدرالية للسوق المفتوحة بالصبر في تحديد تحركات السياسة المستقبلية بعد التخفيض في الأسبوع المقبل حيث تقوم بتقييم تأثير التخفيضات الثلاثة التي نفذتها بالفعل. لا نتوقع أي تخفيضات أخرى في أسعار الفائدة هذا العام، لكن هذا قد يتغير بسرعة إذا أظهر الاقتصاد الأمريكي المزيد من علامات التدهور المهمة.
تقدم الناتج المحلي الإجمالي الحقيقي للولايات المتحدة – الربع الثالث
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
السابق: 2.0٪
توقعات TD: 1.4٪
توافق في الآراء: شنومك٪
نحن نتتبع وتيرة سنوية ضعيفة بنسبة 1.4٪ لنمو الناتج المحلي الإجمالي في الربع الثالث، بانخفاض عن 2٪ في الربع الثاني. إن معظم مكونات النمو الرئيسية تسير على الطريق الصحيح للتباطؤ من الربع الثاني إلى الربع الثالث، مع استثناء ملحوظ للاستثمار السكني. ومن المتوقع أن يؤدي التحسن في سوق الإسكان إلى انتعاش الاستثمار السكني بنسبة 5.6% بعد ستة أرباع متتالية من الانخفاضات. وينبغي أن يكون الإنفاق الاستهلاكي بمثابة دعم رئيسي للنمو (+2.7%)، في حين من المتوقع أن ينكمش الاستثمار التجاري (-3.8%) للربع الثاني على التوالي.
مؤشر ISM الصناعي الأمريكي - أكتوبر
تاريخ الإصدار: تشرين الثاني (نوفمبر) 1 و 2019
السابق: شنومكس
توقعات TD: 49.5
الإجماع: 49.0
نحن نتطلع إلى انتعاش مؤشر ISM إلى 49.5 في أكتوبر بعد انخفاضه الكبير وغير المتوقع إلى المنطقة الانكماشية في سبتمبر، حيث نتوقع أن يؤدي تخفيف التوترات التجارية إلى تعزيز معنويات الأعمال بشكل طفيف خلال الشهر. ويشير متوسط المسوحات الإقليمية المعدلة حسب مؤشر ISM أيضًا إلى بعض التحسن منذ سبتمبر. بالإضافة إلى ذلك، فإن بيانات مؤشر مديري المشتريات (PMI) الأمريكية والصينية القوية تعزز أيضًا احتمالات حدوث مفاجأة إيجابية، من وجهة نظرنا.
التوظيف في الولايات المتحدة - أكتوبر
تاريخ الإصدار: تشرين الثاني (نوفمبر) 1 و 2019
سابق: 136k ، معدل البطالة: 3.5٪
توقعات TD: 70k ، معدل البطالة: 3.6٪
توافق: شنومك، معدل البطالة: شنومك٪
نتوقع أن ترتفع جداول الرواتب بمقدار 70 ألفًا في أكتوبر، بعد قراءة أغسطس البالغة 136 ألفًا. ستكون الوظائف في قطاع السلع سلبية إلى حد كبير، مما يعكس إلى حد كبير إضراب جنرال موتورز وتداعياته على موردي السيارات، والتي من المفترض أن تقتطع حوالي 70 ألفًا من جداول رواتب التصنيع. وبشكل منفصل، نتوقع انتعاشًا متواضعًا في التوظيف في مجال الخدمات ويرجع ذلك جزئيًا إلى انتعاش مكاسب الوظائف في قطاع التعليم. نلاحظ أيضًا أن التوظيف المؤقت للتعداد السكاني لأغراض استطلاع الأصوات قد ساعد على الأرجح في تعزيز أرقام التوظيف هذا الشهر: نتوقع زيادة قدرها 15 ألفًا في التعيينات الفيدرالية. بشكل عام، من المفترض أن يُظهر مسح الأسر ارتفاع معدل البطالة إلى 3.6% في أكتوبر، في حين من المتوقع أن ترتفع الأجور بنسبة 0.2% على أساس شهري، مما يرفع المعدل السنوي بمقدار العُشر إلى 3.0% على أساس سنوي.
كندا: الإصدارات الاقتصادية الرئيسية القادمة
قرار بنك كندا المعدل
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
السابق: 1.75٪
توقعات TD: 1.75٪
توافق في الآراء: شنومك٪
من المتوقع على نطاق واسع أن يبقي بنك كندا أسعار الفائدة دون تغيير عند 1.75٪ خلال اجتماع السياسة في أكتوبر، حيث ستوازن التوقعات الاقتصادية المحدثة بين عام 2019 أفضل من المتوقع مع تخفيضات متواضعة لتوقعات عام 2020. جاء الناتج المحلي الإجمالي للربع الثاني ومؤشر أسعار المستهلك للربع الثالث أعلى بكثير من التوقعات من تقرير السياسة النقدية السابق، لكن الخلفية العالمية تراجعت منذ يوليو مما سيؤثر على توقعات الناتج المحلي الإجمالي للعام المقبل. وينبغي أن يحافظ بيان السياسة على لهجة مماثلة لشهر سبتمبر، مع تركيز اللغة التطلعية على التوقعات العالمية وعدم اليقين التجاري.
الناتج المحلي الإجمالي الحقيقي الكندي - أغسطس
تاريخ الإصدار: أكتوبر شنومكس، شنومكس
السابق: 0.0٪
توقعات TD: 0.1٪
الإجماع: NA
ومن المتوقع أن يرتفع الناتج المحلي الإجمالي على مستوى الصناعة بنسبة 0.1٪ في أغسطس، مدعومًا بالخدمات القوية والانتعاش الجزئي في قطاع إنتاج السلع. وانخفض إنتاج السلع بنسبة 0.8% في يوليو، ويرجع ذلك إلى حد كبير إلى تسرب النفط البحري الذي أدى إلى توقف الإنتاج في المنطقة. استمرت عمليات الإغلاق هذه حتى أغسطس، لكن الاستثمار القوي في البناء ونشاط التصنيع من شأنه أن يساعد في تحقيق زيادة متواضعة في قطاع السلع. وفي الوقت نفسه، ستستفيد الخدمات من القوة المستمرة في سوق الإسكان والزيادة المتواضعة في تجارة التجزئة، يقابلها ضعف نشاط الجملة. وشهدت الصناعات الأخرى، مثل الرعاية الصحية والتعليم، زيادة كبيرة في ساعات العمل خلال شهر أغسطس، وهو ما يبشر أيضًا بالخير بالنسبة للنشاط الحقيقي. إن الزيادة بنسبة 0.1% لشهر أغسطس ستترك تتبع الربع الأول أقل بقليل من 1%، وذلك تماشيًا مع تقديرات بنك كندا من يوليو.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


