
Die asiatischen Märkte öffnen die Woche ziemlich fest, das Achselzucken des Trump löste das Chaos bei den G7-Führungskräften am Wochenende aus. Zum Zeitpunkt des Schreibens handelt Nikkei fast 0.6%, während HK HSI 0.28% ist. Der Fokus hat sich schnell auf den Kim-Trump-Gipfel in Singapur gewendet, aber das wird wahrscheinlich nicht zu vielen Marktaktionen führen. Stattdessen werden die Schwerpunkte auf FOMC und EZB Sitzung später in dieser Woche sowie eine Reihe von Schwergewichtsdaten aus den USA und Großbritannien liegen. Momentan wird der Euro als der stärkste gehandelt, da sich Italien nicht auf einen Euro-Exit zubewegt.
Euro höher als Italien Tria schließt Euro-Austritt aus
Euro eröffnet die Woche höher, wie Kommentare des italienischen Wirtschaftsministers Giovanni Tria zeigen, als er den Euro-Austritt ausschloss. Triia sagte im Interview der Corriere della Sera Zeitung, dass "die Position der Regierung klar und einstimmig ist" und "es keine Frage gibt, den Euro zu verlassen". Und "die Regierung ist entschlossen, die Marktbedingungen in irgendeiner Weise zu verhindern führen zu einem Ausgang materialisieren ".
- Werbung -
Er fügte hinzu: "Wir wollen nicht einfach gehen, wir werden so handeln, dass die Bedingungen nicht annähernd so weit kommen, dass sie unsere Präsenz im Euro herausfordern könnten."
In Bezug auf die Wirtschaftspolitik sagte Tria: "Unser Ziel ist Wachstum und Beschäftigung. Wir planen jedoch nicht, das Wachstum durch defizitäre Ausgaben wiederzubeleben. "Und er betonte, dass" diese mit dem Ziel, den Schulden-BIP-Kurs zu senken, in Einklang stehen werden ".
Trump nutzte Trudeau als Sündenbock, um sich von der G7-Erklärung zurückzuziehen
Der Gipfeltreffer der G7 in Charlevoix endete ursprünglich mit einem gemeinsamen Kommunique, in dem er sich verpflichtete, sich wieder auf ein "regelbasiertes internationales Handelssystem" zu besinnen und "Protektionismus weiter zu bekämpfen". Die Führer waren sich auch einig, "sich für den Abbau von Zollschranken und nichttarifären Handelshemmnissen einzusetzen und Subventionen. Sie behandelten auch Themen wie "nicht marktorientierte Politiken und Praktiken" und "unzureichender Schutz von Rechten an geistigem Eigentum", "forcierter Technologietransfer oder Cyber-gestützter Diebstahl". Die Gruppe forderte auch alle Mitglieder des "Globalen Forums für Stahlüberkapazitäten" auf, ihre Empfehlungen vollständig und zeitnah umzusetzen. Außerdem drängte es darauf, "Überkapazitäten in anderen Sektoren wie Aluminium und Hochtechnologie zu vermeiden". Das scheint eindeutig auf China ausgerichtet zu sein.
Aber später, in einer Pressekonferenz, wiederholte der kanadische Premierminister Justin Trudeau den eigenen Plan des Landes zur Vergeltung der US-Stahltarife. Trump nutzte diesen Trudeau als Sündenbock, um seine Zustimmung zu der gesamten Gruppenerklärung von G7 zu kippen, und zog sich davon zurück. Trump hat in mehreren Tweets einen persönlichen Angriff auf Trudeau gestartet, obwohl die kanadische Außenministerin Chrystia Freeland deutlich gemacht hat, dass "Kanada seine Diplomatie nicht durch Ad-hominem-Attacken betreibt, insbesondere nicht als enger Verbündeter". .
Trumps plötzlicher Rückzug wurde auch von anderen heftig kritisiert. Die deutsche Bundeskanzlerin Angela Merkel sagte in einem TV-Interview, dass "der Rückzug sozusagen über den Tweet natürlich ernüchternd und ein bisschen deprimierend ist." Sie beharrte jedoch darauf, dass die EU Gegenmaßnahmen gegen US-Stahl- und Aluminiumtarife vorbereitet und fügte hinzu: wir werden uns nicht immer wieder abzocken lassen. Stattdessen handeln wir dann auch. "
Der Handelskrieg zwischen den USA und seinen Verbündeten ist noch nicht abgeschlossen, da die EU, Kanada, Mexiko und sogar Japan auf dem Weg zu "Vergeltungsmaßnahmen und Aktionen" sind.
Nordkorea KCNA feierte Kim-Trump-Gipfel als Teil einer "veränderten Ära"
Nun sind der nordkoreanische Staatschef Kim Jong-un und US-Präsident Donald Trump zum Gipfeltreffen in Kim-Trump am Juni 12 nach Singapur gekommen. Die nordkoreanische Staatsmedien KCNA sagte heute, dass beide "weitreichende und tiefgründige Ansichten" austauschen werden, um die Beziehungen wiederherzustellen "und begrüßten den Gipfel als Teil einer" veränderten Ära ". KCNA sagte auch, dass beide die "Frage des Aufbaus eines dauerhaften und dauerhaften friedenserhaltenden Mechanismus auf der koreanischen Halbinsel, die Frage der Verwirklichung der Denuklearisierung der koreanischen Halbinsel und andere Themen von beiderseitigem Interesse" diskutieren werden.
Der malaysische Ministerpräsident Mahathir erneuert den Vorstoß für die EAG, da die USA wieder isolationistisch werden
Der malaysische Premierminister Mahathir Mohamad macht seine erste Auslandsreise nach den Wahlen und ist heute in Japan. Er sagte, die Trans-Pacific-Partnerschaft müsse neu verhandelt werden, weil "kleinere Länder die Chance hätten, zu konkurrieren, weil sie bestimmte Nachteile bekommen würden". Er betonte, "kleine Länder können nicht zu denselben Bedingungen konkurrieren wie größere Länder."
Mahathir, im Alter von 92 und im letzten Monat zum zweiten Mal Ministerpräsident geworden, möchte auch seinen bevorzugten Handelspakt wie den East Asian Economic Caucus (EAG), den er während seiner vorherigen Regierung vorgeschlagen hatte, noch einmal anschieben. Er stellte fest: "Ja, ich bin immer noch für EAG. In der Vergangenheit waren wir natürlich aufgrund der Einwände Amerikas nicht in der Lage, dies zu tun, aber jetzt scheint Amerika wieder isolationistisch zu werden, so dass es nicht in der Lage ist zu fordern, dass wir die EAG nicht bilden können. "
Die chinesischen Medien lobten SCO und warnten vor Unilateralismus
Chinesische Medien verspotteten die Unordnung des G7-Gipfeltreffens in Kanada und stellten sie dem Sicherheitsgipfel in der Hafenstadt Qingdao in China gegenüber. Zu den Teilnehmern zählten der Premierminister der Republik Indien Narendra Modi, der Präsident der Kirgisischen Republik Sooronbay Jeenbekov, der Präsident der Republik Tadschikistan Emomali Rahmon, der russische Präsident Wladimir Putin, der Präsident der Volksrepublik China Xi Jinping, der Präsident der Republik Kasachstan Nursultan Nasarbajew, Präsident der Republik Usbekistan Shavkat Mirziyoyev und Präsident der Republik Pakistan Mamnoon Hussain.
Der hawkische Arm der chinesischen Staatsmedien, Global Times, sagte in einem Leitartikel, dass der Gipfel der Shanghaier Organisation für Zusammenarbeit (SCO) "voller Enthusiasmus und Ehrgeiz" sei. Er fügte hinzu, dass "der Schlüssel darin liegt, dass der Shanghai-Geist, der gegenseitiges Vertrauen, gegenseitigen Nutzen, Gleichheit, Konsultation, Respekt für kulturelle Vielfalt und Streben nach gemeinsamer Entwicklung aufweist, das Thema der Ära widerspiegelt, in der Unilateralismus kaum vorherrschen kann."
Je mehr die diplomatische Zeitung China Daily sagte: "Vor dem Hintergrund des zunehmenden Unilateralismus und der Antiglobalisierung ist der Widerstand der SCO gegenüber Handelsprotektionismus in jeder Form besonders ermutigend." Und "der G7-Gipfel war eine weitere Erinnerung daran, dass es die Trump-Regierung ist das stellt die internationale regelbasierte Ordnung in Frage. "" In Anbetracht der Tatsache, dass die Trump-Regierung auch Handelskonflikte mit anderen Ländern wie China ausgelöst hat, gewinnt die globale Gegenreaktion gegen Trumps unilateralistische Tendenzen an Dynamik. Die internationale Gemeinschaft sollte die selbstorientierte Politik der geschlossenen Tür der USA aufgreifen und ablehnen ".
Der Kalender dieser Woche - Groß für Dollar, Euro und Sterling
Die neuseeländische Produktionstätigkeit stieg in Q0.6 um 1%. Japan M2 stieg im Mai um 3.2%, Maschinenbestellungen stiegen im April um 10.1%. Die britische Handelsbilanz, die Industrie- und Produktionsproduktion, die Bauproduktion und die BIP-Schätzung des NIESR werden heute vorgestellt.
Die kommende Woche ist sehr wichtig für Dollar, Euro und Sterling. Es wird allgemein erwartet, dass die Fed den Zinssatz um 25bps auf 1.75-2.00% anheben wird. Dort ist praktisch keine Enttäuschung möglich. Die neuen Wirtschaftsprojektionen sollten zeigen, wie wahrscheinlich es für die dritte Zinserhöhung in diesem Jahr im September und die vierte im Dezember ist. Dies könnte auch durch die Mai-CPI-Lesung beeinflusst werden, die einen Tag früher veröffentlicht wurde.
Der EZB-Tag, an dem das 30B-Kaufprogramm für EUR pro Monat durchgeführt wird, bestimmt die Richtung des Euros. Die Erwartungen wurden vom Kommentar des Chefökonomen Peter Praet letzte Woche hoch angesetzt. Aber sind alle politischen Entscheidungsträger zuversichtlich genug, die Wertpapierkäufe nach dem September zu stoppen? Wenn nicht, würden sie das Programm kürzen und erweitern? Es ist für uns keine große Chance, das Programm zu reduzieren und es für weniger als sechs Monate laufen zu lassen. Und wenn das der Fall ist, würde der Zeitpunkt der ersten Wanderung von weiter weg gedrängt werden. In jedem Fall, im September aufhören oder verjüngen und verlängern, wird der Euro wahrscheinlich heftige Bewegung haben.
BoE auch nicht vergessen. Die Chance auf eine Augustwanderung ist noch immer groß. Aber das wäre höchst, stark datenabhängig. Die britischen Daten werden heute mit den Produktionen beginnen, morgen mit dem Beschäftigungs- und Lohnwachstum, dem VPI am Mittwoch und den Einzelhandelsumsätzen am Donnerstag. Nach dieser Woche wissen wir wahrscheinlich, ob der August noch der Zeitpunkt für eine Wanderung ist.
Weitere wichtige Ereignisse sind das BoJ-Treffen, die Beschäftigung in Australien, eine Reihe von China-Daten usw. Hier einige Highlights für die kommende Woche:
- Montag: UK Produktionen, Handelsbilanz
- Dienstag: Japan BSI Herstellung, PPI, Tertiärindustrie Index; Australien NAB Geschäftsvertrauen, Wohnungsbaudarlehen; Britische Beschäftigungsdaten; Deutsches ZEW; US-Verbraucherpreisindex
- Mittwoch: Australien Westpac Konsumentenstimmung; Schweizer PPI; UK CPI, PPI; Veränderung der Beschäftigungslage in der Eurozone, industrielle Produktion; US PPI, FOMC Zinsentscheidung
- Donnerstag: Australien Beschäftigung; China Industrieproduktion, Einzelhandel, Anlagevermögen; Deutsches VPI-Finale; UK Einzelhandel; Zinsentscheidung der EZB und Pressekonferenz; US-Einzelhandelsverkäufe, Arbeitslosenansprüche
- Freitag: BoJ-Zinsentscheidung; BusinessNZ Herstellungsindex; VPI-Endstand der Eurozone, Handelsbilanz; Kanada Manufacturing Sales, ausländische Wertpapierkäufe; US Empire State Fertigung, industrielle Produktion, U Michigan Gefühl
EUR / USD Tagesausblick
Tägliche Pivots: (S1) 1.1727; (P) 1.1769 (R1) 1.1811; Mehr…..
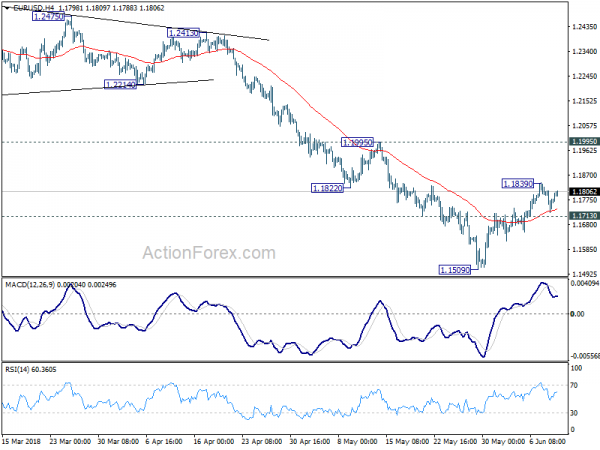
EUR / USD wurde von 4 55 EMA unterstützt und erholt. Aber die Oberseite befindet sich unter 1.1839 temporärer Spitze. Intraday-Bias bleibt zunächst neutral. Rise von 1.1509 könnte höher reichen. Aber immer noch, es wird als eine Korrektur gesehen und das Aufwärtspotenzial sollte durch den 1.1995-Widerstand begrenzt werden, um eine Umkehrung herbeizuführen. Auf der anderen Seite wird die Unterbrechung der 1.1713-Unterstützung wahrscheinlich einen größeren Rückgang von 1.2555 über 1.1509 nach 50% Retracement von 1.0339 zu 1.2555 bei 1.1447 nach sich ziehen.
Im Gesamtbild deutet die aktuelle Entwicklung darauf hin, dass EUR / USD von 38.2% Retracement von 1.6039 (2008 hoch) zu 1.0339 (2017 tief) bei 1.2516 abgelehnt wurde. Und ein mittelfristiges Top wurde bereits bei 1.2555 gebildet. Der Rückgang von dort sollte sich weiter auf 61.8% Retracement von 1.0339 zu 1.2555 bei 1.1186 und darunter erstrecken. Vorerst, auch im Falle eines Rebounds, werden wir den Sturz von 1.2555 nicht als beendet betrachten, solange der 1.1995-Widerstand anhält.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Herstellungsaktivität Q1 | 0.60% | 2.80% | 2.60% | |
| 23:50 | JPY | Japan-Geld-Vorrat M2 + CD Y / Y Mai | 3.20% | 3.30% | 3.30% | 3.20% |
| 23:50 | JPY | Maschinenbestellungen M / M Apr | 10.10% | 2.50% | -3.90 % | |
| 06:00 | JPY | Werkzeugmaschinenaufträge Y / Y Mai P | 22.00% | |||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Sichtbare Handelsbilanz (GBP) Apr | -11.5B | -12.3B | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Industrielle Produktion M / M Apr | 0.10% | 0.10% | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Industrielle Produktion Y / Y Apr | 2.70% | 2.90% | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Produktion Produktion M / M Apr | 0.30% | -0.10 % | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Produktion Produktion Y / Y Apr | 2.90% | 2.90% | ||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Bauleistung M / M Apr | 2.40% | -2.30 % | ||
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | NIESR BIP Schätzung Mai | 0.10% |




 Signal2forex.com - Beste Forex-Roboter und Signale


