

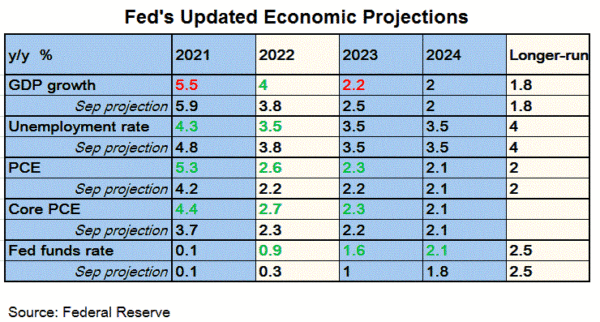
FOMC hat einstimmig beschlossen, den Leitzins um + 25 bps auf eine Reihe von 1.75-2.00% anzuheben. In einer technischen Anpassung erhöhte sie auch den Zinssatz für die erforderlichen und überschüssigen Reservesalden um + 20 bps auf 1.95%, um den Handel auf dem Fed-Fonds-Markt zu Preisen aufrechtzuerhalten, die weit unterhalb des Zielkorridors des FOMC liegen. Sicherlich liegt der Fokus auf der Indikation zum zukünftigen Zinserhöhungspfad und den Konjunkturprognosen. Die Mitglieder schätzen die wirtschaftliche Entwicklung seit der letzten Sitzung optimistischer ein und verzeichnen ein "solides" Wachstum, verglichen mit einem "moderaten" Wachstum in der vorherigen Sitzung. Die Mitarbeiter haben die BIP-Wachstumsprognose für dieses Jahr und den Inflationsausblick für dieses Jahr und 2019 angehoben. Das Median-Dot-Plot deutet darauf hin, dass 2 mehr Zinserhöhungen durchführt, eine mehr als in der vorherigen Sitzung projiziert.
Bei einem Blick auf das Median-Dot-Plot projizieren die politischen Entscheidungsträger das Leitzinsziel auf 2.4% (von 2.1%) in diesem Jahr und auf 3.1% (von 2.9%) in 2019, was darauf hindeutet, dass die mittlere Erwartung für zwei weitere Raten ist Wanderungen in diesem Jahr. Dies markiert eine weitere Wanderung als zuvor angegeben. Die Erwartungen für das Leitzinsziel waren für 2020 und den längeren Lauf unverändert. Das Vertrauen der Fed in den aktuellen Verlauf der Zinsnormalisierung zeigt sich auch in der begleitenden Erklärung, in der die Forward Guidance wie erwartet geändert wird. Im Mai stellte die Fed fest, dass "sich die wirtschaftlichen Bedingungen in einer Weise entwickeln werden, die eine weitere allmähliche Erhöhung der Leitzinsen rechtfertigt; Der Leitzins wird voraussichtlich noch einige Zeit unter den Niveaus bleiben, die auf längere Sicht erwartet werden. Der tatsächliche Verlauf des Leitzinses hängt jedoch von den wirtschaftlichen Aussichten ab, die sich aus den eingehenden Daten ergeben. " Die Referenz wird stark verkürzt, um zu betonen, dass "weitere schrittweise Erhöhungen der Zielbandbreite für die Leitzinsen mit einer anhaltenden Expansion der Wirtschaftstätigkeit, starken Arbeitsmarktbedingungen und einer Inflation in der Nähe des symmetrischen 2% -Ziels des EWSA gegenüber der EU übereinstimmen werden mittelfristig".
Der härtere Tonfall unterstützt die lebhaften Entwicklungen seit dem letzten Treffen. Der Intermeeting-Datenfluss zeigt, dass die Wirtschaftstätigkeit im Mai "solide" gegenüber einer "moderaten Rate" gestiegen ist. Bei der Beschäftigung ist "die Arbeitslosenquote zurückgegangen", verglichen mit "niedrig" im Mai. Inzwischen hat das Wachstum der Haushaltsausgaben "zugenommen", verglichen mit "moderiert" im Mai. Die Indikatoren der längerfristigen Inflationserwartungen haben sich per Saldo wenig verändert. In den jüngsten Prognosen für die Personalwirtschaft wird sich das BIP-Wachstum in diesem Jahr voraussichtlich auf + 2.8% beschleunigen, nach zuvor geschätzten + 2.7%. Die Wachstumsprognosen bleiben danach unverändert. In Bezug auf die Inflation wurde die mittlere Schätzung für die Kern-PCE-Inflation auf + 2.1% in 2018 und 2019 angehoben, und zwar von + 1.9% bzw. + 2%. Darüber hinaus wurde die mittlere Arbeitslosenquote in 3.6 (2018% zuvor) auf 3.8% und in 3.5 und 2019 auf 2020% (zuvor 3.6%) revidiert. Der langfristige Zinssatz bleibt unverändert bei 4.5%.
Die Fed ist härter geworden. Der Grad der Falschheit schien jedoch vor dem Treffen eingepreist zu sein. Infolgedessen stieg der USD-Index vor dem Rückzug zunächst höher. Das Greenback war gegenüber den Hauptwährungen gemischt. Die Preisaktion wurde auch von Jerome Powells Kommentar auf der Pressekonferenz vorangetrieben, dass "die meisten Teilnehmer ihre Projektionen nicht revidierten". Wahrscheinlich wollte er das fröhlichere "Dot-Plot" herunterspielen.
- Werbung -
Link zur Informationsquelle: www.actionforex.com

 Signal2forex.com - Beste Forex-Roboter und Signale


