
Wochenbeginn 30 Juli 2018
- Sinkende Strompreise werden die Inflation in Australien entscheidend beeinflussen.
- Australien: Baugenehmigungen für Wohngebäude, Handelsbilanz, Einzelhandelsumsätze, Privatkredite, CoreLogic-Immobilienwertindex.
- Neuseeland: Beschäftigung, Löhne, Baugenehmigungen, Geschäftsvertrauen.
- China: NBS- und Caixin-PMIs.
- Europa: Verbraucherpreisindex, Beschäftigung, BIP.
- USA: FOMC-Politikentscheidung, Lohn- und Gehaltslisten, PCE-Inflation, ISM-Umfragen.
- Zentralbanken: politische Entscheidungen von BOJ, BOE und RBI.
- Wichtige wirtschaftliche und finanzielle Prognosen.
Informationen in diesem Bericht aktuell wie bei 27 Juli 2018.
Fallende Strompreise verändern die Inflation in Australien
Der VPI für das dritte Quartal lag bei 0.4 % im Vergleich zu Westpacs Prognose von 0.4 %. Der Marktmedian lag bei 0.5 %. Angesichts der Tatsache, dass der VPI-Anstieg auf 2 Dezimalstellen 0.36 % im Quartal betrug, handelt es sich eindeutig um ein schwaches Update. Die Jahresrate wurde aufgrund von Basiseffekten auf 2.1 % im Vergleich zu 1.9 % im 2018. Quartal 1 und 2017. Quartal 4 und 1.8 % im 3. Quartal angehoben.
Die Kernindikatoren, die saisonbereinigt sind und extreme Schwankungen ausschließen, stiegen weitgehend wie erwartet (0.46 % im Quartal gegenüber unserer Prognose von 0.50 % im Quartal). Im Quartal stieg der getrimmte Mittelwert um 0.52 %, während der gewichtete Median um 0.49 % stieg. Einschließlich der Revisionen betrug das jährliche Wachstum des Durchschnitts der Kernindikatoren 1.9 % im Jahr, eine Abschwächung gegenüber dem Wachstum von 2.0 % im Jahr in den vorangegangenen drei Quartalen.
Die ABS-Analyse bestätigte auch die negative Saisonalität im VPI für das dritte Quartal, wobei die saisonbereinigte Schätzung um 0.5 % im Quartal gegenüber dem Gesamtwert von 0.4 % im Quartal stieg. Es ist daher merkwürdig, dass der Markt eine mittlere Quartalsprognose von 0.5 % für die Gesamt- und Kerninflation hatte. Sofern es keine extremen Unterschiede in der Verteilung der Preisänderungen gibt, würde man bei sonst gleichen Bedingungen erwarten, dass die Prognose für die Kerninflation höher sein sollte als Ihre Schätzung der Gesamtinflation, da die Komponenten vor der Kürzung saisonbereinigt werden. Die Tatsache, dass die mittlere Marktschätzung für die Gesamtinflation der Kernschätzung entsprach, deutet für uns darauf hin, dass viele Analysten für ihre Prognosen fundierte Vermutungen anstellen und keine Bottom-up-Komponentenprognosen erstellen und dann die Ergebnisse kürzen, wie es Westpac tut.
Die annualisierte Kerninflationsrate für sechs Monate beträgt nun 2.0 % p.a. (im 2.0. Quartal 1 waren es 1.7 % p.a.) und im 4. Quartal 2017 0.4 % p.a. (im 1.1. Quartal XNUMX waren es XNUMX % p.a.) Bei einer breiteren Messung der Kerninflation, die eher einigen internationalen Messungen entspricht, stiegen die Waren und Dienstleistungen des Marktsektors ohne volatile Posten um XNUMX % p.a., während die jährliche Rate unverändert bei XNUMX % p.a. blieb.
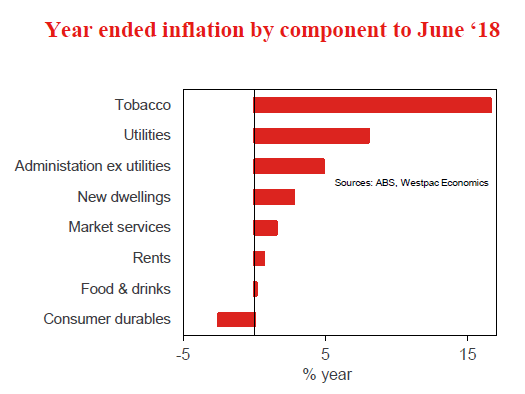
Wichtige nicht handelbare Preise, insbesondere für Wohnen, Gesundheit und Bildung, bremsen die Inflation, während die Energiepreise zu einer regelrechten deflationären Kraft geworden sind. Abgesehen von diesen Faktoren gibt es jedoch keine wirklichen Anzeichen für eine Ausweitung der Preisdisinflation/-deflation. Eine ausführlichere Übersicht über den CPI für das 2018. Quartal finden Sie in unserem Bulletin „Aust 2 QXNUMX CPI: Warten auf Godot verzeichnet Rekordlauf bei den ABS“.
Unser Interesse gilt den Wohnkosten, denn wohin sich die Wohnkosten entwickeln, ändert sich auch die nicht gehandelte Inflation. Die Wohnkosten lagen nahe an unseren Erwartungen und stiegen um 0.2 % gegenüber den erwarteten 0.1 %. Die Mischung war jedoch sehr interessant: Die Mieten blieben unverändert (0.2 % erwartet), die Wohnungskäufe stiegen um 0.8 % (gegenüber den erwarteten 0.5 %), während der Rückgang bei den Versorgungsleistungen stärker ausfiel als erwartet (–1.2 % gegenüber den erwarteten –0.9 %). Bei den Versorgungsleistungen gab es einen erwarteten Rückgang bei den Stromrechnungen (–1.3 % im Quartal) und einen noch größeren Rückgang bei Gas und anderen Haushaltsbrennstoffen (–2.2 % im Quartal).
Abgesehen von dem Anstieg von 0.8 % im Quartal in Hobart meldeten alle anderen Hauptstädte sehr niedrige oder fallende Mieten. Sydney und Melbourne meldeten Zuwächse von 0.3 % bzw. 0.2 % im Quartal, während die Mieten in Brisbane um –0.2 % im Quartal und in Perth um –1.8 % im Quartal sanken. In Adelaide stiegen die Mieten um 0.4 % im Quartal. Für die Zukunft scheinen die sehr bescheidenen Mietzuwächse, die wir in unserem Inflationsprofil haben, Abwärtsrisiken zu bergen.
Bedeutsamer für unser Inflationsprofil war die Veränderung der Energierechnungen der Haushalte. Bis zu diesem Jahr trieben steigende Großhandelspreise für Strom und Gas die Kosten für die Versorgung der Haushalte in die Höhe. Im letzten Jahr führten dann ein Politikwechsel der Regierung von Queensland und ein unerwarteter Anstieg der Erzeugung erneuerbarer Energie zu einem Einbruch der Großhandelspreise für Strom. Auch die Intervention der Bundesregierung in den Gasmarkt im letzten Jahr, um mehr Gas für den Hausgebrauch bereitzustellen, trug zur Abschwächung des Preisdrucks bei.
Dies ist ein Wendepunkt. Bis vor kurzem hatten wir erwartet, dass steigende Strompreise zumindest bis 2018 und möglicherweise bis 2019 ein bedeutender Inflationsimpuls bleiben würden. Der jüngste Rückgang der Großhandelspreise, der sich aufgrund der laufenden Investitionen in erneuerbare Energien wahrscheinlich fortsetzen wird, sowie der Druck der Bundesregierung durch die Veröffentlichung eines aktuellen ACCC-Berichts zum nationalen Strommarkt (ACCC veröffentlicht Plan zur Senkung der Strompreise) lassen uns erwarten, dass die Strompreise bis 2018 und in der ersten Hälfte des Jahres 2019 sinken werden. Wir haben den geschätzten Rückgang konservativ geschätzt und gehen davon aus, dass die Risiken für unsere Strominflationsprognosen eher nach unten als nach oben gerichtet sind.
Die Folge dieser Änderungen ist, dass wir nun davon ausgehen, dass die Gesamtinflation bis Ende 2.0 unter 2019 % pro Jahr bleiben wird (unsere Prognose liegt Ende 1.7 bei 2019 % pro Jahr). Das ist richtig; wir erwarten nicht nur nicht, dass die Inflation auf den mittleren Punkt der Zielspanne zurückkehrt, sondern wir erwarten auch nicht, dass sie wieder in die Spanne zurückkehrt.
Es ist jedoch wichtig zu beachten, dass sinkende Strompreise ein Schlüsselfaktor zur Dämpfung der Gesamtinflation sind. Was die Kerninflation betrifft, erwarten wir, dass sie sich in diesem Zeitraum nahe der Untergrenze des Zielbands der RBA (2.1 % p. a. Ende 2019) hält. Daher halten wir es für zu früh, über das Risiko einer Zinssenkung durch die RBA zu diskutieren. RBA-Gouverneur Lowe hat erklärt, dass es in einem Umfeld mit gesundem Beschäftigungswachstum nicht im Interesse des Wohlergehens der Nation liege, die Zinssätze weiter zu senken, da dies angesichts einer so niedrigen eingebetteten Inflation möglicherweise keinen Inflationsimpuls über die Löhne erzeugt, sondern lediglich das Kreditwachstum ankurbelt und die Vermögenspreise weiter in die Höhe treibt. (Siehe RBA-Gouverneur Philip Lowe beim ECB Forum on Central Banking). Der VPI für das dritte Quartal und die Revisionen unserer Inflationsprognosen stimmen mit einer Abwartephase der RBA bis Ende 2019 überein.
Außerhalb der Versorgungswirtschaft ist der andere Bereich, in dem der Abwärtsdruck erheblich zu sein scheint, die unter den Erwartungen liegende saisonale Neupreisentwicklung bei Haushaltsgegenständen und Dienstleistungen (0.3 % gegenüber den erwarteten 0.8 %). Es scheint, dass der Wettbewerbsdruck zur Preisdämpfung in diesem Sektor anhält, daher beobachten wir diesen Bereich aufmerksam. Unsere Prognosen beinhalten eine gewisse Weitergabe durch einen schwächeren AUD in den nächsten zwei Jahren. Ein Ausbleiben einer solchen Weitergabe stellt ein Abwärtsrisiko sowohl für unsere Prognosen zur Gesamt- als auch zur Kerninflation dar.
Die Woche, die war
Im In- und Ausland stand die Inflation diese Woche im Mittelpunkt. Zudem ließen die Handelsspannungen ausnahmsweise nach, als die ersten Gespräche zwischen den USA und Europa stattfanden. Dennoch bleibt die angespannte Pattsituation zwischen den USA und China bestehen.
Für Australien blieb der Verbraucherpreisindex für das dritte Quartal im Juni einem bekannten Muster treu, da die Schlagzeilen die Erwartungen des Marktes zum siebten Mal in Folge enttäuschten. Die Schlagzeilen- und Kerninflation waren im Quartal mit 0.4 % bzw. 0.5 % beide günstig, wobei das schwächere Ergebnis für die Schlagzeileninflation darauf zurückzuführen ist, dass der Juni ein saisonal schwaches Quartal war (die Kernwerte sind saisonbereinigt und berücksichtigen daher diese Volatilität nicht). Die Jahresraten bleiben ebenfalls am unteren Ende des Zielbands, nämlich bei 2.1 % bzw. 1.9 % für die Schlagzeilen- und Kerninflation.
Angesichts der derzeitigen Risikolage dürfte die Inflation für den Rest des Jahres 2018 und 2019 ungefähr auf diesem Niveau verharren. Wichtige nicht handelbare Preise, insbesondere für Wohnen, Gesundheit und Bildung, bremsen die Inflation, während die Energiepreise zu einer regelrechten deflationären Kraft geworden sind. Abgesehen von diesen Faktoren gibt es jedoch keine echten Anzeichen für eine Ausweitung der Preisdisinflation/-deflation. Infolgedessen wird die Inflation nicht als Katalysator für eine Änderung der politischen Haltung wirken.
Obwohl wir uns auf Australien konzentrieren, ist auch die kürzliche Veröffentlichung des Westpac Red Book vom Juli hervorzuheben, unserer ausführlichen Verbraucherbewertung. Der Schlüssel in dieser Ausgabe ist die aufkommende Spannung zwischen der zunehmend positiven Sicht der Verbraucher auf die Wirtschaft und ihrer nach wie vor vorsichtigen Haltung gegenüber den Familienfinanzen.
Die überraschende Verabschiedung der privaten Steuermaßnahmen der Regierung hat die Stimmung deutlich verbessert, allerdings eher in Bezug auf die Gesamtwirtschaft als auf die Finanzen der Einzelnen. Dies deutet wohl darauf hin, dass der Lebenshaltungskostendruck weiterhin im Vordergrund steht, sowie auf die Angst, dass der Wohlstand durch sinkende Immobilienpreise, insbesondere in Sydney und Melbourne, schrumpft. Angesichts des derzeit moderaten Konsumwachstums und der Drosselung der Investitionen in Wohnimmobilien sind negative Vermögenseffekte und strengere Kreditvergabestandards eindeutige Risiken.
Für die Weltwirtschaft war es eine relativ ruhige Woche mit nur zwei wichtigen Ereignissen: einem Treffen zwischen US-Präsident Trump und EU-Kommissionspräsident Juncker zum Thema Handel sowie der geldpolitischen Sitzung der EZB im Juli.
Für den Markt hat das Handelstreffen das Erhoffte bewirkt: eine Entspannung der Handelsspannungen durch eine Einigung über die Reduzierung von Handelsschranken zwischen den beiden globalen Supermächten. Es wird noch einige Zeit dauern, bis Gespräche stattfinden und Einzelheiten bekannt gegeben werden; aber für den Moment wird die Marktstimmung auf einer sichereren Basis stehen, solange es nicht zu einer weiteren Eskalation der Spannungen zwischen den USA und China kommt. Vor diesem Hintergrund traf sich die EZB zu ihrer Juli-Sitzung.
Die Leitlinien zur Politik waren dieselben wie bei der Sitzung im Juni. Insbesondere wurde bestätigt, dass die Zinsen „über den Sommer hinweg“ unverändert blieben, was bedeutet, dass die erste Zinserhöhung erst nach Ende des Sommers erfolgen würde. Ergo wird die politische Linie in Europa bis mindestens September oder Oktober 2019 unverändert bleiben, mit Ausnahme des Endes der Wertpapierkäufe im Dezember 2018 (das bereits in den Märkten eingepreist ist).
Damit zu diesem Zeitpunkt ein Zinserhöhungszyklus beginnen kann, muss das Wirtschaftswachstum breit angelegt bleiben, damit sich das Lohn- und Einkommenswachstum weiter beschleunigt und die Inflation eine robuste Grundlage entwickelt. Von weniger als 1.0 % im Jahr im Juni 2018 hat die Kerninflation noch einen langen Weg vor sich, um dauerhaft bei (aber unter) 2.0 % im Jahr zu liegen, wie von der EZB beabsichtigt. Bemerkenswert in der Fragerunde war: die Zufriedenheit der EZB mit der Abwertung des Euro im Jahr 2018, die als Ergebnis der überdurchschnittlichen Entwicklung und Politik der USA angesehen wird; und ein weiterer Aufruf von Präsident Draghi zu Haushaltsreformen. Letzteres ist sicherlich notwendig, wenn das Wirtschafts- und Beschäftigungswachstum in den kommenden Jahren über dem Trend bleiben soll.
Chart der Woche: Fehler bei der CPI-Prognose für Australien
Der Verbraucherpreisindex für das dritte Quartal lag bei 0.4 % im Vergleich zur Prognose von Westpac von 0.4 % und dem Marktmedian von 0.5 %.
Wir haben nun sieben Quartale in Folge erlebt, in denen die Prognostiker den Verbraucherpreisindex überschätzt haben. Der durchschnittliche Fehler seit dem Dezemberquartal 2016 beträgt +0.14 Prozentpunkte. Die Kerninflation fiel wie erwartet aus, und insgesamt kommen die Analysten zu dem Schluss, dass der Kerninflationsimpuls im Großen und Ganzen korrigiert wurde (durchschnittlicher Fehler 0.02 Prozentpunkte über sieben Quartale), unterschätzen jedoch weiterhin den disinflationären Impuls, der bestimmte Sektoren trifft, was zu stärkeren Preisnachlässen als üblich (oder zu geringeren Preisanpassungen nach dem Ausverkauf) in diesen Sektoren führt.
Neuseeland: Woche voraus & Datenumbruch
In der vergangenen Woche haben wir weitere Anzeichen dafür gesehen, dass sich die Konjunktur im ersten Halbjahr abgeschwächt hat. Insbesondere hat sich die Nettomigration weiter verlangsamt und es gibt Anzeichen dafür, dass Unternehmen nicht mehr so viel Kapitalgüter importieren wie zu Beginn des Jahres. Das schwache Wachstum der letzten Monate dürfte auch bedeuten, dass der Arbeitsmarkt nach einer Reihe positiver Berichte im Juniquartal eine Verschnaufpause eingelegt hat.
Diese Woche haben wir eine weitere Bestätigung dafür erhalten, dass die Wirtschaft im ersten Halbjahr einen Gang heruntergeschaltet hat. Wir hatten erwartet, dass die Unternehmensinvestitionen aufgrund der politischen Unsicherheit und des schwachen Geschäftsvertrauens der letzten Monate nachlassen würden. Diese Ansicht wurde durch aktuelle Umfragen gestützt, in denen Unternehmen angaben, in den kommenden Monaten weniger investieren zu wollen. Bis zu dieser Woche hatten wir jedoch kaum handfeste Beweise für einen tatsächlichen Rückgang der Investitionen. Die Warenhandelsdaten dieser Woche könnten eines der ersten Anzeichen sein. Das Tempo der Importe von Investitionsgütern verlangsamte sich im Juni, was mit unseren Prognosen einer vorübergehenden Flaute der Unternehmensinvestitionen in der zweiten Jahreshälfte übereinstimmt. Wir erwarten, dass sich in den kommenden Monaten in den Handelsdaten eine weitere Abkühlung der Investitionsgüterimporte abzeichnen wird.
Ein weiteres Schlüsselelement der Verlangsamung ist die geringere Nettomigration. Die Nettomigrationsdaten für Juni stimmten erneut mit dieser Ansicht überein. Die monatliche Nettomigration verlangsamte sich weiter und brachte die jährliche Nettomigration auf den niedrigsten Stand seit November 2015. Dies ist zwar immer noch ein historisch hoher Stand, aber die jährliche Nettomigration ist von einem Höchststand von 72,500 auf jetzt knapp unter 65,000 gefallen.
Der jüngste Rückgang der Nettomigration ist größtenteils auf veränderte Ströme über die Tasmanische See zurückzuführen. Die relative Attraktivität des australischen Arbeitsmarktes hat sich aufgrund des starken Beschäftigungswachstums und einer sinkenden Arbeitslosenquote verbessert. Wir gehen davon aus, dass sich die relative Attraktivität der Arbeitsmarktbedingungen in den kommenden Jahren weiterhin zugunsten Australiens entwickeln wird. Dies wird wahrscheinlich dazu führen, dass eine wachsende Zahl von Neuseeländern erneut nach Australien zieht, um dort ihr Glück auf der anderen Seite des Grabens zu suchen.
Allerdings sind die Bedingungen auf dem lokalen Arbeitsmarkt derzeit unsicher. Derzeit sind die Bedingungen auf dem Arbeitsmarkt sehr stabil, die Arbeitslosenquote liegt auf einem 9-Jahres-Tief und die Unternehmen sind besorgt, dass es ihnen schwerfällt, Arbeitskräfte zu finden. Wir gehen jedoch davon aus, dass sich die Abschwächung der allgemeinen wirtschaftlichen Bedingungen letztlich auf die Nachfrage nach Arbeitskräften auswirken wird – wenn auch mit Verzögerung. Diese konkurrierenden Spannungen werden wahrscheinlich in den Arbeitsmarktdaten für das Juniquartal deutlich, die nächste Woche veröffentlicht werden.
Insgesamt erwarten wir, dass die Arbeitslosenquote bei 4.4 % stabil bleibt. Obwohl die Arbeitsmarktdaten von Quartal zu Quartal notorisch uneinheitlich sein können, ist die Arbeitslosenquote in der Regel der zuverlässigste Maßstab für das, was wirklich vor sich geht. Darüber hinaus könnten einige der Details in der Veröffentlichung nächster Woche die Finanzmärkte etwas überraschen. Vor allem prognostizieren wir für das Quartal ein negatives Beschäftigungswachstum. Dies spiegelt größtenteils unsere Berücksichtigung eines verzerrten saisonalen Musters in der Umfrage wider und nicht eine echte Meinungsverschiedenheit mit anderen Prognostikern, die ein positives Beschäftigungswachstum erwarten. Dennoch würde ein so scheinbar schwaches Ergebnis wahrscheinlich einige Kommentare und Reaktionen an den Finanzmärkten hervorrufen. Wir legen Wert darauf, uns auf die Arbeitslosenquote als zuverlässigsten Maßstab zu konzentrieren.
Da die Inflation in den letzten Wochen sowohl für die Märkte als auch für die Reserve Bank wieder fest auf dem Radar ist, wird es auch interessant sein, wie sich die verschiedenen Lohnmaßnahmen entwickeln. Bisher gibt es kaum Anzeichen dafür, dass der angespannte Arbeitsmarkt zu einem Anstieg des Lohndrucks geführt hat. Und unsere Prognosen gehen davon aus, dass dies auch im Juniquartal der Fall bleibt. Obwohl wir einen vierteljährlichen Anstieg des Arbeitskostenindex (LCI) um 0.5 % erwarten (ein Schritt nach der Reihe von 0.4 %-Anstiegen), ist der Anstieg hauptsächlich auf die diesjährige, stärker als übliche Mindestlohnerhöhung und die letztjährige Einigung zur Lohngleichheit für Altenpflegekräfte zurückzuführen. Der LCI entwickelt sich in der Regel sehr langsam, sodass jede Abweichung von unserer Prognose – in beide Richtungen – bemerkenswert wäre. Wichtig ist, dass wir nicht davon ausgehen, dass der Lohndruck auf unbestimmte Zeit eingedämmt wird. Steigende Inflationserwartungen in Verbindung mit einer niedrigen Arbeitslosenquote und politischen Änderungen, die bei Lohnverhandlungen zugunsten der Arbeitnehmer ausgeschlagen haben, sollten dazu führen, dass die Lohninflation im nächsten Jahr schließlich zu steigen beginnt.
Da das duale Beschäftigungs- und Inflationsmandat der Reserve Bank nun fest verankert ist, werden die Arbeitsmarktdaten der nächsten Woche auch einen wichtigen Teil der Beratungen im Vorfeld der am 9. August veröffentlichten geldpolitischen Erklärung bilden.
Fürs Protokoll: Wir halten es für äußerst unwahrscheinlich, dass Überraschungen bei den Arbeitsmarktdaten ausreichen werden, um die Bank von ihrer „für einige Zeit“ abwartenden Haltung abzubringen. Während der Inflationsdruck steigt, insbesondere da die nicht handelbare Inflation im zweiten Quartal über den Prognosen der RBNZ liegt und die Kerninflationsindikatoren leicht ansteigen, wird der steigende Inflationsdruck weitgehend durch langsameres Wachstum ausgeglichen. Das BIP wuchs im Märzquartal um 2 %, was deutlich unter der Prognose der RBNZ von 0.4 % liegt, und auch ihre Prognose von 0.7 % für das zweite Quartal erscheint uns zu optimistisch.
Angesichts dieser weitgehend gegenläufigen Entwicklungen ist es unwahrscheinlich, dass die RBNZ in naher Zukunft zu Maßnahmen gedrängt wird. Wir bleiben bei unserer Ansicht, dass die RBNZ den OCR erst im letzten Quartal 2019 anheben wird.
Datenvorschau
Aus Jun-Wohngenehmigungen
- 31. Juli, Letzter Kurs: –3.2 %, WBC f/c: unverändert
- Mkt f / c: 1.0%, Bereich: -3.0% bis 4.0%
Die Baugenehmigungen für Wohngebäude gingen im Mai um 3.2 % zurück, wobei ein überraschend starker Rückgang von 8.6 % bei privaten Einfamilienhäusern teilweise durch einen Anstieg von 4.3 % bei Wohneinheiten ausgeglichen wurde. Angesichts einiger starker Schwankungen in einigen Bundesstaaten raten wir zur Vorsicht bei der Interpretation der neuesten Zahlen. Insbesondere ein starker Rückgang in Queensland könnte sich als Zufall oder vorübergehender Rückgang erweisen. Generell müssen sich wichtige Teile der Prognose von Westpac für eine weitere Abschwächung des Hochhausbaus noch bewahrheiten.
Das Juni-Update sollte einige dieser Fragen klären. Während der Rückgang im Mai übertrieben erscheint, deuten die Genehmigungen für baubezogene Wohnungsbaufinanzierungen weiterhin auf einen klaren Abwärtstrend bei den Genehmigungen für Nicht-Hochhäuser hin. Unterdessen deuten Grundstückskäufe seit einiger Zeit auf einen weiteren starken Rückgang bei den Genehmigungen für Hochhäuser hin. Insgesamt erwarten wir, dass die Gesamtzahl der Genehmigungen im Juni unverändert bleibt, selbst wenn die Schwäche im Wohnungsbau im Mai etwas nachgibt. Es bestehen zahlreiche Risiken, darunter mögliche Aufwärtskorrekturen früherer Schätzungen.
Aus Jun Privatkredit
- Jul 31, Letzte: 0.2%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, Bereich: 0.3% bis 0.4%
Das Kreditwachstum im privaten Sektor ist bescheiden und verlangsamt sich, da die Immobilienwirtschaft abkühlt. Im Mai wuchsen die Kredite nur um 0.2 Prozent und das Jahreswachstum sank von 4.8 Prozent im vergangenen September auf 5.4 Prozent. Für Juni erwarten wir einen Anstieg um 0.3 Prozent und ein Jahreswachstum von 4.5 Prozent, das niedrigste Tempo seit Anfang 2014.
In dieser späten Phase des Zyklus verlangsamt sich die Kreditvergabe für Wohnimmobilien, da strengere Kreditbedingungen zu einem Rückgang der Neukreditvergabe führen. Im Mai betrug das Wachstum der Wohnimmobilienkredite 0.37 % im Monat und 5.8 % im Jahr. Das Wachstum auf Jahresbasis für die letzten drei Monate hat sich auf 3 % verringert und dürfte weiter sinken.
Die Unternehmenskredite liegen 3.8 % über dem Vorjahresniveau und schwanken um einen leichten Aufwärtstrend, da die Unternehmen ihre Investitionen in die Realwirtschaft erhöhen. Für Mai war die Entwicklung schwach, nämlich -0.2 %, nach einem Anstieg von 1.2 % in den beiden Vormonaten. Wir erwarten für Juni einen leichten Anstieg – aber aufgrund der Volatilität besteht ein gewisses Maß an Unsicherheit bezüglich dieser Zahl.
Der persönliche Kredit wird im Laufe des Jahres um -1.3% reduziert.
Aus Jul CoreLogic Immobilienwertindex
- 1. August, Letzter: –0.3 %, WBC f/c: –0.5 %
Der australische Immobilienmarkt befindet sich weiterhin in der Korrektur. Die Preise sanken im Juni um 0.3 Prozent und markierten damit den neunten Monatsrückgang in Folge. Landesweit sind die Preise seit ihrem Höchststand im September um 2.2 Prozent gesunken.
Die Korrektur bleibt relativ flach und eng begrenzt und konzentriert sich auf die zuvor starken Märkte in Sydney und Melbourne. Diese beiden Märkte haben seit Ende 2016 bzw. Mitte 2017 keinen Nettopreisanstieg mehr verzeichnet. Auch der Markt in Perth steckt weiterhin in seiner lang anhaltenden Korrektur fest.
Der Tagesindex deutet darauf hin, dass sich der Preisverfall im Juli mit einem Rückgang von 0.5 % noch einmal beschleunigt hat. Das bedeutet, dass die Preise landesweit um 2.5 % gesunken sind. Die Auktionszuschlagsquoten gingen im Zeitraum Mai-Juni-Juli deutlich zurück, was auf eine zusätzliche Belastung durch strengere Kreditkriterien und längere Genehmigungsbearbeitungszeiten hindeutet.
Aus-Jun-Handelsbilanz, Mrd. AUD
- 2. August, Letzter Wert: 0.8, WBC f/c: 1.1
- Mkt f / c: 0.9, Bereich: 0.2 zu 1.6
Australiens monatliche Handelsbilanz wies im bisherigen Jahresverlauf einen Überschuss auf. Für Juni erwarten wir einen weiteren Handelsüberschuss, der sich leicht auf 2018 Milliarden Dollar erhöhen wird (im Mai waren es 1.1 Milliarden Dollar).
Die Importrechnungen dürften im Großen und Ganzen unverändert bleiben, wobei ein Anstieg des Volumens möglicherweise durch einen leichten Rückgang der Treibstoffpreise (nach den starken Anstiegen in letzter Zeit) ausgeglichen wird.
Die Exporterlöse dürften um 0.8 Prozent bzw. 0.3 Milliarden Dollar steigen, was auf eine Steigerung der Kohlemengen und höhere Kohlepreise zurückzuführen ist. Bei Brennstoffen (einschließlich LNG) und Metallerzen (einschließlich Eisenerz) dürften sich die Zahlen kaum ändern, da die bescheidenen Mengenzuwächse durch niedrigere Preise ausgeglichen werden.
Der durchschnittliche monatliche Handelsüberschuss für das zweite Quartal würde 2 Mrd. USD betragen (vorbehaltlich Änderungen) und damit gegenüber 0.8 Mrd. USD im ersten Quartal sinken. Diese leichte Verschlechterung spiegelt wahrscheinlich die Auswirkungen eines Rückgangs der Terms of Trade wider, der um schätzungsweise -1.2½% gesunken ist.
Aus Jun Einzelhandel
- Aug 3, Letzte: 0.4%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, Bereich: 0.1% bis 0.7%
Der Einzelhandel meldete im Mai einen etwas besseren als erwarteten, aber immer noch bescheidenen Umsatzanstieg von 0.4 %. Der Anstieg wurde durch eine Erholung bei Bekleidung und Kaufhäusern vorangetrieben, während in anderen Kategorien die Bedingungen schwach waren. Ein Teil der Erholung dürfte wetterbedingt sein, nachdem ungewöhnlich warmes Wetter die Bekleidungsverkäufe im frühen Winter belastete. Der Einzelhandel ohne Bekleidung und Kaufhäuser blieb im Monat unverändert.
Indikatoren deuten darauf hin, dass der Einzelhandel auch im Juni gemischte Bedingungen erlebte. Die Verbraucherstimmung besserte sich nach den im Mai-Haushalt angekündigten Steuersenkungen, doch wichtige ausgabenbezogene Komponenten blieben schwach. Die Umfragen in der Privatwirtschaft waren gemischt, die Antworten des Einzelhandels auf die NAB-Umfrage schwächten sich ab, während die AiG-Umfrage eine Verbesserung zeigte. Insgesamt erwarten wir für Mai einen Zuwachs von 0.3 %. Beachten Sie, dass der Preisnachlassdruck etwas nachlässt und sich mit den GST-Änderungen am 1. Juli, die bedeuten, dass importierte Waren mit geringem Wert nun besteuert werden, weiter verringern könnte.
Aus Q2 reale Einzelhandelsumsätze
- Aug 3, Letzte: 0.2%, WBC f / c: 0.8%
- Mkt f / c: 0.8%, Bereich: 0.4% bis 1.0%
Das erste Quartal war für die Verbraucher ein schwaches Quartal, da die realen Einzelhandelsumsätze nur um 1 % stiegen. Die größte Überraschung waren die Einzelhandelspreise, die um 0.2 % stiegen und den größten Teil des nominalen Umsatzanstiegs im Quartal ausmachten. Der Preisanstieg war hauptsächlich auf Lebensmittel zurückzuführen, während sich die Preisdefizite in den Nicht-Lebensmittelkategorien fortsetzten. Insbesondere die Detailansichten zeigten auch in fast allen Nicht-Lebensmittelkategorien schwächere Volumina im Vergleich zum Vorquartal.
Das enttäuschende Ergebnis des ersten Quartals folgt auf eine ungleichmäßige Entwicklung. In den vorangegangenen vier Quartalen waren Zuwächse von 1 %, 0.2 %, 1.4 % und 0.2 % zu verzeichnen. Dies könnte teilweise auf Verschiebungen im Zeitpunkt der Verkäufe zurückzuführen sein, insbesondere in der Weihnachts- und Neujahrszeit.
Das Q2-Update wird wahrscheinlich eine Erholung zeigen. Die nominalen Umsätze werden voraussichtlich um 1.0 % steigen (im Vergleich zu 0.6 % im ersten Quartal). Die CPI-Details für das zweite Quartal deuten darauf hin, dass die Einzelhandelspreise im Quartal um etwa 1 % gestiegen sind – diesmal, weil die Schwäche bei Lebensmitteln die festeren Nicht-Lebensmittelpreise ausgeglichen hat. Obwohl ungewiss, deutet die Mischung auf einen Anstieg der realen Umsätze um 2 % hin.
NZ Jun Wohnbaugenehmigungen
- 31. Juli, Letzter Wert: +7.1 %, WBC f/c: -12 %
Die Zahl der erteilten Baugenehmigungen für Wohnimmobilien stieg im Mai sprunghaft an und stieg um 7.1 %. Damit erreichten die Baugenehmigungszahlen ihren höchsten Stand seit 2004. Dieser Anstieg war teilweise auf einige „unregelmäßige“ Veränderungen zurückzuführen, darunter einen Anstieg von etwa 25 % in der normalerweise stabilen Kategorie der freistehenden Häuser in Auckland im letzten Monat. Noch wichtiger ist, dass es in Auckland einen deutlichen Trendanstieg bei Baugenehmigungen mittlerer Dichte gab, der durch regulatorische Änderungen unterstützt wurde.
In den meisten anderen Regionen bleiben die Zustimmungszahlen stabil, auch wenn die Erteilung in Canterbury allmählich zurückgeht.
Da die Emissionen in den letzten Monaten etwas „unregelmäßig“ waren, erwarten wir im Juni einen deutlichen Rückgang der Gesamtgenehmigungszahlen. Das Emissionsniveau dürfte jedoch weiterhin hoch bleiben, unterstützt durch die anhaltend hohe Zahl an Genehmigungen für mitteldichte Häuser in Auckland.
NZ Jun ANZ Geschäftsvertrauen
- 31. Juli, Letzter: -39
Das Geschäftsvertrauen schwächte sich im Juni weiter ab und die Erwartungen der Unternehmen hinsichtlich ihrer eigenen Konjunktur sanken auf den niedrigsten Stand seit November 2017.
Der Rückgang des Geschäftsvertrauens war relativ weit verbreitet. Im Juni verbesserte sich das Vertrauen im Agrarsektor jedoch etwas, nachdem die Regierung ihre Absicht bekannt gegeben hatte, Mycoplasma bovis auszurotten, und Fonterra eine starke Auszahlungsprognose für den Anfangsmonat prognostizierte. Seitdem sind die Milchpreise stark gefallen, was das Vertrauen beeinträchtigen könnte.
Die Inflationserwartungen stiegen im Juni leicht an und könnten in den kommenden Monaten aufgrund steigender Benzinpreise und einer höheren Gesamtinflation noch weiter steigen.
NZ Q2-Erhebung zur Erwerbsbevölkerung privater Haushalte
- 1. Aug. Beschäftigung, Letzter Stand: +0.6 %, WBC f/c: -0.3 %, Mkt f/c: +0.4 %
- 1. August: Arbeitslosigkeit zuletzt: 4.5 %, WBC f/c: 4.4 %, Mkt f/c: 4.4 %
In Neuseeland ist die Lage auf dem Arbeitsmarkt in den letzten Jahren angespannter geworden. Das verlangsamte Wirtschaftswachstum dürfte die Verbesserung jedoch bremsen.
Wir erwarten, dass die Arbeitslosenquote im Juniquartal stabil bei 4.4 % bleibt und damit einen fünf Quartale währenden Rückgang beendet. Dies steht im Einklang mit der Prognose der Reserve Bank und anderen Marktprognosen.
Wir unterscheiden uns in unserer Prognose eines Beschäftigungsrückgangs für das Quartal. Dies spiegelt weitgehend unsere Berücksichtigung eines verzerrten saisonalen Musters in der Umfrage wider. Dennoch würde ein so scheinbar schwaches Ergebnis wahrscheinlich eine gewisse Reaktion am Markt hervorrufen. Wir empfehlen, sich auf die Arbeitslosenquote als zuverlässigstes Maß für Arbeitsmarkttrends zu konzentrieren.
NZ Arbeitskostenindex für das 2. Quartal
- 1. August, Privater Sektor, zuletzt: 0.4 %, WBC f/c: 0.5 %, Mkt f/c: 0.6 %
Der Arbeitskostenindex ist ein sehr langsamer Indikator für das Lohnwachstum. In den letzten Jahren gab es eine Reihe von vierteljährlichen Zuwächsen von 0.4 %, abgesehen von der Lohngleichheitsvereinbarung für Altenpflegekräfte im dritten Quartal letzten Jahres.
Für das Juniquartal erwarten wir einen etwas größeren Anstieg von 0.5 %. Der Hauptfaktor ist die diesjährige Erhöhung des Mindestlohns um 4.8 %, verglichen mit durchschnittlichen Erhöhungen von 3.4 % in den letzten Jahren. Abgesehen davon erwarten wir noch keine weitverbreiteten Anzeichen für eine Belebung des Lohnwachstums.
Im Gegensatz dazu hat sich der Anstieg der durchschnittlichen Stundenlöhne im letzten Jahr beschleunigt, und wir erwarten diesmal einen weiteren Anstieg. Allerdings hat sich dieser Wert vor einem Jahr deutlich verlangsamt, und es ist nicht klar, ob dieser Aufschwung anhalten wird.
UK Bank of England Banksatz
- 2. August, Letzter: 0.5 %, WBC f/c: 0.5 %, Mkt f/c: 0.75 %
Die Entscheidung der Bank of England im August scheint ausgewogen. Die Bank of England hat bereits zuvor angedeutet, dass in den nächsten Jahren eine stufenweise, moderate Straffung der Geldpolitik erforderlich sein wird. Und seit ihrer letzten Entscheidung ist die Arbeitslosenquote niedrig geblieben und eine Reihe von Indikatoren deuteten auf eine Festigung des Wachstums in der Jahresmitte hin.
Das Wachstumstempo bleibt jedoch gedämpft. Zudem lässt die Inflation nach; die Kernrate liegt jetzt bei 1.9%. Zu all diesen Faktoren kommt noch hinzu, dass das politische Umfeld weiterhin instabil ist, und der Brexit wirft einen langen Schatten auf die längerfristigen Aussichten der Wirtschaft.
Angesichts der fortbestehenden Abwärtsrisiken gehen wir davon aus, dass die Bank of England den Leitzins bei ihrer Sitzung im August unverändert lassen und weiterhin eine Tendenz zur allmählichen Straffung beibehalten wird.
Sitzung des US-Notenbankchefs im August
- Aug 1, Letzte: 1.875%, WBC f / c: 1.875%
Die jüngsten Daten waren zuversichtlich und das FOMC. Es ist zwar sehr unwahrscheinlich, dass sie den Karren durch eine Beschleunigung der Zinserhöhungen der Fed umwerfen werden, aber die nach der Sitzung am 1. August präsentierte Einschätzung der Wirtschaft wird sehr konstruktiv sein.
Aus den jüngsten Mitteilungen geht ein starkes Vertrauen in den Arbeitsmarkt und damit in den privaten Konsum hervor. Im Unternehmenssektor sind zwar durch die jüngsten Handelsspannungen Risiken entstanden, doch insgesamt ist der Ausschuss nach wie vor davon überzeugt, dass Investitionen in diesem und im nächsten Jahr zum Wachstum beitragen werden.
Offenbar sind Vorsitzende Powell und der Rest des FOMC (noch) nicht besorgt darüber, was die Renditekurve signalisieren könnte, oder über die Finanzlage im Allgemeinen. Letztere wird sich bemerkbar machen, aber erst Mitte 2019 nach vier weiteren Zinserhöhungen.
US-Arbeitsmarktbericht für Juli
- 3. Aug. Beschäftigungswechsel, zuletzt: 213, WBC f/c: 180
- 3. Aug. Arbeitslosenquote, zuletzt: 4.0 %, WBC f/c: 3.9 %
Der US-Arbeitsmarkt hat auch 2018 die Erwartungen übertroffen. Das Beschäftigungswachstum liegt weiterhin deutlich über dem Tempo, das erforderlich wäre, um die Arbeitslosenquote konstant zu halten. Infolgedessen sind alle Indikatoren für die Arbeitsmarktflaute weiter gesunken und haben historische Tiefstände überschritten.
Im Juli erwarten wir ein weiteres starkes Ergebnis, wenn auch etwas bescheidener als die letzten. Ein Zuwachs von 180 würde bedeuten, dass das durchschnittliche Tempo von 2018 bis heute immer noch über dem von 2017 liegt, und wäre ein weiterer Grund für stärkere Lohnzuwächse.
In diesem Zusammenhang ist anzumerken, dass die Juni-Daten zum persönlichen Einkommen und der Arbeitskostenindex am 31. Juli vor dem Beschäftigungsbericht für Juli veröffentlicht werden. Beide verdienen besondere Aufmerksamkeit.




 Signal2forex.com - Beste Forex-Roboter und Signale


