
Auf den asiatischen Märkten herrscht heute Risikoaversion, da sich Rezessionsängste ausbreiten. Die Devisenmärkte sind jedoch stabil. Die wichtigsten Paare und Kreuze liegen zum Zeitpunkt des Schreibens innerhalb der Spanne vom Freitag, wobei das Pfund Sterling und der Schweizer Franken am schwächsten sind. Nach dem schwachen deutschen PMI für das verarbeitende Gewerbe in der vergangenen Woche werden die Anleger heute auf das Ifo-Geschäftsklima schauen, um die allgemeine Stimmung im Wachstumsmotor der Eurozone einzuschätzen. Unterdessen wird das Brexit-Drama im Unterhaus fortgesetzt, nachdem die Kampagnen für ein zweites Referendum an Fahrt gewonnen haben.
Technisch gesehen hat USD/JPY letzte Woche die Unterstützung von 110.35, EUR/JPY die Unterstützung von 124.27 und CAD/JPY die Unterstützung von 82.41 durchbrochen. Alle deuten auf eine kurzfristige bullische Trendwende beim Yen hin. Die Yen-Paare werden diese Woche genau beobachtet, um diesen Fall zu bestätigen. Zu den zu beobachtenden Niveaus gehören 143.72 bei GBP/JPY und 77.44 bei AUD/JPY. Außerdem hat der starke Rückgang von EUR/CHF letzte Woche die Möglichkeit einer mittelfristigen Wiederaufnahme des Abwärtstrends erhöht. Der Fokus wird auf dem Tief von 1.1173 liegen.
In Asien ist der Nikkei um 3.13 % gesunken. Der Hongkonger HSI ist um 1.78 % gesunken. Der chinesische Shanghai SSE ist um 1.37 auf 3061 gesunken und hält sich immer noch an der 3000er-Marke fest. Der Singapore Strait Times ist um 01.39 % gesunken. Die Rendite der japanischen 10-jährigen japanischen Staatsanleihen ist um 0.0114 auf -0.084 gesunken.
Fed Evans: Keine Zinserhöhung bis zum 2. Halbjahr 2020
Charles Evans, Präsident der Chicago Fed, sagte auf einer Konferenz in Hongkong, er rechne vor der zweiten Hälfte des nächsten Jahres nicht mit einer Zinserhöhung. Er wies darauf hin, dass die US-Wirtschaft in einer starken Position sei. Der Leitzins der Fed werde als nahezu neutral angesehen. Und es sei ein guter Zeitpunkt, innezuhalten und vorsichtig zu sein. Doch das ist eine ziemlich abrupte Wende, denn noch im Januar hatte er erwartet, dass die Fed die Zinsen dieses Jahr bis zu dreimal erhöhen könnte, vorausgesetzt, die Wirtschaft bleibt einigermaßen stark.
Evans bezeichnete die Umkehrung der 3-Monats- zur 10-Jahres-Renditekurve als „ziemlich eng“. Er stellte jedoch auch fest, dass es einen „säkularen Rückgang“ der langfristigen Zinssätze geben werde. Ein Teil davon sei „strukturell“ und habe mit „niedrigerem Trendwachstum, niedrigeren Realzinsen“ zu tun. Daher sei es „in diesem Umfeld wahrscheinlich natürlicher, dass die Renditekurven etwas flacher sind als in der Vergangenheit.“
EZB-Rehn: Märkte in Bezug auf Brexit-Risiken zu gelassen
EZB-Ratsmitglied Olli Rehn warnte, dass die Risiken eines harten Brexits von den Märkten unterschätzt würden. Gegenüber der deutschen Tageszeitung Die Welt sagte er: „Kurzfristig ist der Brexit sicherlich die größte Bedrohung.“ Und: „Die Finanzmärkte scheinen zu entspannt zu sein und das Risiko zu unterschätzen.“
Zur Konjunktur in der Eurozone sagte Rehn: „Das Wachstum hat sich tatsächlich deutlich verlangsamt und wir müssen uns um die Wirtschaft Sorgen machen.“
Großbritannien nimmt Brexit-Debatte wieder auf, da die Kampagnen für ein zweites Referendum und einen Verbleib im EU-Brexit an Fahrt gewinnen
Die Brexit-Debatte wird heute im Unterhaus wieder aufgenommen, um eine Mehrheit für einen Weg zu finden, der die derzeitige Sackgasse durchbricht. Premierministerin Theresa May sagte, sie hoffe, diese Woche erneut über ihren Deal abstimmen zu lassen. Doch bisher gibt es keine Anzeichen dafür, dass es bei dem zweimal gescheiterten Deal zu einer Wende kommen könnte. Stattdessen könnte May Pläne für vorläufige Abstimmungen bekannt geben.
Der Vorstoß für ein zweites Referendum gewann am Wochenende an Dynamik, als sich über eine Million Menschen dem „Put It To The People“-Marsch in London anschlossen. Zu den Rednern bei der Kundgebung gehörten der stellvertretende Vorsitzende der Labour Party, Tom Watson, Schottlands Erste Ministerin Nicola Sturgeon und der Londoner Bürgermeister Sadiq Khan. Unabhängig davon hat die Petition „Artikel 50 widerrufen und in der EU bleiben“ inzwischen über 5.3 Millionen Unterschriften gesammelt.
Es scheint, dass Schatzkanzler Philip Hammond keine Einwände gegen ein Referendum hat. Er sagte: „Ich bin mir nicht sicher, ob es im Parlament eine Mehrheit für ein zweites Referendum gibt … Viele Menschen werden entschieden dagegen sein, aber es ist ein schlüssiger Vorschlag und er verdient es, zusammen mit den anderen Vorschlägen geprüft zu werden.“
Brexit-Minister Stephen Barclay warnte jedoch: „In der logischen Schlussfolgerung steigt das Risiko einer Neuwahl, weil möglicherweise eine Situation entsteht, in der das Parlament der Exekutive Anweisungen erteilt, etwas zu tun, was im Widerspruch zu dem steht, wozu sie gewählt wurde.“
Unterdessen berichtete die Sunday Times, dass 11 nicht genannte hochrangige Minister heute versuchen könnten, May zu stürzen, da sie sich zu einer toxischen und unberechenbaren Figur entwickelt habe, deren Urteilsvermögen „durcheinander geraten“ sei. Die beiden führenden Kandidaten, Kabinettsminister David Lidington und Umweltminister Michael Gove, unterstützten May jedoch. Außerdem wird berichtet, dass Hardliner unter den Brexit-Befürwortern, darunter Jacob Rees-Mogg und Iain Duncan Smith, May aufgefordert hätten, einen Zeitplan festzulegen, um ihre Unterstützung für den Brexit-Deal zu erhalten.
Aufgrund der kurzen Fristverlängerung nach Artikel 50, die die EU letzte Woche gewährt hat, wird der Brexit auf den 22. Mai verschoben, sofern das britische Parlament einem Deal zustimmen kann. Wird kein Deal genehmigt, muss Großbritannien am 12. April ohne Austrittsabkommen austreten oder eine Alternative anbieten.
Die kommende Woche
Die RBNZ ist die einzige Zentralbank, die diese Woche tagt. Es wird allgemein erwartet, dass sie den OCR unverändert bei 1.75 % belässt. Die jüngsten Entwicklungen entsprachen weitgehend den Erwartungen der Zentralbank. Daher gibt es für sie wenig Grund, ihre geldpolitische Haltung zu ändern. Die RBNZ wird höchstwahrscheinlich wiederholen: „Wir gehen davon aus, dass wir den OCR 2019 und 2020 auf diesem Niveau belassen werden. Die Richtung unserer nächsten OCR-Bewegung könnte nach oben oder nach unten gehen.“ Die BoJ wird mit der Veröffentlichung der Zusammenfassung der Stellungnahmen zur Sitzung im März eine weitere Zentralbankaktivität vorlegen.
Rezessionsängste sind derzeit das Hauptthema auf den Finanzmärkten. Wirtschaftsdaten, insbesondere aus der Eurozone, werden genau beobachtet. Das deutsche Ifo-Geschäftsklima, die CPI-Einzelhandelsumsätze und die Arbeitslosigkeit werden die meiste Aufmerksamkeit auf sich ziehen. Auch das US-Verbrauchervertrauen, das persönliche Einkommen und die Ausgaben werden beobachtet. Allerdings werden die endgültigen BIP-Daten für das vierte Quartal in den USA und Großbritannien wahrscheinlich ignoriert werden. Das kanadische BIP ist ein weiterer marktbewegender Datenbestandteil.
Hier sind einige Highlights für die Woche:
- Montag: Japan Gesamtindustrieindex; Deutschland Ifo Geschäftsklima
- Dienstag: Handelsbilanz Neuseelands; BoJ-Zusammenfassung der Meinungen, Preise für Unternehmensdienstleistungen in Japan; deutsche Gfk-Verbraucherstimmung; Hypothekengenehmigungen der britischen BBA; US-Wohnungsbaubeginne und Baugenehmigungen, Hauspreisindizes, Verbrauchervertrauen
- Mittwoch: Zinsentscheidung der RBNZ; realisierte Verkäufe der britischen CBI; Handelsbilanz Kanadas; Handelsbilanz der USA;
- Donnerstag: ANZ-Geschäftsklima in Neuseeland; deutscher Verbraucherpreisindex (CPI); Geldmenge M3 in der Eurozone; endgültiges US-BIP für Q4, Arbeitslosenzahlen, ausstehende Eigenheimverkäufe
- Freitag: Baugenehmigungen in Neuseeland; Verbraucherpreisindex (VPI) in Japan und Tokio, Arbeitslosenanträge, Industrieproduktion, Einzelhandelsumsätze, Baubeginne, Kredite des privaten Sektors in Australien; Importpreise in Deutschland, Einzelhandelsumsätze, Arbeitslosigkeit; Schweizer KOF-Konjunkturbarometer; endgültiges britisches BIP für das 4. Quartal, Leistungsbilanz, Geldmenge M4, Hypothekengenehmigungen; BIP, IPPI und RMPI in Kanada; persönliche Einkommen und Ausgaben in den USA, Chicago PMI, Verkäufe neuer Eigenheime.
USD / JPY Täglich Outlook
Tägliche Pivots: (S1) 109.45; (P) 110.18; (R1) 110.64; Mehr…
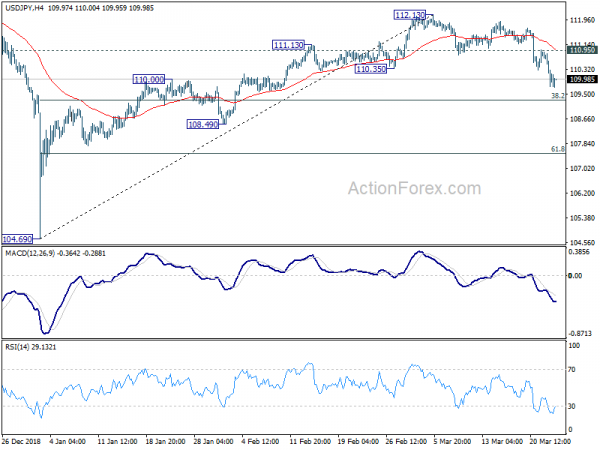
Die Intraday-Tendenz bei USD/JPY bleibt zu diesem Zeitpunkt nach unten gerichtet. Der vorherige Durchbruch der Unterstützung von 110.35 spricht dafür, dass die Erholung von 104.69 bei 112.13 bereits abgeschlossen ist. Ein weiterer Rückgang dürfte zunächst auf ein 38.2%-Retracement von 104.69 auf 112.13 bei 109.28 zu erwarten sein. Der nächste Durchbruch wird auf das 61.8%-Retracement bei 107.53 abzielen. Auf der Oberseite wird ein Durchbruch des geringen Widerstands von 110.95 die Tendenz wieder nach oben drehen und stattdessen 112.13 erneut testen.
Im Großen und Ganzen konnte sich der USD / JPY, während der Aufschwung von 104.69 stark war, nicht über der 55-Woche EMA (jetzt bei 110.91) halten und wurde deutlich unter der 114.54-Resistenz gehalten. Die mittelfristigen Aussichten sind gemischt und wir werden warten, bis sich die Struktur des Absturzes von 112.13 herausstellt, um später eine Einschätzung vorzunehmen. Fürs Erste wird zunächst ein weiterer Handel zwischen 104.69 und 112.13 erwartet.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 4:30 | JPY | Alle Industry Activity Index M / M Jan | -0.20 % | -0.40 % | -0.40 % | |
| 9:00 | EUR | Deutsches IFO-Geschäftsklima | 98.5 | 98.5 | ||
| 9:00 | EUR | Deutsche IFO-Bewertung Mar | 102.9 | 103.4 | ||
| 9:00 | EUR | Deutsche IFO Erwartungen Mar | 94 | 93.8 |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


