
Der Dollar versuchte nach dem anfänglichen Ausverkauf über Nacht eine Trendwende zu vollziehen, aber die Aufwärtsbewegung ist bisher begrenzt und es gibt noch keine Bestätigung für eine Bodenbildung. Für diese Bewegung gibt es mehrere Faktoren. Der Rückgang der Beschäftigung nach ADP wurde größtenteils durch besser als erwartete ISM-Daten ausgeglichen. Insbesondere die Beschäftigungskomponente des ISM-Datensatzes verbesserte sich deutlich um 4.4 auf 58.1. Der bevorstehende Bericht über die Beschäftigung außerhalb der Landwirtschaft ist möglicherweise nicht so schlecht, wie ADP vermuten lässt.
Auch wenn mehr Fed-Vertreter ihre Bereitschaft für Zinssenkungen zum Ausdruck brachten, bleibt die Entwicklung sehr unbeständig. Zumindest deuten die Wirtschaftsdaten nicht auf eine Trendwende bei der Beschäftigung hin, noch nicht in der Wirtschaft. Die Inflationsaussichten sind nur gedämpft, verschlechtern sich aber nicht. Trumps Drohung mit Zöllen gegen Mexiko ist ein Hauptrisiko für die Wirtschaft. Doch erstens sind die Auswirkungen auf die Inflation, wenn sie einmal verhängt sind, unbekannt. Zweitens könnte der US-Kongress Trumps Zölle anfechten und den Schritt blockieren, selbst wenn es zwischen den beiden Ländern keine Einigung in der nicht handelsbezogenen Frage der Migrationsströme gibt. Im Moment ist es wahrscheinlich zu früh, den Dollar übermäßig pessimistisch zu bewerten, auch wenn er sich technisch nicht sehr gut entwickelt.
Was die Devisenmärkte betrifft, ist der Dollar heute der schwächste, gefolgt vom Schweizer Franken und dem australischen Franken. Der Yen ist heute der stärkste, gefolgt vom Kiwi und dem Euro. Auf Wochensicht ist der Dollar zweifellos der schwächste, gefolgt vom Yen und dem Pfund Sterling. Der Kiwi ist der stärkste, gefolgt vom kanadischen.
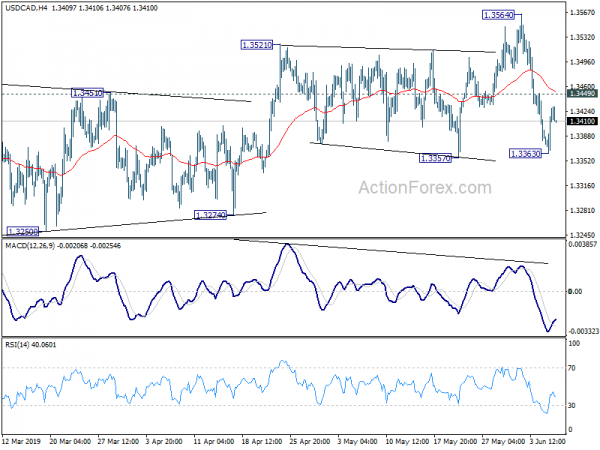
Technisch gesehen wird derzeit ein weiterer Anstieg bei EUR/USD erwartet, solange die kleine Unterstützung von 1.1215 hält. Und die aktuelle Erholung von 1.1107 könnte auf einen Test des wichtigen Widerstandsniveaus bei 1.1448 abzielen. Ein Durchbruch von 1.1215, möglicherweise aufgrund einer gemäßigten EZB, könnte den Fokus jedoch wieder auf das Tief von 1.1107 lenken. USD/CAD erholte sich vor der Unterstützung von 1.3357 dank des Ausverkaufs von WTI-Öl. Ein weiterer Rückgang ist günstig, da der kleine Widerstand von 1.3349 intakt ist. Und ein Durchbruch von 1.3357 würde eine größere bärische Umkehr anzeigen. Über 1.3449 würde jedoch die kurzfristige Hausse wiederbeleben und den Fokus wieder auf das Hoch von 1.3564 lenken. GBP/USD wurde bisher unter dem kleinen Widerstand von 1.2747 gehalten. Daher bleibt es vorerst kurzfristig bärisch.
In Asien ist der Nikkei derzeit um 0.22 % gestiegen. Der Hongkonger HSI ist um 0.08 % gestiegen. Der chinesische Shanghai SSE ist um -0.77 % gesunken. Der Singapore Strait Times ist um -0.29 % gesunken. Die Rendite der japanischen 10-jährigen JGB ist um 0.0088 auf -0.117 gestiegen. Über Nacht stieg der DOW um 0.82 %. Der S&P 500 stieg um 0.82 %. Der NASDAQ stieg um 0.64 %. Die 10-Jahres-Rendite stieg um 0.004 auf 2.123.
EZB bleibt bei ihrer Haltung, könnte aber eine gemäßigtere Linie einschlagen, einige Vorschauen
Der Hauptfokus des heutigen Tages liegt auf der Zinsentscheidung der EZB. Es wird allgemein erwartet, dass die Zentralbank den Leitzins bei 0.00 % belässt. Der Spitzenrefinanzierungssatz und der Einlagensatz werden bei 0.25 % bzw. -0.40 % gehalten. Die Forward Guidance, dass die Zinssätze „zumindest bis Ende 2019 auf ihrem aktuellen Niveau bleiben“, wird wahrscheinlich ebenfalls unverändert bleiben.
Die Wirtschaft der Eurozone verlangsamt sich seit Ende letzten Jahres und die Erholung verlief sehr schwach. Das spiegelt sich deutlich im PMI für das verarbeitende Gewerbe wider, der im Mai bei 47.7 verharrte. Die Verschlechterung griff auch auf den Dienstleistungssektor über, wo der PMI bei nur 52.9 verharrte. Die Umfragedaten deuten auf ein BIP-Wachstum von lediglich 0.2 % im zweiten Quartal hin. Der Gesamt-VPI verlangsamte sich im Mai ebenfalls deutlich auf 2 % gegenüber dem Vorjahr und lag damit deutlich unter dem 1.2 %-Ziel der EZB.
Die schwachen Wachstums- und Inflationsaussichten werden sich wahrscheinlich in den heute veröffentlichten neuen Wirtschaftsprognosen widerspiegeln. Die Frage ist, ob EZB-Präsident Mario Draghi in der Pressekonferenz einen gemäßigteren Ton anschlagen wird. Es besteht auch die Möglichkeit, dass Draghi sogar eine gewisse Bereitschaft für weitere Lockerungen signalisiert. Tatsächlich gibt es Spekulationen, dass die EZB den Einlagenzinssatz im nächsten Jahr weiter in den negativen Bereich senken könnte. Die EZB würde auch Einzelheiten zum TLTRO III veröffentlichen.
Hier sind einige Vorschaubilder zur EZB:
Migrationstreffen zwischen den USA und Mexiko endete mit unzureichenden Fortschritten, doppelte Herabstufung für Mexiko
Das hochrangige Treffen zwischen den USA und Mexiko zum Thema Migration endete mit unzureichenden Fortschritten. Trump twitterte: „Es gibt Fortschritte, aber bei weitem nicht genug!“ Er drohte erneut: „Wenn keine Einigung erzielt wird, werden am Montag Zölle in Höhe von 5 % eingeführt, die planmäßig monatlich erhöht werden. Je höher die Zölle steigen, desto mehr Unternehmen werden in die USA zurückkehren!“
Auch Vizepräsident Mike Pence, der das Treffen leitete, an dem auch Außenminister Michael Pompeo und der mexikanische Außenminister Marcelo Ebrard teilnahmen, schloss sich Trumps Kommentaren an. Er twitterte: „Es wurden Fortschritte erzielt, aber wie @POTUS sagte, ‚bei weitem nicht genug‘. @SecPompe, @DHSMcAleenan und ich haben klar gemacht: Mexiko muss mehr tun, um die akute Krise an unserer Südgrenze zu bewältigen.“
Ebrard sagte nach dem Treffen, es habe keine Diskussionen über Zölle gegeben. „Der Dialog konzentrierte sich auf die Migrationsströme und darauf, was Mexiko den USA unternimmt oder vorschlägt, sowie auf unsere Besorgnis über die Situation in Zentralamerika.“ Er merkte an, „was die US-Regierung anstrebt, sind Maßnahmen auf kurze und mittlere Sicht“. Stattdessen wirbt Mexiko für eine langfristige Lösung, die ein Entwicklungsabkommen für Zentralamerika beinhaltet, das die Migration letztlich verlangsamen würde.
Das Treffen wird am Donnerstag fortgesetzt. Kommt keine Einigung zustande, werden die USA ab dem 5. Juni Zölle in Höhe von 10 % auf alle mexikanischen Importe erheben. Am 25. Oktober würde dieser Satz dann „schrittweise“ auf 1 % steigen.
Fitch stufte Mexikos Rating von BBB+ auf BBB herab und führte an, dass „das Wachstum weiterhin unterdurchschnittlich ist und die Abwärtsrisiken durch die Drohungen von US-Präsident Trump verstärkt werden“. Moody's stufte Mexikos Ausblick von stabil auf negativ herab und verwies auf „weitere Belege dafür, dass das mittelfristige Wachstum rückläufig ist, sei es aufgrund einer Politik, die das Wachstum aktiv untergräbt, oder aufgrund der anhaltenden Unberechenbarkeit der Politik, die Abwärtsdruck ausüben würde“.
Der USD/MXN erlebt eine holprige Entwicklung, bleibt aber im Allgemeinen innerhalb der Spanne dieser Woche.
Fed-Vertreter sind offen für Zinssenkungen, um den Risiken von Handelsspannungen entgegenzuwirken
Heute haben sich weitere Fed-Vertreter zu Wort gemeldet. Obwohl sie sich generell nicht zu einer Zinssenkung verpflichtet fühlen, sind sie alle offen dafür, falls sich die Handelsspannungen verschärfen.
Robert Kaplan, Präsident der Fed in Dallas, sagte, es sei „zu früh, um ein Urteil“ über eine Zinssenkung zu fällen. Er merkte jedoch an: „Wir werden diese erhöhten Handelsspannungen sehr aufmerksam verfolgen. Wir werden beobachten, ob sie sich auf die Wirtschaft auswirken. Und vor allem, ob sie anhalten.“
Fed-Gouverneurin Lael Brainard sagte gegenüber Yahoo Finance: „Wir werden bereit sein, unsere Politik anzupassen, um die Expansion aufrechtzuerhalten.“ Und: „Die Handelspolitik ist definitiv ein Abwärtsrisiko für die Wirtschaft. Und unsere Aufgabe ist es, die Expansion aufrechtzuerhalten, und wir werden in Zukunft sehen müssen, was das für die Politik bedeutet.“
Charles Evans, Präsident der Chicago Fed, sagte gegenüber Bloomberg TV, er sei „ein wenig beunruhigt wegen der niedrigen Inflationsrate“. Und „das allein könnte ein Grund für eine etwas lockerere Geldpolitik sein.“
IWF-Chefin Lagarde: Globales Wachstum stabilisiert sich, doch man muss vermeiden, sich selbst Schaden zuzufügen
In einem gestern veröffentlichten Blogbeitrag mit dem Titel „Wie wir das globale Wachstum fördern und nicht behindern können“ schreibt die IWF-Chefin Christine Lagarde, dass „die jüngsten Wirtschaftsdaten darauf hindeuten, dass sich das globale Wachstum stabilisieren könnte“. Sie merkte an, dass „die Wirtschaftsaktivität im ersten Quartal in Teilen der Schwellenländer Asiens und Lateinamerikas zwar enttäuschend war, das Wachstum in den USA, der Eurozone und Japan jedoch stärker als erwartet ausfiel“.
Der wichtigste „Stolperstein“ seien die Handelsspannungen. Lagarde sagte, „es gibt starke Hinweise darauf, dass die Vereinigten Staaten, China und die Weltwirtschaft die Verlierer der gegenwärtigen Handelsspannungen sind“. Insgesamt könnten die US-China-Zölle das globale BIP im Jahr 0.5 um 2020% oder 455 Milliarden US-Dollar reduzieren. Und sie warnte, dass „dies selbst zugefügte Wunden sind, die vermieden werden müssen“.
Später sagte Lagarde gegenüber Reuters, dass die Weltwirtschaft aufgrund der US-Zölle auf andere Länder nicht von einer Rezession bedroht sei. Sie sagte: „Das Wachstum verlangsamt sich zwar, aber es gibt immerhin Wachstum – 3.3 Prozent am Ende dieses Jahres und ganz sicher eine starke US-Wirtschaft. Wir sehen derzeit in unserem Basisszenario keine Rezession.“ Dennoch: „Ein weiterer Zoll hier, eine weitere Drohung dort, eine weitere Verhandlung, die noch nicht begonnen hat, tragen zu einer globalen Unsicherheit bei, die zusätzlichem Wachstum nicht förderlich ist“, fügte sie hinzu.
Australiens Handelsüberschuss belief sich im April auf 4.87 Mrd. AUD, die Exporte stiegen um 2.5 % gegenüber dem Vormonat, die Importe stiegen um 2.8 % gegenüber dem Vormonat
Der australische Handelsüberschuss fiel im April mit 4.87 Mrd. AUD geringer aus als erwartet. Die Exporte stiegen im Vergleich zum Vorjahr um 2.5 % bzw. 17.2 % auf 40.42 Mrd. AUD. Die Importe stiegen im Vergleich zum Vorjahr um 2.8 % bzw. 5.4 % auf 35.55 Mrd. AUD.
Betrachtet man die Einzelheiten der Exporte, so stiegen nicht-landwirtschaftliche Güter um 691 Mio. AUD (3 %), nicht-monetäres Gold stiegen um 272 Mio. AUD (20 %) und die Nettoexporte von Gütern im Transitverkehr stiegen um 8 Mio. AUD (73 %). Ländliche Waren gingen um 67 Mio. AUD (2 %) zurück. Die Dienstleistungskredite stiegen um 65 Mio. AUD (1 %).
Bei den Importen stiegen die Vorleistungs- und sonstigen Handelsgüter um 423 Mio. AUD (4 %), die Investitionsgüter stiegen um 308 Mio. AUD (5 %) und die Verbrauchsgüter stiegen um 298 Mio. AUD (3 %). Nichtmonetäres Gold fiel um 40 Mio. AUD (9 %). Die Belastungen für Dienstleistungen gingen um 5 Mio. AUD zurück.
Auf der Vorderseite Daten
Deutschland veröffentlicht die Fabrikaufträge. Die Eurozone veröffentlicht das endgültige BIP und die Beschäftigung für das 1. Quartal. Später veröffentlicht Kanada die Handelsbilanz und den Ivey PMI. Die USA veröffentlichen die Handelsbilanz, Arbeitslosenzahlen und die Produktivität außerhalb der Landwirtschaft.
USD / CAD Täglich Outlook
Tägliche Pivots: (S1) 1.3377; (P) 1.3403; (R1) 1.3445; Mehr…
USD/CAD erholte sich nach einem Rückgang auf 1.3363 und hielt sich über der Unterstützung von 1.3357. Die Intraday-Tendenz wird zunächst neutral. Ein weiterer Rückgang bleibt günstig, solange der geringfügige Widerstand von 1.3449 hält. Die aktuelle Entwicklung deutet darauf hin, dass der ungleichmäßige Anstieg von 1.3068 bei 1.3564 abgeschlossen ist, bei einer bärischen Divergenzbedingung im 4-Stunden-MACD. Ein entscheidender Bruch der Unterstützung von 1.3357 wird diesen bärischen Fall bestätigen und als nächstes die Unterstützung von 1.3274 anvisieren. Noch wichtiger ist, dass dadurch auch die mittelfristige Kanalunterstützung herausgenommen werden könnte, was ebenfalls größere bärische Auswirkungen hat. Ein Bruch von 1.3449 wird jedoch die kurzfristige Aufwärtstendenz wiederbeleben und die Tendenz zurückdrehen, um 13564 erneut zu testen.
Im Großen und Ganzen bleibt USD/CAD deutlich innerhalb des mittelfristigen Aufwärtstrendkanals (Unterstützung bei 1.3335). Somit sollte der Aufwärtstrend von 1.2061 (Tief von 2017) im Gange sein. Auf der anderen Seite wird der entscheidende Durchbruch des 61.8 %-Retracements von 1.4689 (Hoch von 2016) auf 1.2061 bei 1.3685 den Weg für das nächste 78.6 %-Retracement bei 1.4127 ebnen. Dies wird der bevorzugte Fall bleiben, solange die Unterstützung von 1.3068 anhält. Ein anhaltender Bruch der Kanalunterstützung wird jedoch das erste Anzeichen einer mittelfristigen Trendwende sein. Ein fester Bruch von 1.3068 würde dies bestätigen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 1:30 | AUD | Handelsbilanz (AUD) Apr | 4.87 Mrd | 5.05 Mrd | 4.95 Mrd | 4.89 Mrd |
| 6:00 | EUR | Deutsche Fabrikaufträge M/M Apr | 0.00% | 0.60% | ||
| 9:00 | EUR | Beschäftigung in der Eurozone Q / Q Q1 F | 0.30% | |||
| 9:00 | EUR | BIP der Eurozone Q / Q Q1 F | 0.40% | 0.40% | ||
| 11:30 | USD | Stellenabbau bei Challenger im Jahresvergleich Mai | 10.90% | |||
| 11:45 | EUR | Zinssatzentscheidung der EZB | 0.00% | 0.00% | ||
| 12:30 | EUR | EZB-Pressekonferenz | ||||
| 12:30 | CAD | Internationaler Warenhandel (CAD) Apr | -2.8B | -3.2B | ||
| 12:30 | USD | Nicht-landwirtschaftliche Produktivität Q1 F | 3.50% | 3.60% | ||
| 12:30 | USD | Lohnstückkosten Q1 F | -0.90 % | -0.90 % | ||
| 12:30 | USD | Erstanträge auf Arbeitslosenhilfe (JUN 1) | 215k | 215k | ||
| 12:30 | USD | Handelsbilanz Apr. | -50.5B | -50.0B | ||
| 14:00 | CAD | Ivey PMI Mai | 56.2 | 55.9 | ||
| 14:30 | USD | Erdgasspeicherung | 114 Mrd |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


