
Das Pfund Sterling steigt heute in eher gemischten Märkten stark an. Die Erholung des Wechselkurses gegenüber dem Euro wird als Hauptgrund für die Stärke des Pfunds angesehen. Der Australische Dollar folgt derzeit als zweitstärkster, was teilweise auf Käufe gegenüber dem Neuseeländischen Dollar zurückzuführen ist. Der Kiwi und der Schweizer Franken sind dagegen am schwächsten. Zu diesem Zeitpunkt ist der Dollar noch allgemein schwach, da sich der Fokus auf die Zinsentscheidung des FOMC richtet. Wie bereits erwähnt, erwarten wir in den heutigen Ankündigungen nichts Spektakuläres. Der Dollar könnte nach diesem Ereignisrisiko den vorherigen Ausverkauf wieder aufnehmen.
Technisch erholt sich GBP/JPY deutlich, nachdem es Unterstützung vom 4-Stunden-EMA von 55 erhalten hat. Der Fokus liegt wieder auf dem temporären Höchststand von 136.62, und ein Durchbruch wird den stürmischen Anstieg von 131.68 wieder aufnehmen. EUR/JPY erhält zum Zeitpunkt des Schreibens ebenfalls Unterstützung vom 4-Stunden-EMA von 55. Ein starker Rückschlag vom aktuellen Niveau wird den Fokus wieder auf den Widerstand von 124.43 lenken, und ein Durchbruch wird den größeren Anstieg wieder aufnehmen. Eine Wiedererstarkung von GBP/JPY und EUR/JPY könnte dazu beitragen, den Yen nach unten zu drücken. Aber USD/JPY muss den geringfügigen Widerstand von 105.68 durchbrechen, um zu signalisieren, dass es anderen Yen-Kreuzungen nach oben folgt.
In Europa ist der FTSE derzeit um 0.21 % gestiegen. Der DAX ist um -0.12 % gefallen. Der CAC ist um 0.68 % gestiegen. Die Rendite der deutschen 10-Jahres-Anleihen ist um 0.0041 auf -0.503 gestiegen. Zuvor in Asien fiel der Nikkei um -1.15 %. Der Hongkonger HSI stieg um 0.45 %. Der chinesische Shanghai SSE stieg um 2.06 %. Der Singapore Strait Times fiel um -0.37 %. Die Rendite der japanischen 10-Jahres-JGB fiel um -0.0050 auf 0.021.
US-Warenexporte und -importe stiegen im Juni, Handelsdefizit verringerte sich auf 70.6 Milliarden Dollar
Die US-Warenexporte stiegen im Juni um 13.9 % gegenüber dem Vormonat auf 102.6 Mrd. USD. Die Warenimporte stiegen um 4.8 % gegenüber dem Vormonat auf 173.2 Mrd. USD. Das Handelsdefizit verringerte sich um -6.1 % gegenüber dem Vormonat auf 70.6 Mrd. USD. Es war kleiner als die Erwartungen von -75.5 Mrd. USD.
Die gesamten Verkaufsbestände sanken gegenüber dem Vormonat um 2.0 % auf 629.6 Milliarden USD und lagen damit unter den Erwartungen von -0.4 % gegenüber dem Vormonat.
Die Fed behält ihre Karten bis September
Die Zinsentscheidung des Offenmarktausschusses (FOMC) steht heute im Mittelpunkt, es bestehen jedoch kaum Erwartungen an etwas Dramatisches. Der Leitzins der Fed bleibt bei 0.00-0.25 %. Das unbegrenzte Programm zum Ankauf von Vermögenswerten wird mit einem Tempo von 80 Mrd. USD für Staatsanleihen und 40 Mrd. USD für MBS fortgesetzt. Es könnte jedoch zu einer Änderung der Forward Guidance kommen, um künftige Zinserhöhungen an Beschäftigung und Inflation zu knüpfen. Aber die großen Veränderungen werden bis September stattfinden.
Bis zur September-Sitzung sollte die Fed die Überprüfung des politischen Rahmens abgeschlossen haben. Der Kongress hätte zusätzliche fiskalische Anreize verabschieden müssen. Es werden weitere Informationen zur Wirtschaft eingeholt, insbesondere angesichts der zweiten Welle von Coronavirus-Infektionen. Aktualisierte Wirtschaftsprognosen werden ebenfalls fertiggestellt.
Einige empfohlene Lesungen zu FOMC:
BoE Haldane: Zwei Rundtischgespräche unterstreichen die sehr unterschiedlichen Lebenserfahrungen der Menschen
Der Chefvolkswirt der BoE, Andy Haldane, sagte, die Stimmung bei den beiden virtuellen Rundtischgesprächen mit Unternehmen und Organisationen aus dem Nordosten hätte „nicht unterschiedlicher sein können, was die sehr unterschiedlichen Lebenserfahrungen der Menschen unterstreicht.“
Einerseits führte er „überraschend – und ermutigend – positive Diskussionen mit Vertretern der Wohnungswirtschaft, des privaten und sozialen Sektors und einigen lokalen Hypothekenbanken“. Doch sein Optimismus wurde bei der Gesprächsrunde mit Wohltätigkeitsorganisationen und Gemeindeführern „gedämpft“. Die finanzielle Gesundheit der Wohltätigkeitsorganisationen sei „schwer getroffen“ worden und ihre Finanzen seien „überfordert“.
Laut britischen Veröffentlichungen stiegen die Hypothekengenehmigungen im Juni auf 40 und übertrafen damit die Erwartungen von 35. Die Geldmenge M4 stieg gegenüber dem Vormonat um 1.0 % und lag damit unter den Erwartungen von 2.2 % gegenüber dem Vormonat.
In der Schweiz sanken die Konjunkturerwartungen der Credit Suisse im Juli von 42.4 auf 48.7, übertrafen damit aber die Erwartungen von 39.4.
Fitch stuft den Ratingausblick für Japan auf negativ herab und erwartet keine Zinssenkung durch die BoJ
Fitch bestätigte Japans Long-Term Foreign-Currency Issuer Default Rating (IDR) mit „A“, stufte den Ausblick jedoch von „stabil“ auf „negativ“ herab. Die Ratingagentur sagte: „Die Coronavirus-Pandemie hat in Japan zu einem starken wirtschaftlichen Rückgang geführt, trotz der frühen Erfolge des Landes bei der Eindämmung des Virus … Der negative Ausblick spiegelt wider, dass die höhere Schuldenquote und die Abwärtsrisiken für die makroökonomischen Aussichten die Herausforderung noch verschärfen werden.“ die Schuldenquote mittelfristig auf einen Abwärtspfad zu bringen.“
Fitch prognostiziert außerdem, dass die Wirtschaft im Jahr 5 um -2020 % schrumpfen wird, bevor sie im Jahr 3.2 „teilweise aufgrund des niedrigen Basiseffekts“ wieder auf ein Wachstum von 2021 % ansteigt. Das BIP würde sich erst im 4. Quartal 21 wieder auf das Niveau vor der Pandemie erholen. Die Bruttoschuldenquote des Staates wird im Jahr 26 um 2020 % auf rund 259 % des BIP steigen und sich in den Jahren 260–2021 bei knapp über 22 % stabilisieren. Das gesamtstaatliche Defizit würde von 14.3 % im Jahr 2020 auf 3.1 % des BIP im Jahr 2019 ansteigen und dann auf 10.9 % im Jahr 2021 und 5.3 % im Jahr 2022 zurückfallen.
Die Ratingagentur geht außerdem davon aus, dass die BoJ im Rahmen des YCC-Rahmens die aktuelle Zinssetzung bis „mindestens bis Ende 2022“ beibehalten wird. Sie geht davon aus, dass die BoJ aufgrund der Auswirkungen auf die „Rentabilität der Banken“ davon absieht, den Zinssatz weiter zu senken. Vielmehr „bleiben eine Verlängerung der vorübergehenden quantitativen Lockerungsprogramme über deren Ablauf im März 2021 hinaus oder eine Verfeinerung der Forward Guidance wahrscheinlicher.“ Fitch prognostiziert außerdem einen Gesamt-VPI von -0.6 % für Ende 2020 und einen leicht positiven Trend im Jahr 2021.
Der australische Verbraucherpreisindex sank im zweiten Quartal um -1.9 % im Vergleich zum Vorquartal, der größte Rückgang in der 2-jährigen Geschichte
Der australische Verbraucherpreisindex sank im zweiten Quartal um -1.9 % gegenüber dem Vorquartal und lag damit leicht über der Erwartung von -2 % gegenüber dem Vorquartal. Das ist immer noch der größte vierteljährliche Rückgang in der 2.0-jährigen Geschichte der Daten. Auf Jahressicht drehte der Verbraucherpreisindex auf -72 % im Jahresvergleich und sank damit von 0.3 % im Vorjahresvergleich im ersten Quartal. Es ist erst das dritte Mal seit 1, dass die jährliche Inflation negativ wurde. Die vorherigen Male waren 2.2 und 1949–1962.“
Dennoch war der vierteljährliche Rückgang hauptsächlich auf die kostenlose Kinderbetreuung (-95 %), einen deutlichen Rückgang der Treibstoffpreise (-19.3 %) und einen Rückgang im Vorschul- und Grundschulbereich (-16.2 %) zurückzuführen. Ohne diese drei Komponenten wäre der VPI im zweiten Quartal um 0.1 % gegenüber dem Vorquartal gestiegen.
GBP / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.2862; (P) 1.2907; (R1) 1.2977; Mehr….
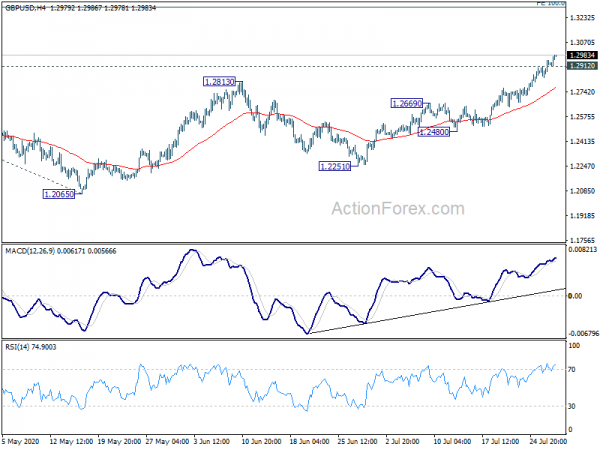
Die Rallye von GBP/USD hat sich heute bis auf 1.2986 ausgedehnt, und die Intraday-Tendenz bleibt nach oben gerichtet. Der aktuelle Anstieg von 1.1409 sollte als nächstes auf die 100-%-Prognose von 1.1409 auf 1.2647 von 1.2065 bei 1.3303 abzielen. Auf der Abwärtsseite wird eine geringe Unterstützung unter 1.2912 die Intraday-Tendenz zunächst neutralisieren. Der Rückgang sollte jedoch deutlich über 1.2669 eingedämmt werden, da der Widerstand zur Unterstützung wurde und eine weitere Rallye einleiten wird.
Im Großen und Ganzen gibt es zwar eine starke Erholung von 1.1409, aber noch nicht genügend Anhaltspunkte für eine Trendumkehr. Der Abwärtstrend von 2.1161 (Hoch von 2007) dürfte früher oder später noch anhalten. Ein entscheidender Durchbruch von 1.3514 sollte jedoch zumindest mittelfristig den Tiefpunkt bestätigen und den Ausblick für den Widerstand von 1.4376 zunächst optimistisch machen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:01 | GBP (Faster Payments Service, Advcash, ZEN) | BRC Shop Preisindex Y / Y Jun | -1.30 % | -1.60 % | ||
| 01:30 | AUD | CPI Q / Q Q2 | -1.90 % | -2.00 % | 0.30% | |
| 01:30 | AUD | CPI Y / Y Q2 | -0.30 % | -0.40 % | 2.20% | |
| 01:30 | AUD | RBA getrimmter mittlerer CPI Q / Q Q2 | -0.10 % | 0.10% | 0.50% | |
| 01:30 | AUD | RBA getrimmter mittlerer VPI Y / Y Q2 | 1.20% | 1.40% | 1.80% | |
| 08:00 | CHF | Konjunkturerwartungen der Credit Suisse Juli | 42.4 | 39.4 | 48.7 | |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Hypothekengenehmigungen Jun | 40k | 35k | 9K | |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | M4 Geldmenge M / M Jun | 1.00% | 2.20% | 2.00% | 2.10% |
| 12:30 | USD | Großhandelsbestände Jun P. | -2.00 % | -0.40 % | -1.20 % | |
| 12:30 | USD | Warenhandelsbilanz (USD) Jun | -70.6B | -75.5B | -74.3B | |
| 14:00 | USD | Anstehende Hausverkäufe M / M Jun | 15.60% | 44.30% | ||
| 14:30 | USD | Rohöllagerbestände | 1.0M | 4.9M | ||
| 18:00 | USD | FOMC-Zinsentscheidung | 0.25% | 0.25% | ||
| 18:30 | USD | FOMC Pressekonferenz |




 Signal2forex.com - Beste Forex-Roboter und Signale


