
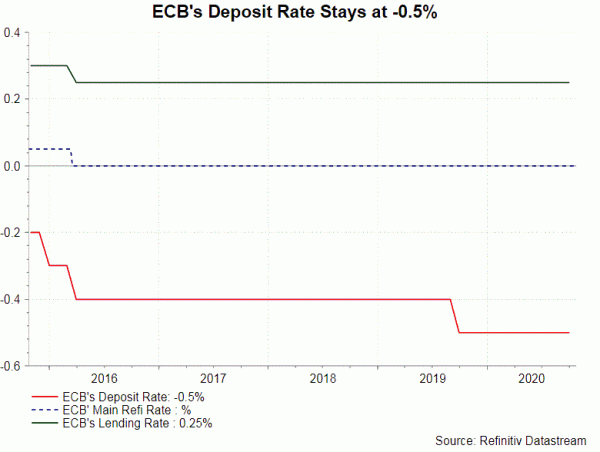
Seit September veröffentlichte Wirtschaftsdaten deuteten darauf hin, dass die Erholung möglicherweise an Dynamik verloren hat. Dies ist ein beunruhigendes Zeichen, da erneute Lockdown-Maßnahmen angesichts der zweiten Welle die Erholung voraussichtlich weiter schädigen werden. Als Vorbereitungstreffen für weitere Konjunkturimpulse im Dezember wird die EZB in diesem Monat gemäßigter vorgehen. Zu den im Dezember angekündigten Konjunkturmaßnahmen werden wahrscheinlich die Ausweitung und Verlängerung des PEPP-Programms sowie eine Änderung der Bedingungen der TLTRO-III-Einrichtung gehören. Die EZB sollte vorerst noch von Zinssenkungen absehen.
Das BIP der Eurozone schrumpfte im 11.8. Quartal 2 um -20 % q/q, der mit Abstand stärkste Rückgang seit Beginn der Zeitreihe im Jahr 1995. Das BIP sank im 3.7. Quartal 1 um -20 % q/q. Die Zahlen für das 3. Quartal 20 werden diese Woche veröffentlicht, einen Tag nach der EZB-Sitzung. Der Markt erwartet eine starke Erholung auf +9.2 % Wachstum. Wir stellen jedoch fest, dass die Erholung an Dynamik verliert. Zusammen mit den neuen Lockdown-Maßnahmen, die als Reaktion auf die zweite Welle des Ausbruchs eingeführt wurden, werden die negativen Auswirkungen im vierten Quartal deutlicher zu spüren sein. Die EZB prognostizierte für das 3.1. Quartal 4 ein Wachstum von +20 %. Wir glauben jedoch, dass das Abwärtsrisiko höher ist.
Die HVPI-Deflation verschlechterte sich im September weiter auf -0.3 % im Jahresvergleich, von -0.2 % im Vormonat. Die Kerninflation ohne Öl und Lebensmittel verlangsamte sich weiter auf +0.4 % von +0.2 % im August. Die Schwäche des letzten Monats war hauptsächlich auf temporäre Faktoren zurückzuführen. Die Mehrwertsteuersenkung in Deutschland löste einen Abwärtsdruck auf das allgemeine Preisniveau aus. Dennoch war der Bericht enttäuschend. Die Dienstleistungsinflation sank im September auf nur +0.5 %, verglichen mit +1.6 % (Februar vor dem Ausbruch). Die vorläufigen Zahlen für Oktober werden einen Tag nach der EZB-Sitzung dieser Woche veröffentlicht.
Auch andere Daten sprachen dafür, dass die Erholung der Region an Dynamik verloren hat. So ging die Industrieproduktion im August im Jahresvergleich um -7.2 % zurück, gegenüber -7.1 % im Vormonat. Die Marktstimmung hat sich verschlechtert, und der ZEW-Erwartungsindex ist im Oktober stark auf 52.3 eingebrochen, gegenüber 73.9 im Vormonat. Der letzte Woche veröffentlichte zusammengesetzte PMI von Markit fiel im Oktober um -1 Punkt auf 49.4. Der Dienstleistungs-PMI fiel um -1.8 Punkte auf 46.2, während sich der Fertigungsindex von 54.4 im September auf 53.7 verbesserte. Die Schwäche des letzteren war wahrscheinlich auf pandemiebedingte Restriktionsmaßnahmen zurückzuführen. Wie im beigefügten Bericht vermerkt, besteht für die Region „ein erhöhtes Risiko, in eine Doppelrezession zu geraten, da eine zweite Welle von Virusinfektionen im Oktober zu einem erneuten Rückgang der Geschäftstätigkeit führte“. Der Bericht betonte auch die Risiken divergierender Aktivitäten zwischen den Ländern. Abschließend hieß es in der Erklärung: „Auch wenn der allgemeine Abschwung weiterhin moderat und weitaus geringer ausfällt als im zweiten Quartal, wird die Aussicht auf ein Zurückfallen in eine Rezession den Druck auf die EZB erhöhen, weitere Anreize zu schaffen, und die nationalen Regierungen dazu bringen, die Auswirkungen der Maßnahmen zur Eindämmung von Covid-19 abzufedern. Diese wurden in der gesamten Region im Oktober nicht nur verschärft, sondern dürften im November noch weiter verschärft werden.“
Vor diesem Hintergrund sind weitere geldpolitische Lockerungsmaßnahmen erforderlich. Tatsächlich haben EZB-Vertreter in ihren Reden nach der September-Sitzung die Dringlichkeit weiterer Anreizmaßnahmen betont. So meinte Präsidentin Christine Lagarde, dass „neue Beschränkungen die Unsicherheit verstärken und die Erholung belasten; die Erholung … läuft nun Gefahr, an Schwung zu verlieren; wenn sich die Situation verschlechtert, werden unsere Prognosen, die wir im Dezember revidieren werden, natürlich düsterer ausfallen“. Dies spiegelt den früheren Kommentar von Direktoriumsmitglied Fabio Panetta wider, dass „das Wiederaufflammen der Infektionen, das wir in einer Reihe von Euro-Ländern beobachten, die Erholung schwächt, insbesondere im Dienstleistungssektor“. Yves Mersch meinte ebenfalls, dass „die Erholung noch unvollständig und anfällig für Rückschläge ist“.
Neben der Notwendigkeit, die Wirtschaft wieder anzukurbeln, haben die Mitglieder seit der letzten Sitzung ihre Besorgnis über die Stärke des Euros verstärkt. Während der Markt über die Haltung der EZB gegenüber dem Euro bei der Septembersitzung enttäuscht war, zeigten die Protokolle (veröffentlicht am 9. Oktober), dass die politischen Entscheidungsträger die Aufwertung des Euros nicht nur als Risiko für die Inflation, sondern auch für das Wachstum betrachteten. Die Mitglieder meinten, dass „es eher das Tempo der Aufwertung des Euros als das Niveau des Wechselkurses sein könnte, das Anlass zur Sorge geben könnte“. Die Mitglieder waren der Ansicht, dass mehr Kommunikation mit der Öffentlichkeit hinsichtlich der Entwicklung des Euros erforderlich sei. Es wurde vorgeschlagen, dass die künftige Kommunikation „betonen sollte, dass der Inflationsdruck aufgrund der schwachen Nachfrage, des geringeren Lohndrucks und der Aufwertung des Euro-Wechselkurses voraussichtlich gedämpft bleiben wird“. Dieses Thema sollte insbesondere vor und nach den US-Präsidentschaftswahlen in der kommenden Woche genau beobachtet werden.
Wir gehen davon aus, dass die Oktobersitzung dazu genutzt wird, den Markt auf weitere Konjunkturimpulse im weiteren Jahresverlauf (Dezember) vorzubereiten. Daher erwarten wir, dass der Ton gemäßigter ausfallen wird als im September. Mit Blick auf den Dezember gehen wir davon aus, dass die Maßnahmen eine Ausweitung des PEPP-Umfangs sowie eine Verlängerung des Betriebs bis Ende 2021 umfassen werden. Die Bedingungen der TLTRO-III-Fazilität könnten ebenfalls verbessert werden, um Kredite an Unternehmen zu gewinnen. Eine weitere Zinssenkung in den negativen Bereich bleibt unwahrscheinlich.

 Signal2forex.com - Beste Forex-Roboter und Signale


