
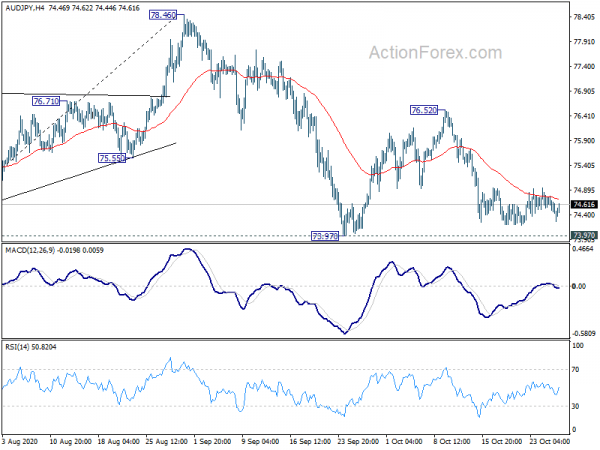
Aufgrund der zunehmenden Ausbreitung des Coronavirus und der Rückkehr zu Lockdowns notieren heute alle großen europäischen Börsen weitgehend im Minus. Eine leichte Risikoaversion hält den japanischen Yen über Wasser, wird aber vom australischen Yen leicht übertroffen, nachdem der australische Verbraucherpreisindex etwas stärker als erwartet ausgefallen ist. Der Dollar ist derzeit gemischt und profitiert kaum von der Risikoaversion. Händler bleiben im Vorfeld der US-Wahlen vorsichtig. Unterdessen zeigt auch der Kanadische Dollar eine gewisse Schwäche, da Zinsentscheidungen der BoC erwartet werden.
Technisch gesehen setzt USD/JPY den Rückgang von 106.10 fort und steuert nun auf das Tief von 104.00 zu. Der Durchbruch dort wird zu einem stärkeren Rückgang ab 111.71 führen. Der Durchbruch von 123.01 bei EUR/JPY deutet auch darauf hin, dass sich der Rückgang von 127.07 bis zur Unterstützung bei 122.37 fortsetzt. Die Unterstützung von 135.30 im GBP/JPY wird ein Maß für die Gesamtstärke des Yen sein. Die Unterstützung von 73.97 in AUD/JPY wird eine weitere sein.
In Asien ist der Nikkei derzeit um -0.32 % gesunken. Der Hongkonger HSI ist um -0.13 % gesunken. China Shanghai SSE ist um 0.39 % gestiegen. Die Singapore Strait Times ist um -0.37 % gesunken. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen ist um -0.0032 auf 0.027 gesunken. Über Nacht fiel der DOW um -0.80 %. Der S&P 500 fiel um -0.30 %. NASDAQ stieg um 0.64 %. Die 10-Jahres-Rendite sank um -0.0023 auf 0.778.
Die Rendite 10-jähriger Staatsanleihen sinkt, da Trump bestätigt, dass es vor der Wahl kein Konjunkturpaket geben wird
Es ist jetzt klar, dass es vor den Wahlen kein Konjunkturpaket geben wird. Präsident Donald Trump deutete an: „Nach der Wahl werden wir das beste Konjunkturpaket bekommen, das Sie je gesehen haben.“ DOW und S&P 500 schlossen über Nacht niedriger, während NASDAQ mit einem kleinen Gewinn endete. Auch die Rendite von Staatsanleihen bewegte sich diese Woche endlich parallel zur Risikostimmung. Die 10-Jahres-Rendite fiel über Nacht um -0.023 auf 0.778 und gab 0.8 Handle ab.
Kurzfristig ist für TNX ein leichteres Abwärtspotenzial zu erwarten, da die Anleger ihre Risikopositionen vor den US-Wahlen anpassen. Wir rechnen mit einem weiteren Rückgang der Aktienkurse gegen Ende der Woche, was theoretisch dazu führen dürfte, dass die Anleihen steigen und die Renditen sinken. Für TNX dürfte der Abwärtstrend jedoch durch den 55-Tage-EMA (jetzt bei 0.719) eingedämmt werden, sofern es nicht zu sehr drastischen Entwicklungen kommt.
Der Euro fällt, während Frankreich sich auf einen härteren Lockdown vorbereitet, der EUR/CHF bleibt pessimistisch
Die wichtigsten europäischen Börsen notieren heute im Allgemeinen niedriger, da Sorgen über die Ausbreitung des Coronavirus und Lockdowns bestehen. Frankreich meldete am Dienstag 523 Todesfälle, den höchsten Stand seit April. Großbritannien meldete außerdem 367 neue Todesfälle, den höchsten Stand seit Mai. Auch in Italien und Griechenland stiegen die Neuerkrankungen auf neue Rekordwerte.
Der französische Präsident soll am Mittwochabend eine Fernsehansprache halten. Es ist vorerst ungewiss, worum es in der Rede geht. Es kursieren jedoch Berichte, dass die Regierung die Verhängung eines Lockdowns ab Mitternacht am Donnerstag prüft. Das könnte etwas flexibler sein als im März, da die Schulen geöffnet bleiben könnten. Zu den Optionen könnten jedoch immer noch gehören, die Menschen an Wochenenden in Häuser zu sperren, Geschäfte zu schließen und früher mit Ausgangssperren zu beginnen.
EUR/CHF wurde nach dem gestrigen Rallyeversuch erneut vom Widerstand bei 1.0749 abgewiesen. Die kurzfristige Abwärtstendenz bleibt bestehen, da der Rückgang von 1.0877 voraussichtlich bald bis zum Tief von 1.0688 andauern wird.
Der australische VPI stieg im dritten Quartal um 1.6 % im Vergleich zum Vorquartal, da die Kinderbetreuungsgebühren wieder das Niveau vor der Pandemie erreichten
Der Verbraucherpreisindex für Australien stieg im dritten Quartal um 1.6 % gegenüber dem Vorquartal und lag damit über der Erwartung von 3 % gegenüber dem Vorquartal. Dies reichte jedoch nicht aus, um den Rekordrückgang von -1.5 % gegenüber dem Vorquartal im zweiten Quartal auszugleichen. Jährlich drehte der Verbraucherpreisindex im Jahresvergleich mit 1.9 % ins Positive und entsprach den Erwartungen. Der von der RBA gekürzte durchschnittliche VPI lag bei 2 % gegenüber dem Vorquartal, 0.7 % gegenüber dem Vorjahr, und lag damit über der Erwartung von 0.4 % gegenüber dem Vorquartal, 1.2 % gegenüber dem Vorjahr.
Andrew Tomadini, Leiter der Preisstatistik bei ABS, sagte: „Im Septemberquartal kehrten die Kinderbetreuungsgebühren auf den Satz vor COVID-19 zurück, nachdem sie im Juniquartal kostenlos waren.“ Dies war der größte Faktor für den VPI-Anstieg im Septemberquartal. Ohne die Auswirkungen der Kinderbetreuung wäre der Verbraucherpreisindex um 0.7 Prozent gestiegen.“
Tomadini sagte: „Die jährliche Inflation kehrte im Septemberquartal mit einem Anstieg von 0.7 Prozent in den positiven Bereich zurück. Dies folgte erst zum dritten Mal in der 72-jährigen Geschichte des Verbraucherpreisindex (VPI) mit einer negativen Jahresinflation von 0.3 Prozent im Juniquartal.“
CAD/JPY beschleunigte sich nach unten, während die BoC darauf wartete
Der kanadische Dollar wird heute in der asiatischen Sitzung uneinheitlich gehandelt, da die Märkte auf die Zinsentscheidung der BoC warten. Es wird keine Änderung der Geldpolitik erwartet, da der Tagesgeldsatz bei 0.25 % belassen wird. Möglicherweise wird es einige Anpassungen im Programm zum Ankauf von Vermögenswerten geben, die Feinabstimmung hat jedoch bereits Anfang dieses Monats begonnen. Es wird auch erwartet, dass die BoC ihr Versprechen bekräftigt, den aktuellen akkommodierenden geldpolitischen Kurs beizubehalten.
Vorgeschlagene Lesungen auf BoC:
Der Rückgang des CAD/JPY-Kurses von 80.60 beschleunigt sich heute nach unten, teilweise aufgrund der allgemeinen Risikoaversion. Die aktuelle Entwicklung deutet darauf hin, dass CAD/JPY immer noch im dritten Abschnitt (begonnen bei 81.58) des Musters von 81.91 bleibt. Der Fokus liegt sofort auf der Trendlinienunterstützung (jetzt bei 78.90). Ein Bruch dort wird diese Ansicht bestätigen und zu einem tieferen Rückgang durch die Unterstützung von 78.36 auf die 100 %-Prognose von 81.58 auf 78.36 von 80.60 bei 77.38 führen.
Blick in die Zukunft
Deutschland wird den europäischen Importpreisindex veröffentlichen, während die Schweiz die ZEW-Erwartungen veröffentlichen wird. Die USA werden die Warenhandelsbilanz und die Großhandelsbestände veröffentlichen.
USD / JPY Täglich Outlook
Tägliche Pivots: (S1) 104.26; (P) 104.57; (R1) 104.76; Mehr…
Der Rückgang des USD/JPY von 106.10 setzt sich fort, indem er 104.34 durchbricht. Die Intraday-Tendenz ist beim Tief von 104.00 wieder rückläufig. Der Durchbruch wird einen größeren Rückgang von 111.71 in Richtung der wichtigen Unterstützung von 101.18 fortsetzen. Auf der anderen Seite ist ein Durchbruch des Widerstands von 105.05 erforderlich, um eine kurzfristige Bodenbildung anzuzeigen. Andernfalls bleiben die Aussichten im Falle einer Erholung pessimistisch.
Im Großen und Ganzen bleibt USD / JPY weiterhin in einem langfristig fallenden Kanal, der bereits im Jahr 118.65 (Dezember 2016) begann. Daher gibt es noch keinen klaren Hinweis auf eine Trendumkehr. Der Abwärtstrend könnte sich noch bis zum Tief von 101.18 erstrecken. Ein anhaltender Durchbruch des Widerstands von 112.22 sollte jedoch die Vollendung des Abwärtstrends bestätigen und den Ausblick für 118.65 und höher optimistisch machen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 0:30 | AUD | CPI Q / Q Q3 | 1.60% | 1.50% | -1.90 % | |
| 0:30 | AUD | CPI Y / Y Q3 | 0.70% | 0.70% | -0.30 % | |
| 0:30 | AUD | RBA getrimmter mittlerer CPI Q / Q Q3 | 0.40% | 0.30% | -0.10 % | |
| 0:30 | AUD | RBA getrimmter mittlerer VPI Y / Y Q3 | 1.20% | 1.10% | 1.20% | |
| 7:00 | EUR | Deutschland Importpreisindex M/M Sep | -0.30 % | 0.10% | ||
| 9:00 | CHF | ZEW-Erwartungen Okt | 26.2 | |||
| 12:30 | USD | Warenhandelsbilanz (USD) Sep | -85.0B | -82.9B | ||
| 12:30 | USD | Großhandelsbestände Sep P. | 0.00% | 0.40% | ||
| 14:00 | CAD | BoC Zinsentscheidung | 0.25% | 0.25% | ||
| 14:30 | USD | Rohöllagerbestände | -1.0M |




 Signal2forex.com - Beste Forex-Roboter und Signale


