
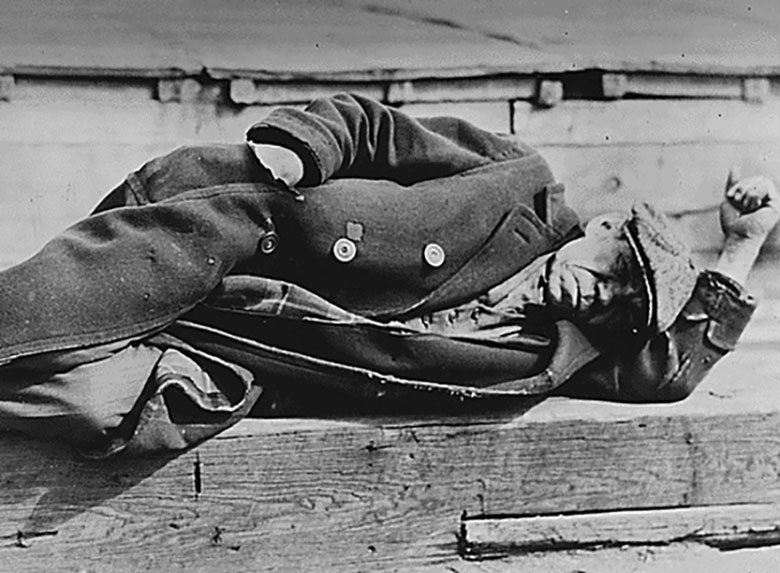
"Die umfassendere Frage ist, ob die Schwere letztendlich näher an 2008 oder der Weltwirtschaftskrise von 1929 liegen wird."
Der US-Risiko-Score ging in der Euromoney-Länderrisikobefragung im ersten Quartal 1 zurück, obwohl er sich mit dem wirtschaftlichen Aufschwung verbessern könnte - da der Treffer durch die globale Coronavirus-Pandemie der größte Faktor war, der die wirtschaftlichen Risikofaktor-Scores der Umfrage bisher belastete dieses Jahr.
Die Wirtschaft schrumpfte im ersten Quartal mit einer Jahresrate von 5%, schlechter als die vorläufige Schätzung von 4.8%, und senkte die Werte für BIP, Arbeitslosigkeit und Währungsstabilität, wobei der Dollar unter Druck stand.
Die Volkswirtschaftlichen Gesamtrechnungen für das zweite Quartal dürften noch schlechter ausfallen, da die Wirtschaft eine Zeit lang zum Schutz der öffentlichen Gesundheit eingemottet und Reisen und Tourismus eingeschränkt wurden.
Verständlicherweise geben Wirtschaftsprognostiker immer besorgniserregendere Prognoseszenarien heraus.
Diese Woche prognostizierte die OECD für 7.3 einen realen Rückgang des US-BIP von 2020% nach einem Wachstum von 2.3% im Jahr 2019, wobei sowohl der private Verbrauch als auch die Anlageinvestitionen um jeweils satte 8% und das Exportvolumen um 10% zurückgingen.
Die OECD lieferte auch ein Double-Hit-Szenario mit einer möglichen zweiten Infektionswelle, bei dem das BIP in diesem Jahr um 8.4% schrumpfte.
Springt zurück
Erfreulicherweise kam es im Mai zu einer Rückforderung, bei der rund 2.5 Millionen Arbeitsplätze in den Bereichen Bauwesen, Einzelhandel, Produktion und Gesundheitswesen wiedererlangt wurden. Die Arbeitslosenquote ging von einem Nachkriegshoch von 13.3% im April auf 14.7% zurück.
Es ist immer noch schrecklich, aber es hätte viel schlimmer kommen können, und die Prognosen für 2021 sind ermutigend. Laut OECD wächst das BIP um 4.1%, was mit Ökonomen des privaten Sektors übereinstimmt, die eine Erholung in Betracht ziehen.
Die Belastung der öffentlichen Finanzen durch Konjunkturpakete ist ein längerfristiger Risikofaktor
- Marco Vicenzino, Globales Strategieprojekt
Das Abschreiben von US-Vermögenswerten ist ein Kinderspiel, und viele Analysten, die an der Länderrisikobefragung von Euromoney teilnehmen, sprechen sich für die USA als sichere Option aus.
"Die Euphorie des Endes der Sperrung nach Covid-19 wird wahrscheinlich auf das frühe dritte Quartal übergreifen", sagt Marco Vicenzino, Mitwirkender an der Umfrage und Direktor des Global Strategy Project, einer geopolitischen Risiko- und internationalen Unternehmensberatungsfirma.
"In diesem frühen Stadium bleiben die Märkte im Allgemeinen von den politischen und sozialen Realitäten getrennt", fügt er hinzu und weist auf die positive Einstellung hin, die sich aus dem Beschäftigungsbericht und dem allgemeinen Sicherheitsgefühl ergibt, dass die Konjunkturpakete mit breiter Unterstützung durch beide Parteien, insbesondere im November, wie erforderlich fortgesetzt werden Ansätze für Präsidentschaftswahlen.
Andere Autoren der Crowd-Sourcing-Umfrage von Euromoney vertreten eine ähnliche Ansicht. Dazu gehört Robert Neal, Professor an der Indiana University, der die optimistische Reaktion des Aktienmarkts auf die Lockerung von Lockdowns zur Kenntnis nimmt.
Der S & P 500 liegt nun wieder über dem Niveau vom Januar, wobei sowohl der Dow Jones Industrial Average als auch der Nasdaq ähnliche Aufschwünge verzeichnen. Laut Neal sind „die Märkte in der Regel gut darin, Rebounds zu antizipieren“.
Grundrisiken
Es besteht jedoch auch ein Konsens über das Gesamtbild der Anleger, das durch die Auswirkungen des Coronavirus noch verstärkt wird.
Dies geht aus dem sich verschlechternden Haushaltsdefizit (des Staates) hervor, das bereits im vergangenen Jahr auf 7.3% des BIP gestiegen war. Nach Angaben der OECD wird für 15 ein Anstieg auf 2020% des BIP prognostiziert, und im nächsten Jahr werden es noch rund 10.5% des BIP sein.
Dies wird zu einem Anstieg der Bruttoverschuldung von 108.5% des BIP auf 133.1% führen, wird jedoch mit einer zweiten Welle noch schlimmer, ganz zu schweigen von höheren als vorhergesagten Ausgabenverpflichtungen oder niedrigeren Steuereinnahmen.
"Die Belastung der öffentlichen Finanzen durch Konjunkturpakete ist ein längerfristiger Risikofaktor", warnt Vicenzino.
|
Robert Neal, |
Neal fügt hinzu: "Das Haushaltsdefizit wird heruntergespielt, damit die Regierung mehr Geld ausgeben kann, aber es wird sicherlich irgendwann zu einem Problem werden, zuerst auf staatlicher Ebene."
Er weist auch auf andere potenzielle Risikofaktoren hin. Dazu gehört die Handelspolitik, die zu einem „Mechanismus für politische Ziele ohne Tendenz zur Abnahme“ geworden ist.
Neal weist darauf hin, dass der Unternehmenssektor, insbesondere kleinere Unternehmen, "einem schwierigen Klima des veränderten Verbraucherverhaltens und des engen Zugangs zu Kapital ausgesetzt sein wird", und er erwähnt die Rolle der "eigenwilligen Risiken" wie Pandemien und soziale Unruhen.
Vicenzino stimmt zu, dass die Möglichkeit anhaltender politischer Unruhen in Verbindung mit der nicht ungewöhnlichen Unsicherheit, die häufig mit einem US-Präsidentschaftswahljahr einhergeht - insbesondere der Zeit von September bis Oktober, die zu den Wahlen am 3. November führt - Faktoren sind, auf die zu achten ist.
"Die Markteuphorie kann verfrüht und die Dauerhaftigkeit ihrer Fundamente langfristig fraglich sein", sagt er.
Dies wird durch den US-Risiko-Score unterstrichen, der in der Euromoney-Umfrage längerfristig rückläufig ist und das schleichende Unbehagen gegenüber den USA hervorhebt, das sich in herabgestuften Scores für verschiedene wirtschaftliche, politische und strukturelle Risikoindikatoren zeigt, die Experten vierteljährlich beurteilen.
Der US-Wert ist in den letzten zehn Jahren um 10 Punkte gesunken. Dies ist eines von nur 24 Ländern unter den 174 untersuchten Ländern mit einem zweistelligen Rückgang.
Das bedeutet nicht, dass die USA plötzlich ein großes Risiko darstellen, aber sie können nicht mehr als vergoldete, hochsichere Investition bezeichnet werden, nachdem sie in der globalen Risikobewertung vom 15. auf den 19. Platz gerutscht sind.
Vicenzino listet andere unvorhersehbare Variablen auf, die zur längerfristigen Unsicherheit der US-Renditen beitragen, und stellt zunächst fest, dass wenig über dieses Virus bekannt ist und dass sich zusätzlich zu einer möglichen zweiten Welle ein gefährlicherer mutierter Stamm entwickeln könnte.
Er führt weiter aus, dass die Konsumausgaben niedrig sind und es nicht klar ist, wann sie anziehen werden. Es ist klar, dass sich Beschäftigungs- und Einkommensunsicherheit auswirken werden, und Vicenzino stellt die Frage, wie viele Arbeitsplätze dauerhaft verloren gehen werden.
„Die Arbeitslosenzahlen liegen immer noch weit über denen der Großen Rezession 2008“, sagt er alarmierend. „Es besteht allgemeine Gewissheit, dass die Schwere der Großen Sperrung 2020 die der Großen Rezession 2008 überwiegen wird.
"Die umfassendere Frage ist, ob der Schweregrad letztendlich näher an 2008 oder der Weltwirtschaftskrise von 1929 liegt oder irgendwo dazwischen liegt."
Für US-Investoren, die von der Begeisterung nach Covid betroffen sind, ist es nach wie vor erwähnenswert, dass die Risiken gestiegen sind.
Das heißt, es könnten einige düstere Tage bevorstehen.




 Signal2forex.com - Beste Forex-Roboter und Signale


