
📑 Inhaltsverzeichnis
- 1. Was ist implizite Volatilität?
- 2. Implizite Volatilität vs. historische Volatilität – Wesentliche Unterschiede
- 3. Wie die implizite Volatilität Marktrisiko und Unsicherheit widerspiegelt
- 4. Handelsspannen der impliziten Volatilität – Unterstützung und Widerstand
- 5. Wie man die implizite Volatilität im Devisenhandel nutzt
- 6. Implizite Volatilität bei Rohstoffen, Aktien und Indizes
- 7. Der VIX-Index – Der Angstbarometer des Marktes
- 8. Vorteile und Grenzen der impliziten Volatilität
- 9. Referenztabelle für implizite Volatilität
- 10. Häufig gestellte Fragen
1. Was ist implizite Volatilität?
Die implizite Volatilität (IV) ist eine zukunftsorientierte Kennzahl, die die Markterwartung hinsichtlich der Preisentwicklung eines Vermögenswerts über einen bestimmten Zeitraum widerspiegelt. Die aus Optionspreisen mithilfe des Black-Scholes-Modells abgeleitete implizite Volatilität (IV) wird als Prozentsatz ausgedrückt und oft als „Angstbarometer des Marktes“ bezeichnet. Eine hohe IV deutet auf erwartete große Preisschwankungen hin, während eine niedrige IV auf stabile Preise schließen lässt.
Die implizite Volatilität ist eines der wichtigsten Konzepte im modernen Finanzwesen. Im Gegensatz zur historischen Volatilität, die vergangene Ereignisse betrachtet, blickt die implizite Volatilität in die Zukunft – sie zeigt an, wie sich der Markt entwickeln wird. erwartet Dies macht es zu einem unschätzbaren Werkzeug für Händler, die die Marktstimmung verstehen, potenzielle Wendepunkte identifizieren und Risiken managen möchten.
Für Devisenhändler ist die implizite Volatilität besonders nützlich, da die Währungsmärkte von Erwartungen hinsichtlich zukünftiger Zinssätze, Wirtschaftswachstum und geopolitischer Ereignisse beeinflusst werden. Durch das Verständnis der impliziten Volatilität können Händler potenzielle Preisspannen antizipieren und ihre Strategien entsprechend anpassen.
Einfache Definition
Die implizite Volatilität ist die Markterwartung hinsichtlich der wahrscheinlichen Kursentwicklung eines Vermögenswerts. Sie wird aus dem Optionspreis abgeleitet und spiegelt den Konsens des Marktes über die zukünftige Volatilität wider. Je höher die implizite Volatilität, desto stärker erwartet der Markt Kursbewegungen. Je niedriger die implizite Volatilität, desto geringer wird die erwartete Kursbewegung.
Die Black-Scholes-Verbindung
Das Black-Scholes-Optionspreismodell, 1973 von Fischer Black und Myron Scholes entwickelt, revolutionierte den Optionshandel durch die Bereitstellung eines mathematischen Rahmens zur Optionspreisberechnung. Volatilität ist eine der wichtigsten Eingangsgrößen des Modells. Die implizite Volatilität (IV) ist diejenige Volatilität, die den theoretischen Preis der Option im Modell mit dem Marktpreis in Einklang bringt. Anders ausgedrückt: Die IV ist die „implizite“ Marktvolatilität, basierend auf den tatsächlichen Optionspreisen.
2. Implizite Volatilität vs. historische Volatilität – Wesentliche Unterschiede
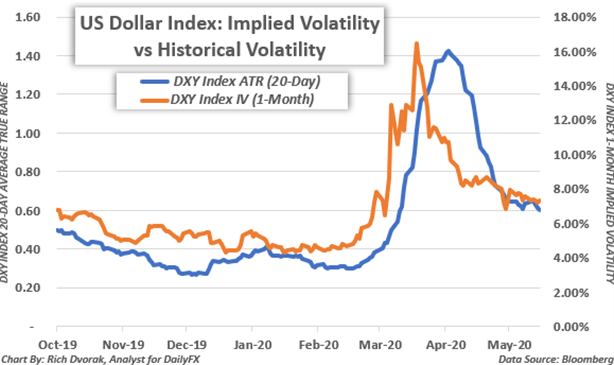
Obwohl implizite und historische Volatilität beides Kennzahlen für Kursbewegungen sind, dienen sie unterschiedlichen Zwecken und werden unterschiedlich berechnet. Die folgende Tabelle fasst die wichtigsten Unterschiede zusammen.
| Funktion | Implizite Volatilität (IV) | Historische Volatilität (HV) |
|---|---|---|
| Definition | Erwartete zukünftige Preisentwicklung | In der Vergangenheit beobachtete Preisentwicklung |
| Anleitung | Zukunftsweisend | Rückwärtsschauend |
| Quelle | Optionspreise | Historische Preisdaten |
| Berechnung | Black-Scholes-Modell (abgeleitet) | Standardabweichung der Renditen |
| Markteinblick | Stimmung und Erwartungen | Tatsächliche Marktaktivität |
| Beispiel | VIX-Index (30-Tage-Forward) | ATR (Durchschnittliche wahre Reichweite) |
| Handelsnutzung | Über-/unterbewertete Optionen identifizieren | Messen Sie die tatsächliche Volatilität |
| Beziehung | Bewegt sich oft mit HV | Bewegt sich oft mit IV |
📌 Die implizite Volatilität ist zukunftsorientiert und spiegelt die Markterwartungen wider, während die historische Volatilität vergangenheitsorientiert ist und misst, was bereits geschehen ist.
3. Wie die implizite Volatilität Marktrisiko und Unsicherheit widerspiegelt
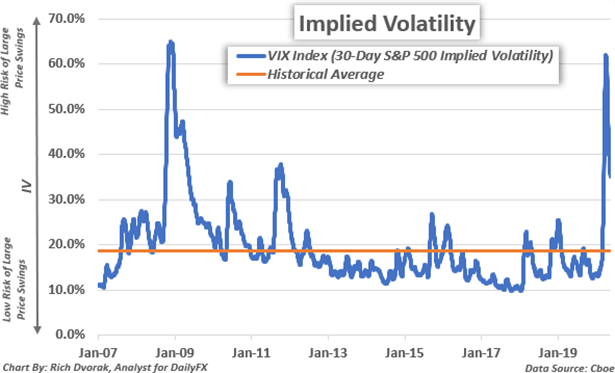
Die implizite Volatilität wird oft als „Angstbarometer“ des Marktes bezeichnet, da sie tendenziell steigt, wenn Anleger besorgt sind, und fällt, wenn sie zuversichtlich sind. Im Folgenden wird erläutert, wie die implizite Volatilität Marktrisiko und Unsicherheit widerspiegelt.
IV als Angstmessinstrument
In ruhigen Marktphasen und bei optimistischen Anlegern ist die implizite Volatilität tendenziell niedrig. Steigt die Unsicherheit – etwa durch geopolitische Ereignisse, die Veröffentlichung von Wirtschaftsdaten oder Finanzkrisen –, schnellt die implizite Volatilität sprunghaft in die Höhe. Dies liegt daran, dass Optionen teurer werden, da Anleger sich gegen potenzielle Kursschwankungen absichern wollen.
Der VIX-Index, oft auch „Angstbarometer“ genannt, ist das bekannteste Maß für die implizite Volatilität. Er bildet die implizite 30-Tage-Volatilität von S&P-500-Optionen ab und bewegt sich typischerweise gegenläufig zu den Aktienkursen.
IV und Marktstimmung
Die implizite Volatilität gibt Aufschluss über die Marktstimmung. Eine hohe implizite Volatilität deutet darauf hin, dass Anleger mit signifikanten Kursbewegungen rechnen und bereit sind, für den Optionsschutz eine Prämie zu zahlen. Eine niedrige implizite Volatilität hingegen lässt auf eine gewisse Sorglosigkeit der Anleger und die Erwartung relativ stabiler Preise schließen. Durch die Beobachtung der impliziten Volatilität können Händler einschätzen, ob der Markt zu viel oder zu wenig Risiko einpreist.
Im Devisenhandel kann die implizite Volatilität genutzt werden, um die Markterwartungen für Währungspaare einzuschätzen. Steigt beispielsweise die implizite Volatilität von EUR/USD-Optionen sprunghaft an, deutet dies darauf hin, dass Händler mit einer signifikanten Bewegung des Euro-Dollar-Wechselkurses rechnen, möglicherweise aufgrund einer bevorstehenden Zentralbanksitzung oder der Veröffentlichung von Wirtschaftsdaten.
4. Handelsspannen der impliziten Volatilität – Unterstützung und Widerstand
Eine der praktischsten Anwendungen der impliziten Volatilität ist die Berechnung erwarteter Handelsspannen. Mithilfe der impliziten Volatilität können Händler abschätzen, in welcher Preisspanne ein Vermögenswert über einen bestimmten Zeitraum gehandelt werden wird.
Die 68%-Regel für statistische Wahrscheinlichkeit
In einer Normalverteilung liegen etwa 68 % der Beobachtungen innerhalb einer Standardabweichung vom Mittelwert. Im Handel bedeutet dies, dass die Wahrscheinlichkeit, dass der Kurs eines Vermögenswerts innerhalb einer Standardabweichung vom aktuellen Kurs schwankt, bei etwa 68 % liegt. Die implizite Volatilität liefert die Standardabweichung für diese Berechnung.
Wie man die implizite Volatilitäts-Handelsspanne berechnet
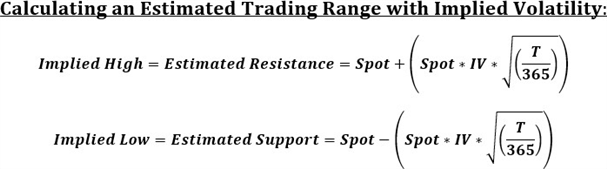
Die Formel zur Berechnung der impliziten Volatilitäts-Handelsspanne lautet:
- Oberer Bereich = Spotpreis + (Spotpreis × IV × √(Tage/365))
- Unterer Bereich = Spotpreis − (Spotpreis × IV × √(Tage/365))
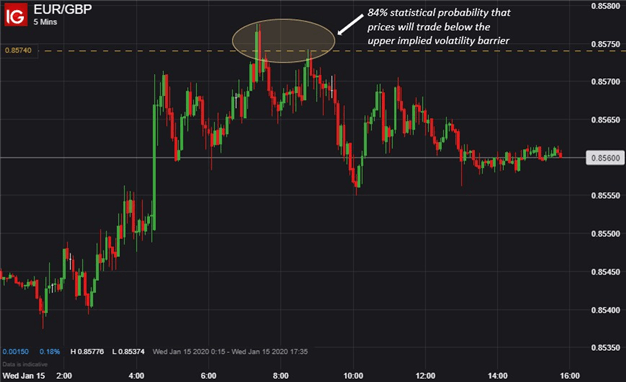
Wenn beispielsweise EUR/GBP bei 0.8541 notiert und die implizite Volatilität für einen Tag 7.3 % beträgt, ergibt sich folgende Handelsspanne für einen Tag:
- Oberer Bereich: 0.8541 + (0.8541 × 0.073 × √(1/365)) = 0.8574
- Unterer Bereich: 0.8541 − (0.8541 × 0.073 × √(1/365)) = 0.8508
Handelsspanne: 0.8508 – 0.8574
Das bedeutet, dass die Wahrscheinlichkeit, dass EUR/GBP in den nächsten 24 Stunden innerhalb dieser Spanne gehandelt wird, bei etwa 68 % liegt.
5. Wie man die implizite Volatilität im Devisenhandel nutzt
Die implizite Volatilität kann ein wirkungsvolles Instrument für Devisenhändler sein. Hier ist ein praktisches Beispiel für die Anwendung der impliziten Volatilität im Währungshandel.
Praxisbeispiel — EUR/GBP
Angenommen, EUR/GBP notiert bei 0.8541. Die implizite Volatilität für einen Tag beträgt 7.3 %. Mit der oben genannten Formel ergibt sich eine Handelsspanne von 0.8508 bis 0.8574 für den nächsten Tag.
Als Händler könnten Sie diese Informationen nutzen, um:
- Gewinnziele festlegen: Wenn Sie eine Long-Position im EUR/GBP halten, könnten Sie Gewinne nahe der oberen Handelsspanne (0.8574) realisieren und einen Stop-Loss unterhalb der unteren Handelsspanne (0.8508) platzieren.
- Identifizieren Sie mögliche Umkehrungen: Wenn der Preis die obere oder untere Grenze der impliziten Volatilitätsspanne erreicht, besteht eine statistische Wahrscheinlichkeit, dass er sich umkehrt, wodurch sich eine potenzielle Ein- oder Ausstiegsmöglichkeit ergibt.
- Manage das Risiko: Wenn Sie die zu erwartende Bandbreite kennen, können Sie Ihre Positionen angemessen dimensionieren und eine übermäßige Hebelwirkung vermeiden.
Schritt-für-Schritt-Handelsstrategie
- Identifizieren Sie das Währungspaar Du möchtest handeln.
- Ermitteln Sie die implizite Volatilität für einen Tag. für dieses Währungspaar (verfügbar aus Optionsdaten oder Volatilitätsindizes).
- Berechnen Sie die Handelsspanne mithilfe der obigen Formel.
- Legen Sie Ihre Ein- und Ausgangsebenen fest. basierend auf der Reichweite.
- Platzieren Sie Ihren Stop-Loss. knapp außerhalb der Reichweite, um sich gegen unerwartete Bewegungen abzusichern.
- Beobachten Sie die Kursentwicklung und passen Sie Ihre Strategie an, sobald neue Informationen verfügbar sind.
6. Implizite Volatilität bei Rohstoffen, Aktien und Indizes
Die implizite Volatilität beschränkt sich nicht auf den Devisenmarkt. Sie wird in allen Anlageklassen verwendet, in denen Optionen gehandelt werden, einschließlich Rohstoffen, Aktien und Indizes.
Der OVX-Index – Rohölvolatilität
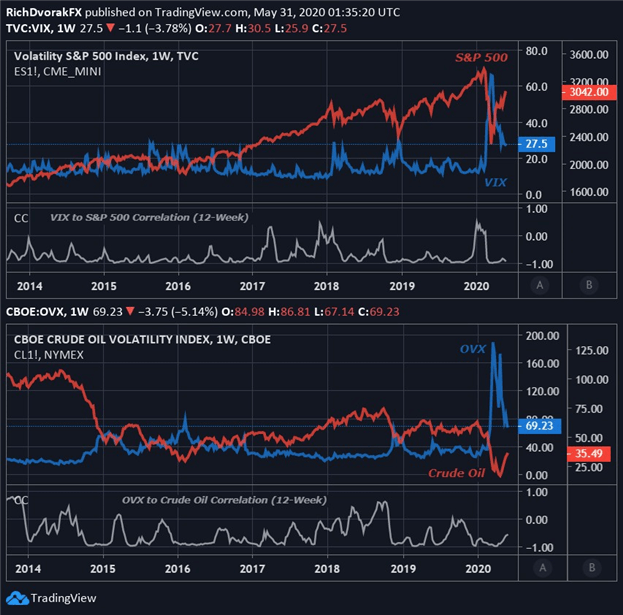
Der OVX-Index misst die implizite Volatilität von Rohöloptionen über 30 Tage. Ähnlich wie der VIX steigt der OVX in Zeiten geopolitischer Spannungen oder Versorgungsengpässe tendenziell stark an. Rohölhändler nutzen den OVX, um die Markterwartungen hinsichtlich der Ölpreisentwicklung einzuschätzen und das Risiko ihrer Positionen zu steuern.
Beziehungen zwischen verschiedenen Anlageklassen
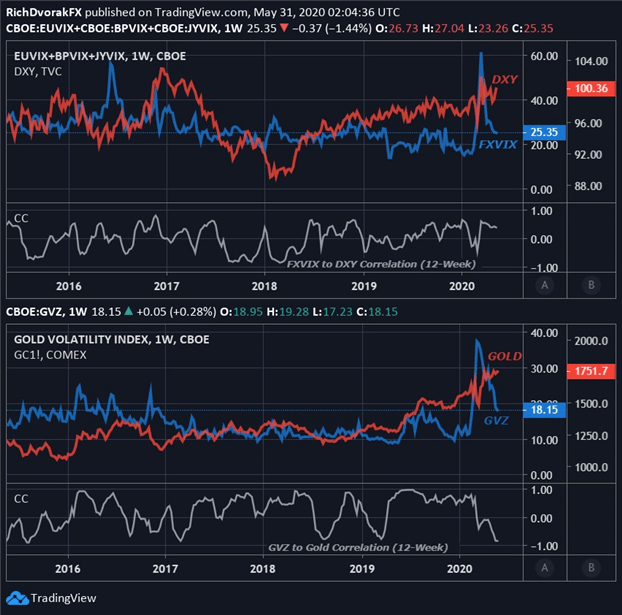
Die implizite Volatilität kann auch zur Identifizierung von Zusammenhängen zwischen verschiedenen Anlageklassen genutzt werden. Beispielsweise signalisiert ein Anstieg des VIX häufig eine erhöhte Risikoaversion, was zu einem stärkeren US-Dollar (als sicherer Hafen) und schwächeren Rohstoffwährungen wie dem australischen und kanadischen Dollar führen kann. Durch die Beobachtung der impliziten Volatilität über verschiedene Anlageklassen hinweg erhalten Händler ein umfassenderes Bild des Marktumfelds.
7. Der VIX-Index – Der Angstbarometer des Marktes
Das VIX-IndexDie auch als „Angstbarometer“ bekannte implizite Volatilität von S&P-500-Optionen über 30 Tage ist das am weitesten verbreitete Maß für implizite Volatilität und wird häufig als Indikator für die Marktstimmung verwendet.
- Wenn der VIX hoch ist: Der Markt rechnet mit erheblicher Volatilität und Unsicherheit. Dies tritt typischerweise bei Markteinbrüchen, Wirtschaftskrisen oder geopolitischen Ereignissen auf.
- Wenn der VIX niedrig ist: Der Markt erwartet relativ stabile Preise und ruhige Marktbedingungen. Dies ist typisch für Haussemärkte und Phasen wirtschaftlicher Stabilität.
- Umgekehrte Beziehung: Der VIX und der S&P 500 bewegen sich typischerweise in entgegengesetzte Richtungen. Wenn die Aktienkurse fallen, steigt tendenziell der VIX, und umgekehrt.
Der VIX wird zwar primär für Aktienmärkte verwendet, hat aber auch Auswirkungen auf Devisenhändler. Ein Anstieg des VIX führt oft zu einer Flucht in sichere Anlagen, was sicheren Währungen wie dem US-Dollar, dem Schweizer Franken und dem japanischen Yen zugutekommt.
8. Vorteile und Grenzen der impliziten Volatilität
Wie jedes Instrument hat auch die implizite Volatilität Stärken und Schwächen. Diese zu verstehen ist der Schlüssel zu ihrer effektiven Nutzung.
| Vorteile | Einschränkungen |
|---|---|
| Bietet zukunftsorientierte Markterwartungen | Kann von der Marktstimmung und der Angst beeinflusst werden |
| Hilft dabei, über-/unterbewertete Optionen zu identifizieren. | Die tatsächliche Volatilität lässt sich möglicherweise nicht genau vorhersagen. |
| Nützlich für die Risikobewertung | Komplexes Berechnungsmodell |
| Kann die Marktstimmung widerspiegeln. | Kann Volatilitätsverzerrungen unterliegen |
| Wertvoll zur Identifizierung von Handelsspannen | Erfordert Optionsdaten (nicht immer verfügbar) |
| Anwendbar auf mehrere Anlageklassen | Kann von unerfahrenen Händlern falsch interpretiert werden. |
📌 Die implizite Volatilität ist ein leistungsstarkes Instrument, sollte aber immer in Verbindung mit anderen Analysemethoden verwendet werden. Verlassen Sie sich bei Handelsentscheidungen niemals ausschließlich auf die implizite Volatilität.
9. Referenztabelle für implizite Volatilität
Diese Referenztabelle bietet eine kurze Zusammenfassung der wichtigsten Konzepte im Zusammenhang mit der impliziten Volatilität.
| Konzept | Beschreibung |
|---|---|
| Implizite Volatilität (IV) | Vorausschauende Messgröße für die erwartete Preisentwicklung, abgeleitet aus Optionspreisen |
| Historische Volatilität (HV) | Rückblickendes Maß für die tatsächliche vergangene Preisentwicklung |
| VIX-Index | 30-Tage-Implizite Volatilität von S&P 500-Optionen (der „Angstmesser“) |
| OVX-Index | 30-Tage-implizite Volatilität von Rohöloptionen |
| GVZ-Index | 30-Tage-implizite Volatilität von Goldoptionen |
| FXVIX | Implizite Volatilität des US-Dollar-Index (DXY) |
| IV Handelsspanne | 1-Standardabweichung der erwarteten Preisspanne basierend auf IV |
| Black-Scholes-Modell | Optionspreismodell zur Ableitung der impliziten Volatilität |
📌 Für viele Anlageklassen sind Benchmarks für die implizite Volatilität verfügbar, die Händlern wertvolle Einblicke in die Markterwartungen in verschiedenen Märkten bieten.
10. Häufig gestellte Fragen
Was ist implizite Volatilität?
Die implizite Volatilität (IV) ist eine zukunftsorientierte Kennzahl, die die Markterwartung hinsichtlich der Preisentwicklung eines Vermögenswerts über einen bestimmten Zeitraum widerspiegelt. Sie wird anhand von Optionspreisen mithilfe des Black-Scholes-Modells berechnet und als Prozentsatz angegeben.
Worin besteht der Unterschied zwischen impliziter und historischer Volatilität?
Die implizite Volatilität ist zukunftsorientiert und spiegelt auf Basis von Optionspreisen erwartete zukünftige Kursbewegungen wider. Die historische Volatilität (realisierte Volatilität) ist vergangenheitsorientiert und misst tatsächliche Kursbewegungen in der Vergangenheit anhand historischer Daten.
Wie wird die implizite Volatilität berechnet?
Die implizite Volatilität wird mithilfe des Black-Scholes-Optionspreismodells aus Optionspreisen abgeleitet. Sie ist der Volatilitätsparameter, der dafür sorgt, dass der theoretische Preis des Modells mit dem Marktpreis der Option übereinstimmt.
Was bedeutet eine hohe implizite Volatilität?
Eine hohe implizite Volatilität deutet darauf hin, dass der Markt mit starken Preisschwankungen und erhöhter Unsicherheit rechnet. Sie korrespondiert typischerweise mit höheren Optionspreisen und einem erhöhten Marktrisiko.
Was bedeutet eine niedrige implizite Volatilität?
Eine niedrige implizite Volatilität deutet darauf hin, dass der Markt relativ stabile Preise und geringe Unsicherheit erwartet. Sie korrespondiert typischerweise mit niedrigeren Optionspreisen und ruhigen Marktbedingungen.
Was ist der VIX-Index?
Der VIX-Index, auch bekannt als „Angstbarometer“, ist die implizite 30-Tage-Volatilität von S&P-500-Optionen. Er misst die Markterwartungen hinsichtlich der kurzfristigen Volatilität und steigt typischerweise in Zeiten von Marktturbulenzen an.
Wie kann ich die implizite Volatilität im Devisenhandel nutzen?
Die implizite Volatilität kann genutzt werden, um Handelsspannen (Unterstützungs- und Widerstandsniveaus) zu identifizieren, die Marktstimmung einzuschätzen und potenzielle Wendepunkte zu finden. Eine gängige Strategie besteht darin, Kursumkehrungen an der oberen oder unteren Grenze der impliziten Volatilitätsspanne zu handeln.
Was ist eine implizite Volatilitäts-Handelsspanne?
Die implizite Volatilität (IV) gibt die erwartete Preisspanne an, die einer Standardabweichung entspricht und nach folgender Formel berechnet wird: Spotpreis ± (Spotpreis × IV × √(Tage/365)). Diese Spanne repräsentiert eine statistische Wahrscheinlichkeit von ca. 68 %, innerhalb welcher Preisspanne gehandelt wird.
Welcher Zusammenhang besteht zwischen impliziter Volatilität und Optionspreisen?
Die implizite Volatilität steht in einem direkten positiven Zusammenhang mit den Optionspreisen. Steigt die implizite Volatilität, steigen die Optionspreise (vorausgesetzt, alle anderen Variablen bleiben konstant). Sinkt die implizite Volatilität, fallen die Optionspreise.
Worin besteht der Unterschied zwischen VIX und impliziter Volatilität?
Der VIX ist ein spezifisches Maß für die implizite Volatilität des S&P 500. Implizite Volatilität ist ein umfassenderes Konzept, das für jedes Asset mit Optionen berechnet werden kann. Der VIX ist im Wesentlichen die implizite Volatilität von S&P-500-Optionen.
📊 Volatilität in der realen Welt: Die implizite Volatilität ist nicht nur ein theoretisches Konzept – sie manifestiert sich in realen Marktbewegungen. Lesen Sie unseren Artikel. Wöchentlicher Wirtschafts- und Finanzkommentar darüber, wie die Volatilität der Zinssätze im Jahr 2022 ein fast zehnjähriges Hoch erreichte und dadurch erhebliche Handelsmöglichkeiten bei Währungen, Anleihen und Aktien entstanden.
📉 Volatilität in Aktion — EUR- und GBP-Kreuzkurse: Sehen Sie in unserer Analyse, wie sich die implizite Volatilität unter realen Marktbedingungen entwickelt hat. Abwärtsausbrüche bei Euro- und Pfund-Kreuzkursen — eine praktische Fallstudie, die zeigt, wie Währungsschwankungen Ausbruchsmöglichkeiten schaffen können und wie Händler sich positionieren können, um von diesen Bewegungen zu profitieren.



 Signal2forex.com - Beste Forex-Roboter und Signale


