
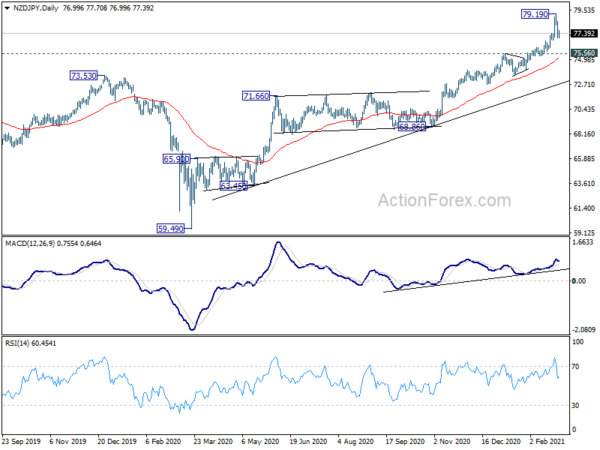
Rohstoffwährungen und das Pfund erholen sich weitgehend, da sich die Stimmung auf den asiatischen Märkten nach gemischten Wirtschaftsdaten stabilisiert hat. Insbesondere der Nikkei notiert zum Zeitpunkt des Schreibens mit Unterstützung des starken PMI-Fertigungsindex über 2 % im Plus. Auf der anderen Seite schwächelt der Yen zusammen mit dem Schweizer Franken, dem Dollar und dem Euro. Die meisten wichtigen Paare und Kreuze bewegen sich jedoch innerhalb der Spanne vom Freitag, was darauf hindeutet, dass die Bewegungen relativ begrenzt sind.
Technisch gesehen lohnt es sich, die Rohstoff-Yen-Paare diese Woche im Auge zu behalten. Ähnlich wie bei den Aktienindizes gibt es trotz des starken Rückgangs von AUD/JPY und NZD/JPY letzte Woche noch keine klaren Anzeichen für eine Trendumkehr. Solange die Unterstützung von 80.91 bei AUD/JPY und die Unterstützung von 75.56 bei NZD/JPY hält, gehen wir immer noch davon aus, dass der kurzfristige Aufwärtstrend eher früher als später wieder anhält. Ein deutlicher Durchbruch dieser Niveaus, verbunden mit einem stärkeren Rückgang der Aktienkurse, könnte jedoch den Beginn einer mittleren Korrektur der Risikostimmung bestätigen.
In Asien ist der Nikkei derzeit um 2.09 % gestiegen. Der Hongkonger HSI ist um 1.20 % gestiegen. China Shanghai SSE ist um 0.52 % gestiegen. Die Singapore Strait Times ist um 0.88 % gestiegen. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen ist um -0.0002 auf 0.157 gesunken.
Chinas Caixin PMI für das verarbeitende Gewerbe fiel auf 50.9, der Inflationsdruck nahm weiter zu
Der Caixin PMI für das verarbeitende Gewerbe in China fiel im Februar von 50.9 auf 51.5 und verfehlte damit die Erwartungen von 51.5. Das ist auch der schlechteste Wert seit letztem Mai. Die Produktion stieg moderat, da die Zahl der Neuaufträge deutlich abnahm. Die Pandemie belastete die Exportverkäufe und die Leistung der Zulieferer. Das Geschäftsvertrauen stieg jedoch aufgrund der Hoffnung auf eine Erholung der Weltwirtschaft in den kommenden Monaten.
Wang Zhe, leitender Ökonom bei der Caixin Insight Group, sagte: „Zusammenfassend lässt sich sagen, dass die Dynamik der Erholung im verarbeitenden Gewerbe weiter nachgelassen hat, da Angebot und Nachfrage langsamer stiegen, was den Druck auf die Beschäftigung erhöhte. Die Rohstoffpreise stiegen weiter und der Inflationsdruck nahm weiter zu. Trotz der oben genannten Gegenwinde sind die Hersteller hinsichtlich ihrer Geschäftsaussichten optimistischer geworden.“
Der am Wochenende veröffentlichte offizielle NBS PMI für das verarbeitende Gewerbe fiel im Februar von 50.6 auf 51.3 und lag damit unter den Erwartungen von 51.1. Der NBS PMI für den nichtverarbeitenden Sektor fiel von 51.4 auf 52.4 und lag damit unter den Erwartungen von 52.1.
Japans Einkaufsmanagerindex für das verarbeitende Gewerbe lag im Februar bei 51.4, starke Preissteigerungen bei Rohstoffen
Der japanische Einkaufsmanagerindex für das verarbeitende Gewerbe stieg im Februar von 51.4 auf 49.8. Das ist der höchste Wert seit Dezember 2018, da sich die Hersteller allmählich von den Auswirkungen der Pandemie erholten. Markit stellte außerdem fest, dass Produktion und Auftragseingänge leicht zunahmen. Die Inputpreise stiegen so schnell wie seit zwei Jahren nicht mehr. Die positive Stimmung war so stark wie seit Juli 2017 nicht mehr.
Usamah Bhatti, Ökonom bei IHS Markit, sagte: „Im gesamten japanischen Fertigungssektor wächst die Besorgnis über anhaltende Störungen in der Lieferkette, die zu starken Anstiegen der Rohstoffpreise geführt haben. Die Kostenbelastung der Unternehmen ist so stark gestiegen wie seit zwei Jahren nicht mehr … Die japanischen Hersteller meldeten weiterhin einen positiven Ausblick für die unmittelbare Zukunft … im Einklang mit der Prognose von IHS Markit, dass die Industrieproduktion im Jahr 7.4 um 2021 % wachsen wird, obwohl dies von einem niedrigen Niveau ausgeht.“
Australiens AiG-Produktion stieg im Februar auf 58.8, Inputpreise stiegen
Der australische AiG Performance of Manufacturing Index stieg im Februar von 58.8 auf 55.3 und erreichte damit den höchsten Stand seit März 2018. Die Inputpreise stiegen um 67.4 Punkte über ihren langfristigen Durchschnitt (9.7 Punkte) und erreichten 74.1, den höchsten Stand seit Oktober 2019. Die Verkaufspreise stiegen nur leicht um 0.4 Punkte auf 51.2.
Bei der Betrachtung anderer Details stieg die Produktion um 8.9 Punkte auf 65.8. Die Auftragseingänge stiegen um 5.3 Punkte auf 59.9. Die Beschäftigung stieg um 2.7 Punkte auf 57.8. Die Durchschnittslöhne stiegen um 1.8 auf 58.2. Die Zulieferungen der Zulieferer sanken jedoch um -2.6 auf 53.2. Die Exporte sanken ebenfalls um -7.3 auf 54.1.
Innes Willox, CEO der Ai Group, sagte: „Australiens Hersteller haben im Februar Produktion und Beschäftigung gesteigert, da die Verkäufe einen großen Teil des im Jahr 2020 verlorenen Bodens wieder gutmachen konnten. Das Wachstum war breit über das verarbeitende Gewerbe verteilt … Die Hersteller sind im Allgemeinen optimistisch, was die Aussichten für die nächsten Monate angeht, da die Auftragseingänge schneller eingehen, da die Beschränkungen für Aktivitäten und grenzüberschreitende Reisen hoffentlich zurückgenommen werden.“
Ebenfalls aus Australien: Die Inflation bei TD Securities stieg im Februar um 0.1 % gegenüber dem Vorquartal. Der Bruttobetriebsgewinn des Unternehmens sank im vierten Quartal um -6.6 % gegenüber dem Vorquartal.
Beschäftigungs- und preisbezogene Daten stehen im Mittelpunkt
Einige Aktivitätsindikatoren werden diese Woche viel Aufmerksamkeit auf sich ziehen, darunter die US-amerikanischen ISMs, die chinesischen PMIs, die kanadischen PMIs und die australischen AiG-Indizes. Insbesondere werden die beschäftigungs- und inflationsbezogenen Komponenten dieser Daten unter die Lupe genommen. Auch das Beige Book der Fed wird im Hinblick auf diese beiden Themen beobachtet. Darüber hinaus werden die USA die Non-Farm-Payrolls veröffentlichen und die Eurozone einen vorläufigen CPI-Bericht.
Die Zinsentscheidung der RBA könnte ein Nicht-Ereignis sein, da die Zentralbank unverändert bleibt und eine ähnliche Erklärung wie im Februar abgibt. Australien wird auch BIP und Einzelhandelsumsätze berücksichtigen.
Hier sind einige Highlights für die Woche:
- Montag: Australien AiG-Produktion; Japan PMI-Produktion endgültig; China Caixin PMI-Produktion; Deutschland CPI; Schweizer Einzelhandelsumsätze, PMI-Produktion; Eurozone PMI-Produktion endgültig; Großbritannien PMI-Produktion endgültig, M4-Geldmenge, Hypothekengenehmigungen; kanadisches Leistungsbilanzdepot; Kanada PMI-Produktion endgültig; USA PMI-Produktion endgültig, ISM-Produktion, Bauausgaben.
- Dienstag; Zinsentscheidung der RBA, Baugenehmigungen in Australien, Leistungsbilanz; Terms of Trade Index in Neuseeland; Geldbasis in Japan, Kapitalausgaben; Einzelhandelsumsätze in Deutschland, Arbeitslosigkeit; VPI-Flash für die Eurozone; BIP Kanadas.
- Mittwoch: Australiens BIP, AiG-Bauwirtschaft; Neuseelands Baugenehmigungen; Chinas Caixin-Dienstleistungs-PMI; Schweizer Verbraucherpreisindex (CPI); Eurozone-Dienstleistungs-PMI-Endstand, PPI; Großbritanniens Dienstleistungs-PMI-Endstand; USA-ADP-Beschäftigung, Dienstleistungs-PMI-Endstand, ISM-Dienstleistungsindex, Beige Book der Fed; Kanadas Baugenehmigungen.
- Donnerstag: Einzelhandelsumsätze in Australien, Handelsbilanz; Verbrauchervertrauen in Japan; Monatsbericht der EZB, Einzelhandelsumsätze, Arbeitslosenquote; britischer PMI für das Baugewerbe; Arbeitsproduktivität in Kanada; Produktivität außerhalb der Landwirtschaft in den USA, Arbeitslosenanträge, Fabrikaufträge.
- Freitag: AiG-Dienstleistungsstatistiken Australiens; Fabrikaufträge Deutschlands, Handelsbilanz Frankreichs; Devisenreserven der Schweiz; Handelsbilanz Kanadas, Ivey PMI; US-Arbeitsmarktstatistiken außerhalb der Landwirtschaft, Handelsbilanz.
EUR / AUD Tagesausblick
Tägliche Pivots: (S1) 1.5514; (P) 1.5603; (R1) 1.5760; Mehr…
Die Erholung des EUR/AUD vom kurzfristigen Tiefststand von 1.5250 könnte sich noch weiter fortsetzen. Die Aussichten bleiben jedoch weiterhin pessimistisch, solange der Widerstand von 1.5945 anhält. Ein Bruch der geringfügigen Unterstützung von 1.5487 wird zu einem erneuten Test des Tiefststands von 1.5250 führen. Ein fester Bruch von 1.5945 wird jedoch darauf hindeuten, dass der Rückgang von 1.6827 abgeschlossen ist. Ein stärkerer Anstieg wäre dann bis zum Widerstand von 1.6033, der zur Unterstützung wurde, und darüber hinaus zu erwarten.
Im Gesamtbild entwickeln sich die Preisbewegungen von 1.9799 zu einer tiefen Korrektur, hin zu einem langfristigen Aufwärtstrend von 1.1602 (Tief von 2012). Ein noch tieferer Rückgang wäre bis zu einem 61.8%-Retracement von 1.1602 auf 1.9799 bei 1.4733 zu erwarten. Die mittelfristigen Aussichten bleiben pessimistisch, solange die Unterstützung von 1.6033, die zum Widerstand wurde, hält, selbst im Falle einer starken Erholung.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 1:00 | CNY | Nicht-verarbeitender PMI Februar | 51.4 | 52.1 | 52.4 | |
| 1:00 | CNY | NBS-Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar | 50.6 | 51.1 | 51.3 | |
| 21:30 | AUD | AiG Leistung der Fertigung Feb | 58.8 | 55.3 | ||
| 0:00 | AUD | TD Securities Inflation M/M Februar | 0.10% | 0.20% | ||
| 0:30 | AUD | Unternehmen Bruttobetriebsgewinn Q / Q Q4 | -6.60 % | 2.10% | 3.20% | |
| 0:30 | JPY | Jibun Bank Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar, F | 51.4 | 49.9 | 49.8 | |
| 1:45 | CNY | Caixin Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar | 50.9 | 51.5 | 51.5 | |
| 7:30 | CHF | Reale Einzelhandelsumsätze J/J Jan | 4.50% | 4.70% | ||
| 8:30 | CHF | SVME PMI Februar | 60 | 59.4 | ||
| 8:45 | EUR | Einkaufsmanagerindex für Italien Feb | 56.5 | 55.1 | ||
| 8:50 | EUR | Frankreich PMI für die Produktion Feb F | 55 | 55 | ||
| 8:55 | EUR | Deutschland Einkaufsmanagerindex Feb F | 60.6 | 60.6 | ||
| 9:00 | EUR | Einkaufsmanagerindex für die Eurozone Feb F | 54.7 | 57.7 | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Einkaufsmanagerindex Feb F | 54.9 | 54.9 | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Hypothekargenehmigungen Jan | 100k | 103k | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | M4 Geldmenge M/M Jan | 0.70% | |||
| 13:00 | EUR | Deutschland VPI M/M Feb P | 0.50% | 0.80% | ||
| 13:00 | EUR | Deutschland VPI J/J Feb P | 1.20% | 1.00% | ||
| 13:30 | CAD | Leistungsbilanz (CAD) Q4 | -7.0B | -7.5B | ||
| 14:30 | CAD | Einkaufsmanagerindex Feb | 54.4 | |||
| 14:45 | USD | Einkaufsmanagerindex Feb F | 58.5 | 58.5 | ||
| 15:00 | USD | ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar | 58.9 | 58.7 | ||
| 15:00 | USD | ISM-Fertigungspreise gezahlt im Februar | 80 | 82.1 | ||
| 15:00 | USD | ISM-Beschäftigungsindex für das verarbeitende Gewerbe, Februar | 52.6 | |||
| 15:00 | USD | Bauausgaben M / M Jan | 0.70% | 1.00% |




 Signal2forex.com - Beste Forex-Roboter und Signale


