

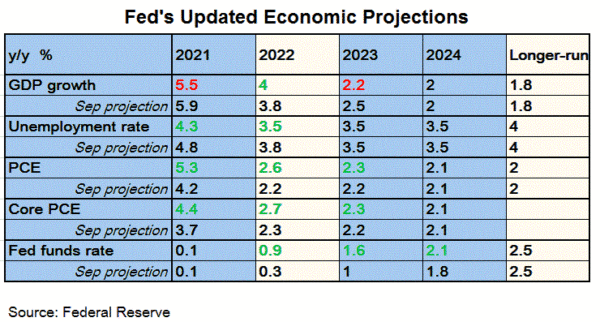
Da keine Aktualisierungen der mittleren Punktdiagramme und Wirtschaftsprognosen vorliegen, wird der Schwerpunkt der FOMC-Sitzung diese Woche auf der Grundsatzerklärung und der Pressekonferenz liegen. Seit der Juni-Sitzung hat sich die Inflation weiter beschleunigt. Der Marktoptimismus wurde jedoch durch die Verbreitung der Delta-Variante überschattet. Die politischen Entscheidungsträger sollten die starken wirtschaftlichen Entwicklungen wahrscheinlich anerkennen, aber weiterhin davon ausgehen, dass der starke Anstieg des Preisniveaus vorübergehender Natur ist. Wir erwarten, dass der Vorsitzende Jerome Powell auf der Pressekonferenz bekräftigt, dass der Ausschuss Gespräche über eine Drosselung der quantitativen Lockerung führt. Dennoch ist es verfrüht, eine Schlussfolgerung zu ziehen. Weitere Informationen zu politischen Änderungen werden auf dem Jackson Hole-Symposium Ende August bekannt gegeben, gefolgt vom Treffen im September. Wir gehen davon aus, dass im Dezember eine formelle Ankündigung der Drosselung der quantitativen Lockerung erfolgen wird. Alle geldpolitischen Maßnahmen bleiben unverändert. Das Leitzinsziel der Fed wird bei 0-0.25 % bleiben, während das Programm zum Ankauf von Vermögenswerten ebenfalls unverändert bei 120 Milliarden US-Dollar pro Monat bleiben würde.
Wirtschaftliche Entwicklungen
Seit der Juni-Sitzung gab es erneut positive Überraschungen bei der Inflation. Der Gesamt-VPI beschleunigte sich im Juni auf +5.4 % gegenüber dem Vorjahr, gegenüber +5 % vor einem Monat. Der Markt hatte mit einer leichten Abschwächung auf +4.9 % gerechnet. Der Kern-VPI stieg im Monatsvergleich um +0.7 Prozentpunkte auf +4.5 % und übertraf damit den Konsens von +4 %. Unterdessen ergab die Umfrage der New Yorker Fed zu den Verbrauchererwartungen, dass die durchschnittlichen Inflationserwartungen für die nächsten 12 Monate im Juni auf ein Rekordniveau von +4.8 % gestiegen sind, verglichen mit +4 % im Mai. Der Ausblick für die nächsten drei Jahre blieb unverändert bei +3 %, verglichen mit dem Fed-Ziel von +3.6 %. Der Arbeitsmarkt bleibt trotz eines Anstiegs der Arbeitslosenquote im Juni robust. Die Arbeitslosenquote stieg leicht um +2 Prozentpunkte auf 0.1 %, verglichen mit einem Konsens von 5.9 %. Dennoch stieg die Zahl der Lohn- und Gehaltsabrechnungen um +5.7 und übertraf damit die +850 vom Mai und den Konsens von +583.
Starke Inflation und hohe Inflationserwartungen sollten die Einschätzung der Fed nicht beeinflussen. Powell bekräftigte in seiner Anhörung vor dem Kongress, dass der Inflationsdruck größtenteils vorübergehend sei. Er erklärte: „Wir erleben einen deutlichen Anstieg der Inflation, stärker als viele erwartet haben … und wir versuchen zu verstehen, ob dieser Anstieg schnell wieder vorübergeht oder ob wir tatsächlich handeln müssen.“ Er fügte hinzu, die Wirtschaft werde „nicht über einen längeren Zeitraum in eine Phase hoher Inflation eintreten … wir verfügen über Instrumente, um dem entgegenzuwirken.“
Geldpolitik
Bei der Aussage vor dem Kongress stellte Powell fest, dass „erhebliche weitere Fortschritte“ in Richtung der Beschäftigungs- und Inflationsziele der Fed „noch in weiter Ferne liegen“. Dies deutet darauf hin, dass die Fed im Juli wahrscheinlich keine Hinweise auf eine Drosselung der quantitativen Lockerung geben wird. Powell wies auf die Möglichkeit der Einführung einer asymmetrischen Politik hin und wies auch darauf hin, dass die Fed „Anzeichen dafür sah, dass sich der Inflationspfad oder die längerfristigen Inflationserwartungen erheblich und dauerhaft über das mit unserem Ziel vereinbare Niveau hinaus bewegten“. Eine solche Haltung legt nahe, dass ein weiteres Überschießen der Inflation toleriert werden würde, bevor Maßnahmen ergriffen werden.
Die schnelle Ausbreitung der Delta-Variante hat zum jüngsten Anstieg neuer Coronavirus-Fälle beigetragen. Die Abneigung des Marktes zeigte sich am Rückgang der Renditen von Staatsanleihen. Die Auswirkungen auf die Tapering-Debatte der Fed sind jedoch gemischt. Einerseits deutet die verschlechterte Stimmung darauf hin, dass die Konjunkturmaßnahmen länger anhalten sollten. Andererseits würde der Rückgang der Treasury-Renditen als eine Art Lockerung wahrscheinlich die Falken verunsichern, die auf eine frühere Drosselung drängen könnten.
Insgesamt gehen wir davon aus, dass die Fed diese Woche ihre Geldpolitik unverändert lässt. Powell wird bekräftigen, dass die Diskussionen über das Tapering zwar begonnen haben, ein Konsens jedoch noch lange nicht erreicht ist.

 Signal2forex.com - Beste Forex-Roboter und Signale


