
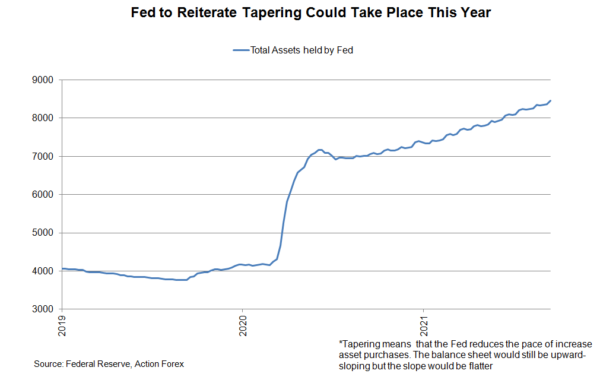
Seit dem Jackson Hole-Symposium und dem FOMC-Protokoll hat sich die Pandemie in den USA verschlimmert, während das Wirtschaftswachstum an Dynamik zu verlieren scheint. Diese deuten darauf hin, dass alle geldpolitischen Maßnahmen unverändert bleiben, wobei die Wertpapierkäufe bei 120 Milliarden US-Dollar pro Monat bleiben und das Leitzinsziel der Fed bei 0-0.25 % liegt. Wir erwarten keine bahnbrechenden Nachrichten über die Drosselung der quantitativen Lockerung. Die Fed würde wahrscheinlich bekräftigen, dass dies irgendwann in diesem Jahr passieren könnte, ohne eine formelle Ankündigung zu machen. Die Aktualisierungen des Median-Dot-Plots werden große Aufmerksamkeit erregen. Das Gesamtbild könnte anders aussehen, wenn nur ein oder zwei Mitglieder ihre Meinung ändern. Die Mitarbeiter der Fed werden auf der Sitzung auch die neuesten Wirtschaftsprognosen veröffentlichen.
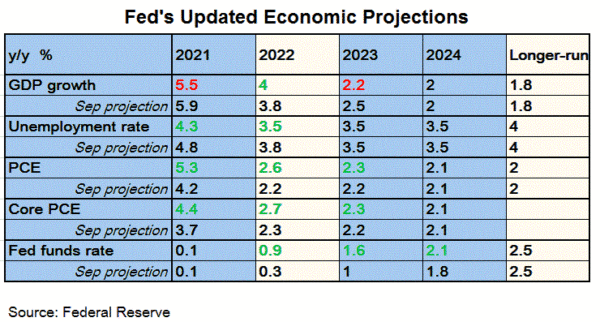
Die wirtschaftliche Erholung hat Anzeichen einer Abschwächung gezeigt. Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg im August um 235, deutlich schwächer als die erwarteten 750 bzw. 1053 im Juli. Die Arbeitslosenquote sank um 0.2 Prozentpunkte auf 5.2 % und entsprach damit den Erwartungen. Die Inflation (Gesamt-VPI) ging im August auf 5.3 % im Jahresvergleich zurück, nach 5.4 % im Vormonat. Sie liegt jedoch weiterhin mehr als doppelt so hoch wie das Ziel der US-Notenbank. Der Kern-VPI, der Lebensmittel- und Energiepreise ausklammert, verlangsamte sich im August auf 4 % im Jahresvergleich, nach 4.3 % im Juli. Positiv zu vermerken ist, dass die Konsumausgaben der privaten Haushalte weiterhin stabil sind. Die Einzelhandelsumsätze überraschten positiv mit einem Plus von 0.7 % im August gegenüber dem Vormonat, nach einem Rückgang von 1.8 % im Juli. Dies dürfte auf Lohnsteigerungen zurückzuführen sein. Die durchschnittlichen Stundenlöhne stiegen im Jahresvergleich um 4.3 %, nach 4.1 % im Juli. Damit wurde die Konsensprognose von 4 % übertroffen. Vor diesem Hintergrund könnte die US-Notenbank ihre Prognose für das BIP-Wachstum in diesem Jahr leicht nach unten korrigieren. Die Inflationsprognose dürfte hingegen angehoben werden. Es besteht für die Fed keine Eile, in diesem Monat eine formelle Ankündigung zum Auslaufen der Anleihekäufe zu machen. Dennoch sollte Fed-Chef Jerome Powell bekräftigen, dass bei der Inflation „wesentliche Fortschritte“ erzielt wurden und auch deutliche Fortschritte in Richtung Vollbeschäftigung erzielt wurden. Er würde voraussichtlich wiederholen, dass es „bei einer allgemein erwartungsgemäßen wirtschaftlichen Entwicklung angemessen sein könnte, das Tempo der Anleihekäufe noch in diesem Jahr zu reduzieren“.
Der Median-Dot-Plot wäre ein wichtiger Höhepunkt des Treffens. Bereits im Juni prognostizierten die mittleren Punktdiagramme zwei Zinserhöhungen bis 2023. Selbst im Jahr 2022 rechneten 7 von 18 Teilnehmern mit einer oder zwei Zinserhöhungen im Jahr 2022, im März waren es nur vier. Wenn ein oder zwei weitere Mitglieder ihre Prognose auf 2022 vorziehen, könnte die Lage noch restriktiver werden. In der Zwischenzeit könnte sich die mittlere Prognose auf drei Erhöhungen verschieben, wenn nur zwei Mitglieder ihr Ziel von 0.50 % auf 0.75 % anheben.

 Signal2forex.com - Beste Forex-Roboter und Signale


