
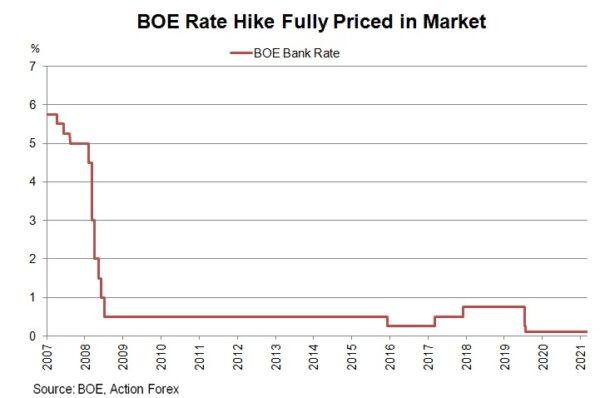
Der Markt hat eine Erhöhung des Leitzinses der BOE um +15 Basispunkte (derzeit bei 0.1 %) vollständig eingepreist. Die gemischten wirtschaftlichen Entwicklungen seit September deuten darauf hin, dass der Ausschuss in diesem Monat sehr uneins darüber sein wird, ob er steigen oder an der Seitenlinie bleiben soll. Der Stab wird auch die neuesten Wirtschaftsprognosen veröffentlichen, die wahrscheinlich eine Herabstufung der BIP-Wachstumsaussichten, aber eine Aufwärtskorrektur der Inflation in diesem Jahr und im Jahr 2022 zeigen.
Die wirtschaftliche Entwicklung seit der September-Sitzung verlief uneinheitlich. Der Anstieg der Energiepreise ist die auffälligste Veränderung. Die Inflation bleibt trotz einer leichten Abschwächung hoch. Der Gesamtverbraucherpreisindex (VPI) sank im September leicht auf +3.1 % im Jahresvergleich, verglichen mit den Konsensprognosen von +3.2 % im August. Auch die Kerninflation ging um 0.1 Prozentpunkte auf +2.9 % im Jahresvergleich zurück. Der Einzelhandelspreisindex stieg hingegen um 0.1 Prozentpunkte auf +4.9 % und übertraf damit die Konsensprognose von +4.7 %. Die 10-jährige Breakeven-Rate zeigt, dass die langfristigen Inflationserwartungen weiterhin über +4 % liegen. Der Arbeitsmarkt zeigt sich weiterhin robust. Die Arbeitslosenquote sank in den drei Monaten bis August um 0.1 Prozentpunkte auf 4.5 %. Der Arbeitskräftemangel dürfte zu höheren Löhnen führen. Die wirtschaftliche Erholung hat jedoch an Dynamik verloren. Das BIP-Wachstum verlangsamte sich in den drei Monaten bis August auf +2.9 % im Jahresvergleich, verglichen mit den Konsensprognosen von +3 % und den zuvor nach oben korrigierten +4.2 %. Die Konsumausgaben zeigten Anzeichen einer Abschwächung. Die Einzelhandelsumsätze sanken im September im Jahresvergleich um 1.3 %, verglichen mit den erwarteten 0.4 %. Der Wert für August wurde ebenfalls nach unten auf 0.2 % korrigiert. Ohne Berücksichtigung von Kraftstoffen ging der Einzelhandelsumsatz um 2.6 % zurück und verfehlte damit die erwarteten 1.6 %. Die Stimmung verschlechterte sich im Oktober weiter. Das GfK-Verbrauchervertrauen fiel im Oktober auf -17 Punkte, verglichen mit den erwarteten 13 Punkten und -16 Punkten.
Der Markt hat eine Zinserhöhung von +15 Basispunkten im November vollständig eingepreist. Der Konsens von Bloomberg zeigt jedoch, dass eine knappe Mehrheit der Ökonomen immer noch keine Änderung des Leitzinses erwartet. Die Reaktion des Marktes wurde durch die jüngsten Kommentare von BOE-Beamten angetrieben. Gouverneur Andrew Bailey hat auf dem G-30-Treffen vor zwei Wochen gewarnt, dass die Inflation „länger anhalten wird und als Folge davon natürlich länger in die jährlichen Zahlen eingehen wird“. Die Zentralbank habe „signalisiert, und das ist ein weiteres Signal, dass wir handeln müssen“, fügte er hinzu. Unabhängig davon warnte der neue Chefökonom der BoE, Huw Pill, dass die britische Inflation „wahrscheinlich 2 % erreichen wird“, und fügte hinzu, dass das November-Treffen „live“ sei, da die Haltung zur geldpolitischen Entscheidung „ausgewogen“ sei. Diese Kommentare ließen die Renditen steigen, obwohl Pill angemerkt hatte, dass „der Fokus auf die Zinsen im Moment vielleicht etwas zu viel Aufregung hat“.
Egal, ob die Zentralbank im November anhebt oder nicht, es wird ein gespaltenes Gremium sein. Die Hawks Michael Saunders und Dave Ramsden werden wahrscheinlich für eine Zinserhöhung stimmen. Der Markt geht davon aus, dass Bailey und Pill angesichts ihrer jüngsten Kommentare den Schritt ebenfalls befürworten. Die Tauben Jonathan Haskel und Jon Cunliffe haben keine öffentlichen Kommentare abgegeben, aber es ist nicht überraschend, dass sie den Status quo bevorzugen. Silvana Tenreyro wies letzte Woche darauf hin, dass sich die Verlangsamung des BIP-Wachstums über den Winter fortsetzen könnte, und stellte fest, dass der Inflationsdruck in den kommenden Monaten voraussichtlich nachlassen werde. Catherine Mann führte an, dass der jüngste Anstieg der Anleiherenditen die finanziellen Bedingungen verschärft habe. Wir gehen davon aus, dass beide dafür stimmen würden, den Leitzins unverändert zu lassen. Ben Broadbent wird wahrscheinlich die entscheidende Stimme über den Leitzins abgeben.

 Signal2forex.com - Beste Forex-Roboter und Signale


