
El dólar australiano y neozelandés sufrió fuertes ventas hoy en día, ya que la aversión al riesgo pesa. Los principales índices asiáticos están en rojo sobre las preocupaciones de la guerra comercial y la venta se está intensificando en la sesión de mediados de Asia. El dólar no se monta en la ola y se negocia como el tercero más débil. Pero se considera que el dólar es solo ser cauteloso antes del informe de nóminas no agrícolas. El yen es, naturalmente, el más fuerte, ya que también se levanta con la noticia de que Japón es el próximo objetivo comercial de Trump. El dólar canadiense es el segundo más fuerte después de que BoC Wilkins insinuara una mayor alza en las tasas a pesar de las incertidumbres del TLCAN. Loonie también examinará sus datos de trabajo hoy.
En el momento de redactar este informe, el Nikkei se cotiza a la baja un -1.01%, el HSI de Hong Kong baja un -0.86%, el Singapore Strait Times baja un -0.75%. China Shanghai SSE tuvo una breve ruptura por encima de 2720, pero ahora está de nuevo por debajo de 2700, un -0.13%. De la noche a la mañana, DOW cerró con un alza del 0.08%. Pero NASDAQ sufrió fuertes ventas y perdió un -0.91%. El S&P 500 cayó un -0.37%. El oro ronda los 1200 y se extiende la consolidación reciente.
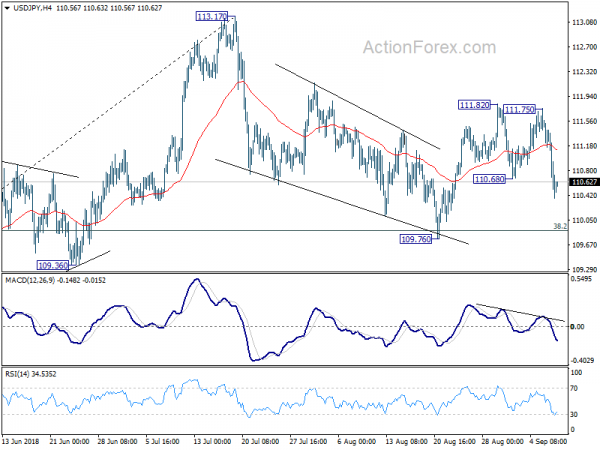
Técnicamente, la ruptura de 110.68 por parte del USD / JPY sugiere que la caída de 111.82 se ha reanudado y que se pueden ver más inconvenientes. Pero seguiríamos esperando un fuerte apoyo de parte de 109.90 para contener las desventajas y generar un rebote. La ruptura del soporte menor de 1.3134 por parte de USD / CAD sugiere que se verían más consolidaciones antes de otro rally. El USD / CHF ahora está presionando 0.9651 bajo y la caída de 1.0067 parece lista para reanudarse. El rally de EUR / AUD también se está extendiendo a través del nivel de proyección de 1.6216 fibonacci.
BoC Wilkins: los desarrollos comerciales tienen riesgos tanto a la baja como al alza, el alza gradual de las tasas sigue siendo apropiada
La vicegobernadora principal del BoC, Carolyn Wilkins, entregó ayer una "Actualización sobre la resistencia económica de Canadá". La parte más importante del discurso es que Wilkins dijo: "Nuestra práctica es no incorporar escenarios que aún no se han producido, a pesar de que pueden ser objeto de discusiones en curso". Y, los riesgos de tensiones comerciales "no son solo un inconveniente" , pero "también hay un alza significativa". Ella enfatizó que la evolución del comercio puede resultar en "complejas compensaciones para la política monetaria". Y, después de considerar todos los factores, "la conclusión es que el Consejo de Administración acordó que el enfoque gradual Hemos estado siguiendo sigue siendo apropiado ".
En resumen, Wilkins sugirió que el BoC aún está en camino de mayores aumentos de tasas a pesar de la incertidumbre de las negociaciones del TLCAN. Y eso dio un guiño a la expectativa del mercado de una subida de octubre. Dólar canadiense fue levantado por su discurso.
En el discurso, señaló que los datos más recientes indican un crecimiento a "promedio cercano al potencial" en los próximos años. El fuerte repunte de Q2 en el PIB, 2.9% anualizado, respaldó la subida de tipos de julio del banco central. Añadió que el perfil trimestral del crecimiento del PIB será "volátil" para el resto de 2018, pero para "todavía promediar alrededor de 2%". Aunque los factores temporales que aumentaron las exportaciones en Q2 se desenrollarán en Q3, los factores "no apuntan a un impulso subyacente más débil".
Sobre la inflación, señaló que los salarios estaban aumentando "menos rápidamente" de lo esperado en una economía que está "cerca de su capacidad". Y este es "todavía el caso". Los datos de la inflación general de julio "sorprendieron" al alza en 3% debido a los "factores temporales" pero no a la "presión del exceso de demanda". En cambio, las medidas básicas se mantuvieron alrededor del 2% "respaldando nuestra evaluación de que el aumento de la inflación será temporal".
Sobre las tensiones comerciales, Wilkins dijo que están "entre varios factores que les impiden invertir en nuevas capacidades". BoC estimó que "la combinación de la reducción de la confianza y las medidas comerciales ya tomadas afeitará alrededor de dos tercios del 1 por ciento del PIB en Canadá por 2020". Las contramedidas de Canadá sobre el comercio "aumentarán temporalmente la inflación en aproximadamente 0.1 punto porcentual hasta el tercer trimestre de 2019". También enfatizó que la evolución del comercio puede dar como resultado "complejas compensaciones para la política monetaria". Por un lado, las medidas proteccionistas pueden ser costosas en términos de crecimiento e ingresos. Por otro lado, las medidas proteccionistas crean riesgos al alza para la inflación, especialmente cuando la economía está operando cerca de su capacidad máxima.
Las negociaciones del TLCAN entre los Estados Unidos y Canadá continúan arrastrando
La negociación del TLCAN entre EE. UU. Y Canadá siguió avanzando sin resultados concretos después de la reunión de ayer. La ministra de Relaciones Exteriores de Canadá, Chrystia Freeland, acaba de repetir sus palabras de que "estamos haciendo un buen progreso", las discusiones fueron "constructivas y productivas" con "buena voluntad de ambas partes". Pero los problemas clave no se resolvieron y la expectativa es baja para que se logre un acuerdo así. semana.
El mecanismo de resolución de disputas del Capítulo 19 siguió siendo un punto difícil. El primer ministro canadiense, Justin Trudeau, insistió en tener el mecanismo, ya que Trump es un presidente "que no siempre sigue las reglas tal como están establecidas". Otro punto muerto es la cuota diaria que Canadá puede ceder algún terreno, pero con la condición de que otros Los problemas se resuelven satisfactoriamente. El tercer tema son las exenciones culturales para proteger a la compañía de medios canadiense, que Trudeau dijo que son importantes para la soberanía e identidad nacional de Canadá.
La Fed Evans de Chicago reiteró que la tasa de interés podría ir más allá de lo neutral
La Fed de Chicago publicó ayer un discurso de su presidente Charles Evans titulado "Regreso al futuro de la política monetaria", originalmente destinado a ser presentado en una conferencia a principios de esta semana en Argentina.
Ahí Evans reiteró su postura de que el panorama económico actual de la Reserva Federal “implica que la política se mueva primero hacia un entorno neutral y luego probablemente un poco más allá de lo neutral”. Eso fue para ayudar a la transición de la economía a una "trayectoria de crecimiento sostenible a largo plazo con inflación en nuestro objetivo simétrico de 2 por ciento".
Añadió que "es posible que tengamos que restringirnos un poco más si en la actualidad surgen vientos de cola inesperados que empujan a la economía mucho más allá del crecimiento sostenible y los niveles de empleo, lo que podría llevar a una inflación inaceptablemente alta más allá de nuestro objetivo simétrico". Por ejemplo, alojamiento "podría ser subestimado. Y, podría haber "un ímpetu fiscal mayor al esperado de los recientes recortes de impuestos y el aumento del gasto".
Por otro lado, "la aparición de vientos en contra inesperados en la actualidad podría dictar un camino político menos estricto". Por ejemplo, las incertidumbres comerciales podrían generar "efectos adversos en la confianza y el gasto de las empresas". Y, "las expectativas inflacionarias pueden aplastarse antes de que las expectativas se centren claramente en el porcentaje de 2".
Boston Fed Rosengren: se necesitan más amortiguadores de políticas para mitigar futuros choques
El presidente de la Fed de Boston, Eric Rosengren, advirtió en un documento, que se presentará en una conferencia este fin de semana, que las políticas actuales "podrían no ser suficientes para compensar futuras crisis, reduciendo la capacidad disponible para los responsables políticos para aislar a la economía de futuras crisis adversas ". Y pidió "se debe prestar más atención al establecimiento de amortiguadores de políticas apropiados para mitigar los choques futuros".
Y, la Reserva Federal debe crear un "búfer de política monetaria más amplio" o estar listo para usar herramientas no convencionales de manera más agresiva. Añadió que "estas herramientas han demostrado ser políticamente controvertidas, haciendo que su despliegue agresivo, o incluso su despliegue, sea menos seguro en respuesta a una futura recesión económica".
El USDJPY cayó como Japón podría ser el próximo objetivo comercial de Trump
El USD / JPY se debilitó notablemente durante la noche y eliminó el soporte menor de 110.68. La aversión al riesgo podría ser un factor en el que NASDAQ pierda -0.91% para cerrar en 7922.73, y rompió la resistencia a corto plazo de 7933.31. El rendimiento de la tesorería de EE. UU. También se suavizó con el rendimiento anual de 10 cerrado -0.79 en 2.879. Otro factor detrás de la acción podría ser los informes de que Trump será el próximo objetivo de Japón en su política comercial.
La noticia comenzó con James Freeman de WSJ, a quien Trump llamó después de que el primero elogiara sus reformas fiscales y regulatorias en Fox News. Freeman escribió que "el presidente ve un problema e incluso si concluye las negociaciones con nuestros amigos en América del Norte y Europa, la incertidumbre comercial no necesariamente terminará". Y, "parece que todavía le molestan los términos del comercio de Estados Unidos con Japón". Freeman también señaló que Trump "describió sus buenas relaciones con el liderazgo japonés, pero luego agregó: 'Por supuesto que terminará tan pronto como les diga cuánto tienen que pagar'".
Nos gustaría enfatizar que somos escépticos sobre las noticias. ¿Cuál es el propósito de un presidente que llama a un escritor de los medios de comunicación falsos para filtrar información? No tiene mucho sentido para nosotros.
En el frente de datos
El rendimiento de Australia AiG en la construcción bajó a 51.8 en agosto, por debajo de 52.0. Los préstamos hipotecarios aumentaron 0.4% mamá en julio en comparación con la expectativa de -0.1% mamá. El gasto de los hogares de Japón aumentó 0.1% interanual en julio frente a la expectativa de -0.8% interanual. Las ganancias por causas laborales aumentaron 1.5% interanual en comparación con la expectativa de 2.4% interanual.
La eurozona lanzará la final del PIB de Q2 en la sesión europea. Se presentarán la balanza comercial de Alemania y la producción industrial. Suiza dará a conocer la tasa de desempleo y las reservas de divisas. Reino Unido lanzará precio de la vivienda de Halifax.
Los principales enfoques del día son los datos de empleo de EE. UU. Y Canadá. Se espera que la nómina no agrícola de EE. UU. Muestre un crecimiento de 194k en agosto. Se espera que la tasa de desempleo se mantenga sin cambios en 3.9%. Nuevamente, se prestará atención al crecimiento de los salarios, ya que se espera que las ganancias promedio por hora aumenten un 0.3% mensual.
Se espera que el empleo en Canadá crezca 5.1k en agosto. Se espera que la tasa de desempleo suba de nuevo a 5.8%. Ivey PMI también será presentado.
USD / JPY Perspectiva diaria
Pivots diarios: (S1) 110.32; (P) 110.93; (R1) 111.34; Más…
La ruptura del soporte menor de 110.68 por parte del USD / JPY sugiere que la caída de 111.82 se ha reanudado. El sesgo intradiario vuelve a ser negativo para un descenso más profundo. Por ahora, mantenemos la opinión de que la corrección de 113.17 se ha completado en 109.76. Continuaríamos esperando un fuerte apoyo de 38.2% de retroceso de 104.62 a 113.17 en 109.90 para contener las desventajas y lograr un rebote. Por el lado positivo, por encima de 111.75 / 82 se realizará una prueba en 113.17 de alta. Sin embargo, la ruptura de 109.76 se centrará en el nivel de soporte de la clave 109.36
En general, la caída correctiva de 118.65 (2016 high) debería haberse completado con tres ondas hacia abajo a 104.62. La interrupción decisiva de la resistencia a 114.73 probablemente reanudará la recuperación completa desde 98.97 (2016 bajo) hasta 100% de proyección de 98.97 a 118.65 desde 104.62 en 124.30, que es razonablemente cercano a 125.85 (2015 alto). Esto permanecerá como el caso preferido, siempre y cuando se mantenga el soporte de 109.36. Sin embargo, el quiebre decisivo de 109.36 volverá a confundir la perspectiva. Y una caída más profunda debería verse de nuevo en 61.8% de retroceso de 104.62 a 113.17 en 107.88 y más abajo.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 22:30 | MXN | AiG Performance of Construction Index Aug | 51.8 | 52 | ||
| 23:30 | JPY | Gasto general en el hogar S / A Jul | 0.10% | -0.80% | -1.20% | |
| 00:00 | JPY | Ingresos por trabajo en efectivo Y / Y Jul | 1.50% | 2.40% | 3.60% | 3.30% |
| 01:30 | MXN | Home Loans M / M Jul | 0.40% | -0.10% | -1.10% | -0.80% |
| 05:00 | JPY | Índice líder CI (JUL P) | 103.50% | 104.70% | ||
| 05:45 | CHF | Tasa de desempleo ago | 2.60% | 2.60% | ||
| 06:00 | EUR | Balanza Comercial Alemana (EUR) Jul | 19.1B | 19.3B | ||
| 06:00 | EUR | Producción industrial alemana M / M Jul | 0.20% | -0.90% | ||
| 07:00 | CHF | Reservas en moneda extranjera (CHF) ago | 750B | |||
| 07:30 | GBP | Precios de la vivienda en Halifax M / M Ago | 0.50% | 1.40% | ||
| 09:00 | EUR | PIB de la zona euro Q / Q2 F | 0.40% | 0.40% | ||
| 12:30 | CAD | Cambio neto en el empleo ago | 5.1K | 54.1K | ||
| 12:30 | CAD | Tasa de desempleo ago | 5.90% | 5.80% | ||
| 12:30 | USD | Cambio en las nóminas no agrícolas ago | 194K | 157K | ||
| 12:30 | USD | Tasa de desempleo ago | 3.90% | 3.90% | ||
| 12:30 | USD | Promedio de ganancias por hora M / M Ago | 0.30% | 0.30% | ||
| 14:00 | CAD | Ivey PMI ago | 62.3 | 61.8 |




 Signal2forex.com - Los mejores robots y señales de Forex


