
El franco suizo está en una profunda ola de liquidación hoy, ya que el sentimiento de riesgo se estabilizó aún más en los mercados. Los índices europeos se recuperan ampliamente, mientras que los futuros de EE. UU. Apuntan a una apertura más alta. Los mercados de bonos globales también se volvieron mixtos por ahora. El euro y el yen siguen como los siguientes más débiles. Mientras tanto, el dólar canadiense lidera al alza otras divisas de materias primas. El dólar y la libra esterlina están mezclados por ahora.
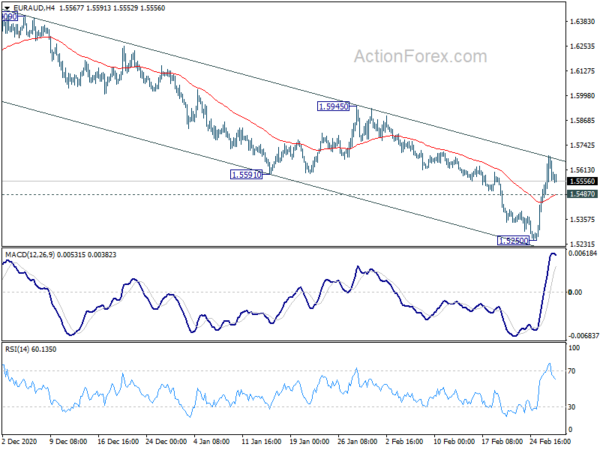
Técnicamente, el EUR / AUD podría ser un foco de atención con la decisión de tipos del RBA presentada en la próxima sesión asiática. Hasta ahora está acotado dentro del canal descendente a corto plazo a pesar del fuerte repunte de la semana pasada. La ruptura del soporte menor de 1.5487 sugerirá la finalización del rebote y traerá una nueva prueba del mínimo de 1.5250.
En Europa, actualmente, el FTSE ha subido un 1.32%. DAX ha subido un 1.05%. El CAC ha subido un 1.36%. El rendimiento de Alemania a 10 años bajó -0.0602 a -0.319. Anteriormente en Asia, el Nikkei subió un 2.41%. El HSI de Hong Kong subió un 1.63%. China Shanghai SSE subió un 1.21%. Singapore Strait Times subió un 0.81%. El rendimiento del JGB de Japón a 10 años cayó -0.0016 a 0.157.
BPI: los bancos centrales deben resolver las implicaciones del aumento de los rendimientos de los bonos
El Banco de Pagos Internacionales dijo, con la publicación de su revisión trimestral, que "las perspectivas de una recuperación económica más sólida impulsaron los precios de los activos de riesgo, con signos de exuberancia reflejados en el comportamiento de los inversores minoristas". Y, "las curvas de rendimiento soberano se empinaron a medida que los inversores valoraban una mayor inflación y apoyo fiscal". Además, "el sentimiento hacia los activos de los mercados emergentes se mantuvo favorable, en particular en el este de Asia".
“Los recientes nervios del mercado confirman que el respaldo en los rendimientos de los bonos y la reflación del comercio están proyectando las perspectivas del mercado financiero bajo una luz completamente nueva”, dijo Claudio Borio, Jefe del Departamento Monetario y Económico del BPI. "La gente simplemente vio tasas bajas hasta donde alcanza la vista, mientras que ahora han comenzado a tener dudas sobre cuánto durarían estas condiciones".
Los bancos centrales "tendrán que averiguar cuáles son las implicaciones de eso (el aumento de los rendimientos de los bonos) para sus objetivos y responder en consecuencia", agregó Borio.
El PMI de fabricación de la zona euro finalizó en 57.9, la inflación de costes más rápida en una década
El PMI manufacturero de la zona euro se cerró en 57.9 en febrero, por encima del 54.8 de enero. Markit dijo que la producción y los nuevos pedidos aumentaron considerablemente a medida que se fortalece el comercio de exportación. Pero el alargamiento agudo de los tiempos de entrega impulsó la inflación de costos más rápida en casi una década.
En cuanto a algunos estados miembros, el PMI manufacturero de Alemania alcanzó el máximo de 37 meses en 60.7. Los Países Bajos subieron a un máximo de 29 meses en 59.6. Austria subió a un máximo de 36 meses en 58.9. Italia subió a un máximo de 37 meses en 56.9. Francia subió a un máximo de 37 meses en 56.1. Sin embargo, Grecia cayó al mínimo de 2 meses en 49.4.
Chris Williamson, economista jefe de negocios de IHS Markit, dijo: “La manufactura está apareciendo como un punto cada vez más brillante en la economía de la eurozona en lo que va de año. El PMI ha alcanzado un máximo de tres años para correr a un nivel que rara vez se ha superado en más de dos décadas de historia de la encuesta, especialmente durante la burbuja de las puntocom, el repunte inicial de la crisis financiera mundial y en 2017-18. ...
“Sin embargo, la racha de crecimiento ha traído sus propios problemas, ya que la oferta aún no satisface la demanda de insumos. Los retrasos en el envío y la escasez de materiales se informan ampliamente, lo que provocó retrasos casi récord en la cadena de suministro. En consecuencia, los precios pagados por los insumos están aumentando a la tasa más rápida en casi una década, lo que apunta a nuevos aumentos en la inflación de los precios al consumidor en los próximos meses, al menos hasta que la oferta y la demanda vuelvan a equilibrarse ".
El PMI de fabricación del Reino Unido finalizó en 55.1 en febrero, estiró las cadenas de suministro y aumentó los costos
El PMI de fabricación del Reino Unido finalizó en 55.1 en febrero, por encima del 54.1 de enero. Markit señaló que el crecimiento fue moderado por las cadenas de suministro estiradas y los costos crecientes. Pero el optimismo empresarial se elevó a un máximo de casi seis años y medio.
Rob Dobson, Director de IHS Markit: “El sector manufacturero del Reino Unido se vio nuevamente afectado por problemas de la cadena de suministro, restricciones de COVID-19, estancamiento de las exportaciones, escasez de insumos y crecientes presiones de costos en febrero. Mire más allá del PMI principal y la encuesta revela una producción casi estancada, retrasos generalizados en los envíos y los puertos y confusión después del final del período de transición del Brexit.
“De hecho, el mayor contribuyente a la lectura del PMI principal fue un alargamiento casi récord de los tiempos de entrega de los proveedores. Sin embargo, si bien normalmente es una señal positiva de una economía cada vez más ocupada, el reciente alargamiento estuvo lejos de ser bienvenido, la mayoría de las veces relacionado con los problemas derivados del Brexit y los relacionados con COVID. La escasez resultante de una amplia gama de componentes y materias primas, ya que el aumento de la demanda persiguió la oferta restringida, llevó a una mayor aceleración de la inflación de los costos de los insumos a un máximo de cuatro años.
“Dado que es probable que las restricciones actuales continúen en el futuro previsible, la presión sobre los precios y los volúmenes de producción pueden seguir siendo una característica durante los próximos meses. Dicho esto, la mejora de la demanda interna a medida que se alivian las restricciones de cierre y un mayor aumento en el optimismo de los fabricantes son razones para esperar tiempos mejores en el horizonte, y ya han apoyado un modesto repunte en los niveles de personal desde el cambio de año ".
También desde el Reino Unido, las aprobaciones de hipotecas cayeron a 99k en enero. La oferta monetaria M4 aumentó un 0.7% intermensual en enero.
China Caixin PMI manufacturero cayó a 50.9, la presión inflacionaria continuó creciendo
China Caixin PMI Manufacturing cayó a 50.9 en febrero desde 51.5, por debajo de la expectativa de 51.5. Esa es también la peor lectura desde el pasado mes de mayo. La producción se expandió modestamente en medio de un aumento notablemente más suave de nuevos trabajos. La pandemia afectó las ventas de exportación y el desempeño de los proveedores. Sin embargo, la confianza empresarial mejoró gracias a las esperanzas de una recuperación económica mundial en los próximos meses.
Wang Zhe, economista senior de Caixin Insight Group, dijo: “En resumen, el impulso de la recuperación de la manufactura se debilitó aún más a medida que la oferta y la demanda aumentaron a un ritmo más lento, agregando presión sobre el empleo. Los precios de las materias primas continuaron aumentando y la presión inflacionaria continuó creciendo. A pesar de los vientos en contra mencionados anteriormente, los fabricantes se volvieron más optimistas sobre las perspectivas de sus negocios ".
Publicado durante el fin de semana, el PMI Manufacturing oficial de NBS cayó a 50.6 en febrero, por debajo de 51.3, por debajo de la expectativa de 51.1. NBS PMI Non-Manufacturing cayó a 51.4, por debajo de 52.4, por debajo de la expectativa de 52.1.
El PMI manufacturero de Japón finalizó en 51.4. Febrero, fuertes subidas de los precios de las materias primas
El PMI manufacturero de Japón subió a 51.4 en febrero, desde 49.8. Esa es la lectura más sólida desde diciembre de 2018, ya que los fabricantes se recuperaron gradualmente del impacto de la pandemia. Markit también señaló que la producción y los nuevos pedidos se expandieron modestamente. Los precios de los insumos aumentaron al ritmo más rápido durante dos años. Los sentimientos positivos alcanzaron su punto más fuerte desde julio de 2017.
Usamah Bhatti, economista de IHS Markit, dijo: “La preocupación ha aumentado en todo el sector manufacturero japonés con respecto a la interrupción en curso de la cadena de suministro, que ha provocado fuertes aumentos en los precios de las materias primas. Las cargas de costos que enfrentan las empresas aumentaron al ritmo más pronunciado en dos años ... Los fabricantes japoneses continuaron reportando una perspectiva positiva más allá del futuro inmediato ... en línea con el pronóstico de IHS Markit de que la producción industrial crecerá un 7.4% en 2021, aunque esto es desde un mínimo base."
La fabricación de AiG de Australia aumentó a 58.8 en febrero, los precios de los insumos aumentaron
Australia AiG Performance of Manufacturing Index subió a 58.8 en febrero, desde 55.3, alcanzando el nivel más fuerte desde marzo de 2018.Los precios de los insumos saltaron por encima de su promedio a largo plazo (67.4 pts), en 9.7 pts a 74.1, el más alto desde octubre de 2019. los precios solo aumentaron ligeramente en 0.4 pts hasta los 51.2.
Mirando otros detalles, la producción subió 8.9 pts a 65.8. Los nuevos pedidos subieron 5.3 ptos hasta los 59.9. El empleo subió 2.7 pts hasta 57.8. Los salarios medios aumentaron 1.8 a 58.2. Pero las entregas de proveedores cayeron -2.6 a 53.2. Las exportaciones también cayeron -7.3 a 54.1.
La directora ejecutiva de Ai Group, Innes Willox, dijo: "Los fabricantes de Australia aumentaron la producción y el empleo en febrero, ya que las ventas recuperaron una gran parte del terreno perdido en 2020. El crecimiento se distribuyó ampliamente entre la fabricación ... Los fabricantes son en general positivos sobre las perspectivas para los próximos meses con Los nuevos pedidos llegan a un ritmo mayor a medida que se reducen las restricciones a la actividad y los viajes transfronterizos.
También desde Australia, la inflación de los valores TD aumentó un 0.1% intermensual en febrero. Los beneficios operativos brutos de la empresa cayeron un -6.6% intertrimestral en el cuarto trimestre.
USD / CHF Perspectiva del mediodía
Pivots diarios: (S1) 0.9042; (P) 0.9072; (R1) 0.9117; Más….
El rally del USD / CHF se acelera hasta 0.9143 en lo que va de hoy, y el sesgo intradiario permanece al alza. El aumento actual desde 0.8756 está en curso para una proyección del 100% de 0.8756 a 0.9044 desde 0.8869 a 0.9127 a continuación. La ruptura allí tendrá como objetivo el soporte de 0.9181 convertido en resistencia a continuación. En el lado negativo, la ruptura del soporte menor de 0.9069 hará que el sesgo intradiario se vuelva neutral primero.
En el panorama general, el descenso desde 1.0237 se considera el tercer tramo del patrón desde 1.0342 (máximo de 2016). Todavía no hay una señal clara de finalización. El próximo objetivo será la proyección del 138.2% de 1.0342 a 0.9186 desde 1.0237 a 0.8639. En cualquier caso, se necesita una ruptura de la resistencia de 0.9295 para señalar un fondo a mediano plazo. De lo contrario, la perspectiva seguirá siendo bajista en caso de rebote.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 01:00 | CNY | PMI no manufacturero febrero | 51.4 | 52.1 | 52.4 | |
| 01:00 | CNY | PMI manufacturero de NBS Feb | 50.6 | 51.1 | 51.3 | |
| 21:30 | MXN | Rendimiento de fabricación de AiG Feb | 58.8 | 55.3 | ||
| 00:00 | MXN | TD Inflación de Valores M / M Feb | 0.10% | 0.20% | ||
| 00:30 | MXN | Empresa Beneficios operativos brutos Q / Q Q4 | -6.60% | 2.10% | 3.20% | |
| 00:30 | JPY | PMI manufacturero de Jibun Bank Feb F | 51.4 | 49.9 | 49.8 | |
| 01:45 | CNY | Fabricación de Caixin PMI Feb | 50.9 | 51.5 | 51.5 | |
| 07:30 | CHF | Ventas minoristas reales Y / Y Jan | -0.50% | 4.50% | 4.70% | |
| 08:30 | CHF | SVME PMI febrero | 61.3 | 60 | 59.4 | |
| 08:45 | EUR | Italia Fabricación PMI Feb | 56.9 | 56.5 | 55.1 | |
| 08:50 | EUR | Francia Fabricación PMI Feb F | 56.1 | 55 | 55 | |
| 08:55 | EUR | Alemania Fabricación PMI Feb F | 60.7 | 60.6 | 60.6 | |
| 09:00 | EUR | Fabricación de la zona euro PMI Feb F | 57.9 | 54.7 | 57.7 | |
| 09:30 | GBP | Fabricación PMI Feb F | 55.1 | 54.9 | 54.9 | |
| 09:30 | GBP | Aprobaciones Hipotecarias Enero | 99K | 100K | 103K | |
| 09:30 | GBP | Oferta de dinero M4 M / M Jan | 0.70% | 0.70% | 0.60% | |
| 13:00 | EUR | Alemania IPC M / M Feb P | 0.70% | 0.50% | 0.80% | |
| 13:00 | EUR | IPC de Alemania Y / Y Feb P | 1.30% | 1.20% | 1.00% | |
| 13:30 | CAD | Cuenta corriente (CAD) Q4 | -7.3B | -7.0B | -7.5B | |
| 14:30 | CAD | Fabricación PMI Feb | 54.4 | |||
| 14:45 | USD | Fabricación PMI Feb F | 58.5 | 58.5 | ||
| 15:00 | USD | PMI manufacturero del ISM Feb | 58.9 | 58.7 | ||
| 15:00 | USD | Precios de fabricación ISM pagados en febrero | 80 | 82.1 | ||
| 15:00 | USD | Índice de empleo manufacturero ISM Feb | 52.6 | |||
| 15:00 | USD | Gasto en Construcción M / M Ene. | 0.70% | 1.00% |




 Signal2forex.com - Los mejores robots y señales de Forex


