
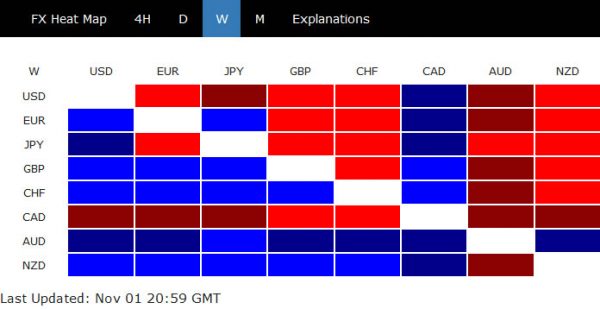
Dengan AS-China berada di jalur menuju kesepakatan perdagangan fase satu, dan Inggris mempersiapkan pemilihan Desember, fokus kembali ke data ekonomi dan bank sentral pekan lalu. Secara khusus, Dolar Kanada berakhir sebagai kinerja terburuk setelah giliran dovish kejutan Dewan Komisaris, yang membuka pintu bagi penurunan suku bunga. Dolar mengikuti sebagai terlemah kedua karena pasar percaya Fed hanya berhenti dengan penyesuaian pertengahan siklusnya. Dolar Australia, di sisi lain, berakhir sebagai yang berkinerja terbaik karena pasar mengurangi taruhan pada pemotongan RBA yang akan datang.
Saham AS didorong oleh data ekonomi dan ekspektasi Fed, dengan S&P 500 dan NASDAQ ditutup pada rekor tertinggi. Kekuatan terkait di indeks Eropa dan Asia masih belum jelas. Imbal hasil obligasi kembali di bawah tekanan, dengan imbal hasil 10-tahun AS ditutup di bawah 1.8 pada 1.728. Imbal hasil 10-tahun Jerman melanggar pegangan -0.4 sebelum ditutup pada -0.383. Imbal hasil 10-tahun Jepang juga turun kembali ke -0.18. Emas juga berjuang dalam kisaran yang mapan, sekitar 1500 pegangan, terlepas dari aksi jual Dollar.
Fed hanya menghentikan sementara pemotongan suku bunga untuk saat ini, tidak berakhir?
Fed memotong suku bunga sebesar -25bps menjadi 1.50-1.75% minggu lalu seperti yang diharapkan secara luas. Bahasa yang Fed "akan bertindak sesuai ..." telah dihapus dari pernyataan. Ketua Jerome Powell juga mengatakan dalam konferensi pers bahwa "kebijakan moneter ada di tempat yang baik" dan "penilaian ulang material atas pandangan kita akan diperlukan untuk mengubah kesesuaian sikap kebijakan saat ini". Itu indikasi yang jelas akan jeda.
Namun, Powell menambahkan bahwa sikap kebijakan moneter saat ini kemungkinan akan "tetap sesuai selama informasi yang masuk tentang ekonomi tetap secara luas konsisten dengan prospek kami." Disebutkan juga dalam pernyataan itu bahwa waktu penyesuaian di masa depan akan didasarkan pada "menyadari dan kondisi ekonomi yang diharapkan ", dengan mempertimbangkan" berbagai informasi "termasuk pekerjaan rumah tangga dan data inflasi, serta perkembangan internasional. Artinya, Fed mempertahankan pendekatan yang sangat bergantung pada data, tanpa menutup pintu untuk pemotongan lebih lanjut.
Pada akhir Jumat, berjangka dana Fed memberi harga dalam peluang 87.5% dari tepuk berdiri Fed pada bulan Desember. Namun, pada bulan Juni tahun depan, pasar memperkirakan 50% peluang setidaknya dari penurunan suku bunga lain menjadi 1.25-1.50%. Artinya, pasar bertaruh bahwa Fed belum selesai dengan apa yang disebut "penyesuaian pertengahan siklus".
S&P 500 membuat rekor tertinggi, dengan akselerasi naik
Data ekonomi dari AS tidak terlalu buruk, namun tidak menginspirasi. Q3 Pertumbuhan PDB melambat sedikit ke 1.9% tahunan, turun dari 2.0% di Q2, dan mengalahkan ekspektasi 1.6%. Namun, pertumbuhan terutama didorong oleh konsumsi pribadi sementara investasi bisnis tetap lemah. Inflasi inti PCE melambat menjadi 1.7% yoy pada bulan September, turun dari 1.8% yoy. Manufaktur ISM naik ke 48.3 tetapi tetap di bawah 50. Pesanan ekspor baru melonjak 9.4 ke 50.4, tetapi semua komponen lainnya juga tetap di bawah 50. NFP tumbuh 128k pada Oktober, di atas ekspektasi 105k tapi itu bukan angka yang menarik. Penghasilan rata-rata per jam tidak memenuhi harapan dan naik 0.2% ibu.
Saham merespons secara positif karena kumpulan data menyarankan stabilisasi dan meredakan kekhawatiran akan perlambatan yang dalam. Namun, mereka jelas tidak cukup kuat untuk memicu kenaikan Fed. Baik S&P 500 dan NASDAQ menutup minggu ini pada rekor tertinggi, dan DOW akan segera menyusul. Secara khusus, terobosan S&P 500 pada proyeksi 61.8% dari 2728.81 ke 3027.98 dari 2855.94 pada 3040.82 adalah tanda akselerasi. Kenaikan selanjutnya harus dilihat untuk proyeksi 100% di 3155.11 berikutnya.
Indeks dolar masih mempertahankan 55 minggu EMA setelah pemulihan lemah
Pemulihan indeks dolar tersendat setelah mencapai 98.00, pada prospek Fed yang masih dovish. Namun, untuk saat ini, ini berpegang pada EMA 55 minggu. Rebound dari sekitar level saat ini akan mempertahankan bullish jangka menengah dan memperpanjang tren naik dari 88.25. Namun, perdagangan berkelanjutan di bawah EMA minggu 55 (sekarang di 97.03) setidaknya akan membawa penurunan lebih dalam ke 95.84.
AUD / CAD rebound karena ekspektasi yang berbeda pada BoC dan RBA
Sementara Dolar lemah, Kanada bahkan lebih buruk. Pergantian Bovis yang dovish, setelah mempertahankan suku bunga tidak berubah pada 1.75%, merupakan kejutan besar bagi pasar. Bank sentral memperingatkan bahwa ketahanan ekonomi akan "semakin diuji" oleh ketegangan perdagangan dan ketidakpastian. Data perumahan dan konsumen akan diawasi dengan ketat, pada tanda-tanda risiko yang muncul di pasar lain dalam perekonomian. Pembuat kebijakan memang telah membahas penurunan suku bunga “asuransi”.
Di sisi lain, pasar, agak agresif, telah memberi harga peluang penurunan suku bunga RBA, setidaknya, untuk sisa tahun ini. Inflasi tampaknya telah stabil, meskipun mereka masih di bawah target RBA. CPI berakselerasi ke 1.7% yoy di Q3 sementara RBA dipangkas berarti CPI tidak berubah di 1.6% yoy. Dirilis dua minggu lalu, tingkat pengangguran Australia juga turun dari 5.3% menjadi 5.2% pada bulan September. Sementara Gubernur RBA Philip Lowe mengulangi bahwa itu "siap untuk memudahkan" lebih jauh jika diperlukan. Tidak ada kebutuhan yang jelas untuk itu untuk saat ini. Proyeksi ekonomi baru yang akan dirilis minggu ini dengan keputusan suku bunga akan memberikan lebih banyak petunjuk untuk pemikiran RBA.
Rebound kuat AUD / CAD minggu lalu mencerminkan perkembangan di atas. Namun belum ada konfirmasi pembalikan tren. Selama 0.9143 resistensi cluster (38.2% retracement dari 0.9614 ke 0.8835 di 0.9133), tren turun jangka menengah dari masih mendukung untuk memperpanjang melalui 0.8835 rendah. Namun, terobosan 0.9143 yang berkelanjutan harus mengkonfirmasi bottoming jangka menengah, pada kondisi konvergensi bullish dalam MACD harian. Dalam hal ini, kenaikan yang lebih kuat harus dilihat kembali ke zona resistensi 0.9316 / 9614 setidaknya.
Rebound AUD / USD dari 0.6670 meluas ke 0.6929 minggu lalu tetapi membentuk top sementara di sana. Bias awal minggu ini netral untuk beberapa penghiburan terlebih dahulu. Tetapi downside retret harus terkandung di atas dukungan 0.6809 untuk membawa kenaikan lain. Terobosan resistensi 0.6894 diambil sebagai tanda pertama pembalikan jangka menengah. Ini ditegaskan oleh dukungan kuat oleh EMA 45 hari. Di atas 0.6929 akan menargetkan resistensi kunci 0.7082 untuk konfirmasi. Namun pada sisi negatifnya, penembusan support 0.6809 akan menghidupkan kembali bearish dan menargetkan 0.6670 kembali rendah.
Dalam gambaran yang lebih besar, kasus pembalikan bullish jangka menengah sedang membangun dengan kondisi konvergensi bullish dalam MACD mingguan. Namun belum ada konfirmasi yang jelas. Selama resistance 0.7082 bertahan, tren turun yang lebih besar dari 0.8135 (2018 high) masih diperkirakan akan terus berlanjut ke 0.6008 (2008 low). Namun, terobosan 0.7082 yang menentukan akan mengkonfirmasi bottoming jangka menengah dan membawa reli yang lebih kuat kembali ke EMA bulan 55 (sekarang di 0.7531).
Dalam gambaran jangka panjang, penolakan sebelumnya oleh 55 bulan EMA mempertahankan bearish jangka panjang di AUD / USD. Artinya, tren turun dari 1.1079 (2011 high) masih berlangsung. Target turun berikutnya adalah 61.8% proyeksi 1.1079 ke 0.6826 dari 0.8135 di 0.5507.




 Signal2forex.com - Robot dan sinyal Forex terbaik


