
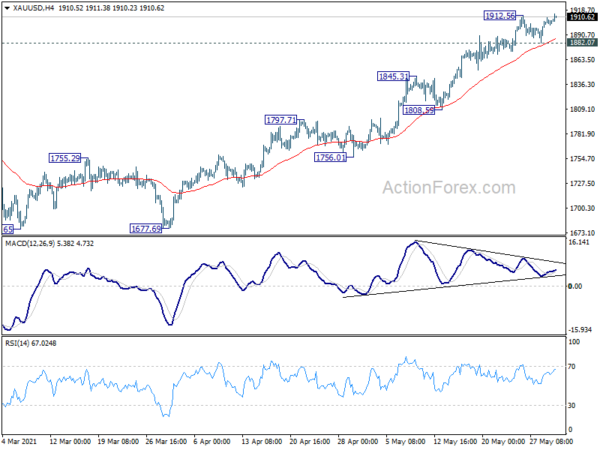
Perdagangan tetap relatif tenang di sesi Asia hari ini. Aussie sedikit menguat, tetapi kehilangan momentum setelah RBA tidak memberikan kejutan ke pasar. Sterling juga mencoba menembus resistensi kunci jangka pendek terhadap Dolar, tetapi belum ada tindak lanjut pembelian. Greenback, di sisi lain, berubah lebih lembut, tetapi tidak ada momentum kenaikan yang jelas di Euro. Secara keseluruhan, pasar masih menunggu penembusan dari kisaran jangka pendek.
Secara teknikal, emas menembus puncak sementara 1912.56 dan terlihat siap untuk melanjutkan kenaikan dari 1676.65. Fokus sekarang akan tertuju pada tanda-tanda akselerasi sisi atas di atas 1912.56, menuju resistance 1959.16. Terobosan yang kuat di 1959.16 akan meningkatkan peluang dimulainya kembali tren naik jangka panjang hingga tertinggi 2075.18. Itu, jika terjadi, bisa disertai dengan penjualan baru dalam Dolar. Namun penembusan support 1882.07 akan menyarankan topping jangka pendek dan membawa pullback lebih dalam. Dolar kemudian bisa rebound lebih kuat dalam kasus ini.
Di Asia, pada saat penulisan, Nikkei turun -0.18%. HSI Hong Kong naik 0.35%. China Shanghai SSE turun -0.08%. Singapore Strait Times naik 0.18%. Yield JGB 10-tahun Jepang turun -0.001% pada 0.079.
RBA bertahan, tidak ada kenaikan suku bunga yang diharapkan hingga 2024 paling awal
RBA membiarkan kebijakan moneter tidak berubah seperti yang diharapkan secara luas. Target tingkat kas dan target hasil AGB 3 tahun keduanya dipertahankan pada 0.10%. Parameter pembelian aset juga tidak berubah. Ini mempertahankan janji untuk menjaga "kondisi moneter yang sangat mendukung" untuk mendukung kembalinya ke lapangan kerja penuh dan inflasi yang konsisten dengan target. Juga, kondisi untuk kenaikan suku bunga tidak mungkin cocok “sampai paling cepat 2024.
Bank sentral mengatakan pemulihan ekonomi "lebih kuat dari yang diperkirakan sebelumnya dan diperkirakan akan berlanjut". Skenario utama adalah untuk PDB tumbuh 4.75% tahun ini dan 3.50% berikutnya. Kemajuan dalam mengurangi pengangguran “lebih cepat dari yang diharapkan”. Penurunan lebih lanjut adalah tingkat pengangguran menjadi 5% pada akhir tahun diharapkan. Inflasi dan tekanan upah “ditundukkan”.
Pada pertemuan Juli, RBA akan mempertimbangkan apakah akan memindahkan target obligasi untuk target imbal hasil 3 tahun ke obligasi November 2024. Itu juga akan memutuskan apakah akan memperpanjang program pembelian obligasi pemerintah setelah September.
Manufaktur AiG Australia naik menjadi 61.8, laju ekspansi yang cepat dipertahankan
Kinerja Manufaktur AiG Australia naik 0.1 poin menjadi 61.8 di bulan Mei. Itu adalah bulan pemulihan kedelapan berturut-turut untuk MI, dan hasil tertinggi sejak Maret 2018. Ini juga merupakan rekor pembacaan tertinggi keempat. Enam dari tujuh indikator aktivitas meningkat, sementara hanya indeks aktif ekspor yang menunjukkan kontraksi.
Chief Executive Ai Group Innes Willox mengatakan: “Sektor manufaktur Australia mempertahankan laju ekspansi yang cepat di bulan Mei didorong oleh permintaan yang kuat dari sektor konstruksi, peningkatan investasi bisnis dan permintaan yang sehat dari rumah tangga…Sementara penguncian Victoria yang baru akan mengurangi antusiasme agaknya, kondisi ini kemungkinan akan menyiapkan panggung untuk peningkatan investasi oleh produsen.”
Juga dari Australia, surplus transaksi berjalan melebar ke AUD 18.3 miliar di Triwulan ke-1, di atas ekspektasi AUD 17.8 miliar. Laba operasional kotor perusahaan turun -0.3% qoq di Q1, dibandingkan ekspektasi kenaikan 3.6% qoq. Izin bangunan turun -8.6% bulanan di bulan April, dibandingkan ekspektasi -10.1% bulanan. Dari Selandia Baru, izin bangunan naik 4,.8% bulanan di bulan April.
Manufaktur PMI Jepang diselesaikan pada 53.0, peningkatan berkelanjutan
Manufaktur PMI Jepang diselesaikan di 53.0 di bulan Mei, turun dari 53.6 di bulan April. Itu menandakan perbaikan yang lebih lembut tetapi masih moderat dalam kesehatan sektor ini. Ada ekspansi lebih lanjut dalam output dan pesanan baru, dan kenaikan kedua berturut-turut dalam tingkat pekerjaan. Sentimen positif tetap tinggi.
Usamah Bhatti, Ekonom di IHS Markit, mengatakan: “Semoga data menandai peningkatan berkelanjutan dalam kesehatan sektor manufaktur Jepang, karena IMP Manufaktur terbaru melukiskan gambaran yang berbeda dengan 12 bulan lalu. Pemulihan lanjutan dari gangguan terkait pandemi kini telah diperpanjang hingga empat bulan…. Produsen barang Jepang tetap optimis pada prospek aktivitas tahun depan. Perusahaan berharap bahwa pandemi akan mereda dan mendorong pemulihan permintaan yang luas di seluruh sektor. IHS Markit memperkirakan bahwa produksi industri akan naik sebesar 8.8% pada tahun 2021.”
Juga dirilis, belanja modal turun -7.8% di Q1, dibandingkan ekspektasi -9.0%.
Manufaktur PMI Caixin China naik menjadi 52.0, pemulihan menjaga momentum
Manufaktur PMI Caixin China naik menjadi 52.0 di bulan Mei, naik dari 51.9, di atas ekspektasi 51.7. Caixin mengatakan total bisnis baru naik solid, didukung oleh penjualan ekspor yang lebih kuat. Pertumbuhan produksi sedikit melunak karena ketegangan rantai pasokan. Tingkat kepegawaian secara luas stabil karena perusahaan menghadapi kenaikan tajam dalam biaya.
Wang Zhe, Ekonom Senior di Caixin Insight Group mengatakan: “Singkatnya, manufaktur berkembang pada Mei karena pemulihan ekonomi pasca-epidemi mempertahankan momentumnya. Permintaan domestik dan luar negeri kuat dan pasokan terus pulih. Pasar kerja tetap stabil. Produsen tetap yakin tentang prospek bisnis karena ukuran ekspektasi output di masa depan lebih tinggi dari rata-rata jangka panjang. Inflasi masih menjadi perhatian penting karena harga terus naik.”
SNB Zurbruegg: Franc masih tinggi, kebijakan moneter ekspansif tetap tepat
Swiss National Bank, Wakil Ketua Fritz Zurbruegg, mengatakan dalam wawancara Corriere del Ticino bahwa, "kami yakin franc masih tinggi." “Jika kita melihat inflasi, masih sangat rendah dan PDB belum berada pada level sebelum krisis,” katanya. “Itulah sebabnya kami yakin bahwa kebijakan moneter ekspansif kami tetap tepat.”
“Kita harus ingat bahwa di negara kecil dan terbuka seperti kita, nilai tukar memiliki dampak besar pada inflasi dan pertumbuhan ekonomi,” katanya. “Untuk itu, instrumen intervensi valas harus tetap dipertahankan di samping instrumen suku bunga klasik.”
"Tanpa kebijakan ekspansif ini, kita akan memiliki franc yang jauh lebih kuat, pertumbuhan dan inflasi yang lebih rendah dan pengangguran yang lebih tinggi," katanya. "Jadi rata-rata warga Swiss lebih baik berkat kebijakan kami."
Melihat ke depan
Penjualan ritel Swiss, PDB, dan PMI akan ditampilkan di sesi Eropa. Zona Euro akan merilis final manufaktur PMI, tingkat pengangguran dan CPI. Jerman akan melepaskan pengangguran. Inggris akan merilis final manufaktur PMI.
Di kemudian hari, Kanada akan merilis PDB, manufaktur PMI. AS akan merilis pengeluaran manufaktur dan konstruksi ISM.
Laporan Harian AUD / USD
Pivot Harian: (S1) 0.7708; (P) 0.7725; (R1) 0.7748; Lebih…
AUD/USD bertahan di kisaran 0.7673/7890 dan bias intraday tetap netral pada saat ini. Kenaikan lebih lanjut mendukung dengan support 0.7673 utuh. Pada sisi atas, penembusan 0.7890 akan melanjutkan kenaikan dari 0.7530 untuk menguji ulang tinggi 0.8006. Namun, pada sisi negatifnya, penembusan kuat di 0.7673 akan menunjukkan bahwa koreksi dari 0.8006 berlanjut dengan penurunan lainnya. Bias intraday akan berbalik ke bawah untuk support 0.7530 dan mungkin di bawahnya.
Dalam gambaran yang lebih besar, keseluruhan tren turun dari 1.1079 (tertinggi 2001) seharusnya sudah selesai di 0.5506 (terendah 2020). Kenaikan dari 0.5506 bisa menjadi awal dari tren naik jangka panjang, atau kenaikan korektif. Reaksi terhadap resistensi kunci 0.8135 akan mengungkapkan kasusnya. Namun dalam kasus apapun, reli jangka menengah diperkirakan akan berlanjut selama resisten 0.7413 berubah menjadi support bertahan.
Update Indikator Ekonomi
| GMT | Ccy | Events | Actual | Ramalan | sebelumnya | Revisi |
|---|---|---|---|---|---|---|
| 22:30 | AUD | Kinerja AiG Manufaktur Mei | 61.8 | 61.7 | ||
| 22:45 | NZD | Izin Mendirikan Bangunan M / M Apr | 4.80% | 17.90% | 19.20% | |
| 23:50 | JPY | Belanja Modal Q1 | -7.80% | -9.00% | -4.80% | |
| 0:30 | JPY | Manufacturing PMI Mei F | 53 | 52.5 | 52.5 | |
| 1:30 | AUD | Saldo Rekening Giro (AUD) Q1 | 18.3B | 17.8B | 14.5B | 16.0B |
| 1:30 | AUD | Laba Operasional Kotor Perusahaan Q / Q Q1 | -0.30% | 3.60% | -6.60% | -4.80% |
| 1:30 | AUD | Izin Mendirikan Bangunan M / M Apr | -8.60% | -10.10% | 17.40% | 18.90% |
| 1:45 | CNY | PMI Manufaktur Caixin Mei | 52 | 51.7 | 51.9 | |
| 4:30 | AUD | Keputusan Suku Bunga RBA | 0.10% | 0.10% | 0.10% | |
| 6:30 | CHF | Penjualan Eceran Nyata Y / Y Apr | 15.40% | 22.60% | ||
| 7:00 | CHF | GDP Q / Q Q1 | -0.50% | 0.30% | ||
| 7:30 | CHF | PMI SVME Mei | 70 | 69.5 | ||
| 7:45 | EUR | Manufaktur Italia PMI Mei | 62 | 60.7 | ||
| 7:50 | EUR | France Manufacturing PMI Mei F | 59.2 | 59.2 | ||
| 7:55 | EUR | PMI Manufaktur Jerman Mei F | 64 | 64 | ||
| 7:55 | EUR | Perubahan Pengangguran Jerman Mei | -9K | 9K | ||
| 7:55 | EUR | Tingkat Pengangguran Jerman Mei | 6.00% | 6.00% | ||
| 8:00 | EUR | Italia Pengangguran Mar | 10.10% | 10.10% | ||
| 8:00 | EUR | PMI Manufaktur Zona Euro Mei | 62.8 | 62.8 | ||
| 8:30 | GBP | Manufacturing PMI Mei F | 66.1 | 66.1 | ||
| 9:00 | EUR | IHK Zona Euro Y / Y Mei P | 1.90% | 1.60% | ||
| 9:00 | EUR | Inti IHK Zona Euro Y/Y Mei P | 0.90% | 0.70% | ||
| 9:00 | EUR | Tingkat Pengangguran Zona Euro Apr | 8.10% | 8.10% | ||
| 12:30 | CAD | GDP M / M Mar | 1.00% | 0.40% | ||
| 13:30 | CAD | Manufacturing PMI May | 57.9 | 57.2 | ||
| 13:45 | USD | Manufacturing PMI Mei F | 61.5 | 61.5 | ||
| 14:00 | USD | PMI Manufaktur ISM Mei | 61 | 60.7 | ||
| 14:00 | USD | Harga Manufaktur ISM Dibayar Mei | 86.1 | 89.6 | ||
| 14:00 | USD | Ketenagakerjaan Manufaktur ISM Mei | 61.5 | 55.1 | ||
| 14:00 | USD | Pengeluaran Konstruksi M / M Apr | 0.50% | 0.20% |




 Signal2forex.com - Robot dan sinyal Forex terbaik


